A Virada da Verizon: De Patinho Feio a Estrela do Setor 🚀
Durante anos, a Verizon (NYSE: VZ) foi aquela ação 'sonolenta' do setor de telecom — bom dividendo, mas crescimento zero e cotação travada. Em 2026, esse cenário mudou completamente.
Sob o comando do novo CEO Dan Schulman, que assumiu em outubro de 2025, a Verizon está entregando resultados que estão chamando a atenção de Wall Street. A ação já subiu mais de 25% no ano — e a pergunta que todo investidor está fazendo é: ainda dá tempo de entrar?
💸 Resumo rápido: Market cap de US$ 201B, dividend yield de 5,78% e Superscore de 70/100.

Os Três Pilares da Recuperação da Verizon 🏗️
1. Momento Operacional é Real
No Q2 de 2026, a Verizon reportou 184.000 adições líquidas de telefones pós-pagos — uma reversão impressionante depois de perder clientes no ano anterior. Isso mostra que a empresa está reconquistando assinantes que estavam fugindo para T-Mobile e AT&T.
2. A Aquisição da Frontier Está Valendo a Pena
A compra da Frontier Communications expandiu as conexões de fibra óptica da Verizon em mais de 43% ano contra ano. Fibra é o produto de alta margem que investidores de telecom esperavam, e agora a Verizon tem escala.
3. Disciplina de Custos com Schulman
A gestão está mirando US$ 5 bilhões em cortes de custos só em 2026. Combinado com EBITDA e margens em expansão, é exatamente o tipo de alavancagem operacional que faz o múltiplo da ação subir. 🎯
Contexto Competitivo
T-Mobile e AT&T vão bem, mas nenhuma tem o momento atual da Verizon. Num setor onde diferenciação é rara, a Verizon é a que tem história pra contar. 🔥
Os argumentos de touros e ursos pra Verizon são fortes dos dois lados — veja como o debate está rolando no mercado.

Valuation e Cenário Técnico 📊
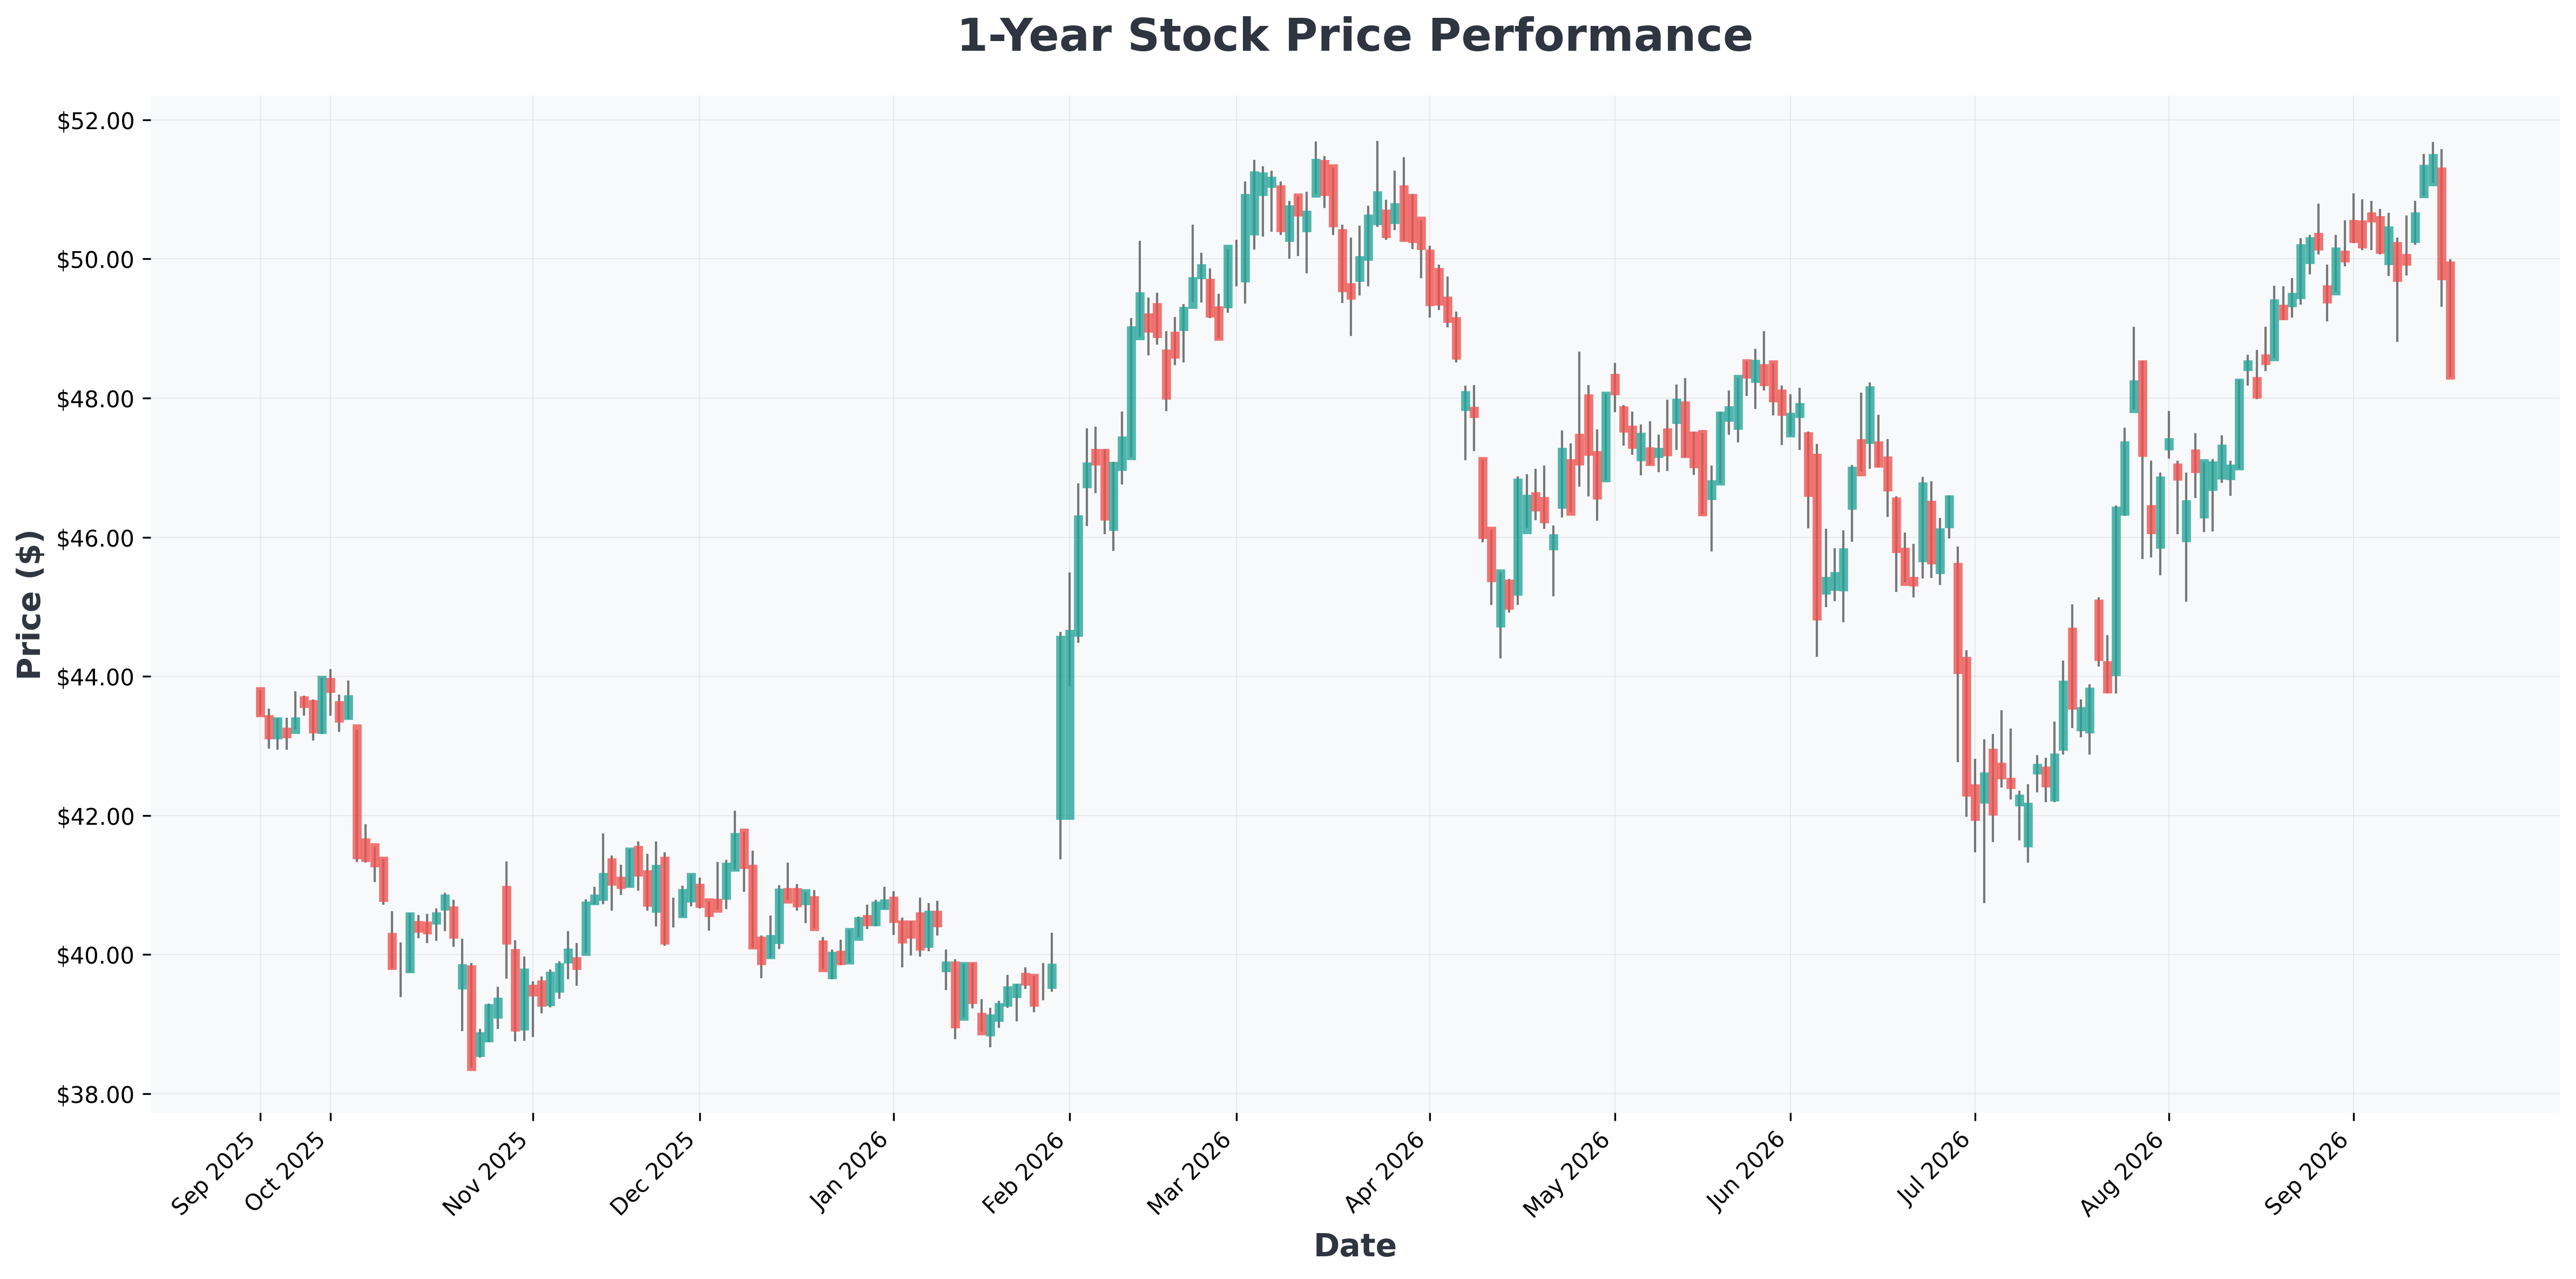
A US$ 48,09, a Verizon negocia a um múltiplo razoável para sua trajetória de crescimento melhorada. A faixa de 52 semanas ($38,39–$51,68) mostra que a ação está batendo na resistência perto de $51–52, nível que já segurou ralis em ciclos anteriores. Um rompimento limpo dessa zona abriria caminho para os US$ 55.
| Métrica | Valor |
|---|---|
| Preço Atual | $48,09 |
| Faixa 52 Semanas | $38,39 – $51,68 |
| Market Cap | $201B |
| Dividend Yield | 5,78% |
| Margem Bruta | 45,71% |
| Volume Médio | 25,8M |
| Performance no Ano | +25% |
🔍 Nota de backtesting: Historicamente, quando VZ rompe a máxima de 52 semanas com volume acima da média, costuma consolidar por 4–6 semanas antes de continuar subindo. Fique de olho nos $51,68.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| T (AT&T) | $25 | 8.38 | 1.58 | 18.34% | 24.79% | 2.30% |
| TMUS (T-Mobile) | $168 | 17.61 | 3.21 | 17.99% | 25.22% | 7.90% |
| TpC (Tutor) | $85 | 36.64 | 3.68 | 13.74% | 7.22% | 19.20% |
| VZ (Verizon) | $48 | 12.52 | 1.92 | 15.84% | 23.00% | -0.70% |

Análise de Cenários: Para Onde VZ Vai Agora? 🧭
🐂 Cenário Bull (Melhor Caso)
- Cortes de custo de Schulman entregam antes do prazo, empurrando margem EBITDA acima de 40%.
- Integração da Frontier eleva ARPU de fibra e Verizon revisa guidance de assinantes pra cima em 2027.
- Ação rompe $52 e re-avalia em direção a $58–60 conforme investidores de dividendo voltam.
🐻 Cenário Bear (Pior Caso)
- T-Mobile e AT&T respondem com promoções agressivas e travam o momento da Verizon.
- Custos de integração da Frontier estouram além dos US$ 5B previstos.
- Juros altos pressionam o trade de dividendos e VZ retesta suporte em $42–44.
Conclusão
O turnaround é real, mas os 25% mais fáceis já foram. Pra quem investe por renda, o yield de 5,78% continua atraente. Pra quem busca crescimento, o próximo passo depende de Schulman sustentar as vitórias de assinantes em 2027. Vale acompanhar de perto — mas não saia comprando no topo. ⚠️
Todo investimento envolve risco, incluindo perda de capital. Faça sua própria análise.
