O boom de semicondutores de IA está pegando fogo, e os investidores estão, com razão, obcecados com os designers de chips mais chamativos, como Nvidia e AMD. 🔥 No entanto, a jogada de 'picaretas e pás' pode ser a gigante por trás deles: a Taiwan Semiconductor Manufacturing (TSMC). Este artigo explica por que a TSM é, indiscutivelmente, a empresa mais estrategicamente posicionada para se beneficiar do crescimento explosivo da computação em IA, oferecendo uma combinação única de escala, liderança tecnológica e força financeira.

A Potência Invisível: Por Que a TSMC é a Base da IA 🏭
A Nvidia e a AMD projetam GPUs e CPUs de ponta, mas não as fabricam. Elas dependem das instalações de fabricação avançadas da TSMC para dar vida aos seus designs. Isso torna a TSMC a parceira indispensável no ecossistema de IA.
- Um Império Diversificado: Ao contrário da Nvidia, que depende fortemente da demanda de data centers de IA, a lista de clientes da TSMC é um quem é quem da tecnologia: Apple, Qualcomm, Broadcom, Amazon, Microsoft e Alphabet. Essa diversificação não só captura o crescimento dos data centers de IA, mas também a crescente demanda por PCs e smartphones com capacidade de IA, proporcionando um fluxo de receita mais estável e abrangente.
- Monopólio Tecnológico: A liderança da TSMC em nós de processo avançados (como 3nm e o próximo 2nm) é impressionante. Com uma participação de ~73% no mercado global de foundries, eles detêm um imenso poder de precificação. Isso permite que eles planejem um aumento significativo de 25% nos preços para capacidade adicional de chips de IA no próximo ano, um sinal claro de seu domínio no mercado.
A visão do mercado sobre a TSMC é esmagadoramente positiva, mas uma olhada mais de perto revela um debate cheio de nuances. Aqui está uma olhada em ambos os lados da moeda.
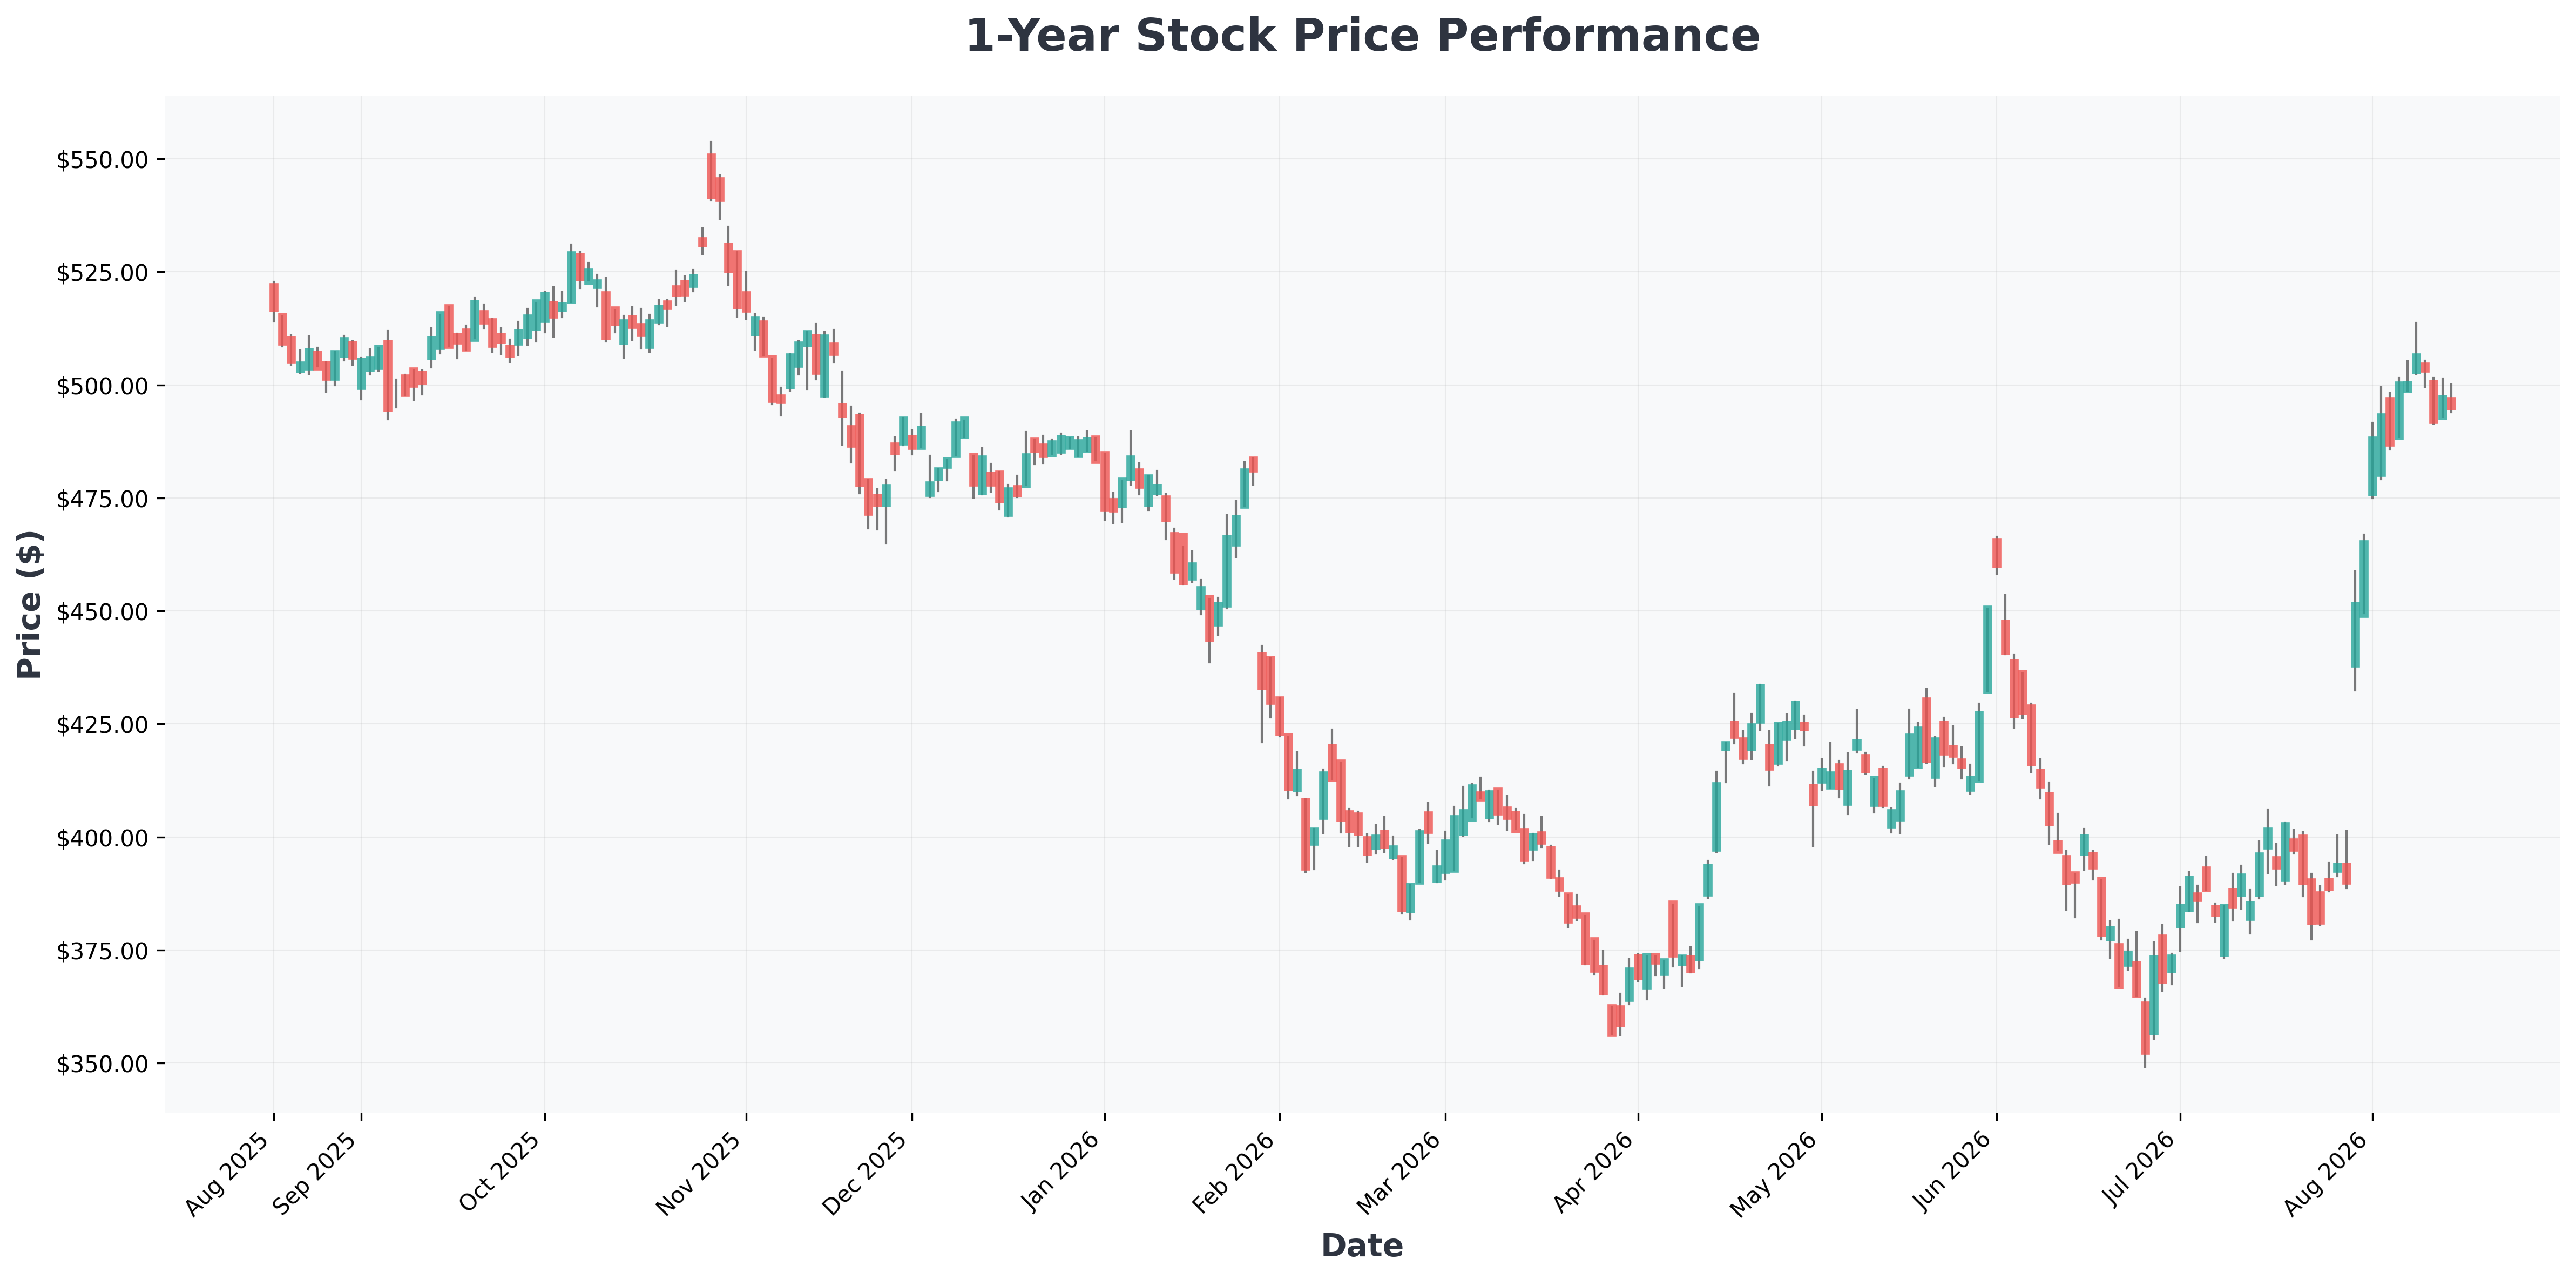
O Debate Touro vs. Urso: O Crescimento Já Está no Preço? 🤔
O consenso é otimista em relação à TSMC, mas vale a pena examinar os dois lados da negociação para entender o perfil completo de risco/retorno.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $306 | 35.08 | 41.57 | 148.75% | 32.62% | 16.40% |
| AMD (Advanced) | $514 | 131.56 | 12.49 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $263 | 21.15 | 5.13 | 30.56% | 13.69% | 19.60% |
| AVGO (Broadcom) | $393 | 65.39 | 21.32 | 37.28% | 48.99% | 47.90% |
| GOOG (Alphabet) | $344 | 17.24 | 6.75 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $346 | 17.36 | 6.80 | 48.68% | 34.03% | 24.20% |
| MSFT (Microsoft) | $495 | 27.63 | 8.32 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $225 | 34.48 | 27.90 | 114.29% | 65.60% | 85.20% |
| QCOM (QUALCOMM) | $166 | 18.95 | 6.34 | 33.75% | 18.53% | -4.00% |
| TSM (Taiwan) | $426 | 32.15 | 88.92 | 39.97% | 60.34% | 36.00% |

Análise de Cenários & Conclusão: A Pergunta dos $848 💰
Cenário Otimista:
- O nó de processo de 2nm da TSMC vê adoção massiva por AMD, Nvidia, Apple e outros.
- A empresa executa com sucesso seus aumentos de preços, expandindo margens brutas já impressionantes.
- O lucro por ação (LPA) atinge $28,26 até 2028.
- Se o mercado atribuir um P/L futuro premium de 30x (o que é plausível dado seu crescimento e domínio), o preço das ações poderá atingir $848, quase o dobro do nível atual.
Cenário Pessimista:
- Uma grave desaceleração econômica global leva a uma redução nos gastos com eletrônicos de consumo e TI empresarial.
- As tensões geopolíticas em torno de Taiwan aumentam, criando um prêmio de risco significativo sobre a ação.
- A concorrência da Samsung ou Intel inesperadamente diminui a lacuna tecnológica, pressionando o poder de precificação da TSMC.
Nossa Opinião: Embora o cenário baixista seja válido, a liderança tecnológica e a importância estratégica da TSMC a tornam uma posição central para qualquer investidor de tecnologia de longo prazo. A ação não é barata, mas sua trajetória de crescimento e posição de mercado justificam sua avaliação premium. Ao contrário da Nvidia, que voa mais alto, a TSMC oferece um risco-retorno mais equilibrado e continua sendo uma forma poderosa de apostar no boom da IA.
Isenção de responsabilidade: Esta análise é apenas para fins informativos e não constitui aconselhamento financeiro. Investir envolve riscos, incluindo a possível perda de capital.
