A Verdade Que Ninguém Quer Ouvir Sobre a Poupança 💸
Se você já está pensando em como vai financiar a aposentadoria, provavelmente chegou à mesma conclusão que muita gente: construir um patrimônio de verdade com conta poupança é praticamente impossível.
Mesmo as melhores contas remuneradas e CDBs hoje pagam algo em torno de 4% ao ano. Parece bom? Não é. Esses juros mal acompanham a inflação. Para realmente sair na frente, seu dinheiro precisa crescer muito mais rápido que o custo de vida.
E para a maioria das pessoas, só existe um caminho comprovado para isso: a bolsa de valores. 📈
Calma — ninguém está dizendo para colocar tudo em ações. Reserva de emergência e despesas de curto prazo ficam na renda fixa. Mas para o longo prazo, a poupança simplesmente não compete. 😱
O Que a Bolsa Realmente É (E Por Que Parece Caótica)
É tentador ver o mercado como um cassino aleatório. Não é. Cada ação que você compra representa um pedaço real de uma empresa — Coca-Cola, Apple, Walmart ou Alphabet.
Então por que tanta volatilidade? Porque cerca de 6.000 tickers listados são negociados o tempo todo, e a opinião dos investidores muda a cada segundo. Como disse o lendário Benjamin Graham:
"No curto prazo, o mercado é uma máquina de votar. No longo prazo, é uma máquina de pesar."
Traduzindo: medo e ganância empurram preços longe demais no curto prazo, mas com o tempo, os preços refletem vendas e lucros reais. Paciência vence. 🧘
A Resposta Simples: ETFs de Índice
Se escolher ações individuais parece complicado, existe uma solução limpa: ETFs de baixo custo como o SPDR S&P 500 ETF Trust (SPY) ou o Vanguard S&P 500 ETF (VOO). Eles espelham o S&P 500 — 500 das maiores empresas dos EUA, representando mais de 80% do valor total do mercado.
Historicamente, o retorno médio anual de longo prazo do S&P 500 fica em torno de 10% (com dividendos reinvestidos). É o motor de juros compostos que a poupança nunca vai igualar. 🚀
O debate entre ETFs de índice e ações individuais é tão antigo quanto o próprio mercado. Veja como os dois lados enxergam a questão:

A Matemática Que Muda Tudo 🔢
Veja como fica o crescimento composto a 10% ao ano:
| Período | Valor de R$ 1 Investido |
|---|---|
| 10 anos | R$ 2,59 |
| 20 anos | R$ 6,73 |
| 30 anos | R$ 17,45 |
A última linha é a que importa. Trinta anos transformam R$ 1 em R$ 17,45 — um ganho de 1.645% que nenhuma poupança no mundo entrega.
E tem mais: quanto mais você tenta bater o mercado, pior tende a ser o resultado. Dados da Standard & Poor's mostram que a maioria dos fundos ativos nos EUA perde para seus benchmarks. Nem os profissionais conseguem. Sua melhor aposta estatística? Não tente bater o S&P 500 — apenas tenha ele na carteira.
Uma Ação Fundamental: Alphabet (GOOGL)
Mas digamos que você ainda queira uma chance de superar o índice. Considere algo familiar: Alphabet (NASDAQ: GOOGL).
Sim, é uma tech volátil metida até o pescoço em IA. Mas olhe de perto:
- Mais da metade da receita ainda vem de anúncios no Google Search
- Somando YouTube, Android, Google Play e assinaturas → ~80% da receita
- Google processa ~90% das buscas globais
- Android está em 69% dos celulares do mundo
A narrativa de IA domina as manchetes, mas o negócio principal da Alphabet é um quase-monopólio sobre como a internet funciona. Enquanto a web existir, a Alphabet prospera. 📌
Contexto Técnico
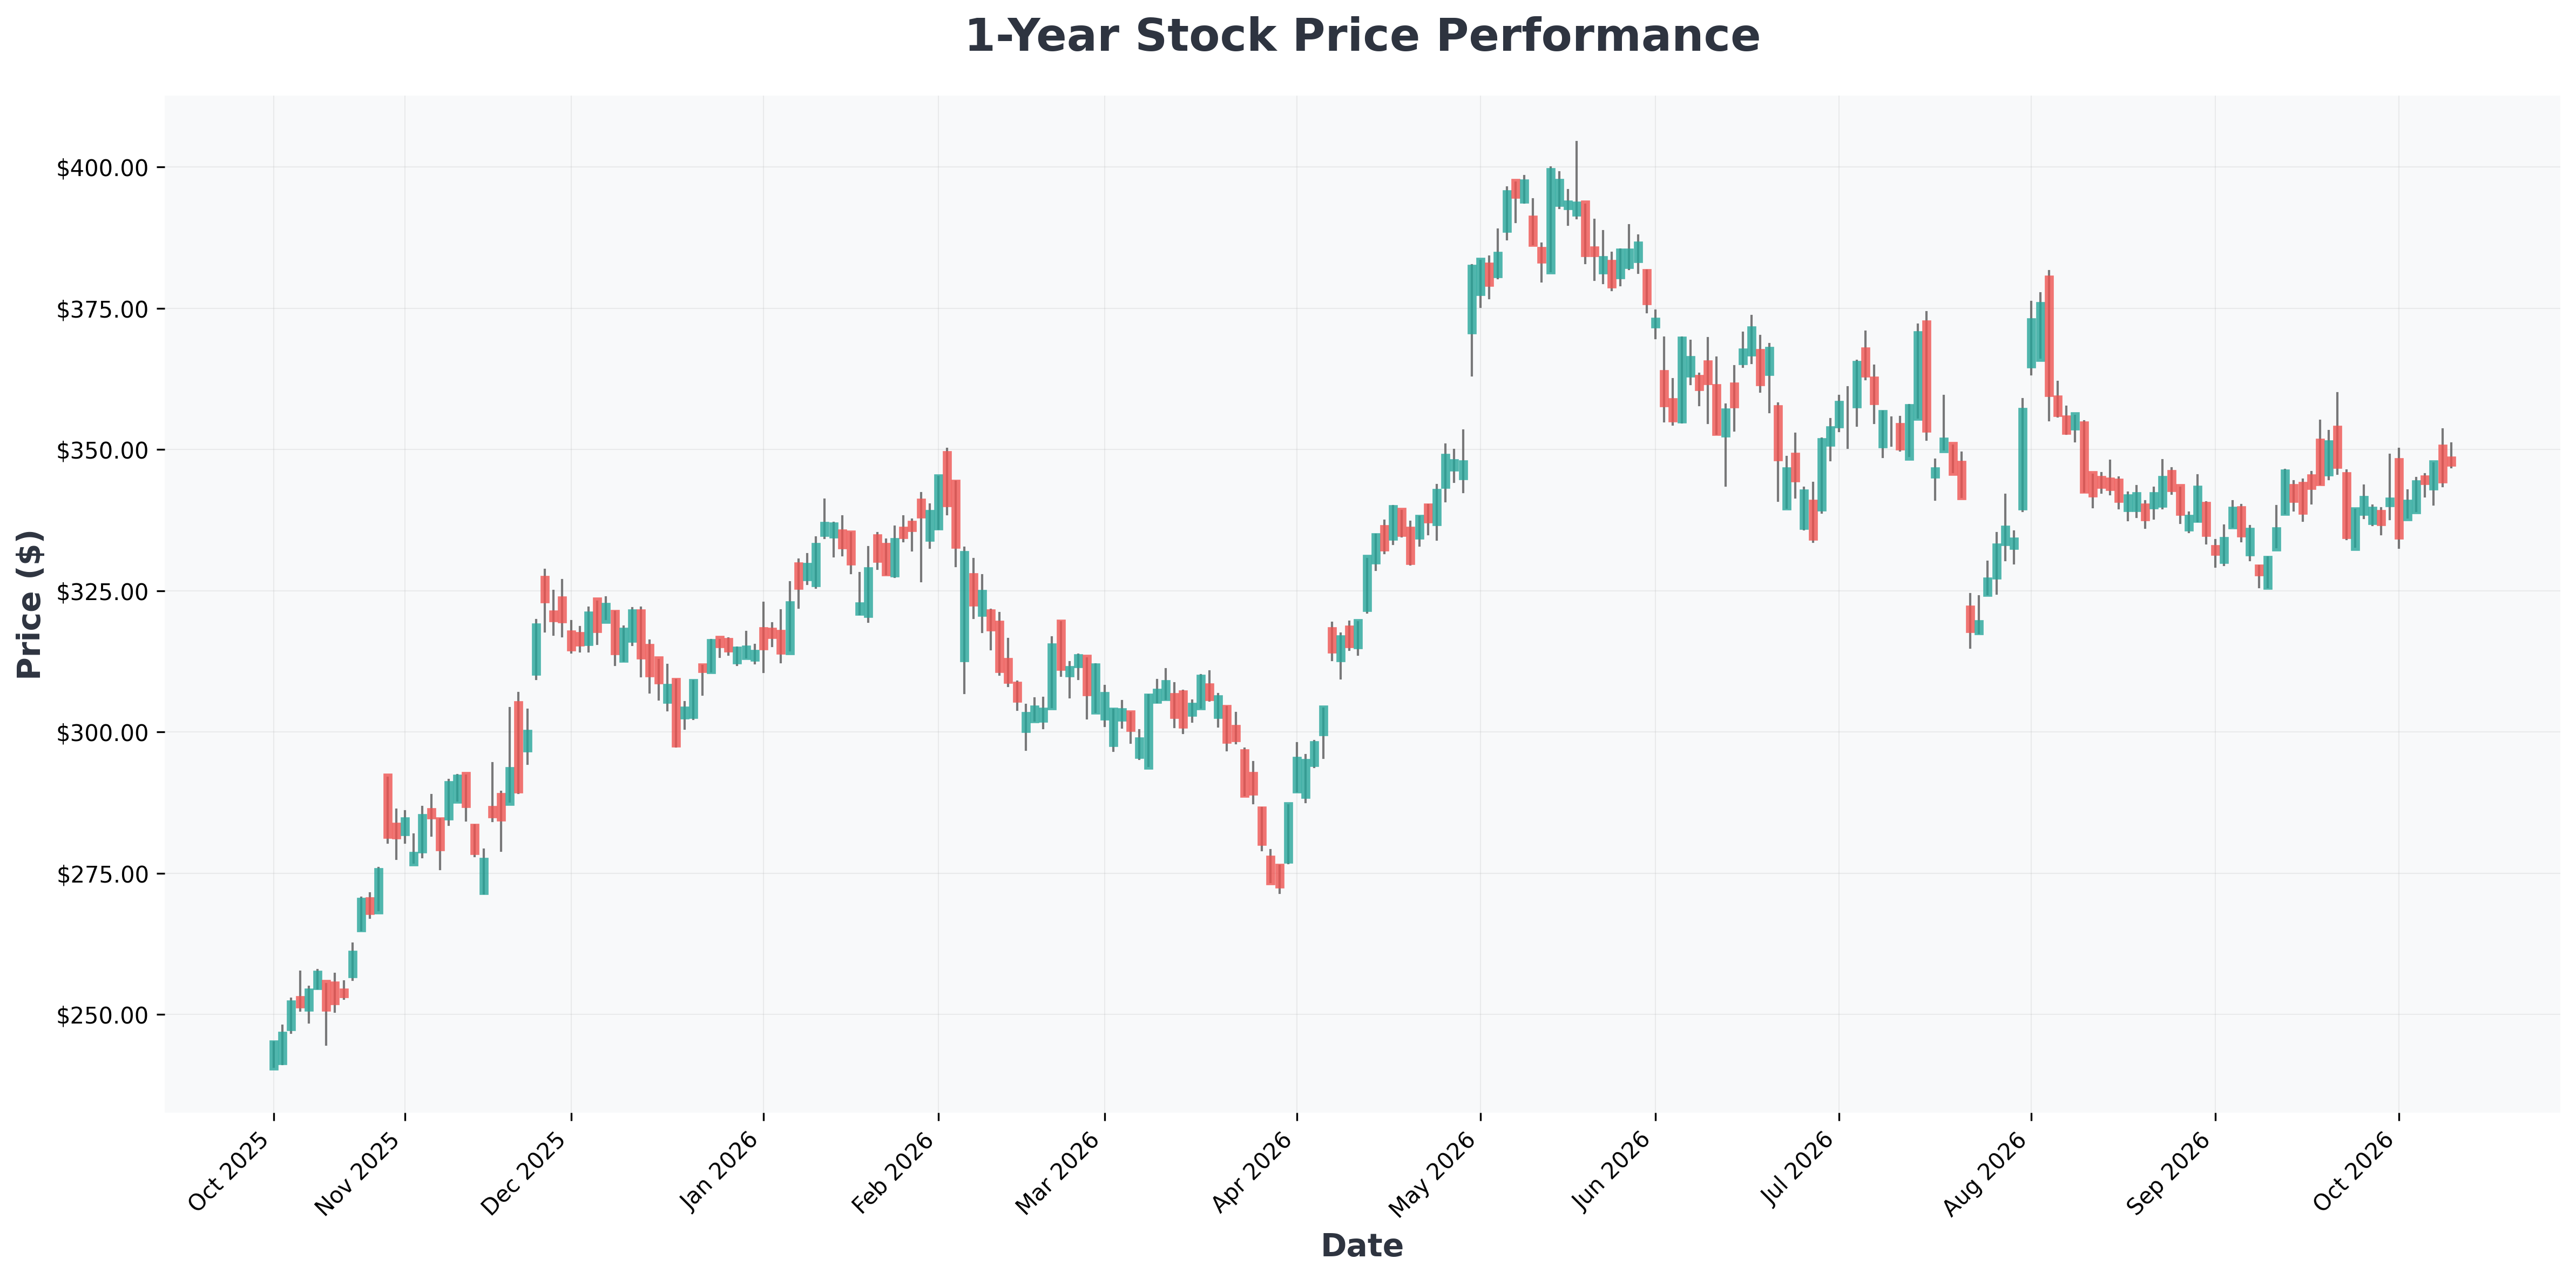
A faixa de 52 semanas da GOOGL (US$ 239,71 – US$ 408,61) mostra o quanto o sentimento tem sido selvagem. O nível de US$ 350 funciona como pivô-chave — mantendo-se acima dele, a estrutura de alta segue intacta; uma quebra decisiva abaixo pode abrir caminho para retestar a zona psicológica dos US$ 300.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| GOOG (Alphabet) | $348 | 17.45 | 6.83 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $352 | 17.64 | 6.91 | 48.68% | 34.03% | 24.20% |

O Veredito Final 🎯
Poupança tem seu lugar — mas é estacionamento, não motor de riqueza. Se seu objetivo é aposentar tranquilo, a bolsa continua sendo a melhor ferramenta de construção de patrimônio disponível para o investidor comum.
Dois Cenários Para Considerar
🟢 Melhor Caso:
- Você faz aportes mensais em VOO ou SPY por 25–30 anos
- Juros compostos a ~10% transformam aportes modestos em um patrimônio de sete dígitos
- Uma posição satélite em GOOGL adiciona upside se a monetização de IA acelerar
🔴 Pior Caso:
- Você vende no pânico durante uma queda de 30% e trava o prejuízo
- Você corre atrás de meme stocks ou modinhas de IA e fica abaixo do índice
- Você deixa o dinheiro rendendo 4% e perde para a inflação por uma década
Aviso de Risco
Renda variável é volátil. Quedas de 20–40% são normais e podem acontecer a qualquer momento. Nunca invista dinheiro que você vai precisar em 3–5 anos, e sempre mantenha uma reserva de emergência em liquidez. Rentabilidade passada não garante rentabilidade futura — mas para investidores de longo prazo, tempo no mercado vence tentar acertar o timing. ⏳
