O S&P 500 Está Voando — Mas Poucos Nomes Estão Puxando o Carro 🔥
O S&P 500 (^GSPC) entregou retornos totais de quase 18% nos últimos 12 meses — bem acima da média histórica de cerca de 10%. Mas por trás desse número bonito existe uma mudança estrutural que todo investidor de longo prazo precisa entender.
O setor de tecnologia dentro do índice disparou cerca de 46% nos últimos seis meses, enquanto todas as outras indústrias somadas renderam apenas 11% no mesmo período. Essa divergência não é normal — e é exatamente por isso que o risco de concentração voltou ao radar dos estrategistas institucionais.
Quando um grupo pequeno de ações puxa o índice inteiro pra cima, a sensação é ótima. O problema é o que acontece na hora da queda. 🔍

As 10 Maiores Ações Já Controlam 39% do Índice
No momento em que este artigo foi escrito, o S&P 500 tem um valor de mercado total de aproximadamente US$ 70,4 trilhões. As dez maiores holdings sozinhas somam cerca de US$ 27,4 trilhões — ou 39% de todo o índice.
Os nomes, em ordem, são: Nvidia, Apple, Alphabet, Microsoft, Amazon, Meta Platforms, Broadcom, Tesla, Micron Technology e Berkshire Hathaway.
Segundo dados da S&P Global, a última vez que o índice esteve tão concentrado foi em 1965. Naquela época, as maiores holdings eram gigantes industriais e de telecom como AT&T, General Motors, IBM e DuPont — uma mistura bem mais diversificada de setores.
Quase todas as líderes de hoje estão diretamente ou indiretamente ligadas à infraestrutura de IA. Amazon, Meta, Microsoft e Alphabet gastaram juntas mais de US$ 300 bilhões em data centers no primeiro semestre de 2026, e essas quatro empresas devem responder por quase metade dos gastos globais em infraestrutura de IA neste ano.
A Matemática do Break-Even É Brutal 💸
O Goldman Sachs estima que as hyperscalers precisarão gerar pelo menos US$ 300 bilhões em receita de IA nos próximos anos só para empatar — e cerca de US$ 1 trilhão por ano para manter margens saudáveis. Se essa receita não aparecer, o efeito cascata no índice pode ser pesado.

A História Dá um Alerta — e Também uma Luz no Fim do Túnel 📉
Não é a primeira vez que o mercado se concentra desse jeito. Na era pontocom, entre junho de 1994 e junho de 2000, as 10 maiores ações do S&P 500 saltaram de 17% para mais de 26% do valor do índice.
Desde o início do bull market atual, no fim de 2022, a concentração disparou de cerca de 26% para 39% — um movimento mais rápido e mais íngreme do que o visto no fim dos anos 90.
Ao mesmo tempo, os valuations estão esticados. O Shiller CAPE Ratio está acima de 40, se aproximando do recorde histórico de 44 registrado no pico da bolha pontocom.
| Métrica | Pico Pontocom (2000) | Hoje (2026) |
|---|---|---|
| Concentração Top 10 | ~26% | ~39% |
| Shiller CAPE | 44 | 40+ |
| Peso do Setor Tech | ~30% | ~46% (retorno 6M) |
| Queda do S&P 500 Depois | -49% (2 anos) | ? |
Quando o setor de tecnologia implodiu depois de 2000, o S&P 500 perdeu quase metade do seu valor nos dois anos seguintes. Nenhum bear market é igual ao outro, mas o cenário atual depende ainda mais de um punhado de empresas do que naquela época.
Uma Nota Técnica Que Vale Ficar de Olho 🎯
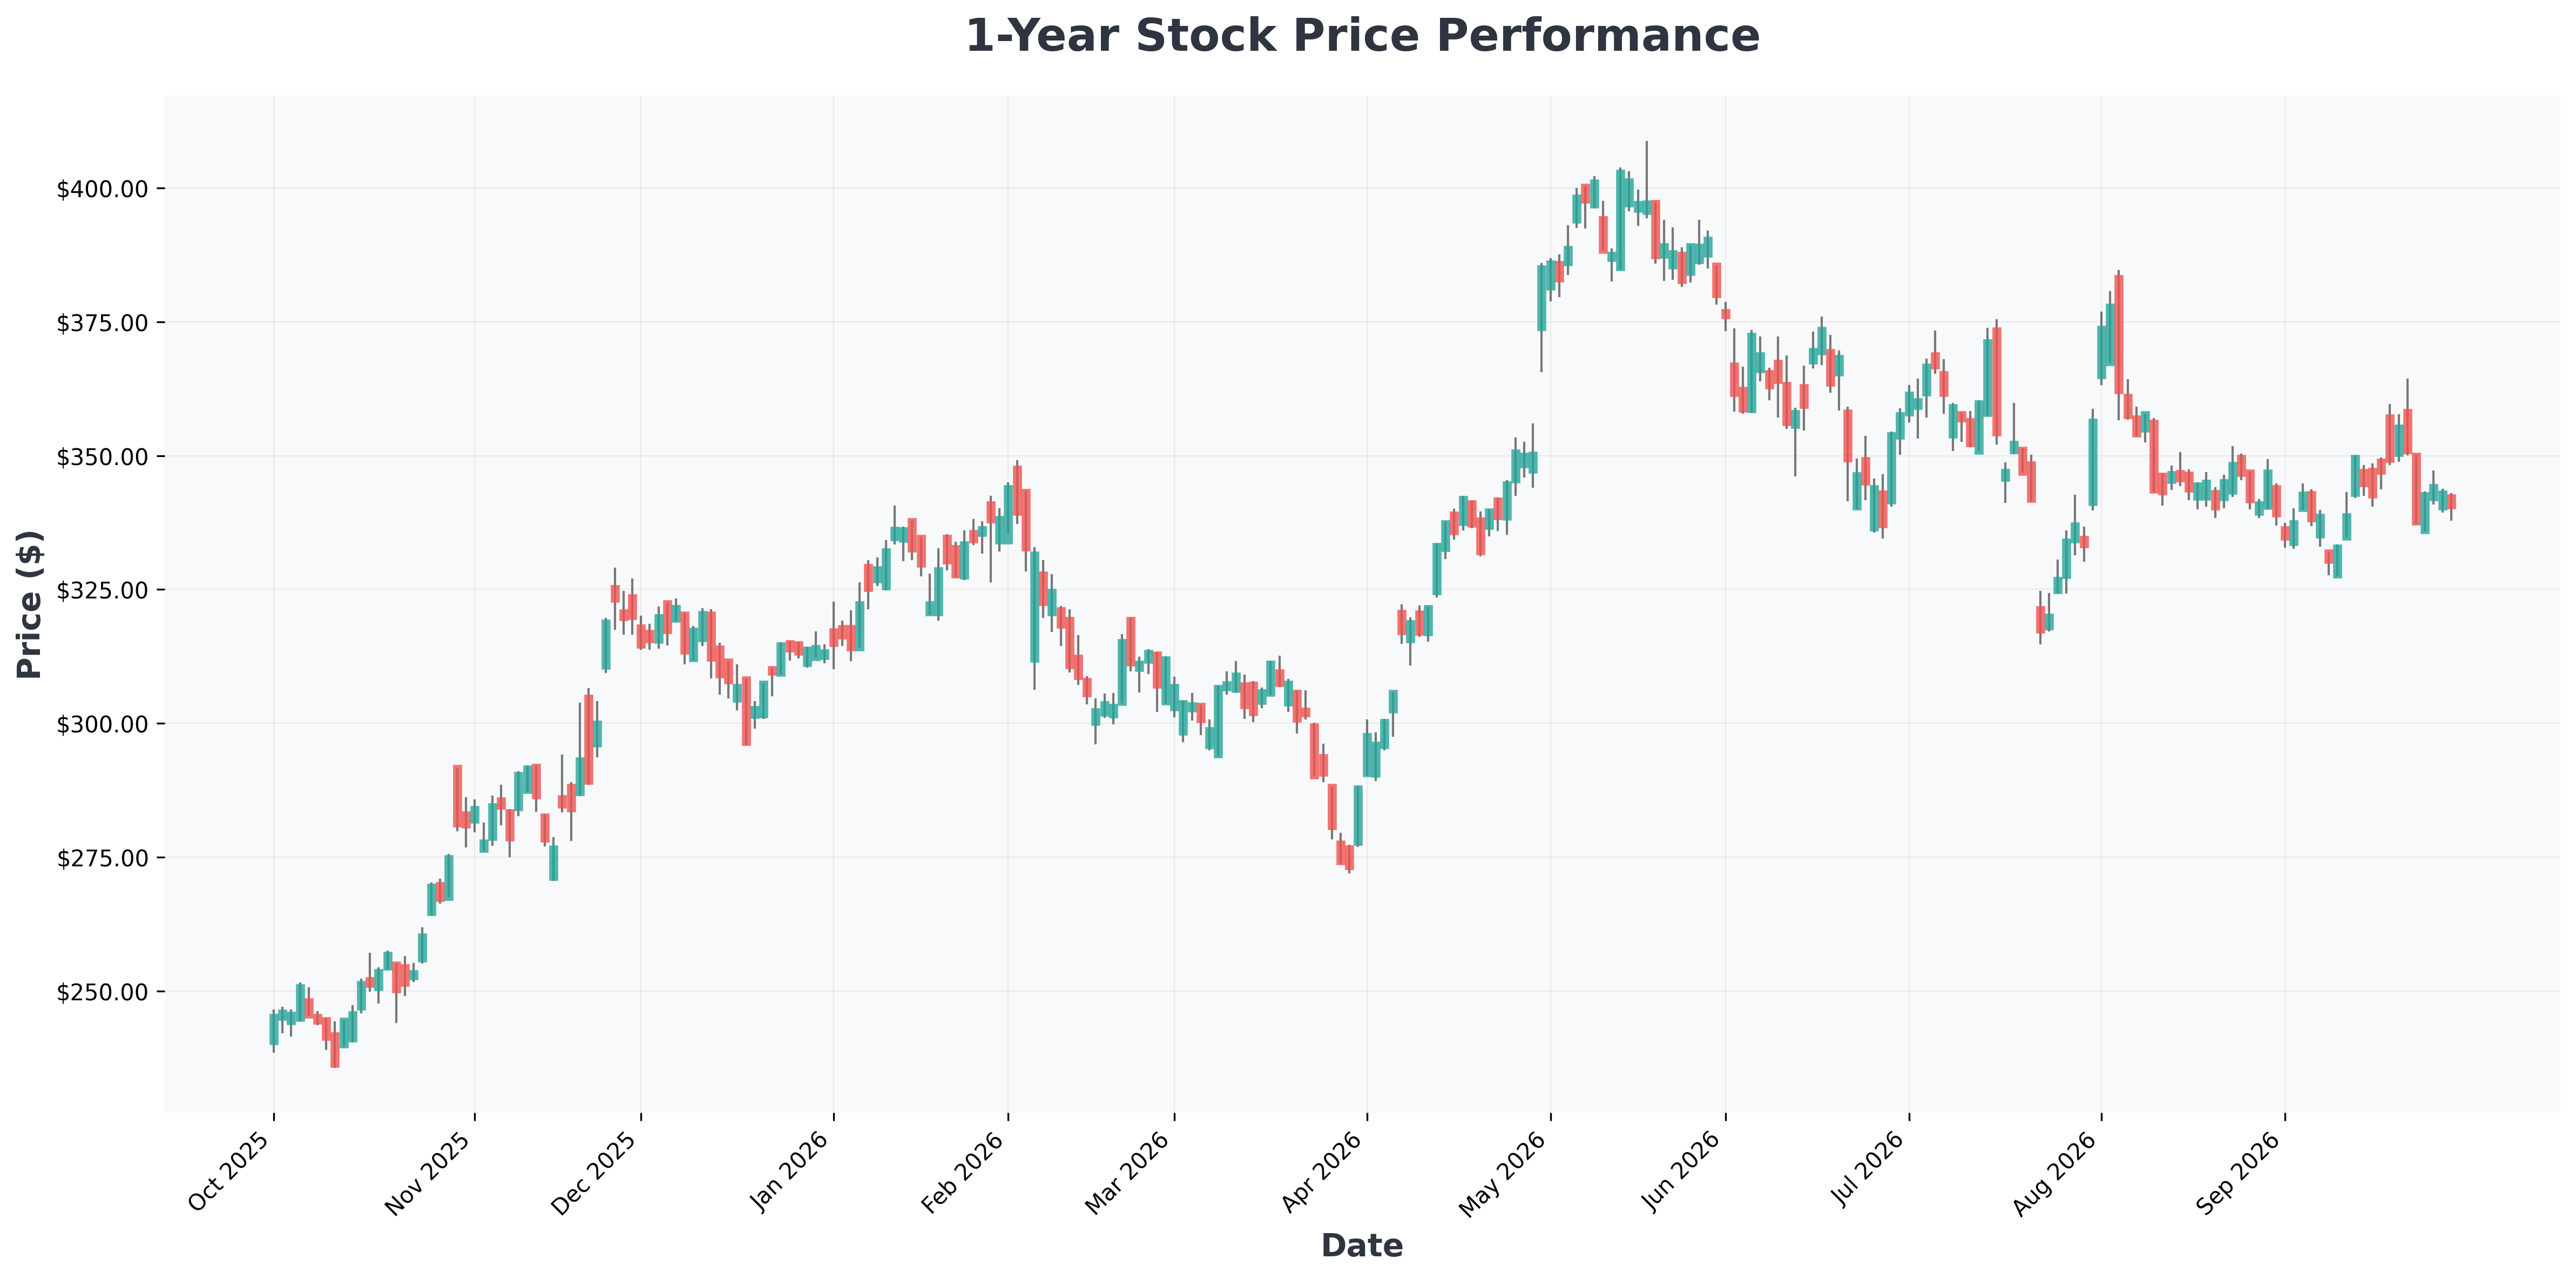
Do ponto de vista técnico, o S&P 500 vem surfando uma tendência de alta de vários anos, mas a amplitude (breadth) está diminuindo. Fique de olho na média móvel de 200 dias como a linha divisória — historicamente, quebras sustentadas abaixo dela em regimes de alta concentração antecederam correções mais profundas.
Esse cenário dividiu o mercado. Veja como os dois lados estão argumentando agora:
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $333 | 38.15 | 45.25 | 148.75% | 32.62% | 16.40% |
| AMZN (Amazon.com,) | $249 | 20.04 | 4.87 | 30.56% | 13.69% | 19.60% |
| AVGO (Broadcom) | $351 | 45.26 | 16.82 | 44.25% | 54.31% | 85.50% |
| GOOG (Alphabet) | $341 | 17.09 | 6.69 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $344 | 17.26 | 6.76 | 48.68% | 34.03% | 24.20% |
| META (Meta) | $725 | 27.34 | 7.07 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $513 | 28.54 | 8.61 | 34.04% | 45.11% | 17.70% |
| MU (Micron) | $1,065 | 24.10 | 11.94 | 66.64% | 80.37% | 345.70% |
| NVDA (NVIDIA) | $228 | 28.87 | 24.08 | 117.21% | 66.24% | 105.90% |
| TSLA (Tesla,) | $355 | 325.51 | 16.13 | 4.67% | 1.41% | 25.50% |

O Jogo Longo Ainda Vence — Mas o Tamanho da Posição Importa
A boa notícia: se uma correção vier, o S&P 500 já provou várias vezes que consegue se recuperar até das volatilidades mais severas. Desde o início de 1999 — bem quando os valuations começaram a explodir rumo à bolha — o índice ainda entregou retornos totais de quase 1.000%.
Cenário Otimista: A monetização da IA acelera, as hyperscalers atingem o break-even em 24 meses e o crescimento dos lucros justifica os múltiplos atuais. A concentração se desfaz gradualmente conforme outros setores recuperam terreno.
Cenário Pessimista: A receita de IA decepciona, o capex é baixado e um reset de valuation arrasta o índice 20–35% para baixo — com as 10 maiores sofrendo o maior impacto.
Cenário Base: Movimento lateral com drawdowns periódicos de 5–10%, recompensando quem faz preço médio e rebalanceia em vez de correr atrás de momentum.
Investidores de longo prazo têm mais a ganhar independentemente do que os próximos anos reservam. Continuar investido — e diversificado — tem sido historicamente a forma mais confiável de proteger um portfólio. ⚖️
