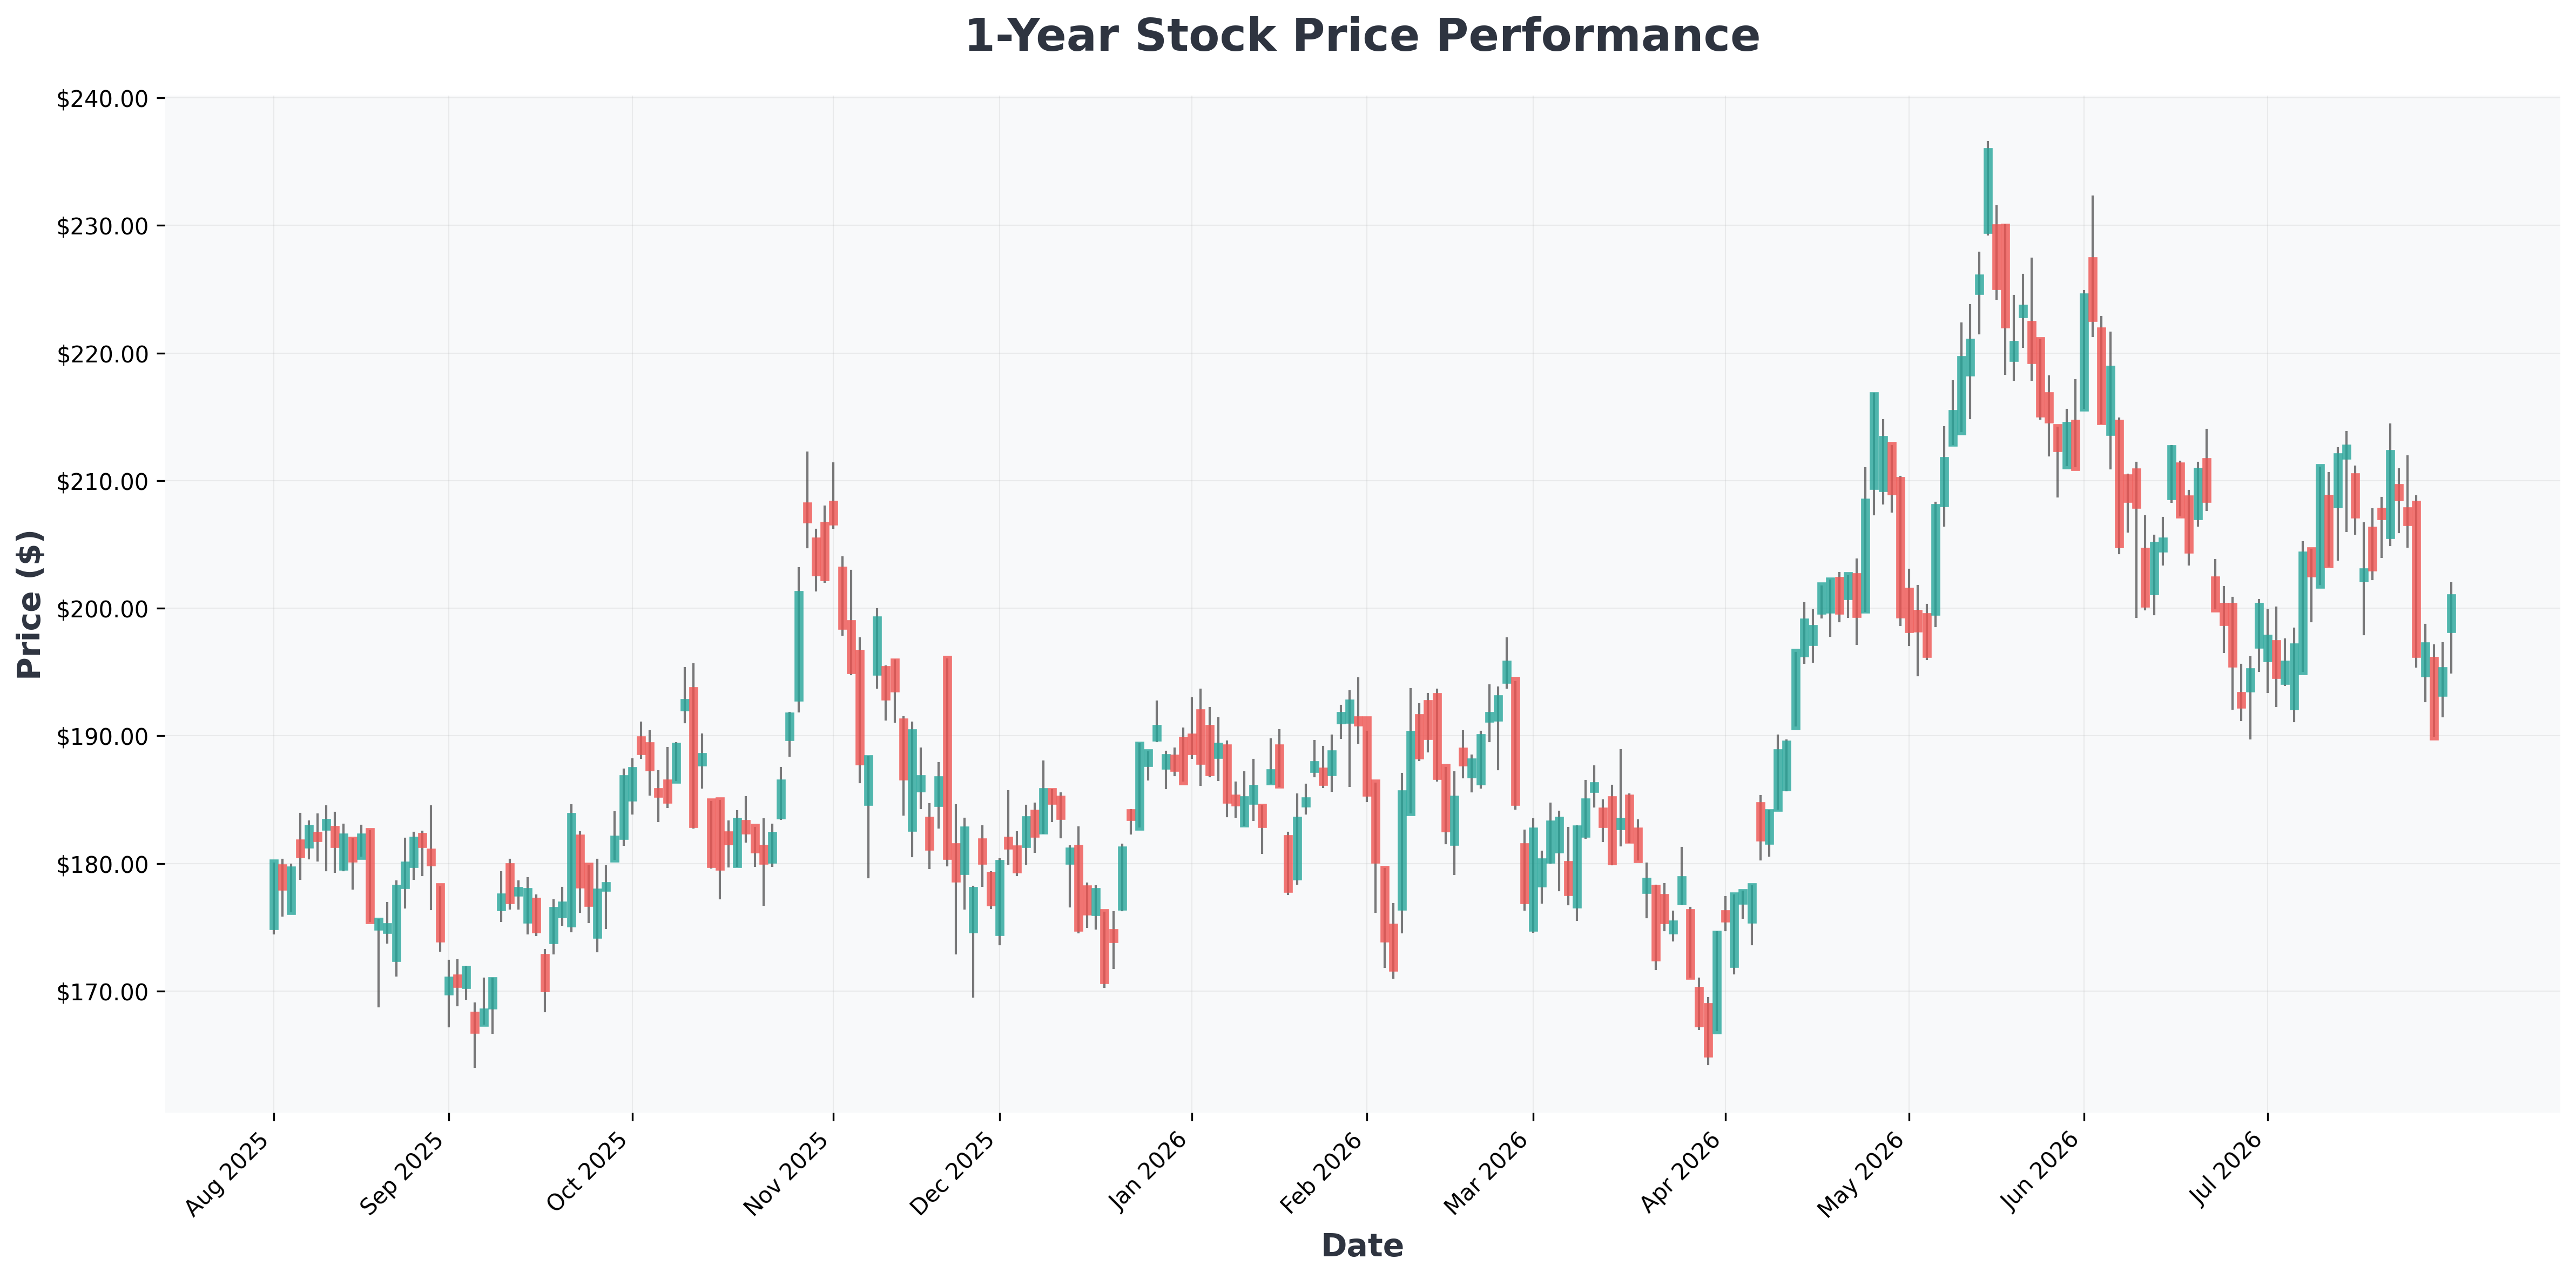
Durante a maior parte de 2025, a Nvidia (NASDAQ: NVDA) foi a rainha indiscutível do mercado, surfando a onda da IA para se tornar a empresa mais valiosa do mundo. Mas a coroa escorregou. A Apple (NASDAQ: AAPL) voltou com tudo, subindo 27% nos últimos três meses enquanto a Nvidia caiu 8%. Agora, a pergunta crítica é: isso é apenas um mergulho temporário ou o começo de uma correção mais profunda para a gigante dos chips de IA? 🚨

O Lado Otimista: Por Que os Altos Gastos com IA São um Sinal Verde para a Nvidia 🚀
Apesar da queda recente das ações, os fundamentos da Nvidia permanecem robustos. O principal motor é o gasto de capital implacável de hyperscalers como Alphabet e Amazon, que planejam investir cerca de US$ 200 bilhões em infraestrutura de IA somente em 2026. Isso é um vento a favor massivo para a Nvidia, que continua sendo o padrão ouro em aceleradores de IA.
- A Jogada da 'Pá e Picareta': Cada dólar gasto pela Amazon ou Alphabet em data centers de IA é uma potencial fonte de receita para a Nvidia. Mesmo que essas empresas projetem seus próprios chips, elas ainda dependem das GPUs de ponta da Nvidia para oferecer as soluções de nuvem mais poderosas.
- A Grande Visão do CEO: Jensen Huang projetou que os gastos totais com IA podem chegar a US$ 1 trilhão no próximo ano e até US$ 4 trilhões até o final da década. Ele espera que a Nvidia gere US$ 1 trilhão em receita de 2025 a 2027, impulsionada apenas pelas linhas de chips Blackwell e Rubin.
Embora o mercado esteja nervoso, esses compromissos de bilhões de dólares dos principais clientes são o sinal mais forte de que o boom da IA está longe de acabar. O mercado está focado no cenário do 'e se', mas o cenário do 'como está' mostra a Nvidia no centro de uma revolução tecnológica.
Essa divergência de opinião está criando um debate acalorado no mercado. Vamos analisar os dois lados da moeda.
O Lado Pessimista: Expectativas de Crescimento São um Jogo Perigoso 🐻
A principal razão para a queda das ações da Nvidia não é a falta de negócios; é o medo de uma desaceleração no crescimento. A ação é negociada a 19 vezes as vendas dos últimos 12 meses, um prêmio que precifica uma execução impecável.
- A Lei dos Grandes Números: À medida que a base de receita da Nvidia se torna enorme, manter a mesma taxa de crescimento percentual torna-se matematicamente mais desafiador. Qualquer sinal de desaceleração, mesmo que seja de um crescimento astronômico de 90% para um ainda massivo de 60%, pode assustar os investidores e desencadear um ajuste de valuation.
- Sentimento do Mercado: O mercado está atualmente precificando preocupações sobre a longevidade do ciclo de IA. Esse medo é palpável e pode levar a vendas massivas impulsionadas pelo sentimento, que têm pouco a ver com o desempenho dos negócios no dia a dia.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| NVDA (NVIDIA) | $201 | 30.79 | 24.88 | 114.29% | 65.60% | 85.20% |
| AAPL (Apple) | $309 | 35.47 | 42.55 | 148.75% | 32.62% | 16.40% |
| AMZN (Amazon.com,) | $272 | 21.83 | 6.61 | 30.56% | 13.69% | 19.60% |
| GOOGL (Alphabet) | $356 | 17.86 | 7.00 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $357 | 17.89 | 7.01 | 48.68% | 34.03% | 24.20% |

Análise de Cenário: O Que Vem a Seguir para as Ações da NVDA?
| Cenário | Probabilidade | Impacto na Ação da NVDA | Gatilho Principal |
|---|---|---|---|
| Cenário Otimista | 40% | Recuperação para a Máxima Histórica ($236+) | Hyperscalers anunciam orçamentos de IA ainda maiores, e a Nvidia reporta um trimestre estelar com guidance que esmaga as estimativas. |
| Cenário Base | 40% | Consolidação ($180 - $210) | Os gastos com IA permanecem fortes, mas estáveis. O crescimento da Nvidia desacelera, mas permanece saudável, levando a um período de negociação lateral enquanto o mercado digere sua nova avaliação. |
| Cenário Pessimista | 20% | Teste do Suporte Chave ($164) | Um grande cliente de IA escala ou atrasa publicamente seus planos de gastos, ou um concorrente lança um chip significativamente melhor ou mais barato. |
Conclusão Final: O outlook de curto prazo para a Nvidia está nublado por preocupações com valuation e nervosismo macro. No entanto, a tese de longo prazo, apoiada por enormes investimentos de capital das maiores empresas de tecnologia do mundo, permanece intacta. Os investidores devem se preparar para a volatilidade e focar na execução da empresa nos próximos trimestres. Este pullback recente pode ser uma oportunidade, mas apenas para aqueles com alta tolerância ao risco e um horizonte de longo prazo.
