As Magnificent Seven ganharam um novo rótulo: "barata" 💸
As Magnificent Seven — Apple, Amazon, Alphabet, Meta, Microsoft, Nvidia e Tesla — foram o motor da alta do S&P 500 nos últimos anos. Cada uma domina seu setor, e a maioria está diretamente ligada à explosão da inteligência artificial.
O senso comum diz que essas ações deveriam estar caríssimas depois de anos de ganhos expressivos. Mas a realidade é outra. Os lucros cresceram ainda mais rápido que os preços, e uma delas — a Nvidia (NASDAQ: NVDA) — hoje aparece como a mais barata do grupo.
Com cerca de 23x o lucro projetado, a Nvidia negocia abaixo da Meta, que por anos foi considerada a "barganha" das Mag Seven. Para quem busca um vencedor de longo prazo em IA, esse é o tipo de janela que não aparece todo dia. 🚨

Por que o motor de crescimento da Nvidia não desacelera
A dominância da Nvidia está nas GPUs — os chips que alimentam o treinamento e a inferência de modelos de IA. Essa liderança se traduziu em números impressionantes: receita e lucro crescendo em dois e três dígitos trimestre após trimestre, chegando recentemente a US$ 96 bilhões e US$ 59 bilhões, respectivamente.
Mas a história está evoluindo. Com a IA migrando de chatbots para IA agêntica — sistemas que executam tarefas em múltiplas etapas e resolvem problemas reais —, o perfil de demanda muda. A Nvidia está se posicionando no centro dessa transição ao entrar no mercado de CPUs standalone, um segmento que a empresa estima valer US$ 200 bilhões.
A companhia espera US$ 20 bilhões em receita de CPU só neste ano com o lançamento dos primeiros chips. É uma segunda curva de crescimento empilhada sobre o império das GPUs — exatamente o tipo de opcionalidade que sustenta valuations elevados no longo prazo.
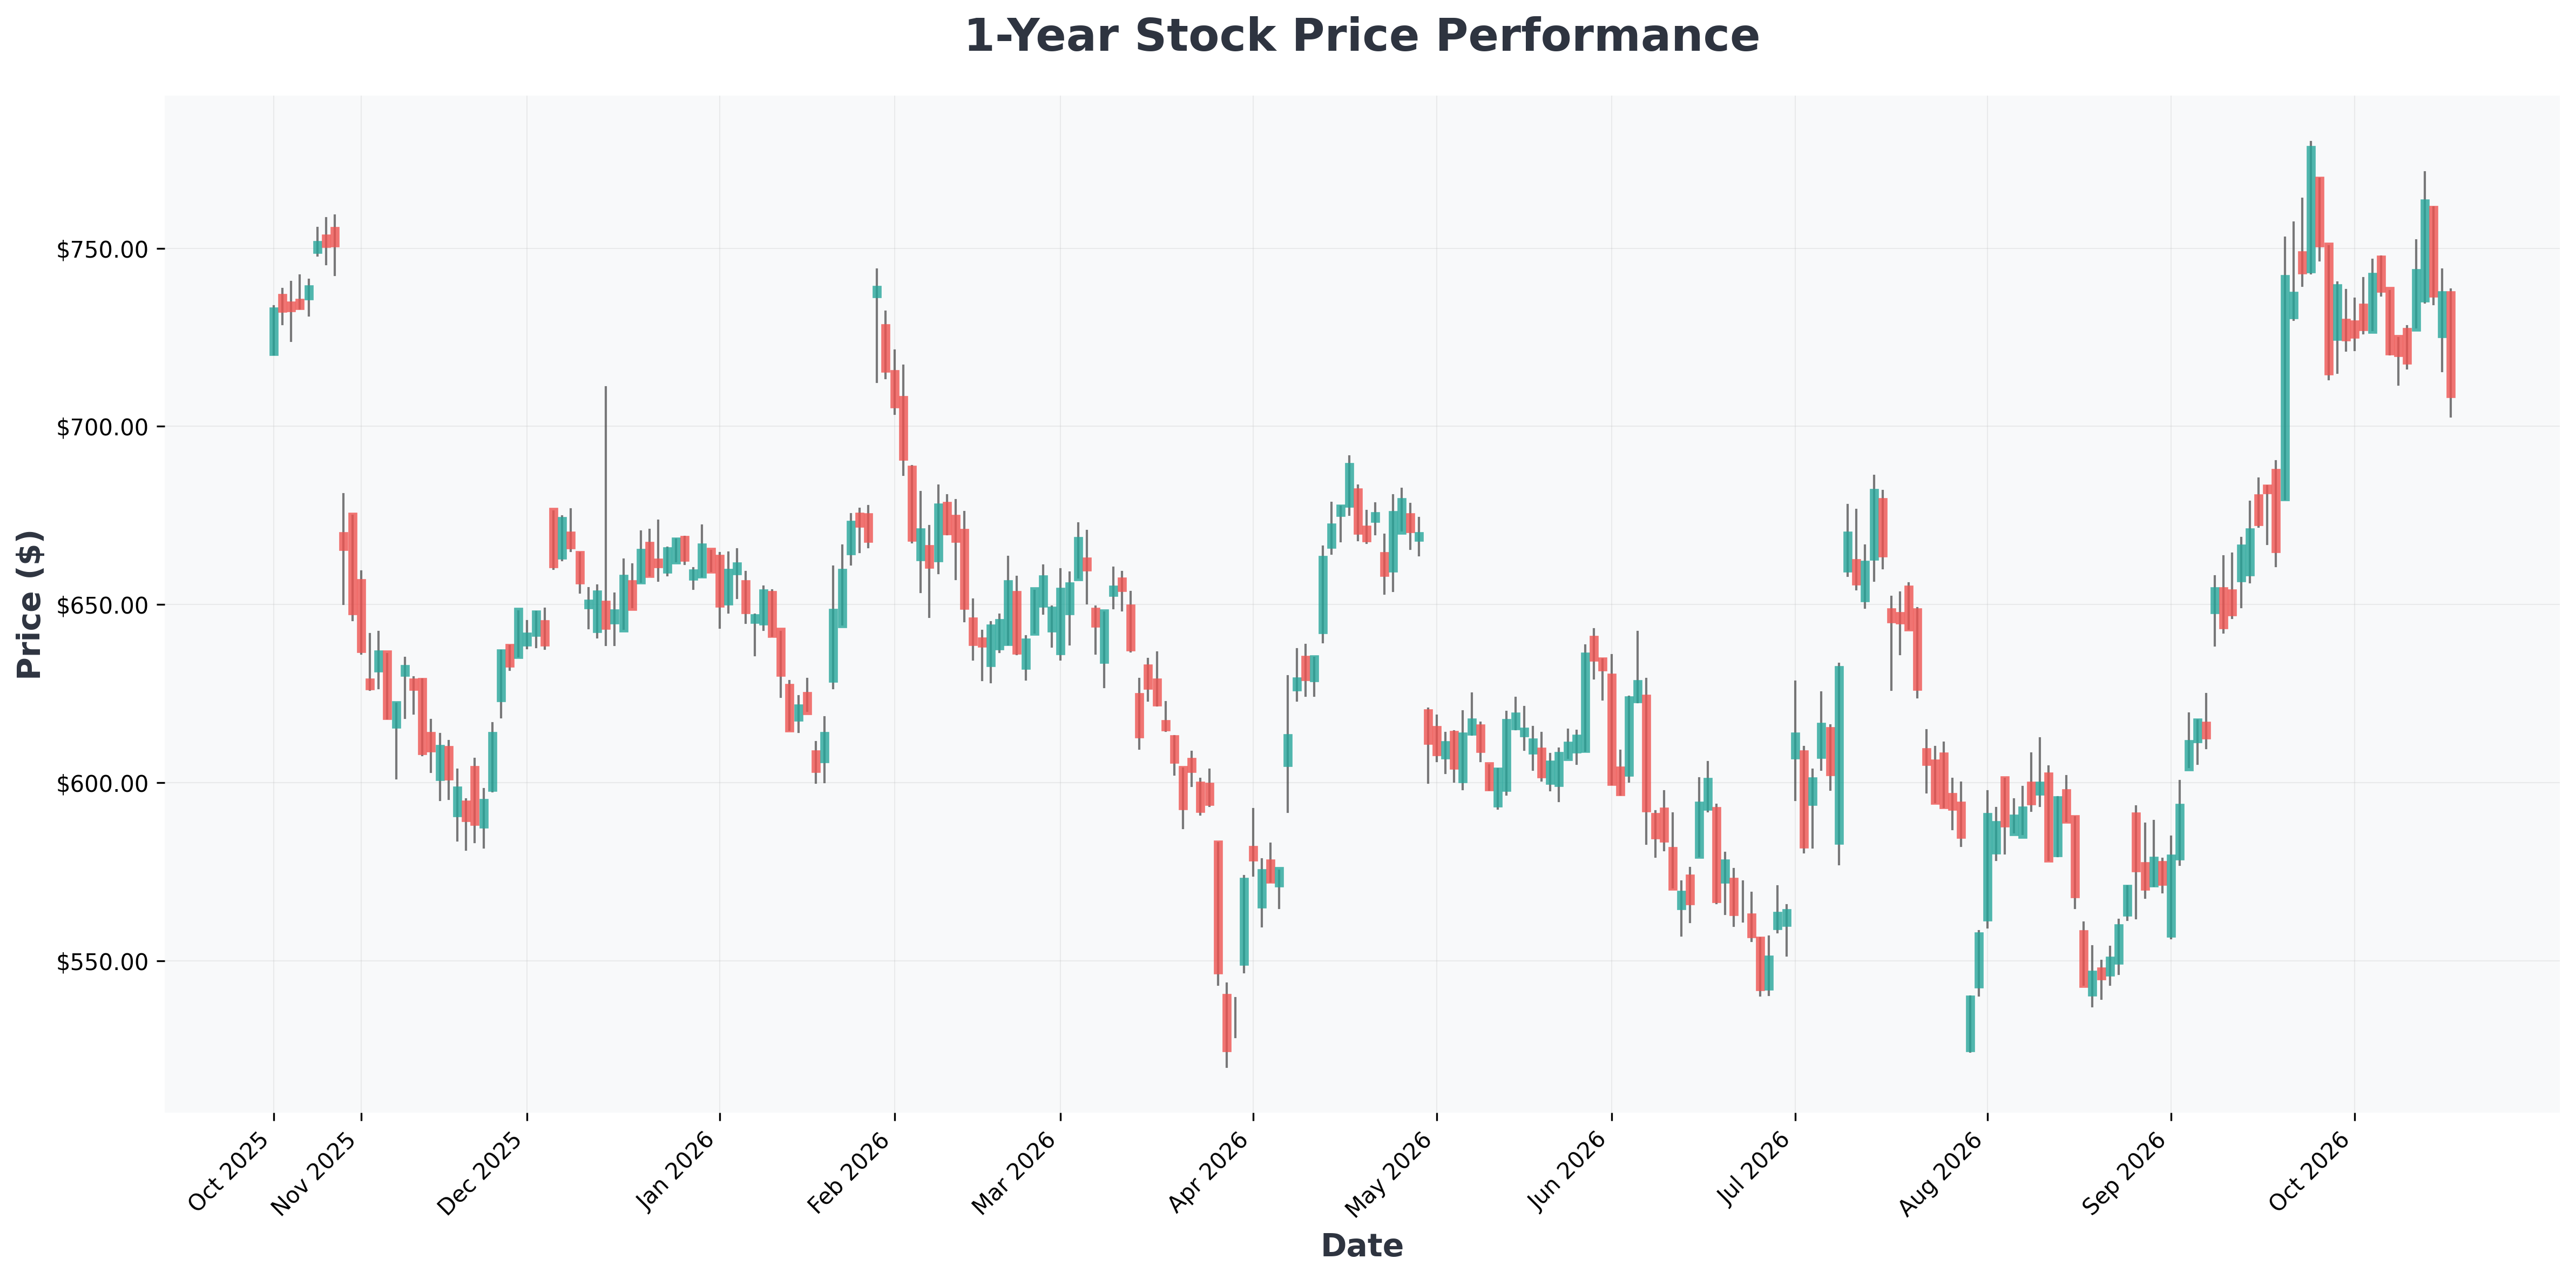
Nota técnica: a NVDA tem encontrado suporte recorrente próximo à média móvel de 50 dias nas correções do último ano, sinal de acumulação institucional nas quedas — padrão que vale acompanhar se a volatilidade voltar.
É aqui que o mercado se divide. Os touros veem uma entrada geracional; os ursos avisam que o trade de IA está amadurecendo. Veja o debate:

A matemática do valuation por trás da oportunidade
Vamos colocar os números em perspectiva. Um P/L projetado de ~23x é notável para uma empresa crescendo receita em três dígitos. Historicamente, a NVDA negociou com prêmio sobre pares — frequentemente 35x-40x o lucro projetado nos picos de euforia da IA. O múltiplo atual está perto da mínima da própria faixa de cinco anos.
| Métrica | Nvidia | Média das Mag Seven |
|---|---|---|
| P/L projetado | ~23x | ~30x |
| Retorno em 5 anos | +900% | Varia |
| Margem bruta | 74,7% | ~50-70% |
| Valor de mercado | US$ 5,16 tri | — |
| Dividend yield | 0,24% | ~0,5% |
A leitura: a Nvidia está precificada como uma tech madura, mas crescendo como startup. Essa diferença é a oportunidade. 📈
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $343 | 39.39 | 46.67 | 148.75% | 32.62% | 16.40% |
| AMZN (Amazon.com,) | $250 | 20.11 | 4.89 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $337 | 16.90 | 6.62 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $341 | 17.09 | 6.69 | 48.68% | 34.03% | 24.20% |
| META (Meta) | $709 | 26.73 | 6.92 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $529 | 29.47 | 8.88 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $214 | 27.07 | 22.58 | 117.21% | 66.24% | 105.90% |
| TSLA (Tesla,) | $355 | 328.44 | 16.13 | 4.67% | 1.41% | 25.50% |

Cenários: touro vs. urso
Cenário otimista 🐂
- Adoção da IA agêntica acelera, puxando demanda por CPU e GPU ao mesmo tempo.
- Meta de US$ 20 bi em CPUs é superada, criando nova narrativa de crescimento.
- P/L projetado re-ratings para 30x conforme visibilidade de lucros melhora.
Cenário pessimista 🐻
- Ciclo de capex em IA esfria enquanto hyperscalers digerem investimentos anteriores.
- Pressão competitiva de ASICs customizados (TPU do Google, Trainium da Amazon) corrói share de GPUs.
- Múltiplo comprime ainda mais se o crescimento desacelerar abaixo de 50%.
Conclusão
A Nvidia não é barata em termos absolutos — mas, relativamente ao seu crescimento e à própria história, é possivelmente o ponto de entrada mais atrativo em anos. Para investidores com horizonte de vários anos, o risco/retorno está favorável. Só dimensione a posição com responsabilidade: até grandes empresas corrigem forte quando o sentimento vira.
