A ameaça que ninguém em Wall Street quer nomear 🚨
Quando o assunto é concorrência da Nvidia (NASDAQ: NVDA), todo mundo aponta para Broadcom (NASDAQ: AVGO) e AMD (NASDAQ: AMD). Só que nenhuma das duas está posicionada para realmente quebrar o domínio da Nvidia em data centers acelerados por IA.
O perigo real é bem mais desconfortável de discutir: os maiores clientes da Nvidia são também o maior risco de longo prazo.
Amazon, Microsoft e Meta representam uma fatia gigantesca da receita de data center da Nvidia — e cada uma delas está construindo seu próprio silício de IA. Isso é risco estrutural, não manchete passageira.

Por que Broadcom e AMD não são a verdadeira ameaça
Vamos limpar o ruído primeiro. 📌
- GPUs Instinct da AMD são mais baratas, mas competem pelo mesmo espaço de compute de propósito geral. A AMD pode até morder participação, mas não substitui o ecossistema da Nvidia (CUDA, stack de software, lock-in de desenvolvedores) da noite para o dia.
- Broadcom joga outro jogo — ASICs customizados para hyperscalers. Isso é complementar ao negócio de GPUs de propósito geral da Nvidia, não canibaliza diretamente.
As duas podem coexistir com a Nvidia dentro do rack de um hyperscaler. A matemática muda, porém, quando o hyperscaler decide fabricar o chip sozinho.
O stack de silício próprio já está rodando
- Amazon: Inferentia2 para inferência, Trainium para treino e inferência.
- Microsoft: Maia 200 já implantado, Maia 300 supostamente a caminho — com conversas sobre venda externa no radar.
- Meta: Quatro gerações do programa MTIA entregues em apenas dois anos.
Nenhum desses chips vai superar as GPUs topo de linha da Nvidia. Não é esse o ponto. O ponto é que cada rack preenchido com chip próprio é um rack que a Nvidia não fatura.
É aqui que o mercado se divide. Veja como os dois lados estão enxergando isso agora:

A matemática de margem que deveria preocupar os bulls da NVDA
As margens brutas extraordinárias da Nvidia — historicamente acima de 70% nos últimos trimestres — nunca foram uma característica permanente do setor de semicondutores. Foram produto de uma condição específica: demanda insaciável encontrando oferta restrita.
Essa condição está começando a mudar.
| Fator | Cenário 2023–2024 | Cenário 2025–2026 |
|---|---|---|
| Oferta de GPUs de IA | Severamente restrita | Afrouxando gradualmente |
| Chips próprios dos hyperscalers | Protótipos iniciais | Escala de produção |
| Poder de precificação Nvidia | Máximo | Sob pressão |
| Trajetória de margem bruta | Expandindo | Estabilizando / comprimindo |
| Concentração de clientes | Alta | Ainda alta — mas com autossuprimento |
Uma leitura técnica que vale acompanhar
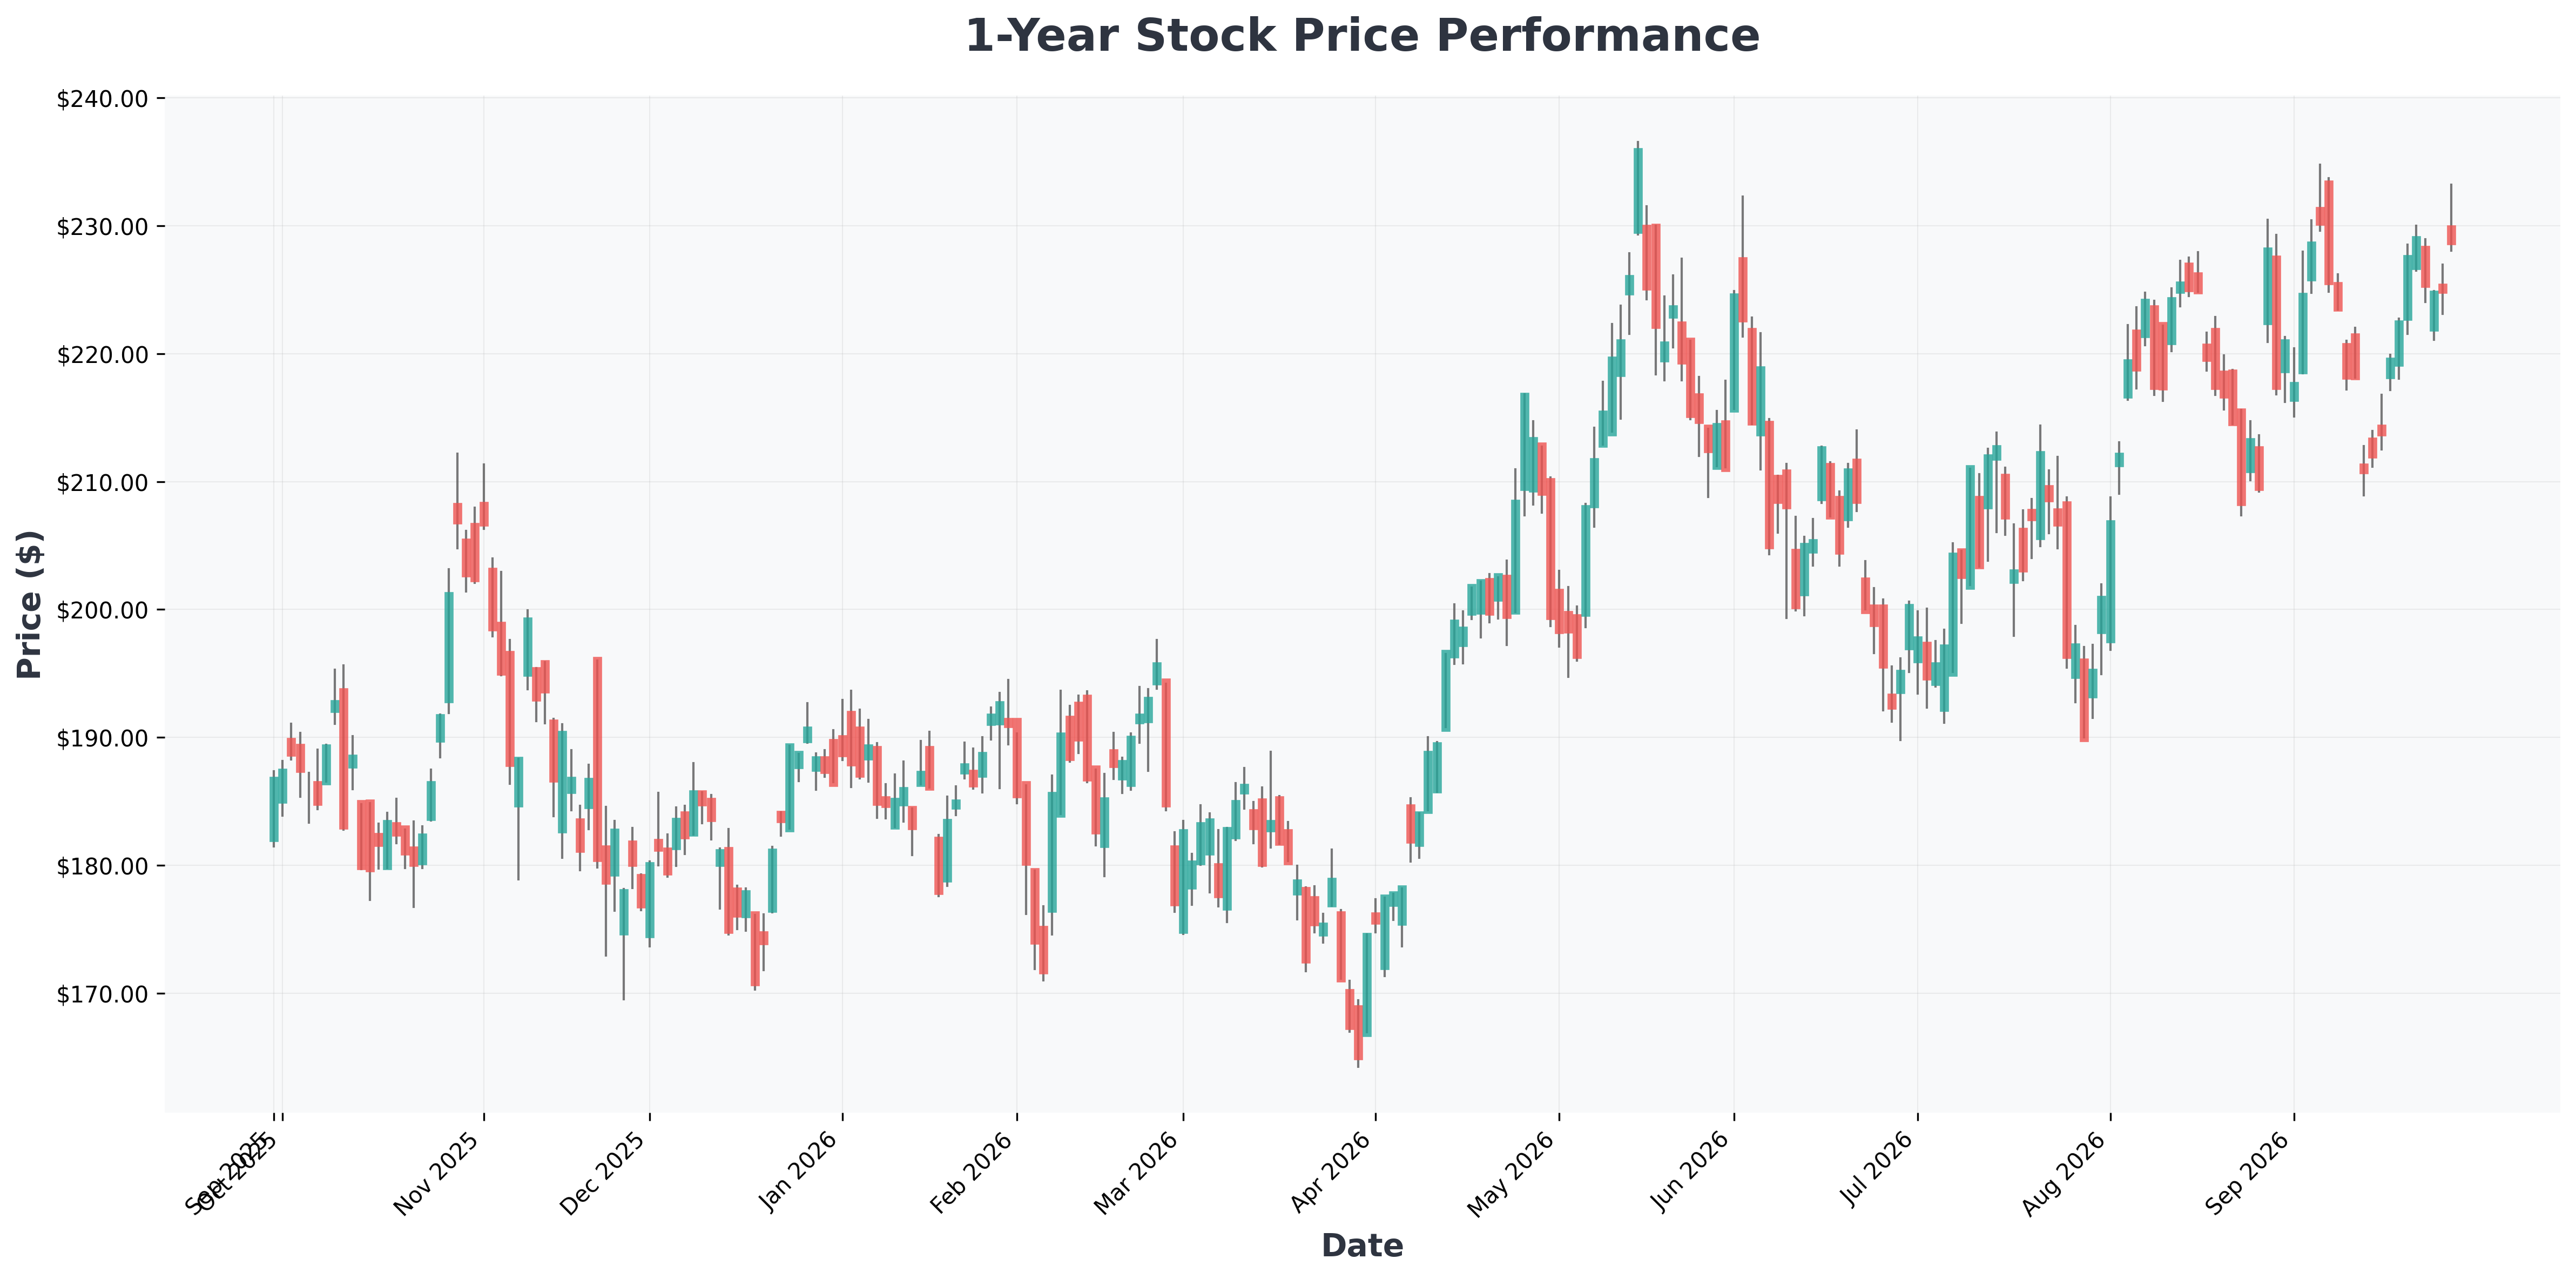
No gráfico, a NVDA vem oscilando em torno da média móvel de 50 dias enquanto a tendência de 200 dias segue inclinada para cima — um padrão clássico de consolidação que costuma anteceder rompimento ou quebra. Se o papel perder a média de 200 dias com volume crescente junto de qualquer comentário de capex dos hyperscalers, seria um sinal relevante de que o mercado está começando a precificar normalização de margem.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $608 | 156.19 | 14.75 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $247 | 19.84 | 4.82 | 30.56% | 13.69% | 19.60% |
| AVGO (Broadcom) | $355 | 45.76 | 17.01 | 44.25% | 54.31% | 85.50% |
| META (Meta) | $739 | 27.83 | 7.21 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $509 | 28.40 | 8.54 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $227 | 28.69 | 23.96 | 117.21% | 66.24% | 105.90% |

Cenários: para onde isso vai agora
Cenário Bull 🐂
- Chips próprios dos hyperscalers cobrem apenas inferência; treino segue firme no território da Nvidia.
- Crescimento de demanda por IA supera qualquer substituição por autossuprimento.
- Cadência anual de novos chips da Nvidia mantém o gap de performance largo o suficiente para que silício próprio continue sendo jogada de custo, não de capacidade.
- Margens brutas se sustentam acima de 70% no próximo ano fiscal.
Cenário Bear 🐻
- Microsoft começa a vender o Maia 300 externamente, abrindo uma segunda fonte real para compute de IA em hyperscale.
- Amazon e Meta migram agressivamente cargas de inferência — o segmento de maior volume — para silício próprio.
- Oferta afrouxa mais rápido do que a demanda cresce, e o poder de precificação da Nvidia esvazia.
- Margem bruta comprime para a casa dos 60% baixos a médios, forçando reset de múltiplo mesmo com receita crescendo.
Conclusão
A Nvidia não está perdendo para a Broadcom. Não está perdendo para a AMD. O risco lento e estrutural é que seus melhores clientes simplesmente parem de ser clientes — e esse é o tipo mais difícil de concorrência de se antecipar. Investidores deveriam acompanhar as calls de capex dos hyperscalers e divulgações sobre silício próprio muito mais de perto do que qualquer lançamento de concorrente.
