Nvidia: US$ 150 Bilhões e Ainda Parece Pouco? 💸
A Nvidia fez história com um programa de recompra de US$ 150 bilhões, o maior de todos os tempos. Mas o mercado reagiu com um bocejo. Por quê? Para uma empresa que gera US$ 134 bilhões em fluxo de caixa livre, isso é apenas 2% do valor de mercado. Os investidores estão entediados com o "show" do CEO Jensen Huang e começam a precificar riscos que vão além da simples ciclicidade. Neste mergulho profundo, destrinchamos a história por trás da recompra, o lançamento silencioso do framework de segurança de IA e a explosão das IPOs de defesa. 🔥

O Risco do Financiamento Circular e a Cortina de Fumaça da IA 🚨
Enquanto a recompra roubava os holofotes, a Nvidia lançou discretamente o OpenShell, um framework de segurança open-source, e o Sentry, um watchdog de hardware. Não é caridade: é uma forma de reduzir a barreira de risco para adoção empresarial antes que os reguladores ajam. Mas a maior preocupação é o financiamento circular. O balanço da Nvidia está profundamente interligado com seus clientes—eles têm mais de US$ 20 bilhões em compromissos de aluguel de data centers e participações massivas em startups de IA. Se a construção de infraestrutura de IA desacelerar, esse castelo de cartas pode tremer. Além disso, as hyperscalers estão depreciando GPUs em ciclos agressivos de 3-5 anos. Se as GPUs mais antigas se mostrarem "boas o suficiente" para 80% das cargas de inferência, o ciclo de upgrades da Nvidia pode cair de um penhasco. 😱
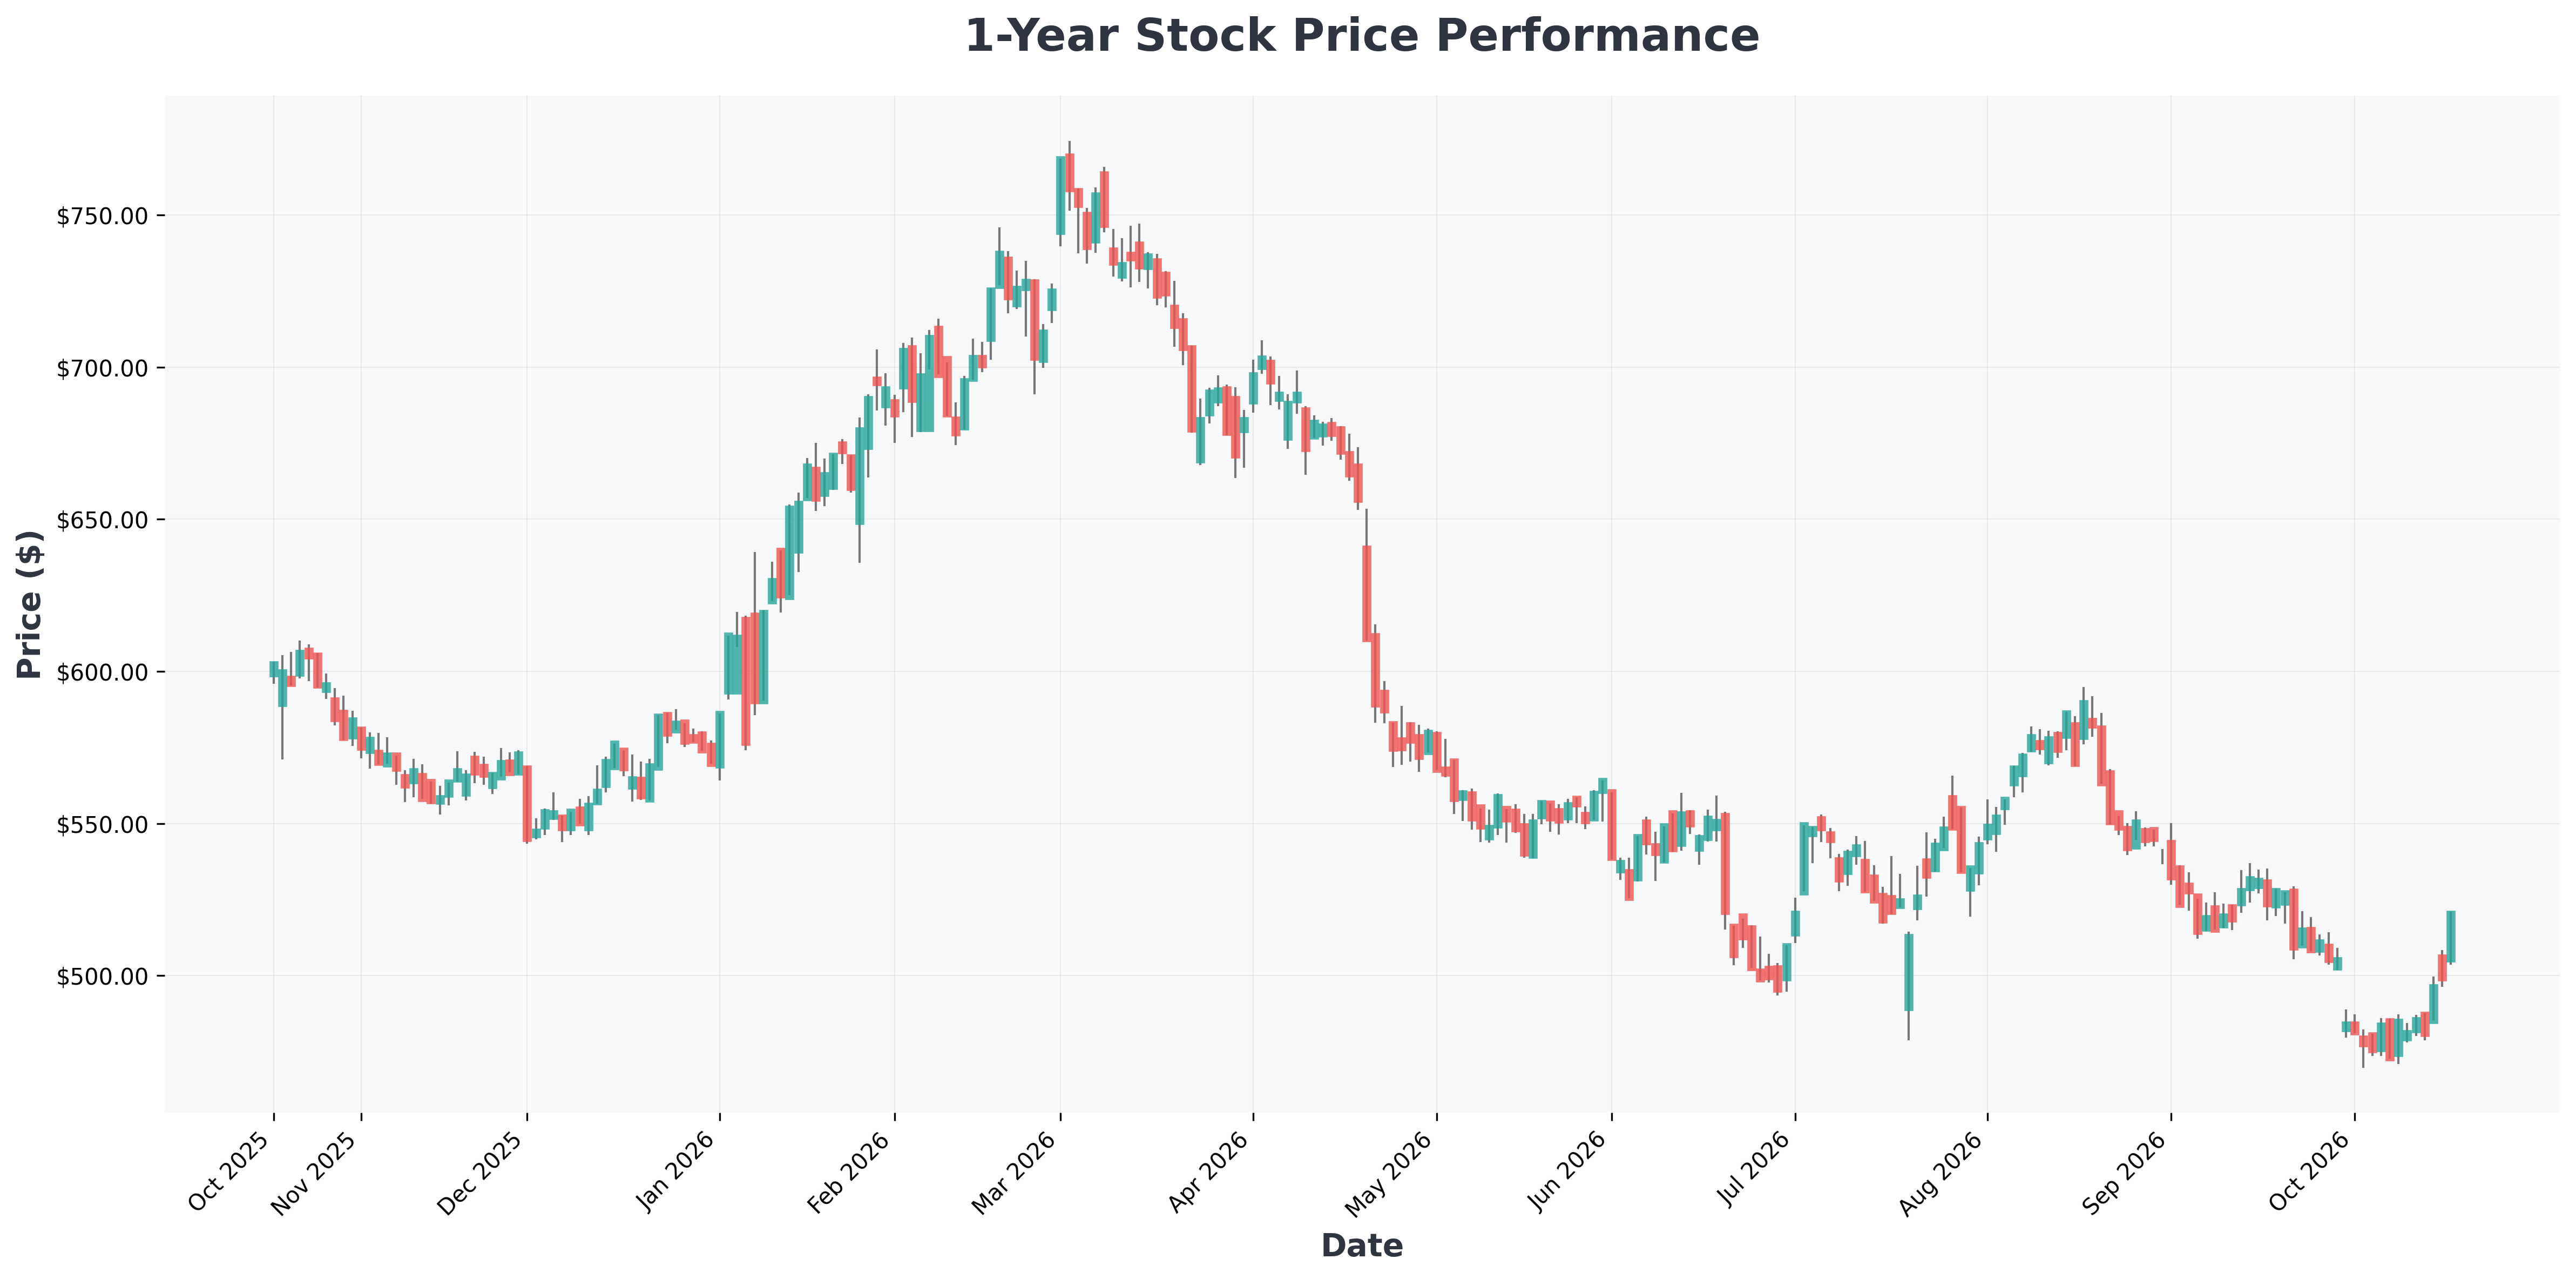
O mercado está dividido sobre se a recompra da Nvidia é um golpe de mestre ou um sinal de desespero. Veja o que os touros e ursos estão dizendo:

Tecnologia de Defesa: A Próxima Fronteira das SPACs? 🛡️
A Nvidia não é a única história. A indústria de defesa está passando por uma mudança massiva. Empresas como a REDLattice (abrindo capital via SPAC) e a Anduril lideram uma nova onda de tecnologia de defesa. Mas cuidado: o Pentágono não abre as portas facilmente para os "garotos do Vale do Silício". Dicas de due diligence:
- Procure os "Primes": Empresas com acesso direto a contratos do Pentágono (Lockheed, Northrop) são os gatekeepers.
- Clearances de Segurança: Sem uma força de trabalho com autorizações, você não pode nem fazer uma demo da sua tecnologia.
- Cuidado com a "Tech Única": Muito do melhor P&D é classificado e já está dentro dos grandes contratados.
Tabela Comparativa: Defesa Tradicional vs. Nova Tech de Defesa
| Característica | Primes Tradicionais | Nova Tech de Defesa (ex: Anduril) |
|---|---|---|
| Crescimento | Similar a utilities | Alto potencial de crescimento |
| Transparência | Baixa (Classificado) | Alta (Movida a hype) |
| Acesso | Direto ao Pentágono | Precisa navegar a burocracia |
| Risco | Baixo, estável | Alto, resultados binários |
Insight de Backtesting: Historicamente, SPACs de tech de defesa têm desempenho inferior 12 meses após a fusão devido a atrasos na adjudicação de contratos. Fique de olho nos prazos de reconhecimento de receita. ⏳
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| AXON (Axon) | $390 | 161.95 | 8.63 | 6.22% | 5.17% | 35.30% |
| KLAR (Klarna) | $13 | 0.00 | 2.02 | -4.29% | 2.97% | 26.60% |
| LMT (Lockheed) | $552 | 20.35 | 14.48 | 89.17% | 11.96% | 10.50% |
| NOC (Northrop) | $520 | 16.52 | 4.13 | 26.96% | 11.60% | 5.10% |
| NVDA (NVIDIA) | $214 | 27.07 | 22.58 | 117.21% | 66.24% | 105.90% |
| RKLB (Rocket) | $51 | 0.00 | 8.71 | -7.92% | -24.57% | 62.00% |

Análise de Cenários: Touro vs. Urso 🐂🐻
Melhor Cenário (Bull) 📈
- A recompra da Nvidia se prova um piso para a ação, e o framework de segurança de IA acelera a adoção empresarial.
- IPOs de tech de defesa como a Anduril escalam com sucesso, trazendo capital fresco para o setor.
- Nota Técnica: O RSI da Nvidia está neutro; um rompimento acima de US$ 130 pode sinalizar uma nova tendência de alta.
Pior Cenário (Bear) 📉
- Os gastos de capital em IA desaceleram, expondo os riscos do financiamento circular.
- O crescimento da Nvidia estagna, e a compressão do P/L continua.
- SPACs de tech de defesa falham em entregar as promessas de receita, azedando o sentimento.
Conclusão: A Nvidia ainda é uma potência, mas o dinheiro fácil já foi feito. A recompra de US$ 150 bilhões é um curativo, não uma cura. Investidores devem focar na sustentabilidade do fluxo de caixa livre e nos riscos reais do financiamento circular. Quanto à tech de defesa, ande com cuidado—o Pentágono é um cliente difícil. 🎯
