As Magnificent Seven, Revisitadas 🔥
O termo "Magnificent Seven" — cunhado pelo analista do BofA Michael Hartnett em 2023 — descrevia um grupo intocável de gigantes da tecnologia: Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta e Tesla. Dois anos depois, o grupo se fragmentou. Amazon, Microsoft e Tesla ficaram para trás do S&P 500 nos últimos doze meses, enquanto Nvidia e Alphabet seguem subindo.
Mas aqui está a armadilha em que a maioria dos investidores pessoa física cai: assumir que os vencedores são as compras e os retardatários são as vendas. Essa lógica está invertida. Depois de rodar os números, consigo montar um caso altista crível para seis das sete. Existe exatamente uma que eu evitaria ativamente — ou venderia se já tivesse na carteira.
Essa é a Microsoft (NASDAQ: MSFT).
⚠️ Isso não é uma condenação total da empresa. É um argumento de valuation e risco de execução. Leia até o fim antes de apertar o botão de venda.

Por Que Justamente a Microsoft? 🤔
Vamos começar pelo que os touros estão apontando. No trimestre encerrado em junho, a Microsoft reportou crescimento de receita de 18% ano a ano, puxado por 43% de crescimento na Azure — o segmento onde a receita de IA é contabilizada. Os dois números superaram o consenso. A gestão projeta 45% de crescimento em IA neste trimestre, com um backlog de US$ 678 bilhões em contratos esperando para serem reconhecidos.
Impressionante na superfície. Mas cave uma camada mais fundo e o quadro fica turvo.
O Backlog É Uma Faca de Dois Gumes
Esse backlog de US$ 678 bilhões só vale o quanto a Microsoft conseguir entregar. O hardware de data center para IA está escasso, e os preços continuam subindo. Cada dólar dessa receita contratada carrega uma estrutura de custo incerta. Se os custos de entrega dispararem, quem absorve o golpe são os acionistas — não os clientes que já assinaram.
O Teto do Copilot nas Empresas
A Microsoft reporta 30 milhões de usuários pagantes do Copilot na versão profissional, com preço entre US$ 21 e US$ 38 por mês. Sólido, mas não o sucesso estrondoso que a tese altista exige. As empresas estão fazendo uma pergunta simples: por que pagar pelo Copilot se ChatGPT, Gemini e Claude oferecem capacidade comparável — muitas vezes de graça? A integração com o Office é um fosso, mas fossos se erodem.
Enquanto isso, o Windows continua perdendo relevância conforme dispositivos móveis substituem PCs, e a receita do Xbox caiu 10% no último trimestre após uma queda de 5% no trimestre anterior. A história de diversificação está se esvaziando.
Wall Street está dividida sobre a Microsoft agora. Veja como os dois lados estão enquadrando o argumento:

Os Números Por Trás da Preocupação 📊
| Métrica | Valor | Sinal |
|---|---|---|
| Market Cap | US$ 3,8T | Prêmio de mega-cap já precificado |
| Preço Atual | US$ 516,17 | Perto da máxima de 52 semanas de US$ 553,72 |
| Faixa 52 Semanas | US$ 349,20 – US$ 553,72 | Amplitude = alta volatilidade |
| Margem Bruta | 67,94% | Forte, mas pressão de capex em IA à frente |
| Dividend Yield | 0,71% | Colchão de renda insignificante |
| Crescimento Azure (trim. junho) | +43% YoY | Beat no headline |
| Receita Xbox | -10% QoQ | Segmento deteriorando |
Contexto Técnico 🔍
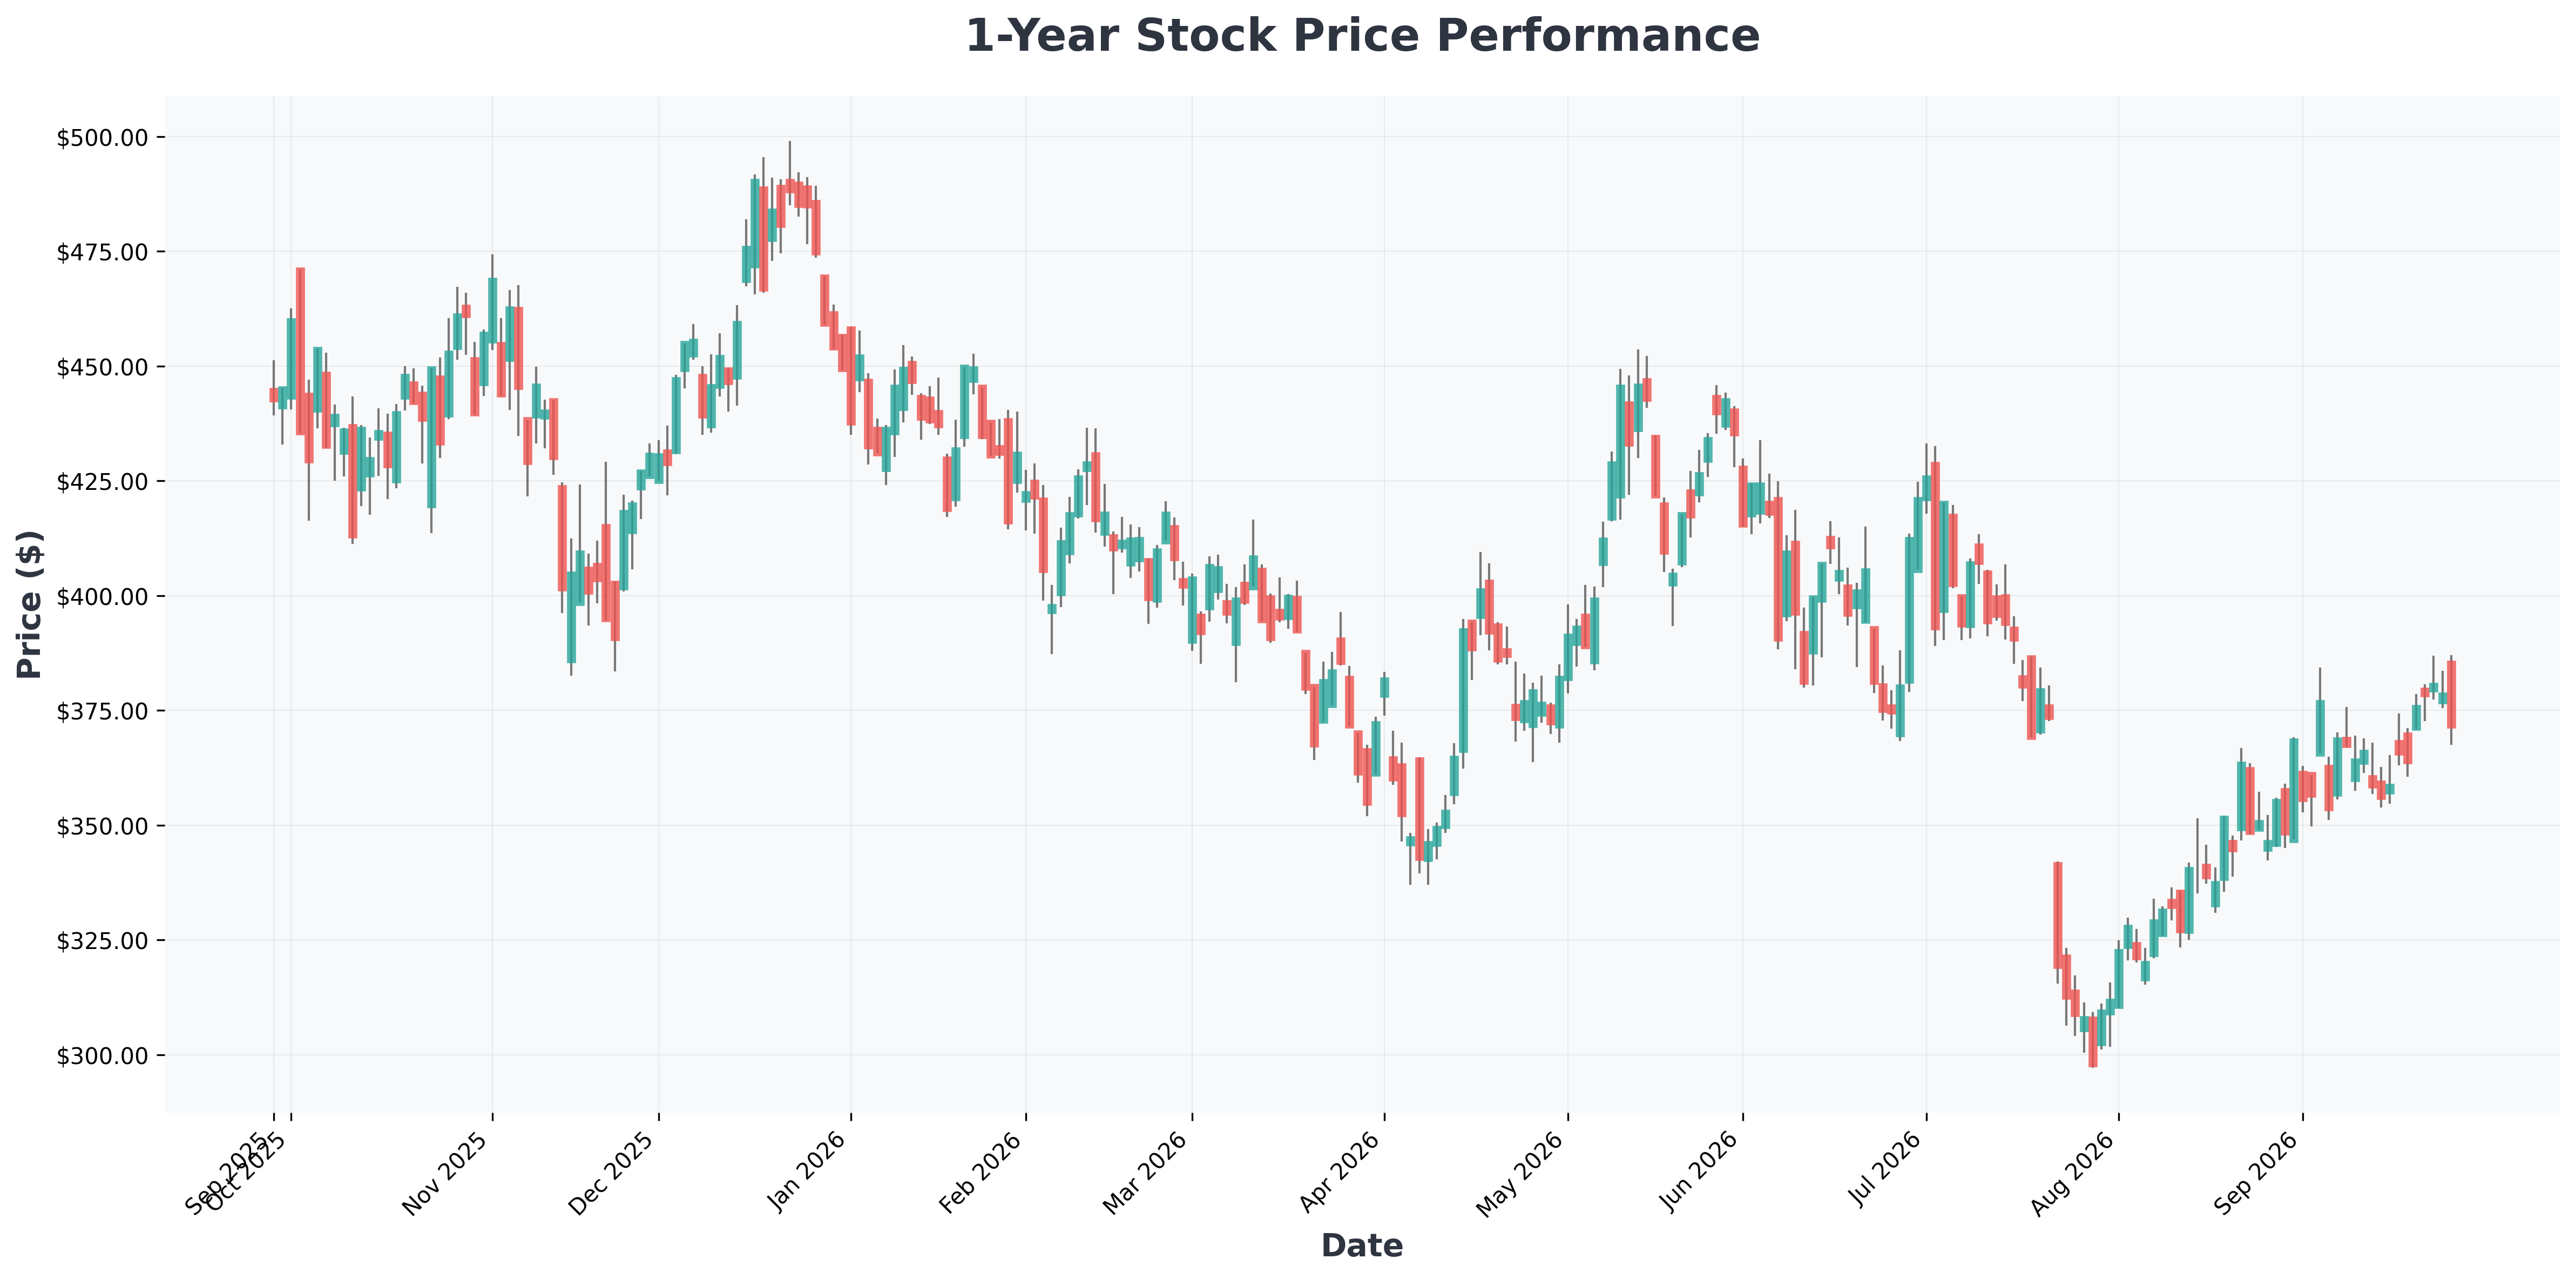
No gráfico, a MSFT está operando no terço superior da faixa de 52 semanas, mas falhou em recuperar a máxima de US$ 553,72 em múltiplas tentativas — uma clássica estrutura de topos descendentes que frequentemente precede consolidação. A zona de suporte de US$ 497 (mínima recente) é a primeira linha de defesa; um rompimento limpo abaixo dela abriria caminho para a região de US$ 450–470. Historicamente, mega-caps de tecnologia que estagnam após uma alta de 40%+ tendem a digerir por 2 a 3 trimestres antes de retomar a tendência — ou seja, o custo de oportunidade de segurar aqui é real.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| META (Meta) | $752 | 28.33 | 7.33 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $516 | 28.72 | 8.67 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $225 | 28.49 | 23.73 | 117.21% | 66.24% | 105.90% |
| AAPL (Apple) | $341 | 39.07 | 46.34 | 148.75% | 32.62% | 16.40% |
| GOOGL (Alphabet) | $344 | 17.27 | 6.76 | 48.68% | 34.03% | 24.20% |
| AMZN (Amazon.com,) | $250 | 20.09 | 4.88 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $341 | 17.12 | 6.70 | 48.68% | 34.03% | 24.20% |
| TSLA (Tesla,) | $372 | 344.55 | 16.92 | 4.67% | 1.41% | 25.50% |

Cenários: Para Onde a MSFT Vai Agora 🎯
🐂 Cenário Otimista
- Receita de IA da Azure converte no prazo, backlog monetiza nas margens esperadas.
- Adoção do Copilot nas empresas acelera além de 50M de assentos pagos.
- Ação recupera US$ 553 e mira US$ 600 em 12 meses.
🐻 Cenário Pessimista
- Custos de data center de IA inflacionam, comprimindo margens da Azure.
- Empresas padronizam alternativas mais baratas (Gemini, Claude, ChatGPT Enterprise).
- Xbox e Windows continuam erodindo, forçando revisões negativas de guidance.
- Ação retesta US$ 450 ou menos conforme o múltiplo comprime.
O Veredito
A Microsoft não é uma empresa ruim. É uma empresa totalmente precificada com uma história dependente de execução. Três meses atrás, o mercado a tratava como passivo. Um trimestre forte depois, é queridinha de novo. Esse tipo de chicote de sentimento raramente termina bem para quem compra perseguindo o movimento.
Se você tem MSFT, este é um momento razoável para reduzir. Se está pensando em entrar, espere por um recuo para a zona de US$ 450–470 ou evidência concreta de que o Copilot está vencendo a guerra dos assistentes de IA corporativos. Até lá, paciência paga. 💸
Todo investimento envolve risco de perda. Tamanho de posição e horizonte de tempo importam mais do que qualquer tese isolada.
