O Canto da Sereia dos 17% 🚨
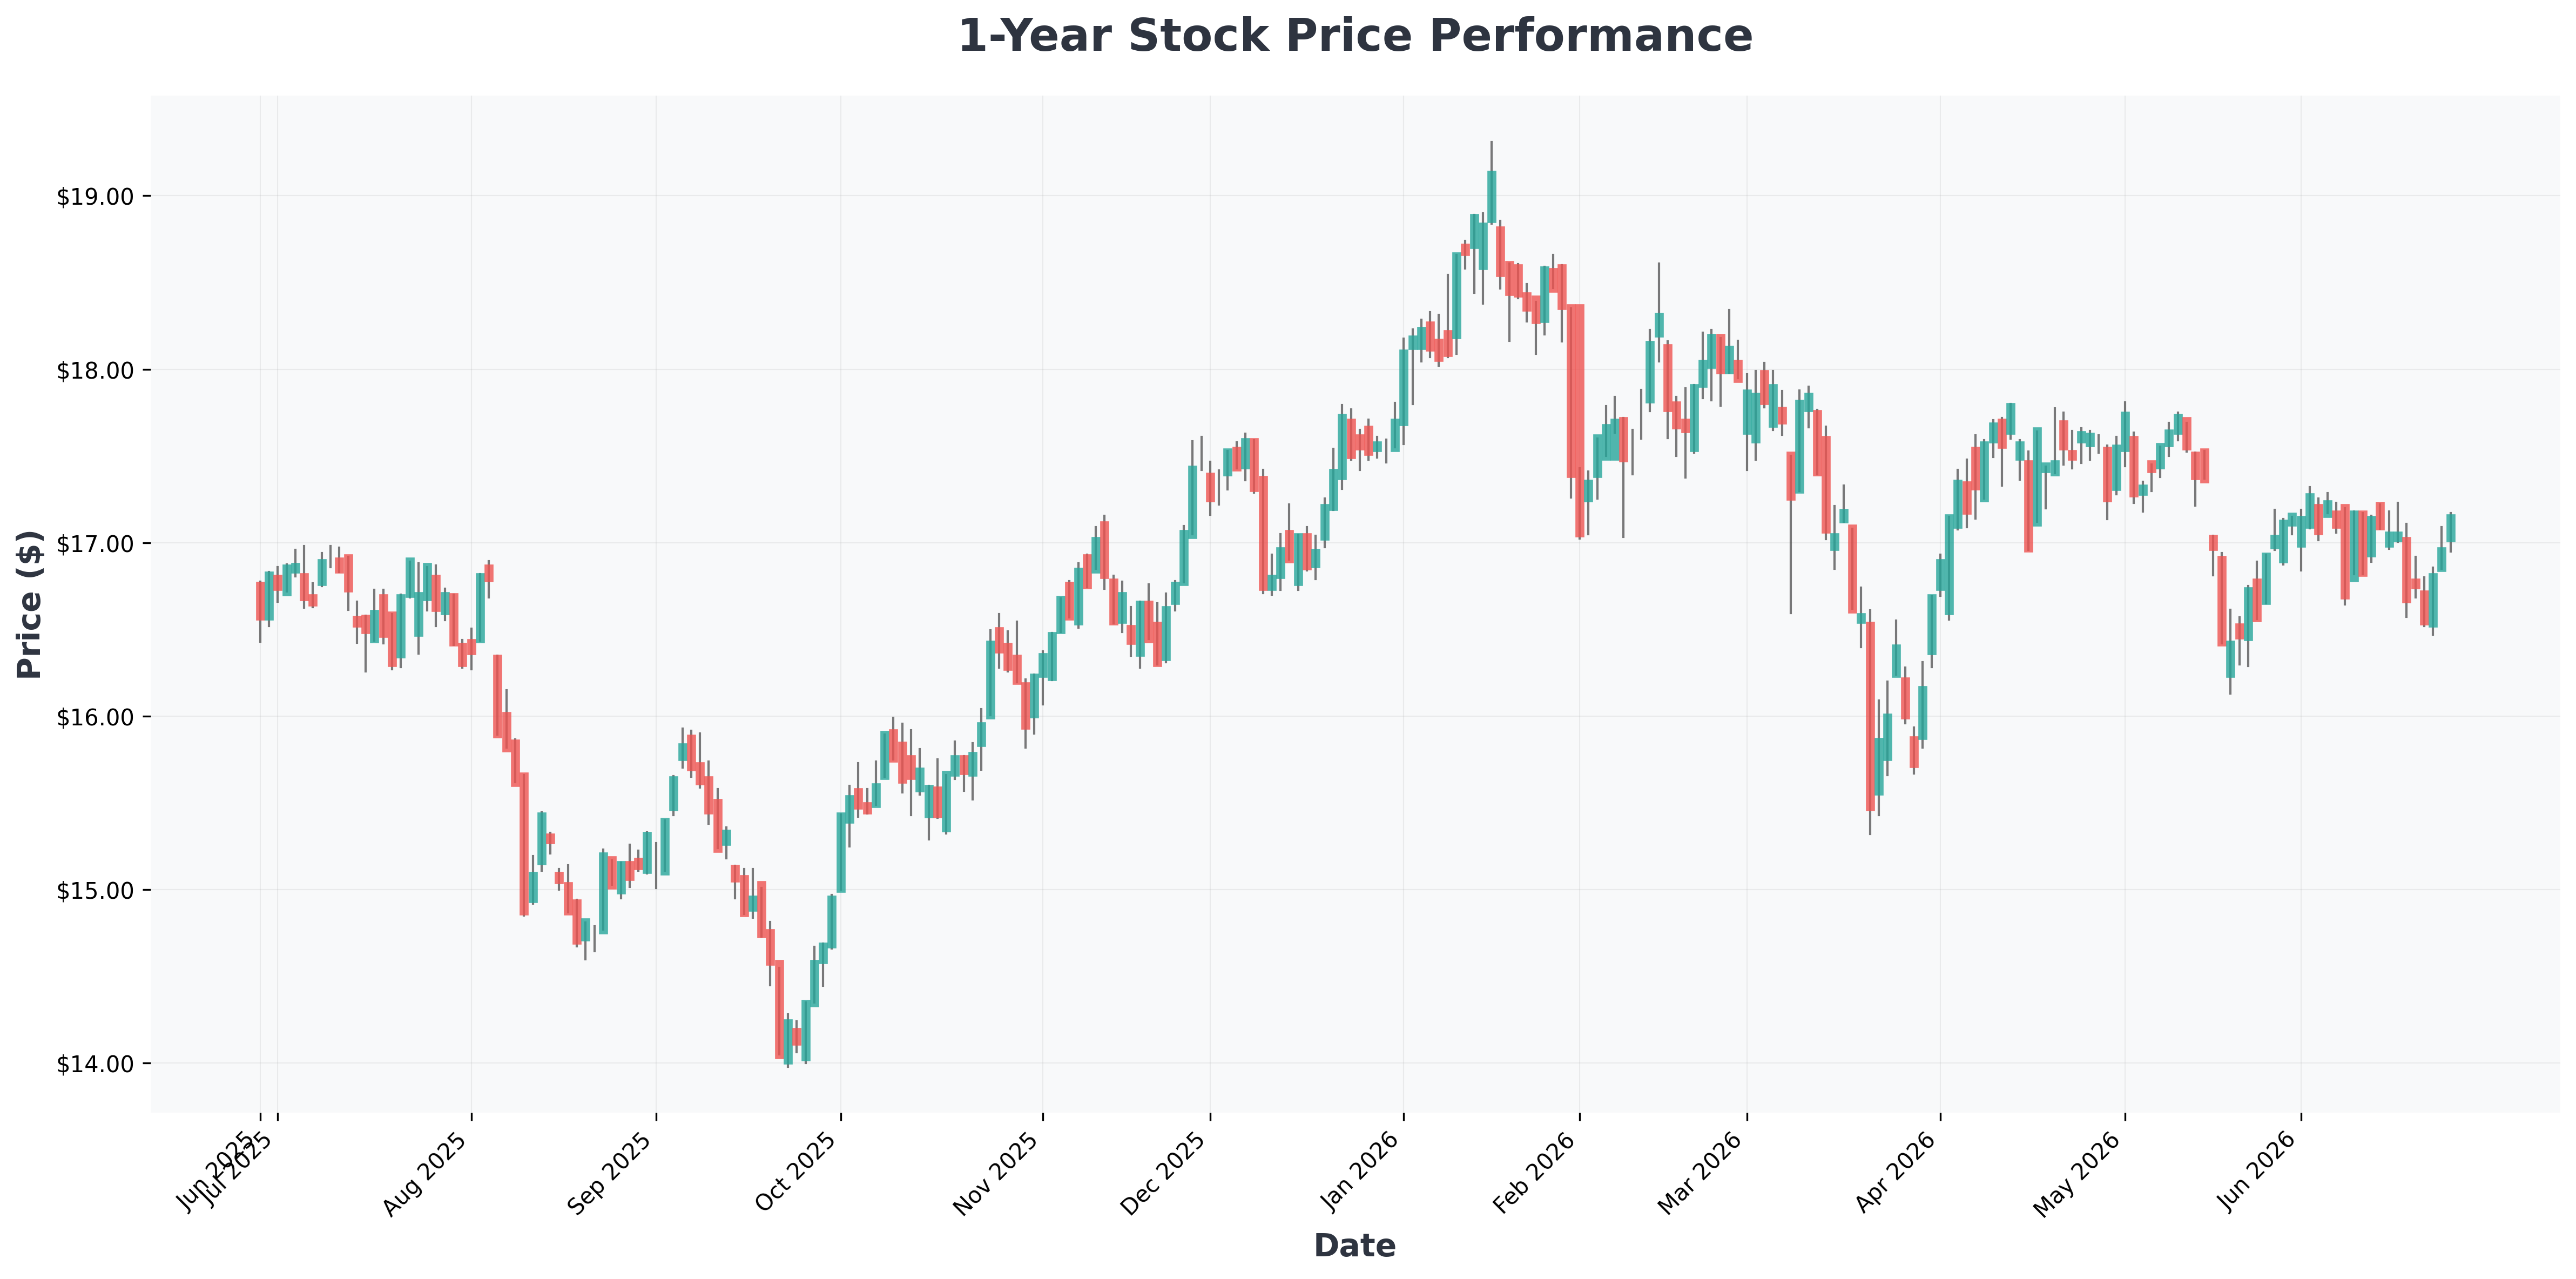
Em um mercado faminto por renda, um dividendo de 17,1% parece um bilhete premiado. Mas não estamos falando de ações de utilidade pública — estamos falando de fundos imobiliários (FIIs) que foram massacrados pelos juros altos.
A lógica é simples: quando o Fed cortar os juros, o custo do financiamento cai e os imóveis valorizam. Mas antes de sair comprando, você precisa fazer a pergunta cruel: O negócio realmente consegue pagar isso? 💸
Vamos ignorar o marketing e olhar para o fluxo de caixa real. A diferença entre o dividend yield e o lucro operacional (FFO) é onde a verdade aparece.
Os Dois Lados da Moeda: Lajes Corporativas vs. Galpões Logísticos 🏢
O mundo dos FIIs de alto rendimento não é homogêneo. Estamos vendo uma divergência brutal entre setores.
Os Perdedores: Fundos de Lajes Comerciais 🐻
- Problema: Vacância histórica em São Paulo e Rio. Empresas reduzindo espaço.
- Matemática: Se um prédio tem 70% de ocupação, o proprietário não consegue pagar o financiamento E te pagar 17% ao ano.
- Resultado: Muitos fundos estão pagando dividendos com dinheiro de novas emissões de cotas. É a devolução do seu próprio dinheiro.
Os Vencedores: Fundos de Galpões Logísticos e Títulos Públicos 🐂
- Por quê: Galpões estão lotados. O e-commerce não para de crescer. Esses ativos têm contratos longos com reajuste automático.
- Segurança: Um yield de 5% de um fundo logístico bem gerido é muito mais seguro que 17% de um fundo de lajes.
Dica do Especialista: Se um FII rende mais de 12% neste cenário, o mercado está precificando um corte de dividendos. Pergunte-se: O mercado está errado, ou o dividendo é uma ilusão?
Essa é a discussão central do mercado agora. O alto yield é uma oportunidade geracional ou uma armadilha? Vamos ouvir os dois lados.

O Efeito do Fed: Uma Faca de Dois Gumes 📉📈
Um corte de juros não é uma bala mágica. Veja a análise de cenários:
| Cenário | Ação do Fed | Impacto nos FIIs de Alto Yield | Probabilidade |
|---|---|---|---|
| Pouso Suave | Cortes graduais no 4º tri | Alívio moderado. Custo de captação cai. Dividendos estabilizam. | 45% |
| Pouso Forçado | Cortes de emergência (Recessão) | Desastre. Inadimplência dispara. Dividendos suspensos. | 25% |
| Sem Pouso | Juros continuam altos | Morte por mil cortes. Fundos sangram caixa. Mais cortes de dividendos. | 30% |
Nota Técnica: Olhando o histórico de 2015 no Brasil, fundos que cortaram dividendos levaram em média 3 anos para recuperar o preço da cota. Os que mantiveram o pagamento (como os de tijolo de alta qualidade) recompensaram os investidores pacientes.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| ARR (ARMOUR) | $17 | 6.93 | 0.91 | 11.90% | 138.85% | 0.00% |
| CTO (CTO) | $22 | 108.70 | 1.26 | 2.40% | 25.00% | 15.00% |
| GNL (Global) | $9 | 0.00 | 1.22 | -2.81% | 31.27% | -17.50% |
| NXRT (NexPoint) | $29 | 0.00 | 2.68 | -9.66% | 10.74% | 0.50% |
| RWT (Redwood) | $5 | 0.00 | 0.68 | -8.55% | -4.70% | -13.40% |
| RWTP (Redwood) | $24 | 0.00 | 3.42 | -8.55% | -4.70% | -13.40% |
| RWTQ (Redwood) | $24 | 0.00 | 3.42 | -8.55% | -4.70% | -13.40% |

Conclusão: Não Tente Agarrar uma Faca Caindo 🗡️
Cenário Otimista (Bull): O Fed corta 1,5% em 2025. A rolagem da dívida fica barata. Os FIIs sobrevivem e as cotas dobram de valor. Você trava um yield de 17% ao ano.
Cenário Pessimista (Bear): A economia entra em recessão leve. Inquilinos quebram. O fundo suspende o dividendo. A cota cai mais 40%. Você perde a renda e o principal.
Minha Opinião: Evite qualquer FII que pague mais de 12% ao ano, a menos que você tenha estudado o vencimento dos contratos de aluguel. Esse yield de 17% é uma bandeira vermelha, não uma pechincha. Prefira fundos de galpões ou de títulos públicos para segurança. O mercado está oferecendo uma escolha falsa: assuma o risco ou não tenha renda. Não caia nessa.
