O rali das ações nucleares foi um dos trades mais fortes do último ano, mas criou uma divisão brutal de valuation. 📌 Enquanto investidores se amontoam em desenvolvedores especulativos de pequenos reatores modulares (SMRs) e mineradoras de urânio, a BWX Technologies (NYSE: BWXT) — a empresa que realmente constrói os reatores para a frota de submarinos e porta-aviões da Marinha dos EUA — ficou para trás.
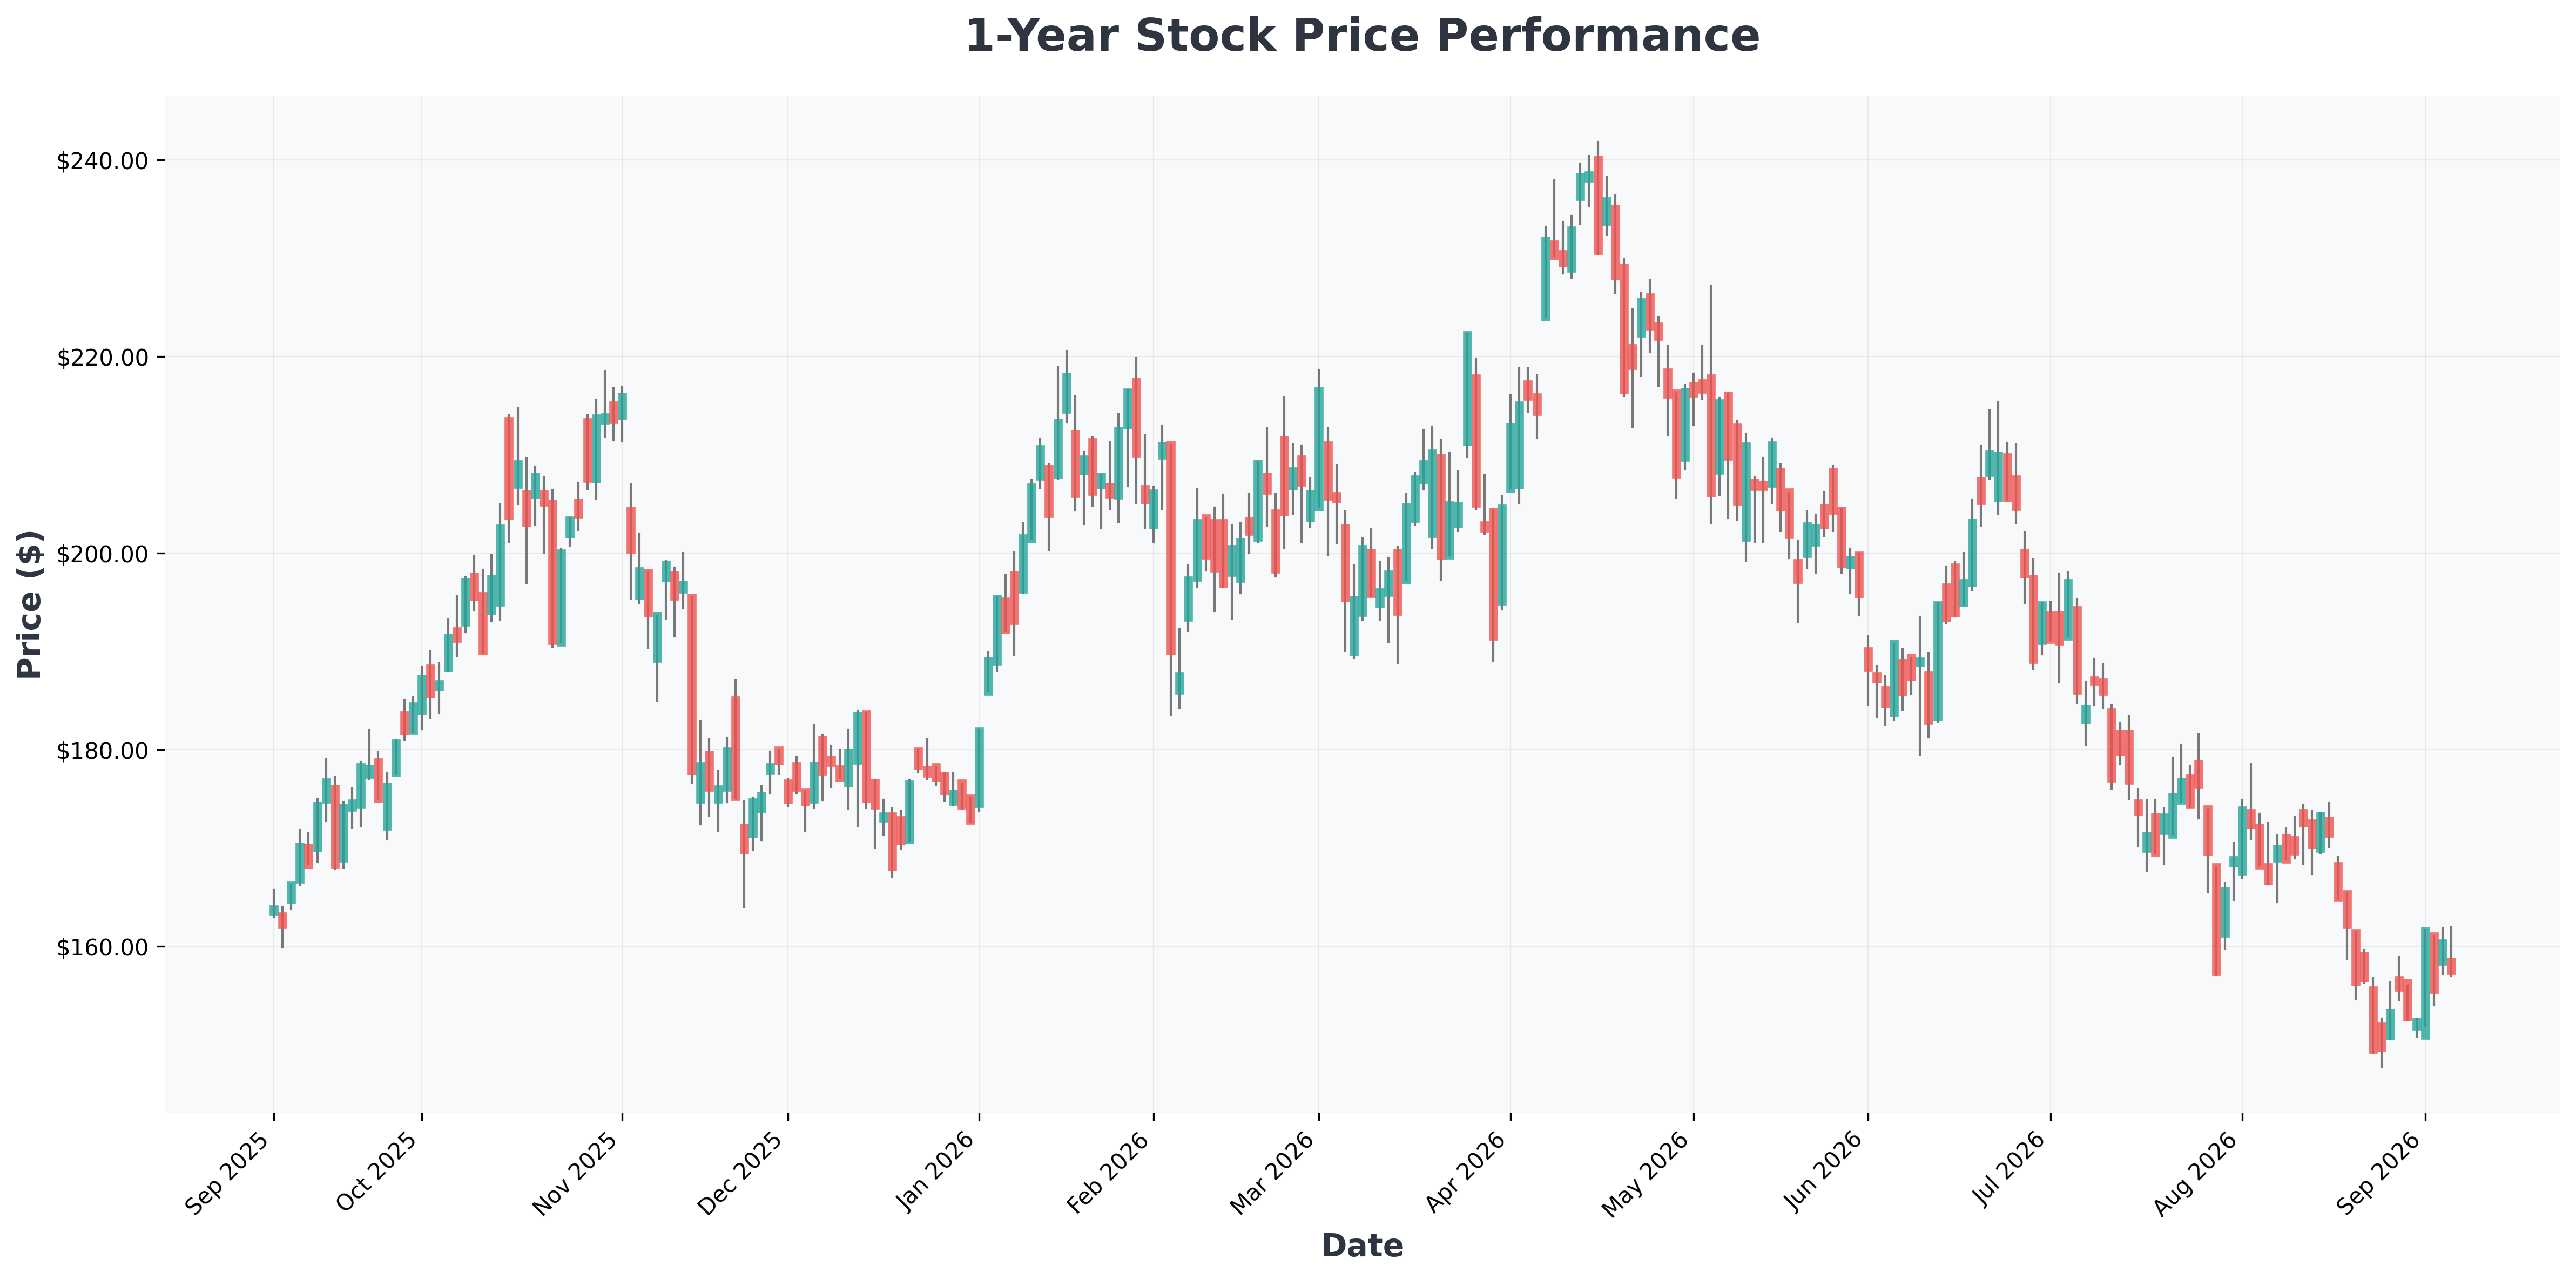
No acumulado do ano, a ação da BWXT caiu mais de 7%, negociando com desconto significativo em relação a concorrentes como GE Vernova, NuScale Power e Oklo. Essa desconexão entre hype do mercado e valor fundamental cria um ponto de entrada atraente para investidores pacientes.
Vamos entender por que a BWX parece o nome mais subestimado do complexo nuclear agora. 💸

Os Números: Um Monopólio com Muralha Defensiva 🏰
A BWX não é apenas mais uma contratada de defesa. Ela é a única fabricante de reatores nucleares e combustível para toda a frota da Marinha dos EUA, incluindo submarinos das classes Virginia e Columbia e porta-aviões da classe Ford. Esse status de fornecedor quase exclusivo é protegido por requisitos regulatórios, autorizações de segurança e tecnologia especializada que tornam praticamente impossível a entrada de concorrentes.
Destaques Financeiros do 2º Trimestre:
- Receita: US$ 901,6 milhões, alta de 18% ano a ano
- Lucro por Ação: US$ 1,07, alta de 5%
- Carteira de Pedidos: Mais de US$ 8,6 bilhões, garantindo visibilidade de receita por vários anos
- Novos Contratos: US$ 1,4 bilhão+ com a Marinha, incluindo acordo de US$ 1,3 bilhão para materiais de longo prazo
Essa carteira de pedidos funciona como um escudo contra crises econômicas. Mesmo em um cenário de recessão, os gastos do governo com propulsão nuclear continuam sendo prioridade — especialmente com o recente conflito no Irã destacando a necessidade urgente de modernização e expansão da frota naval.
Expansão Comercial: O Motor de Crescimento Oculto 📈
Enquanto a defesa proporciona estabilidade, é no segmento comercial que está o potencial de valorização. A empresa se posicionou estrategicamente no mercado nuclear de próxima geração:
- Receita comercial disparou 72% para US$ 303 milhões no 2º trimestre
- EBITDA ajustado saltou 123% para US$ 36 milhões
- Previsão de crescimento das vendas comerciais: 45% este ano
Esse crescimento é impulsionado por duas aquisições importantes: Kinectrics (que atende mercados de SMR e nucleares tradicionais) e Precision Components Group (componentes de paredes espessas e transferência de calor). Além disso, a BWX produz radioisótopos para imagem diagnóstica e terapias contra o câncer — um negócio de saúde com margens altas que diversifica suas fontes de receita.
Essa ação divide opiniões no mercado. Vamos ouvir os dois lados do argumento.

O Gap de Valuation: Pechincha ou Armadilha? 🎯
Para entender por que a BWX é barata, precisamos compará-la diretamente com suas concorrentes nucleares:
| Métrica | BWX Technologies | GE Vernova | NuScale Power | Oklo | Cameco |
|---|---|---|---|---|---|
| P/L (passado) | ~24x | ~80x | N/A (sem lucro) | N/A (sem lucro) | ~85x |
| P/L (futuro) | ~22x | ~65x | N/A | N/A | ~60x |
| Preço/Vendas | ~3,8x | ~5,5x | ~450x | ~2.000x | ~12x |
Fonte: Dados públicos de mercado e relatórios das empresas.
Perceba: a BWX é a única empresa lucrativa deste grupo com um valuation razoável. E ainda assim, o mercado recompensa os sonhadores não lucrativos com múltiplos estratosféricos. Isso não faz sentido — é exatamente esse tipo de ineficiência que gera retorno para quem faz o dever de casa. 🧠
Nota técnica contrária: a ação da BWXT encontrou suporte forte na região de US$ 147-US$ 150, alinhado com a mínima de 52 semanas de US$ 147,74. Se o papel conseguir sustentar essa zona, podemos ver um rali de reversão à média em direção à média móvel de 50 dias, perto de US$ 170, nas próximas semanas. Historicamente, ações com esse tipo de fosso e gap de valuation tendem a fechar a lacuna em 6 a 12 meses.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| CCJ (Cameco) | $101 | 173.69 | 8.48 | 5.11% | 9.11% | -7.20% |
| GEV (GE) | $942 | 27.03 | 20.98 | 82.58% | 7.47% | 21.90% |
| CEG (Constellation) | $299 | 29.25 | 3.32 | 15.06% | 8.66% | 23.00% |
| UEC (Uranium) | $12 | 0.00 | 4.01 | -8.96% | -629.66% | 0.00% |
| BWXT (BWX) | $158 | 40.83 | 10.82 | 28.29% | 10.39% | 18.00% |
| DUKU (Duke) | $50 | 0.00 | 0.72 | 9.86% | 27.50% | 1.10% |
| SMR (NuScale) | $10 | 0.00 | 2.64 | -55.18% | -85337.33% | -99.10% |
| OKLO (Oklo) | $41 | 0.00 | 2.33 | -7.70% | -6048.76% | 0.00% |
| DUK (Duke) | $120 | 18.11 | 1.74 | 9.86% | 27.50% | 1.10% |
Cenários: Otimista vs. Pessimista 🎭
🟢 Cenário Otimista (Bullish):
- Marinha dos EUA acelera produção de submarinos para conter ameaças globais
- Crescimento da receita comercial supera 50% com novas vitórias em SMRs
- Ação reavalia para ~30x lucros futuros (ainda abaixo dos pares)
- Potencial de alta: +35-40% nos próximos 12 meses
🔴 Cenário Pessimista (Bearish):
- Cortes no orçamento do governo atrasam a compra de equipamentos navais
- Aquisições comerciais não se integram bem, pressionando margens
- Sentimento do setor nuclear esfria, comprimindo todos os múltiplos
- Potencial de queda: -15-20% (mas a carteira de pedidos protege a receita)
Veredito Final: Compre o Monopólio 'Chato' 🏦
A BWX Technologies oferece algo raro no mercado atual: um monopólio genuíno com poder de precificação, uma carteira de pedidos massiva e um negócio comercial emergente de alto crescimento — tudo a um valuation razoável. Enquanto o mercado persegue o próximo objeto brilhante, investidores inteligentes deveriam considerar esta compounder silenciosa que está construindo a espinha dorsal da defesa nuclear americana. 🔥
Investir envolve riscos, incluindo a possível perda do capital investido. Faça sua própria pesquisa antes de tomar qualquer decisão. Este artigo é uma opinião e não constitui recomendação de investimento.
