O Muro de Preocupações vs. a Realidade dos Números 📊
O mercado vive preocupado com inflação, petróleo caro e tensões geopolíticas. O medo é que o consumidor americano, apertado, entre em uma recessão. Mas os lucros do 2º trimestre de 2026 dos quatro maiores bancos dos EUA contam uma história diferente.
Bank of America (BAC), Citigroup (C), Wells Fargo (WFC) e JPMorgan Chase (JPM) mostram que, no geral, a saúde financeira das famílias está melhor do que há um ano.
💡 Insight Exclusivo: A média dos dados é otimista, mas o diabo está nos detalhes. Enquanto três bancos mostram melhora, o Citi acende uma luz amarela no segmento de cartões de crédito.

As Métricas que Definem a Saúde do Consumidor 🔍
Para entender o cenário real, ignore o barulho e foque em duas métricas:
- Índice de Charge-Off (Perda Efetiva): Empréstimos que o banco já deu como perdidos.
- Índice de Inadimplência (NPL): Empréstimos que não estão sendo pagos. É o termômetro do que está por vir.
Bank of America (BAC): Cenário Ideal ✅
O charge-off da BAC caiu para 0,47% no 2º tri (vs. 0,48% no 1º tri e 0,55% no ano anterior). A inadimplência (NPL) seguiu a mesma trajetória de queda para 0,47%.
Sinal Verde: Os clientes do BAC estão mais saudáveis. Isso é um sinal altista fortíssimo para a economia americana.
Wells Fargo (WFC) & JPMorgan Chase (JPM): Estabilidade Sólida ⚓
- Wells Fargo: O charge-off despencou para 0,34% (vs. 0,45% no trimestre anterior).
- JPMorgan: O charge-off foi de 1,51%, uma leve melhora na comparação trimestral. A inadimplência nos cartões caiu para 1%.
Sinal Verde: Os maiores bancos do país estão vendo o crédito melhorar. A narrativa de recessão iminente parece exagerada.
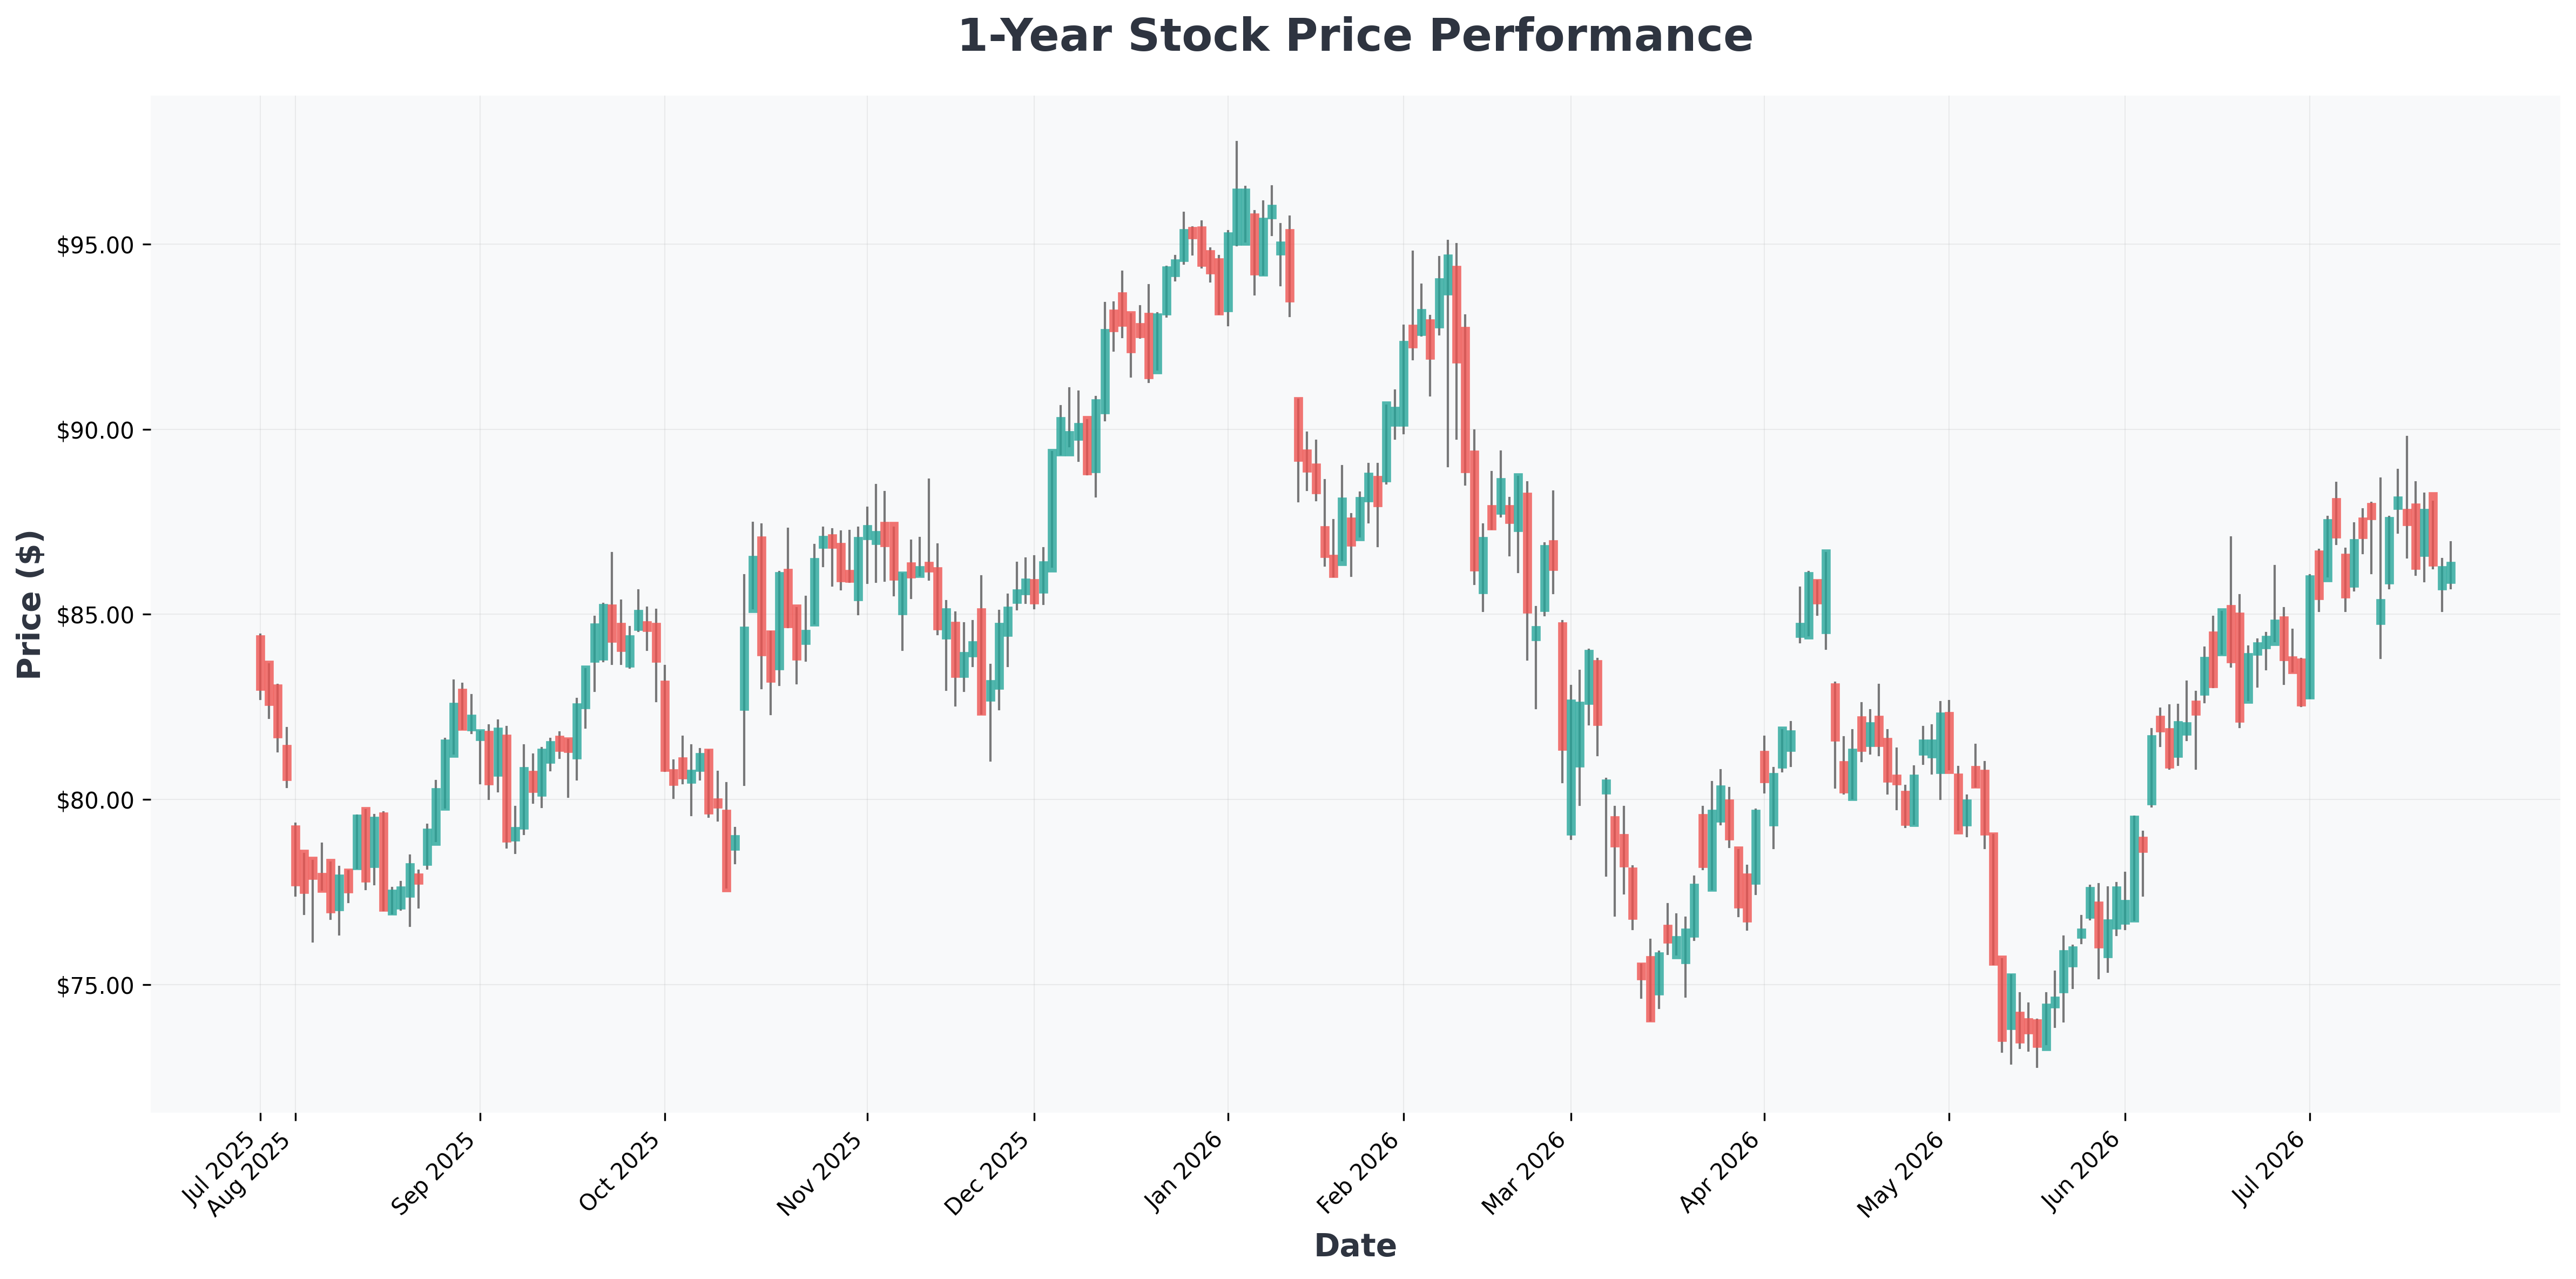
Essa divergência entre o Citi e os outros bancos dividiu o mercado. Veja o debate entre os analistas:

O Alerta do Citigroup: O Gato Subiu no Telhado? ⚠️
O Citigroup (C) é a exceção. O índice de inadimplência (NPL) nos cartões de crédito gerais subiu para 1,3% (vs. 1,27% no trimestre anterior). Nos cartões de lojas (mais arriscados), o NPL foi de 2%.
Por que isso importa? Cartões de crédito são o primeiro indicador de estresse financeiro. O Citi sugere que a ponta mais frágil do consumidor já está sentindo o aperto.
Tabela Comparativa: Inadimplência no 2º Tri 2026
| Banco | Charge-Off (2º Tri) | Tendência (Trimestral) | Inadimplência NPL (2º Tri) | Tendência (Trimestral) |
|---|---|---|---|---|
| Bank of America | 0,47% | 🟢 Melhora | 0,47% | 🟢 Melhora |
| Wells Fargo | 0,34% | 🟢 Melhora | 0,77% | 🟢 Melhora |
| JPMorgan Chase | 1,51% | 🟢 Melhora | 1,00% (Cartões) | 🟢 Melhora |
| Citigroup | N/D | N/D | 1,30% (Cartões) | 🔴 Piora |
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| BAC (Bank) | $62 | 14.33 | 1.58 | 11.20% | 38.30% | 21.40% |
| C (Citigroup,) | $132 | 14.24 | 1.15 | 8.53% | 36.23% | 14.50% |
| JPM (JP) | $353 | 15.13 | 2.66 | 17.79% | 50.39% | 30.40% |
| WFC (Wells) | $86 | 12.55 | 1.62 | 12.57% | 37.07% | 9.50% |

Cenários para o Investidor: Onde Apostar? 🧭
📈 Cenário Otimista (70% de Chance)
Os dados do BAC, WFC e JPM são o sinal verdadeiro. O Citi é uma exceção. O Fed consegue um 'pouso suave' e o consumidor segue gastando. Tese: Setor financeiro (ETF XLF) pode subir 10-15% nos próximos meses.
📉 Cenário Pessimista (30% de Chance)
O Citi é o 'canário na mina'. A inadimplência vai contaminar os outros bancos nos próximos trimestres. Petróleo caro + juros altos quebram o consumidor. Risco: Correção de 15-20% nas ações dos bancos.
Veredito Final: O consumidor americano está resiliente, mas o dado do Citi é um alerta válido. Historicamente, quando os NPLs dos grandes bancos melhoram como agora, o setor financeiro tende a superar o mercado nos 6-12 meses seguintes. Fique de olho nos dados do Citi nos próximos balanços.