Enquanto Wall Street estava de olho na Alphabet (GOOGL) como a principal nova posição da Berkshire Hathaway (BRK.A, BRK.B), a verdadeira história do último relatório trimestral é uma recompra massiva de US$ 4,5 bilhões de suas próprias ações. Isso não é uma recompra rotineira; é a maior recompra trimestral em cinco anos e um sinal poderoso do novo CEO, Greg Abel. 🚨

A Verdadeira Ação Favorita do Oráculo de Omaha 📈
Por anos, Warren Buffett pregou a virtude de comprar ótimas empresas a preços justos. Mas sua 'ação favorita' sempre foi aquela que ele controla. No segundo trimestre, Greg Abel pisou no acelerador, recomprando aproximadamente US$ 4,53 bilhões em ações Classe A e B.
Essa recompra agressiva eleva o total gasto em recompra desde que o conselho alterou as regras em meados de 2018 para mais de US$ 82 bilhões. Isso não é apenas uma manobra financeira; é uma declaração filosófica profunda. Sinaliza que a liderança acredita que o mercado está subvalorizando os diversos ativos do conglomerado, desde o float de seguros até seus negócios de energia e ferrovias.
Essa recompra massiva dividiu a comunidade de investidores. Veja como os argumentos de alta e baixa se comparam.
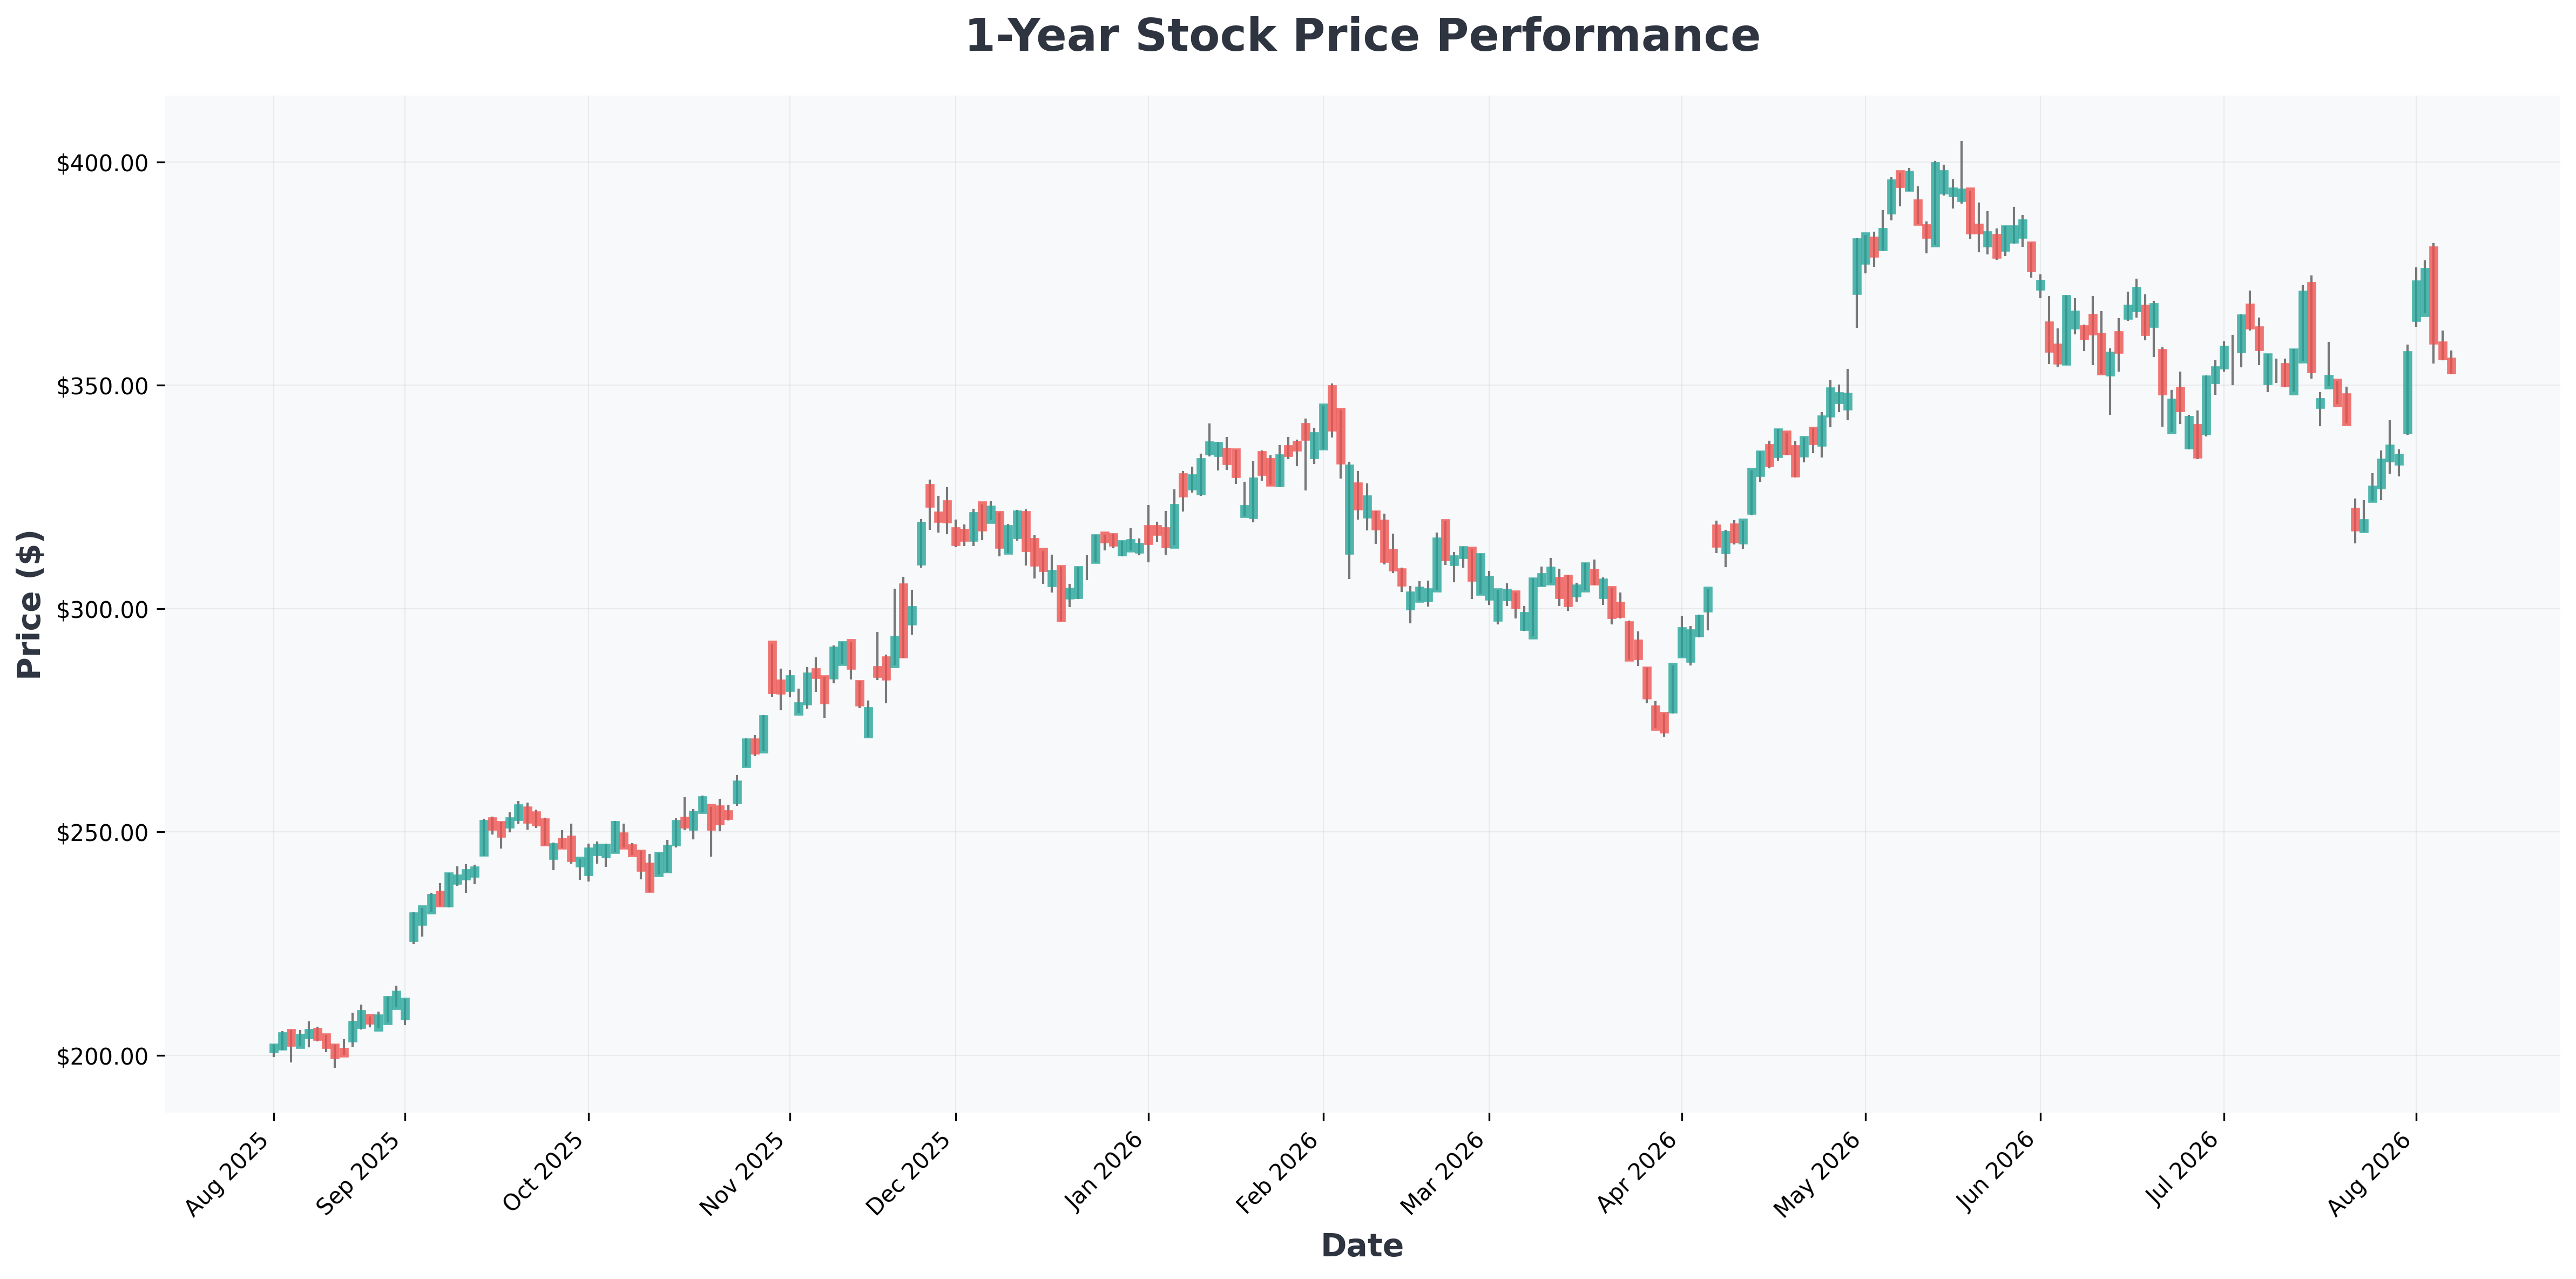

Por Que a Recompra de US$ 82 Bilhões da Berkshire Importa 🔍
A estratégia por trás desse programa massivo de retorno de capital é tripla:
- Uma Recompensa Sem Dividendos: A Berkshire não paga dividendos. A recompra é a forma mais lógica de devolver capital aos acionistas, aumentando incrementalmente sua participação.
- Aumentando o EPS: Ao reduzir o número de ações, o lucro por ação (EPS) aumenta naturalmente, tornando o papel mais atraente para investidores de valor.
- O Voto de Confiança Definitivo: Mais importante, é uma aposta no futuro da empresa. Tanto Buffett quanto Abel estão sinalizando que a natureza cíclica do portfólio da Berkshire está posicionada para crescimento de longo prazo. Enquanto a ação negociar a um prêmio de 50% ou menos sobre o valor contábil, espere que Abel continue comprando.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| NVDA (NVIDIA) | $218 | 33.26 | 26.96 | 114.29% | 65.60% | 85.20% |
| GOOGL (Alphabet) | $358 | 17.92 | 7.02 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $356 | 17.85 | 6.99 | 48.68% | 34.03% | 24.20% |

Cenário e Conclusão 📊
Melhor Cenário: A recompra atua como um piso para o preço das ações durante qualquer queda do mercado. À medida que o número de ações diminui, o EPS cresce, atraindo mais investidores institucionais e levando a ação a novas máximas.
Pior Cenário: A recompra é um sinal de que Abel não vê melhores oportunidades de investimento no mercado em geral, potencialmente limitando o crescimento orgânico. No entanto, dada a história da Berkshire, esse cenário parece improvável.
Conclusão: Este é um sinal poderoso de valor intrínseco. Sugere que o mercado está subprecificando o portfólio da Berkshire. Para investidores de longo prazo, esse movimento reforça a tese de que a 'máquina Berkshire' ainda está forte sob a nova liderança.
