O Gigante Silencioso Por Trás do Boom da IA 🚀
Todo mundo fala da Nvidia (NVDA) e da AMD (AMD) quando o assunto é chips de IA. Mas tem uma compounder quietinha escondida à vista de todos: a Arm Holdings (ARM). Enquanto o mercado se deslumbra com aceleradores GPU, a Arm cobra royalties em praticamente todo núcleo de CPU embarcado em smartphones, data centers e agora infraestrutura de IA.
A ação subiu +4,04% recentemente, mas muitos investidores ainda ignoram o nome. Vamos destrinchar por que a Arm merece um olhar mais atento — e onde estão os riscos.

Um Pedágio Numa Estrada que Só Cresce 🛣️
A Arm não fabrica chips. Ela projeta conjuntos de instruções e núcleos de CPU, e licencia tudo isso para empresas como Nvidia, Amazon, Microsoft e Alphabet. Cada unidade vendida gera royalty pra Arm.
Esse modelo escala lindamente:
- Margem bruta: 93,88% — economia de software
- Market cap: ~US$ 294 bi
- Faixa de 52 semanas: US$ 100,02 – US$ 452,70
- Volume médio: 5,4M (volume recente: 7M)
O pedágio antes passava quase só por smartphones. Agora passa por data centers:
- A Vera CPU da Nvidia usa núcleos Arm
- Graviton (Amazon), Cobalt (Microsoft) e Axion (Google) são todos baseados em Arm
Todo cluster de IA precisa de computação geral pra alimentar aceleradores, cuidar de rede e rodar orquestração. A Arm captura uma fatia crescente disso. 💸
O mercado está dividido sobre se o valuation premium da Arm se justifica. Veja como touros e ursos estão enquadrando o debate:

Subindo na Cadeia de Valor 📈
A Arm não está só surfando volume — está aumentando preço. A arquitetura Armv9 cobra royalties mais altos que a geração anterior. Os compute subsystems (pacotes pré-validados de núcleos e interconexão) deixam clientes pularem anos de design pagando mais por chip.
Comparativo de Crescimento: Era Smartphone vs. Era IA
| Métrica | 2011 | 2012 | Últimos 2 anos fiscais |
|---|---|---|---|
| Crescimento de Receita | 21% | 17% | 23% e 24% |
| Base de Receita | Menor | Menor | Muito maior |
O crescimento recente acontece sobre uma base de receita muito maior — sinal de durabilidade, não de pico pontual.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $560 | 142.81 | 13.59 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $254 | 20.41 | 4.96 | 30.56% | 13.69% | 19.60% |
| ARM (Arm) | $276 | 278.39 | 34.11 | 13.35% | 7.60% | 22.40% |
| GOOG (Alphabet) | $344 | 17.27 | 6.77 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $350 | 17.55 | 6.87 | 48.68% | 34.03% | 24.20% |
| MSFT (Microsoft) | $494 | 27.48 | 8.29 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $222 | 28.10 | 23.44 | 117.21% | 66.24% | 105.90% |

Cenários e Perspectivas 🎯
🐂 Melhor Caso
- Armv9 e compute subsystems elevam as taxas de royalty
- Data centers ultrapassam 50% da receita da Arm
- IA em dispositivos (celulares, PCs, carros) adiciona nova onda de volume
- Ação re-avaliada pra múltiplos premium de semicondutores
🐻 Pior Caso
- Capex de IA desacelera e derruba pedidos de data center
- Arquitetura open-source RISC-V ganha tração
- Compressão de valuation: 55x vendas e 188x fluxo de caixa livre não deixam margem pra erro
⚠️ Insight Técnico
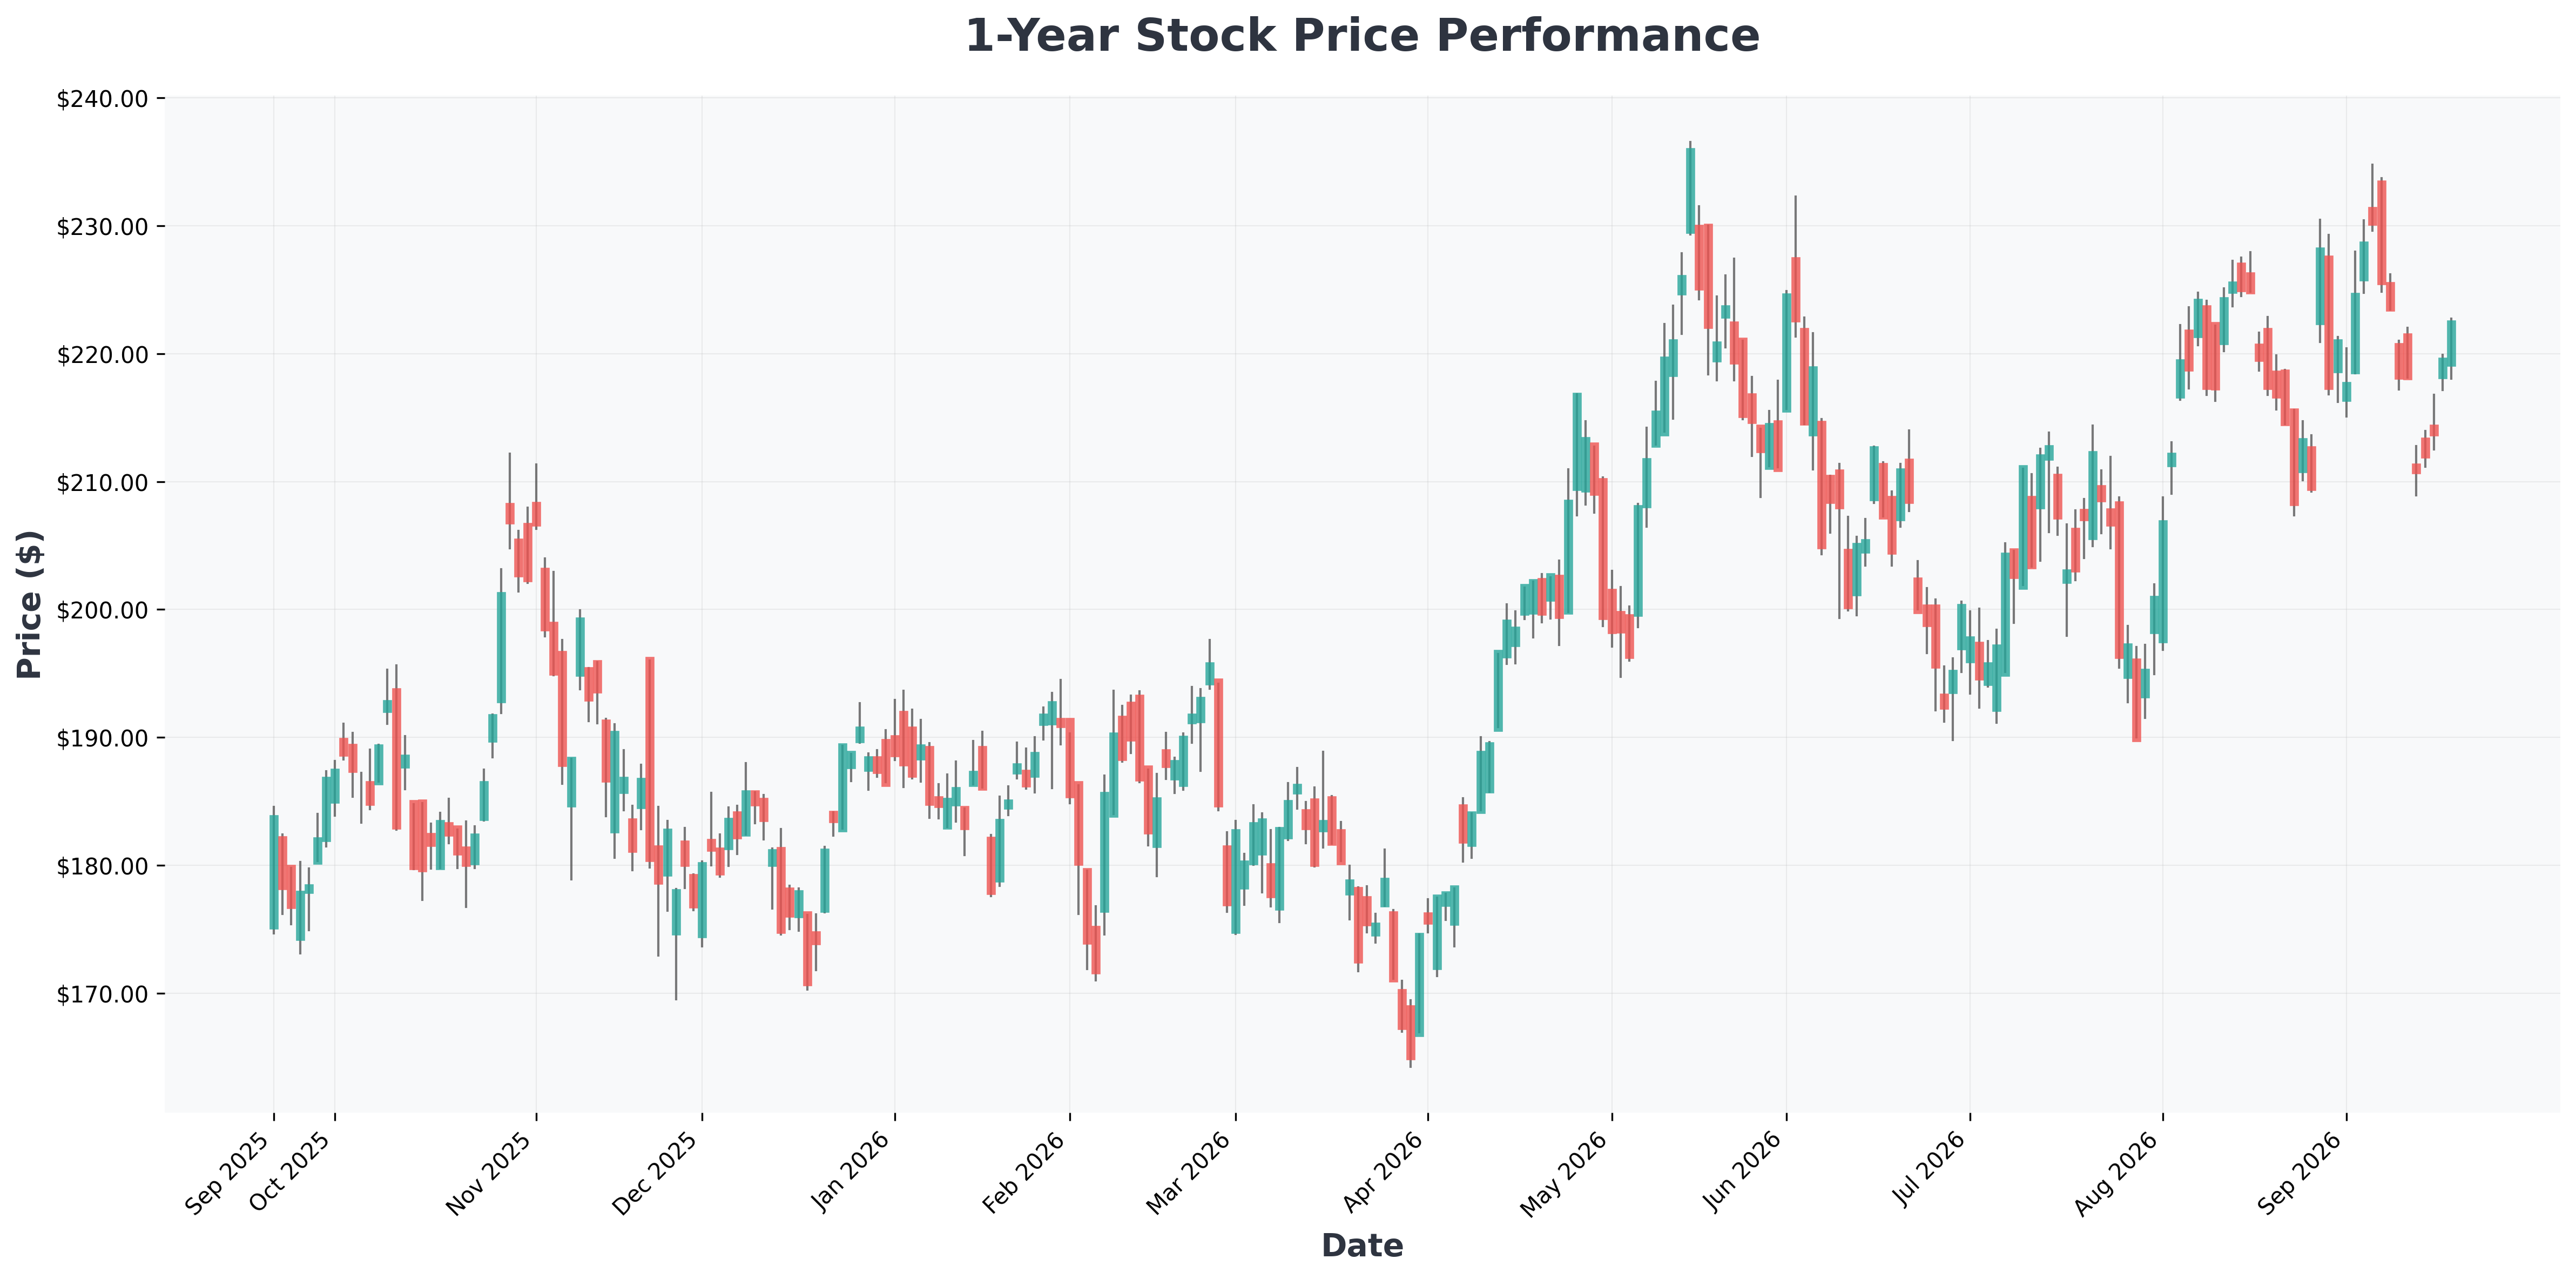
Historicamente, a ARM mostra suporte forte perto da média móvel de 200 dias em correções ligadas à IA. Se a ação retestar a zona de US$ 250–260 com volume caindo, pode repetir o padrão de acumulação visto no início de 2024 antes do próximo rali.
Resumo: A Arm não é mais segredo em Wall Street, mas segue pouco discutida no barzinho do investidor pessoa física. O modelo de royalties é elegante, o crescimento é real e o valuation é exigente. Pese a economia de pedágio contra o preço premium antes de correr atrás do hype. 🔥