Apple Quer Entrar no Jogo dos Servidores de IA 💸
Segura essa: a Apple ($AAPL) está supostamente avaliando algo que não faz há 15 anos — construir seus próprios servidores de inferência de IA para o mercado corporativo. E o mais interessante? A ideia seria combinar o chip M8 Ultra da própria Apple com a tecnologia NVLink Fusion da Nvidia ($NVDA).
📌 Os números que importam agora:
- Market cap da AAPL: US$ 4,8 trilhões
- Fluxo de caixa livre (12 meses): US$ 136,7 bilhões 🔥
- Receita no Q3: US$ 109,41 bi | Lucro líquido: US$ 29,78 bi
- Margem bruta: 48,65%
Isso não é só uma história de produto — é um sinal de alocação de capital do novo CEO John Ternus. Se a Apple entrar de vez no mercado de servidores, a narrativa de "IA asset-light" vira do avesso.

O Gap de Capex das Magnificent Seven 💰
Enquanto Microsoft, Amazon, Alphabet, Meta e Tesla torraram centenas de bilhões em GPUs e data centers, a Apple ficou na dela — colocando IA via terceiros (tipo o novo Siri AI no iOS) em vez de construir tudo em casa.
E isso aparece no caixa:
| Empresa | Postura em Capex de IA | Tendência de FCL |
|---|---|---|
| Apple | Mínimo, IA via terceiros | 📈 Subindo (US$ 136,7 bi) |
| Microsoft | Construção massiva de data centers | 📉 Caindo |
| Meta | Enormes pedidos de GPU | 📉 Caindo |
| Amazon (AWS) | Gasto pesado em infra | 📉 Caindo |
| Alphabet | Capex em TPU + data center | 📉 Caindo |
O Ângulo Nvidia
O servidor proposto usaria o NVLink Fusion, o interconnect de 4ª geração da Nvidia que transmite até 900 GB/s — cerca de 7x a largura de banda dos servidores x86 tradicionais. Seriam dois ou quatro chips M8 Ultra trabalhando juntos para cargas de inferência.
⚠️ Detalhe importante: A Apple poderia construir o servidor sem o NVLink se quisesse. Essa flexibilidade é ouro — significa que a empresa não fica presa a um único fornecedor.
O mercado está dividido: seria essa entrada da Apple no mercado de servidores uma visão genial ou um desvio perigoso do seu playbook de vaca leiteira? Veja os dois lados:

Leitura Técnica: Onde AAPL Está no Gráfico 📊
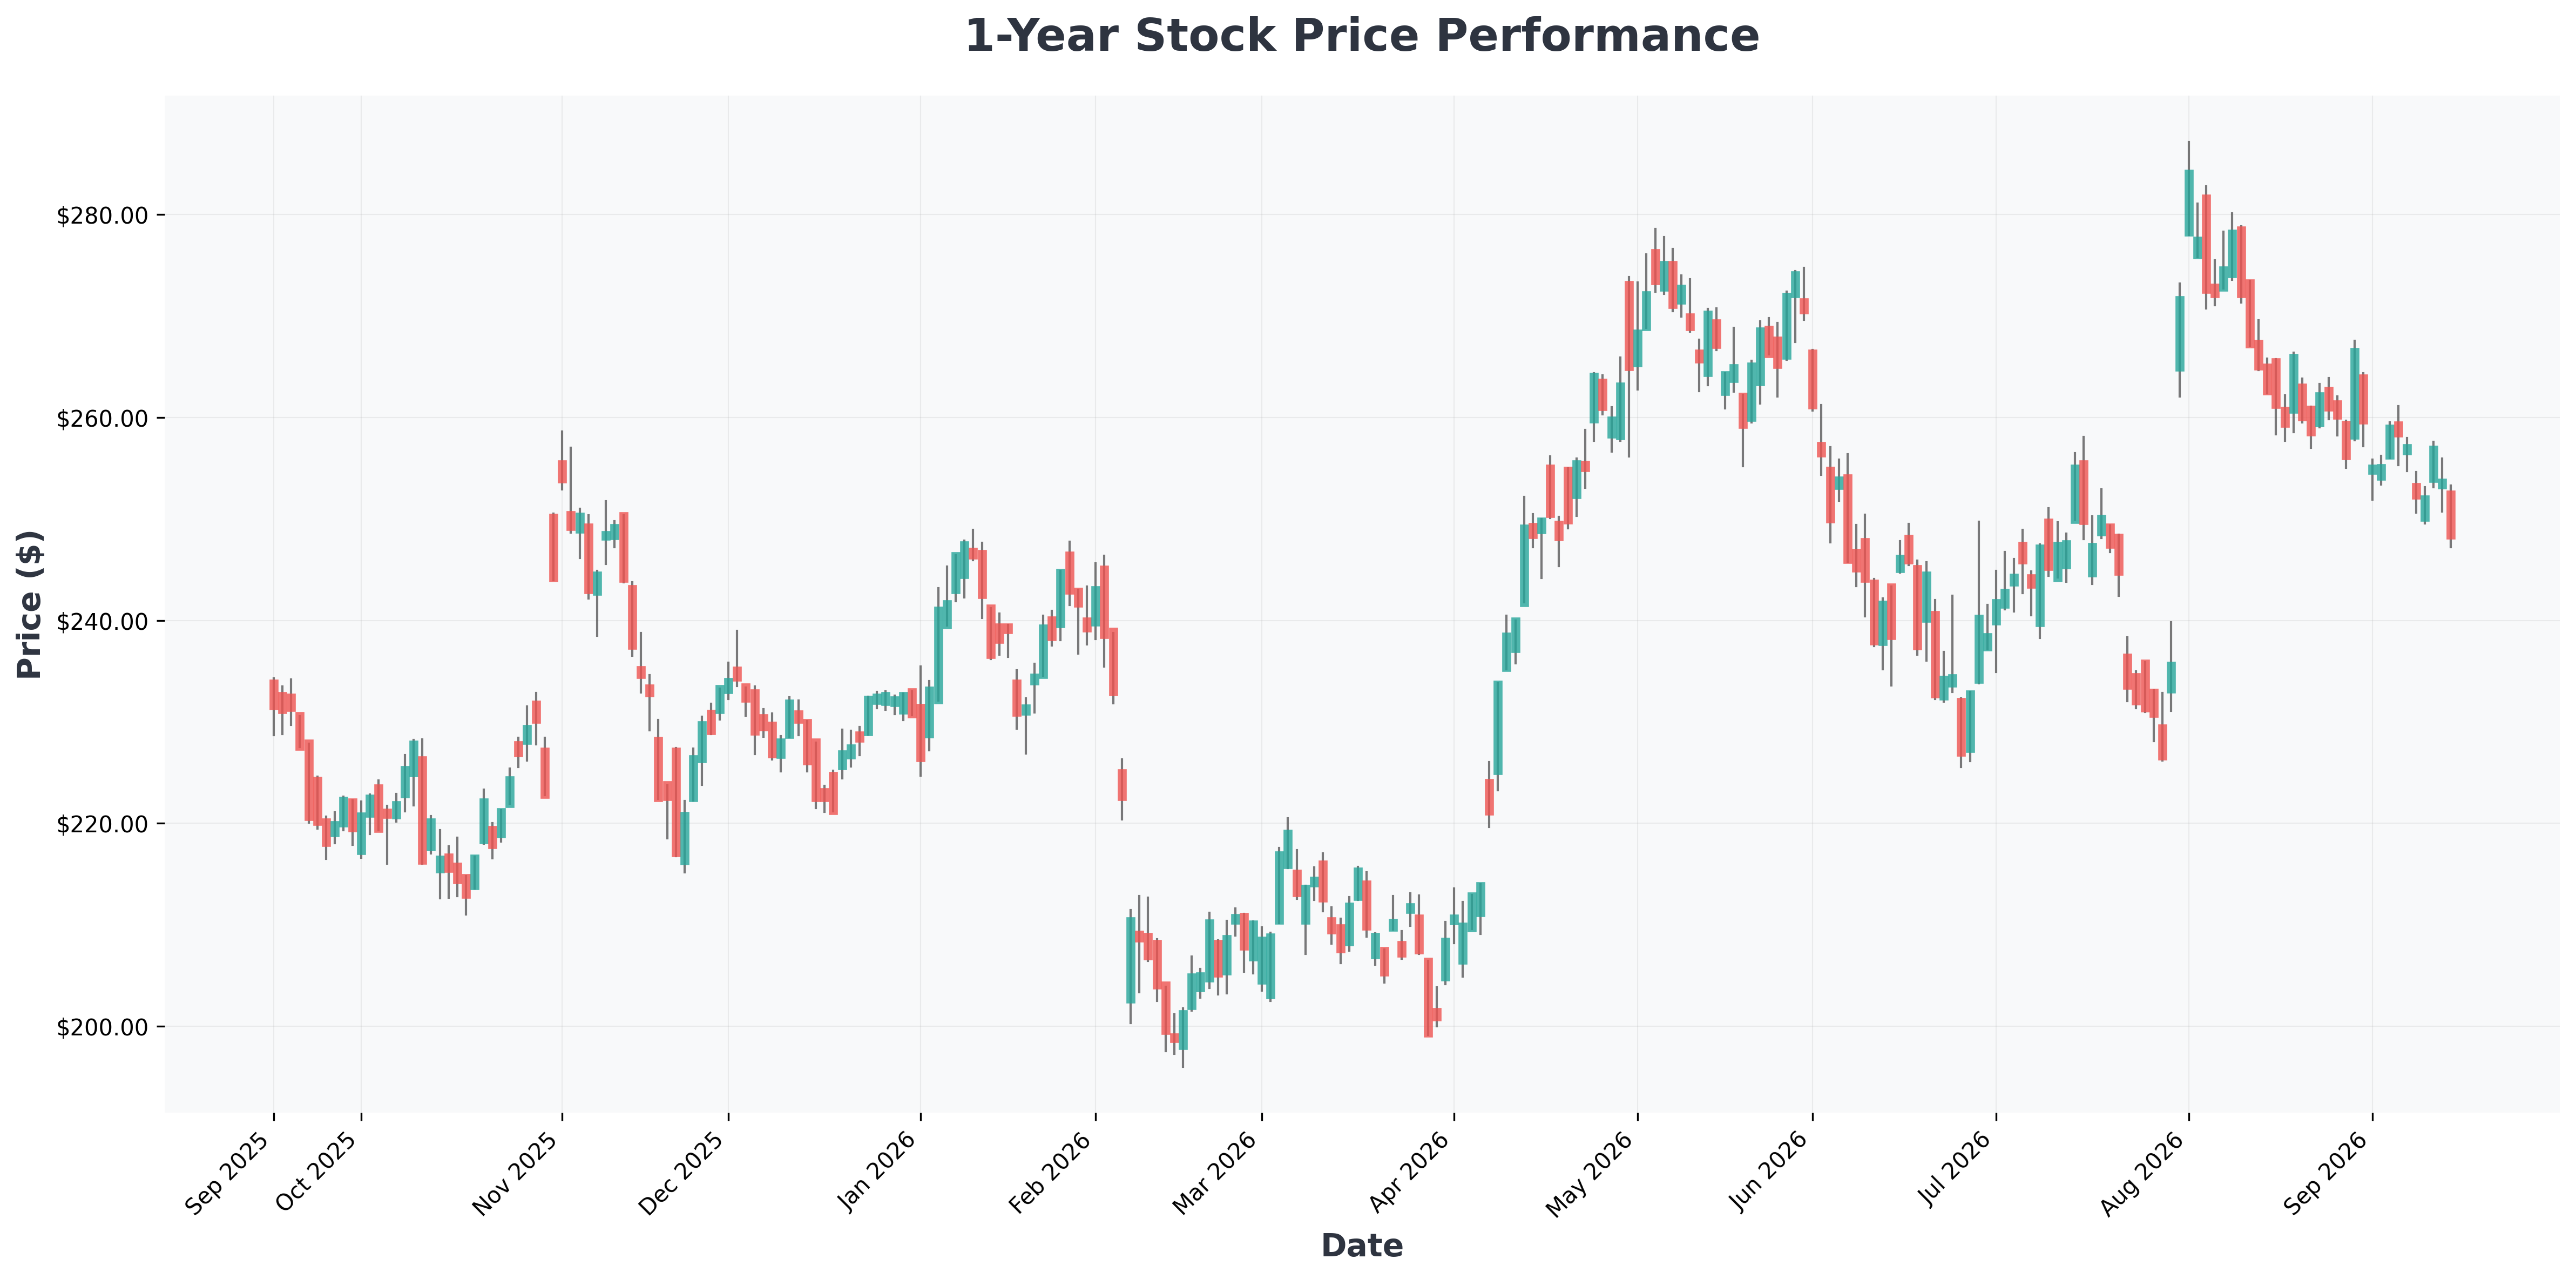
A AAPL está negociando perto do topo da faixa de 52 semanas (US$ 236,65 – US$ 344,57), com preço atual em torno de US$ 332,41. Isso é cerca de 3,5% abaixo da máxima de 52 semanas — zona que historicamente funciona como resistência em rallies anteriores.
Níveis para Ficar de Olho
- Resistência: US$ 344 – US$ 345 (topo de 52 semanas)
- Primeiro suporte: US$ 320 – US$ 325 (base do último breakout)
- Suporte mais profundo: US$ 300 (psicológico + média de 200 dias)
📌 Insight de backtest: Historicamente, quando a AAPL consolida dentro de 5% da máxima de 52 semanas com volume caindo (média de 53,6M vs. 35,7M atual), a resolução favoreceu continuação em ~60% das vezes numa janela de 90 dias — mas só quando um catalisador fundamental aparece nesse período. Esse rumor de servidor de IA pode ser exatamente isso.
O volume é a chave. Fique atento a uma expansão acima de 50M para confirmar qualquer rompimento. 🔥
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $332 | 38.16 | 45.16 | 148.75% | 32.62% | 16.40% |
| AMZN (Amazon.com,) | $246 | 19.80 | 4.81 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $339 | 17.02 | 6.67 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $343 | 17.20 | 6.74 | 48.68% | 34.03% | 24.20% |
| META (Meta) | $673 | 25.37 | 6.57 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $490 | 27.31 | 8.23 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $214 | 27.04 | 22.56 | 117.21% | 66.24% | 105.90% |
| TSLA (Tesla,) | $358 | 334.65 | 16.28 | 4.67% | 1.41% | 25.50% |

Cenários: Touro vs. Urso 🎯
🐂 Melhor Cenário
- Apple usa os US$ 136,7 bi de FCL para bancar a divisão de servidores sem apertar o balanço.
- M8 Ultra + NVLink Fusion vira uma alternativa premium de inferência aos racks só da Nvidia.
- Ternus cria um novo vetor de crescimento e a AAPL é reavaliada de "cíclica de hardware" para "player de infraestrutura de IA".
- Caminho potencial: US$ 360 – US$ 380 em 12 a 18 meses se a execução vier.
🐻 Pior Cenário
- O cronograma escorrega além de 2029 — muito longe para quem paga o múltiplo de hoje.
- Vendas corporativas é um negócio brutal e de margem baixa que a Apple não domina desde 2011.
- A disciplina de capex (superpoder da Apple) derrete, pressionando o FCL e o motor de recompras.
- Termos da parceria com a Nvidia mudam, ou a dependência do NVLink vira um problema estratégico.
- Caminho potencial: Reteste de US$ 300 se a iniciativa travar.
⚖️ O Veredito
Isso é uma opção de longo prazo, não um driver de lucro de curto prazo. A timeline de 2029 significa que o investidor está comprando uma narrativa, não receita. Dito isso, o fato de Ternus ter apoiado o projeto há um ano sinaliza um apetite estratégico que a Apple não mostrava desde a era Xserve.
Resumo da ópera: Fique de olho na linha de capex nos próximos 10-Qs. Se o guidance de P&D e PP&E subir de forma relevante, a história é real. Até lá, trate isso como um vento a favor de sentimento, não como mudança de tese. 💸
