AGNC Acaba de Ganhar um Assento na Mesa dos Grandes 💸
A AGNC Investment (NASDAQ: AGNC) entrou oficialmente no índice S&P MidCap 400 antes da abertura do mercado em 21 de setembro, como parte do rebalanceamento trimestral. O REIT hipotecário também passou a integrar os índices S&P Composite 1500, S&P 900 e S&P 1000.
Para uma empresa com market cap de US$ 12 bilhões e dividend yield de 14,6%, isso não é só vaidade corporativa. A inclusão força fundos passivos — como o Vanguard S&P Mid-Cap 400 ETF — a comprar ações, aumentando mecanicamente a participação institucional.
Mas a pergunta que o investidor de renda realmente faz é: isso protege o dividendo? Spoiler: não diretamente. Vamos destrinchar. 😱
A Mecânica: Por Que a Inclusão Importa
Quando uma ação entra num benchmark relevante, os fundos que replicam o índice são obrigados a comprá-la. Isso cria uma demanda estrutural pela ação, o que facilita a AGNC levantar capital — uma linha de vida crítica para REITs hipotecários.
O CEO Peter Federico resumiu o marco: a inclusão reflete "a escala que a AGNC atingiu ao longo de seus 18 anos de história" e seu papel como "fonte significativa de capital privado para o mercado imobiliário americano".
O Verdadeiro Motor da Sustentabilidade do Dividendo
Diferente de REITs de equity que recebem aluguel, a AGNC ganha no spread entre seu retorno sobre patrimônio (ROE) e seu custo de capital. Na teleconferência do 2º trimestre, a gestão indicou retornos na casa de 15% a 17% — confortavelmente acima do necessário para sustentar o pagamento mensal de US$ 0,12.
Esse spread, e não o índice, é o que mantém o dividendo vivo.
A inclusão no índice parece bullish no papel — mas investidores de renda experientes estão divididos sobre o que ela realmente muda. Veja os dois lados:

O Elefante na Sala: Juros e a Queda de 20% 📉
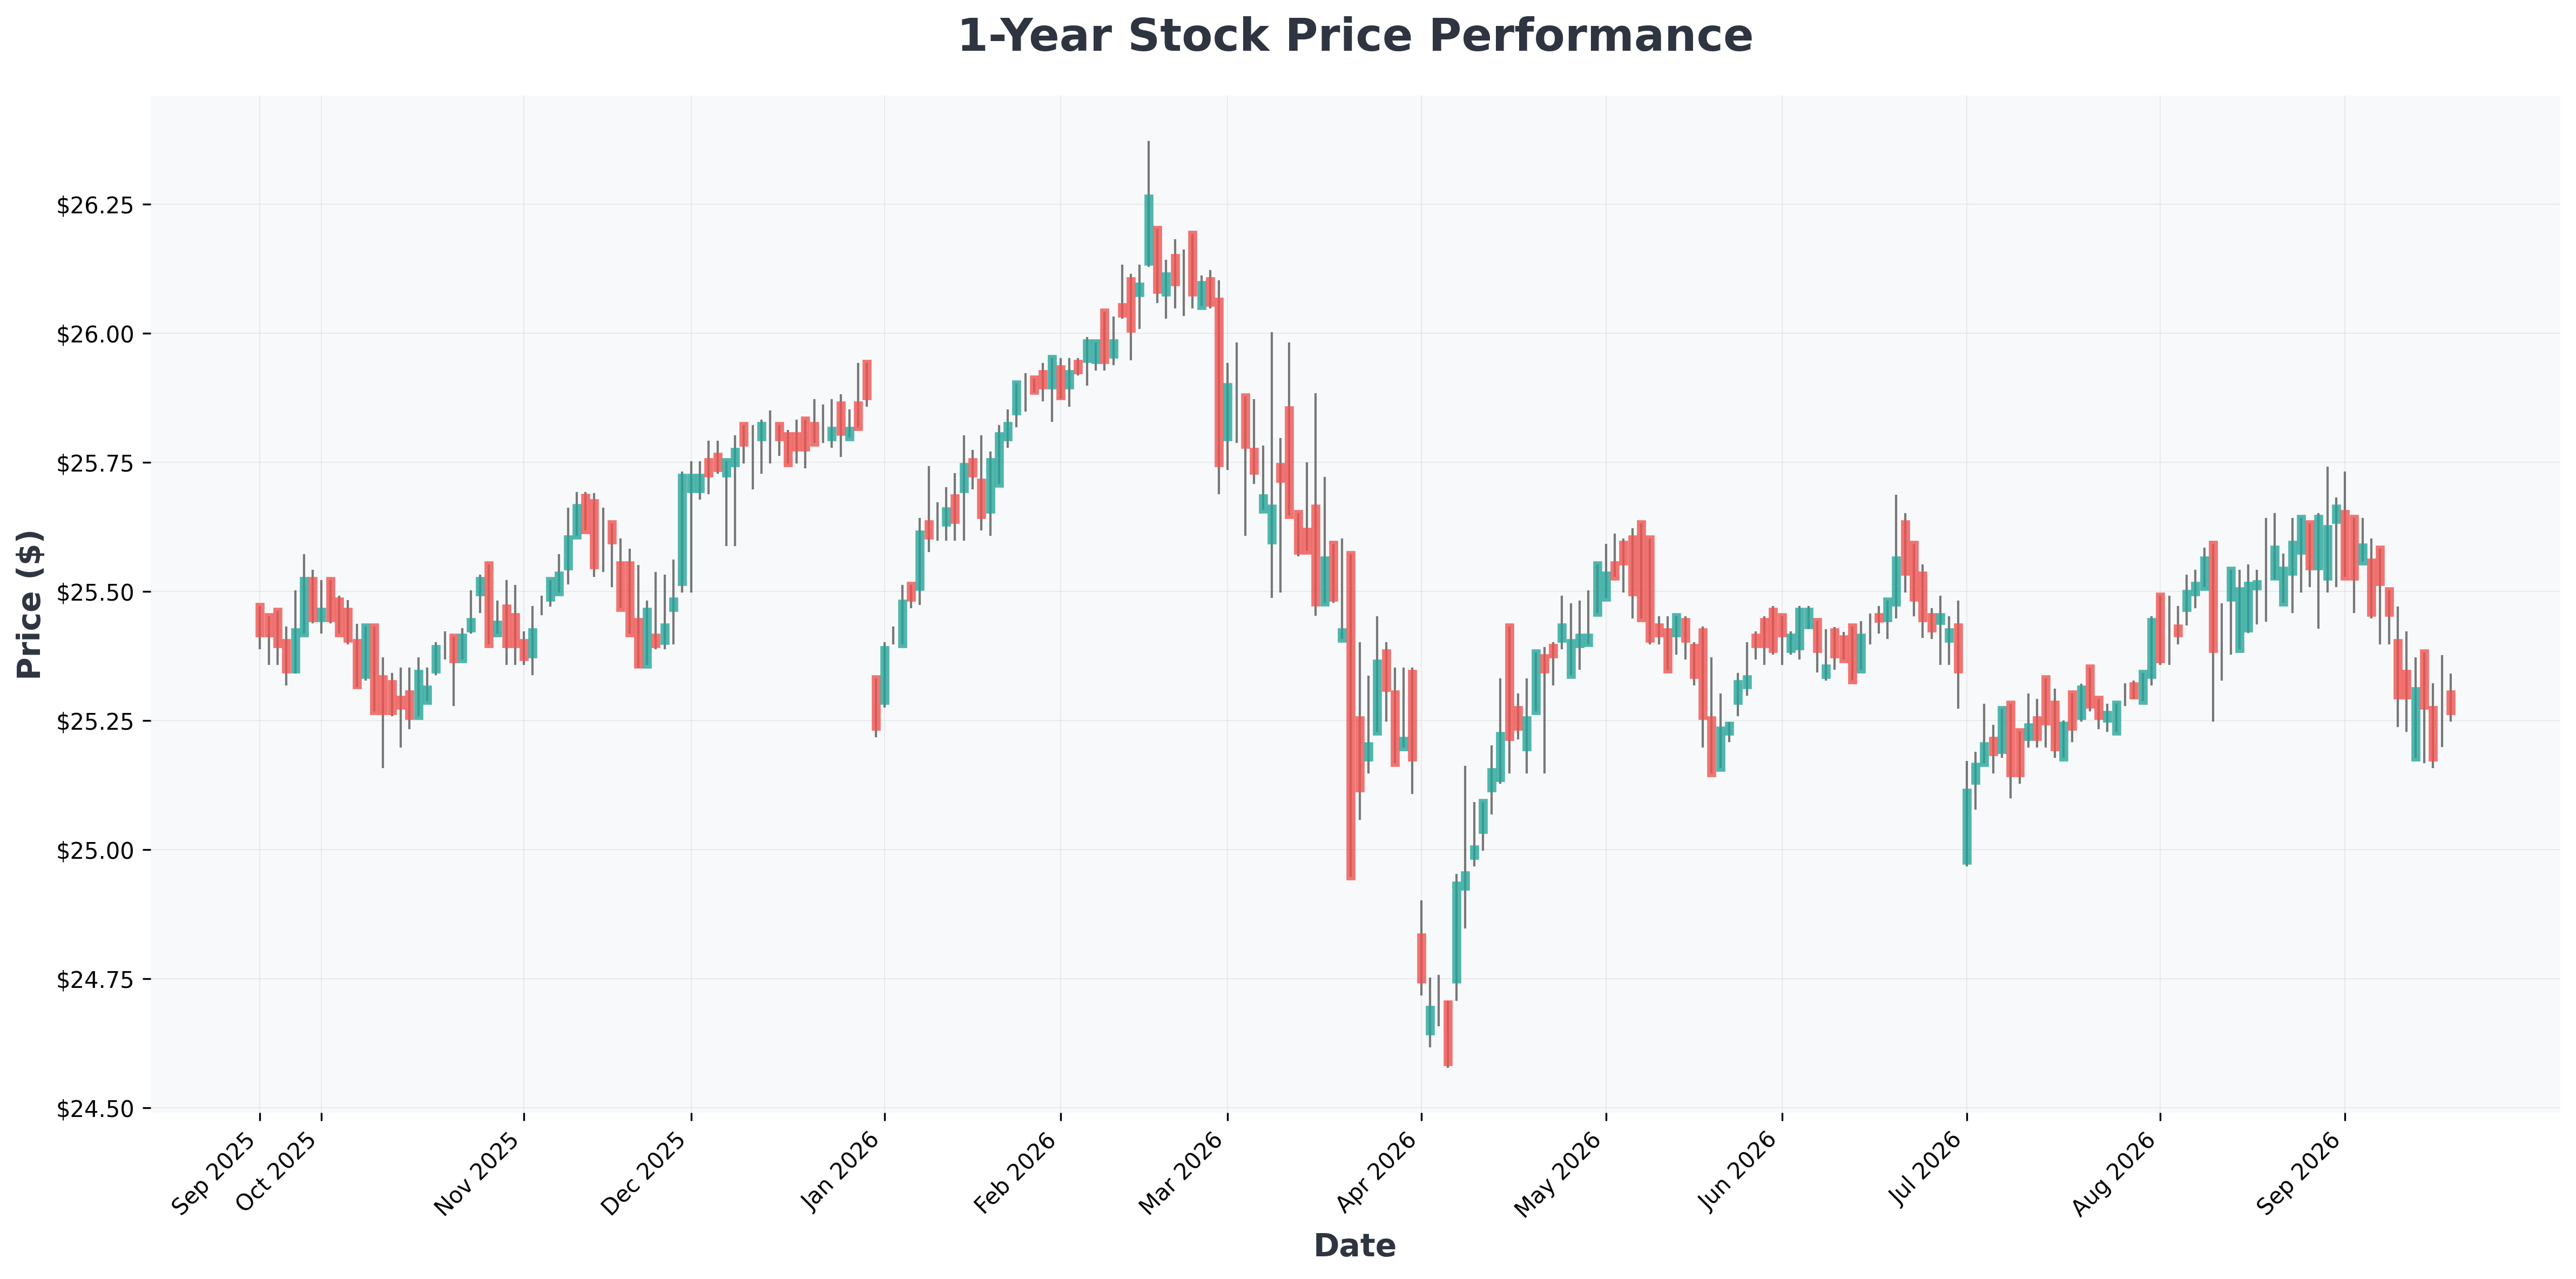
A ação da AGNC caiu cerca de 20% desde as máximas deste ano, e é exatamente por isso que o yield disparou para 14,6% — o valor do dividendo não muda desde abril de 2020.
O vilão? Um ambiente de juros brutal. A pressão inflacionária renovada levou o Federal Reserve a subir juros pela primeira vez em três anos — e REITs hipotecários são extremamente sensíveis a taxas, pois seu valor patrimonial se move inversamente às expectativas de juros.
Números-Chave de Relance
| Métrica | Valor |
|---|---|
| Preço Atual | US$ 9,97 |
| Faixa 52 semanas | US$ 9,63 – US$ 12,19 |
| Market Cap | ~US$ 12 bi |
| Dividendo Mensal | US$ 0,12/ação |
| Dividend Yield | 14,59% |
| ROE no 2T | 15%–17% |
| Volume Médio | 22,1M |
Insight de Backtest 🧠
Historicamente, quando o preço sobre valor patrimonial da AGNC cai abaixo de ~0,9x durante ciclos de alta de juros, os retornos totais em 12 meses tendem a comprimir antes de se recuperar — ou seja, a queda atual não é inédita, mas a paciência só foi recompensada depois do pico do ciclo.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| AGNC (AGNC) | $10 | 4.96 | 1.10 | 19.80% | 95.61% | 0.00% |
| AGNCL (AGNC) | $25 | 0.00 | 2.79 | 19.80% | 95.61% | 0.00% |
| AGNCM (AGNC) | $25 | 0.00 | 2.79 | 19.80% | 95.61% | 0.00% |
| AGNCN (AGNC) | $26 | 0.00 | 2.84 | 19.80% | 95.61% | 0.00% |
| AGNCO (AGNC) | $26 | 0.00 | 2.83 | 19.80% | 95.61% | 0.00% |
| AGNCP (AGNC) | $25 | 0.00 | 2.79 | 19.80% | 95.61% | 0.00% |
| AGNCZ (AGNC) | $25 | 0.00 | 2.79 | 19.80% | 95.61% | 0.00% |
Análise de Cenários: Para Onde Isso Vai
🐂 Melhor Caso
- Fed sinaliza pausa ou pivô; volatilidade de juros esfria.
- Inclusão no índice gera fluxo passivo constante, levando a ação para a faixa de US$ 11–12.
- ROE se mantém acima de 15%, e o dividendo de US$ 0,12 segue intacto.
- Valor patrimonial estabiliza, reduzindo o desconto sobre o NAV.
🐻 Pior Caso
- Inflação se mostra persistente e o Fed sobe juros de novo.
- O valor patrimonial da AGNC derrete ainda mais, forçando outro corte no dividendo — como em abril de 2020.
- O fluxo passivo é engolido pela pressão vendedora ligada a juros.
Conclusão
A inclusão no índice é um marco real e um vento favorável leve para o preço. Mas não é rede de proteção para o dividendo. A AGNC segue sendo um ativo de renda de alto risco, cujo pagamento vive e morre pelo ciclo de juros. Ajuste o tamanho da posição — e nunca trate um yield de 14% como "dinheiro de graça". 🎯
