🧐 AI 시대의 큰 손, 드러켄밀러의 선택은?
월가의 전설적인 트렌드 추종자, 스탠리 드러켄밀러. 그는 일찌감치 엔비디아에 베팅하며 AI 붐을 탄 대표적인 투자자 중 한 명입니다. 하지만 현재 그의 포트폴리오를 들여다보면 엔비디아는 찾아볼 수 없고, 대신 **아마존(AMZN)과 알파벳(GOOGL)**이라는 두 거대 기술주가 AI 인프라 투자 수혜주로 자리 잡고 있습니다.
특히 더 주목해야 할 점은 그의 포트폴리오에서 약 20%에 달하는 압도적인 비중을 차지하는 종목이 따로 있다는 사실입니다. 바로 AI가 아닌 **'유전자 검사' 분야의 다크호스, 나테라(NTRA)**입니다. 드러켄밀러의 투자 전략을 통해 AI 인프라 시장과 헬스케어 혁신의 현주소를 함께 짚어보겠습니다. 📉

🚀 AI 인프라 투자: 아마존과 알파벳의 명암
드러켄밀러가 보유한 두 메가캡 종목은 명백히 'AI 인프라'라는 거대한 흐름에 베팅한 것입니다. 하지만 그 세부 전략은 다릅니다.
아마존(AWS): 확실한 1위의 힘 💪
아마존의 클라우드 자회사 AWS는 지난 분기 매출이 전년 대비 37% 성장한 422억 달러를 기록하며 클라우드 시장의 절대 강자임을 재확인했습니다. Anthropic이나 OpenAI 같은 빠르게 성장하는 스타트업을 뒷받침하는 AI 클라우드 서비스에 대한 수요가 폭발적이라는 뜻입니다. 제프 베조스에 이어 앤디 재시 CEO는 AWS의 연간 매출이 향후 1조 달러까지 성장할 수 있다는 청사진을 제시하기도 했습니다. 단순히 AI 시대의 '곡괭이'를 파는 기업을 넘어, AI 산업 전체의 성장을 등에 업은 구조적인 승자라고 볼 수 있습니다.
알파벳(구글): 검색의 족쇄와 클라우드의 성장세 ⚖️
알파벳은 구글 클라우드의 매출이 전년 대비 82% 성장한 248억 달러를 기록하며 AWS를 빠르게 추격하고 있습니다. 하지만 알파벳은 클라우드 성장과 동시에 챗봇 '제미나이'가 약 9억 5천만 명의 월간 사용자에게 서비스되며 성장하는 등 AI 시대의 또 다른 승자로 꼽힙니다. 문제는 알파벳의 핵심 수익원인 구글 검색이 AI 경쟁자들(예: 퍼플렉시티)의 등장으로 심각한 경쟁 압박을 받고 있다는 점입니다. 클라우드의 고속 성장이 검색 사업의 불확실성을 상쇄할 수 있을지가 알파벳 주가의 향방을 가를 핵심 변수가 될 것입니다.
드러켄밀러의 선택을 두고 시장의 해석은 엇갈리고 있습니다. 과연 AI 인프라와 유전자 검사, 어떤 영역에 더 집중해야 할까요?
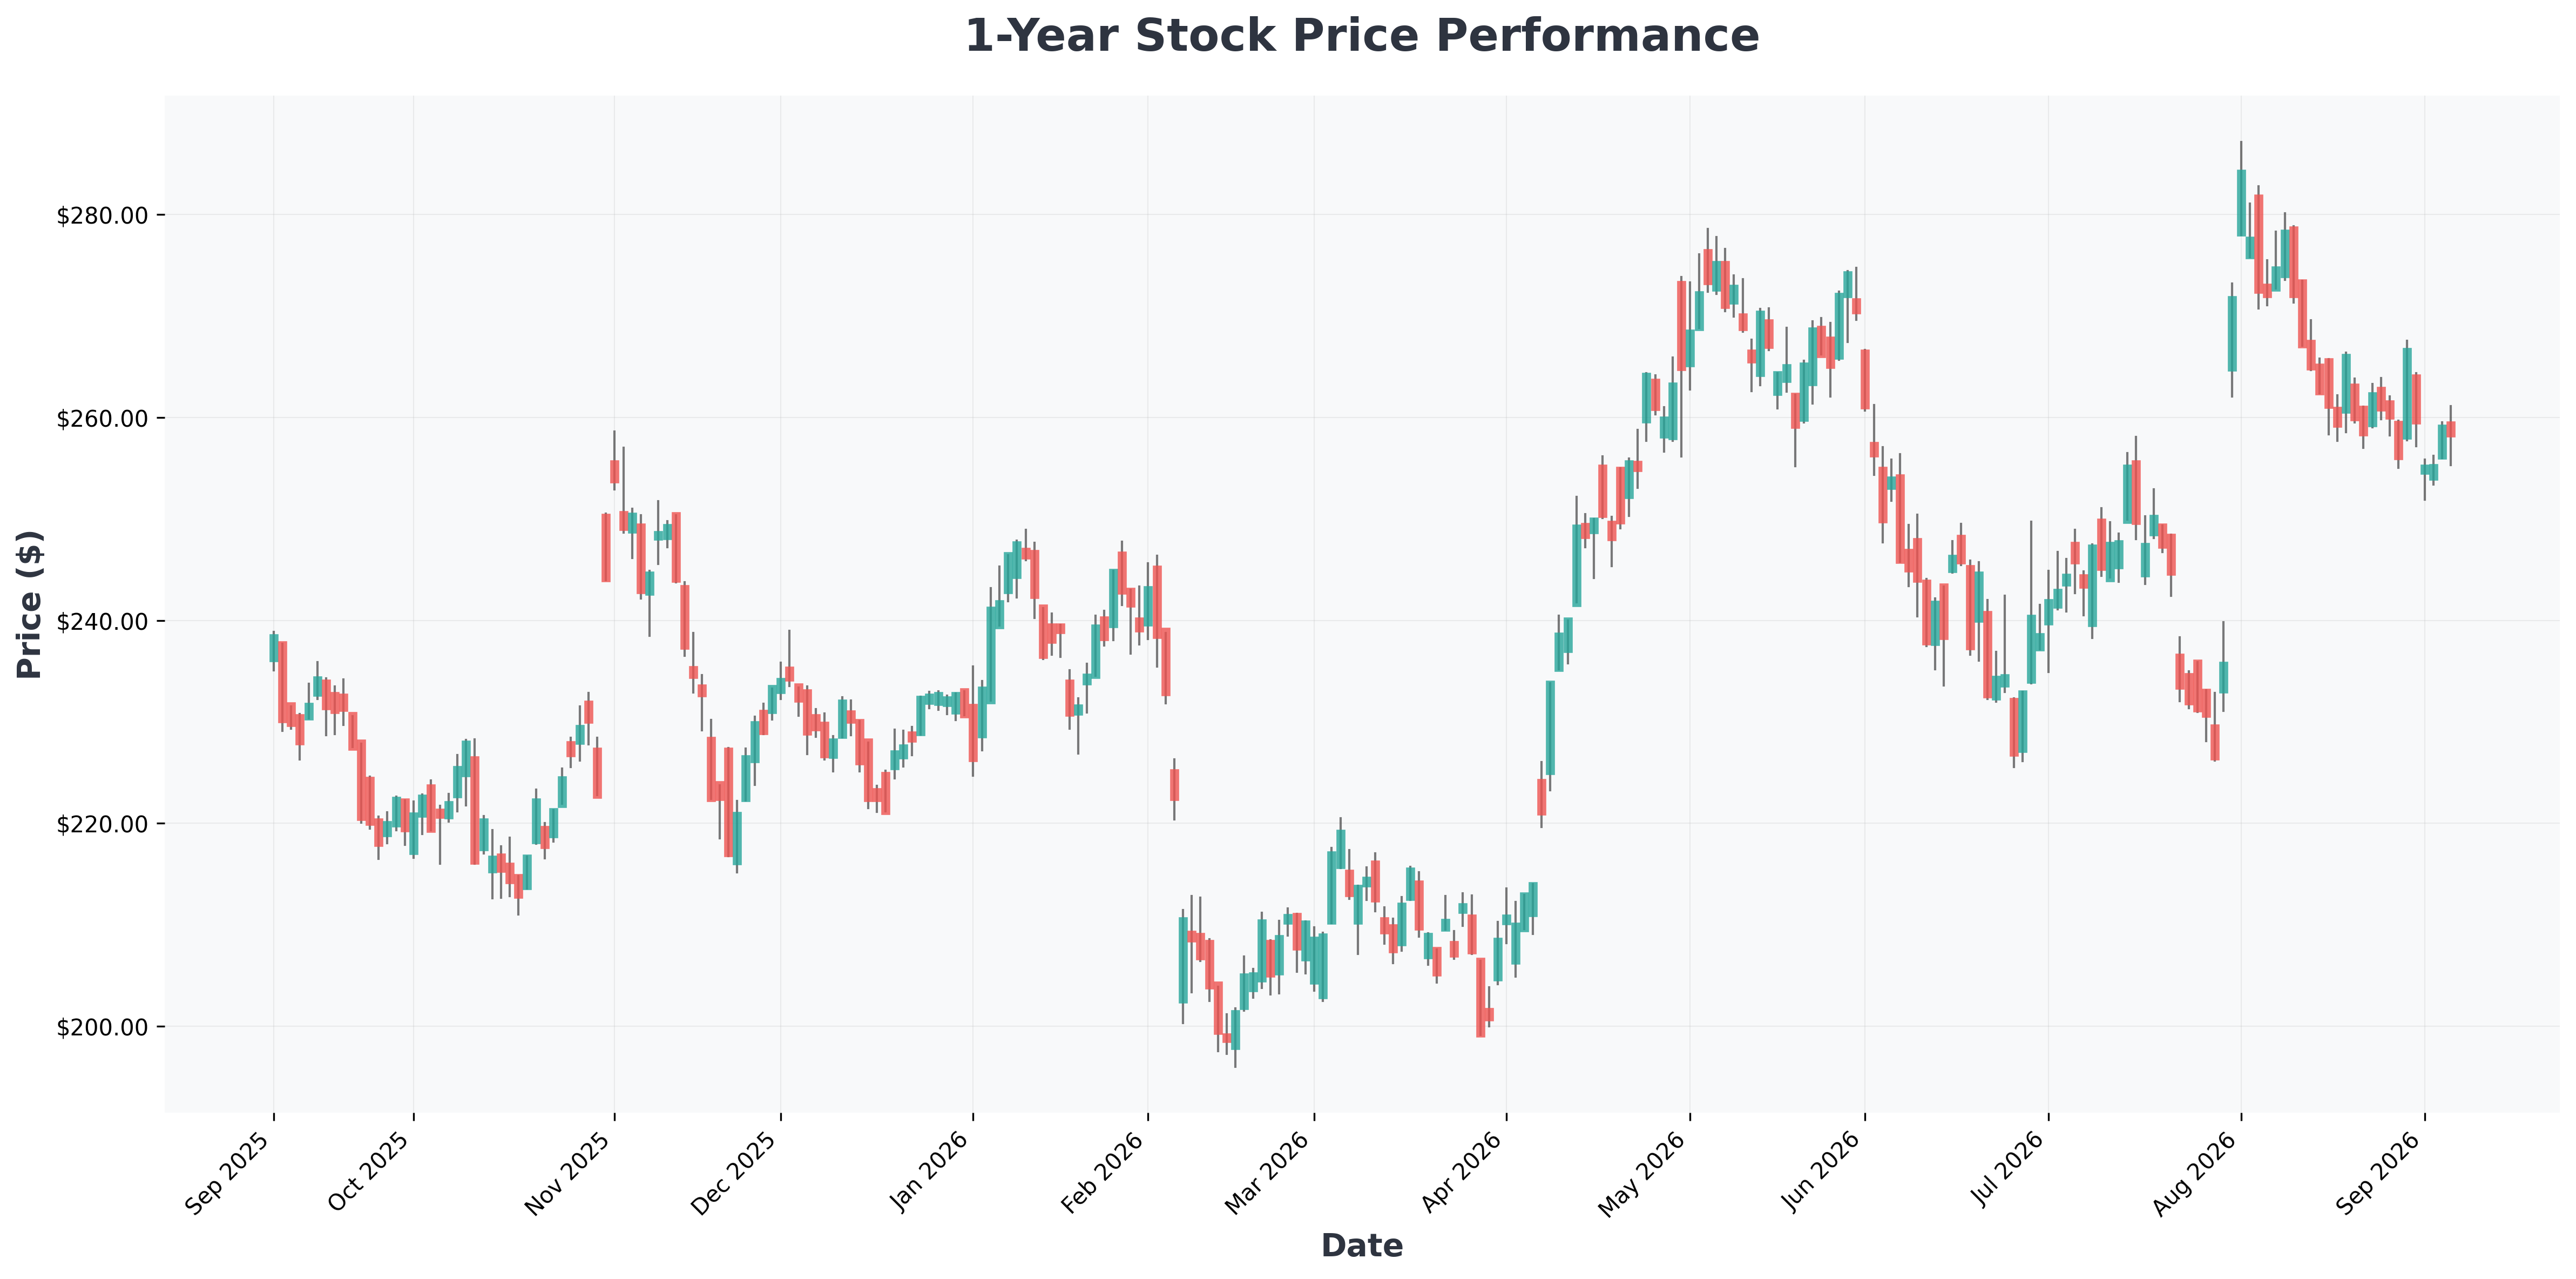

🧬 포트폴리오의 20%! 그가 주목한 '나테라'의 정체
드러켄밀러의 포트폴리오에서 아마존이나 알파벳보다도 압도적인 비중(약 20%)을 차지하는 종목은 다름 아닌 **나테라(Natera, NTRA)**입니다. 나테라는 암 종양 분석, 산전 여성 건강, 장기 이식 모니터링 등에 사용되는 차세대 유전자 검사(Diagnostics) 분야의 선두주자입니다.
- 폭발적인 실적: 지난 분기 매출은 전년 대비 38% 성장한 7억 5,300만 달러를 기록했으며, 검사량 증가에 힘입어 연간 매출 가이던스까지 상향 조정했습니다.
- 기적 같은 수익률: 드러켄밀러의 Duquesne 패밀리 오피스는 2022년 3분기, 주가가 35~50달러일 때 나테라에 처음 투자했습니다. 현재 주가는 328달러 수준으로, 약 투자 원금 대비 10배 가까운 수익을 올리고 있는 셈입니다.
AI가 아닌 유전자 검사라는 틈새 시장에서 나테라가 빠르게 성장하며 드러켄밀러의 확실한 '캐시카우'로 자리매김한 모습입니다. 💰
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| NTRA (Natera,) | $324 | 0.00 | 25.56 | -12.54% | -10.29% | 37.70% |
| AMZN (Amazon.com,) | $257 | 20.67 | 5.02 | 30.56% | 13.69% | 19.60% |
| GOOGL (Alphabet) | $338 | 16.97 | 6.65 | 48.68% | 34.03% | 24.20% |
| TSM (Taiwan) | $439 | 32.59 | 89.84 | 39.97% | 60.34% | 36.00% |
| NVDA (NVIDIA) | $226 | 28.57 | 23.80 | 117.21% | 66.24% | 105.90% |
| GOOG (Alphabet) | $335 | 16.84 | 6.59 | 48.68% | 34.03% | 24.20% |

⚠️ 드러켄밀러가 엔비디아를 판 이유 & 지금의 선택
드러켄밀러는 AI 칩의 최대 수혜주인 엔비디아를 2024년 초에 모두 매도했습니다. 주가가 분할 조정 기준 80~90달러일 때 매도했지만, 현재 엔비디아 주가는 230달러까지 급등했습니다. 그는 이후 자신의 매도가 실수였다고 인정하면서도, 현재 AI 반도체에 대한 베팅은 TSMC로 옮겨갔습니다.
TSMC는 엔비디아의 칩을 실제로 생산하는 회사로, 드러켄밀러는 더 합리적인 밸류에이션과 첨단 파운드리 시장의 독점적 지위를 가진 TSMC가 AI 투자의 더 나은 대안이라고 판단한 것입니다.
📊 투자 시나리오 분석
| 구분 | 시나리오 | 근거 || :--- | :--- | :--- || 낙관론 (Bull) | 나테라가 비침습적 산전 검사(NIPT) 시장을 넘어 암 조기 진단 시장까지 장악하며 초고성장을 이어갈 것. AWS와 구글 클라우드의 AI 수주 잔고가 지속적으로 늘어나며 두 메가캡 기업의 실적 성장을 견인할 것. | AI 및 바이오 진단 시장의 구조적 성장, 나테라의 검사량 증가와 매출 가이던스 상향, AWS의 막대한 수주 잔고. || 비관론 (Bear) | 나테라의 높은 밸류에이션(시가총액 470억 달러)이 부담으로 작용하며, 경쟁사 등장과 보험사 지불 거부 리스크로 성장세가 꺾일 수 있음. 알파벳은 검색 시장의 AI 경쟁 심화로 클라우드 성장이 둔화될 경우 '역성장' 조합에 빠질 수 있음. | 나테라의 고평가 논란, 구글 검색의 경쟁 압박 심화, 매크로 불확실성에 따른 기술주 전반의 밸류에이션 하락 가능성. |
💎 결론 및 투자 인사이트
드러켄밀러의 포트폴리오는 **'AI 인프라(아마존, 알파벳, TSMC)'와 '헬스케어 혁신(나테라)'**이라는 두 개의 큰 축으로 재편되고 있습니다. 이는 단순한 유행이 아닌, AI 기술이 실제 매출과 이익으로 연결되는 '현실'에 베팅하는 행보입니다.
현재 주가는 나테라의 경우 52주 최고가 부근에서 횡보 중이며, 기술적으로 단기 과매수권에 진입했다는 분석도 나옵니다. 그러나 유전자 검사 시장의 구조적 성장성을 고려할 때, 조정 시마다 분할 매수 전략을 통해 장기적인 성장에 동승하는 전략이 유효해 보입니다.
