매그니피센트7 중 ‘가장 싼’ 주식이 AI 최대 수혜주라고? 🤔
최근 몇 년간 S&P 500을 끌어올린 건 단연 매그니피센트7(Magnificent Seven) 입니다. 애플, 아마존, 알파벳, 메타, 마이크로소프트, 엔비디아, 테슬라 — 이름만 들어도 아는 이 초대형 기술주들이 AI 테마의 중심에 서 있죠.
보통 이렇게 많이 오른 종목들은 밸류에이션이 부담스러워지기 마련인데, 지금은 사정이 조금 다릅니다. 실적이 주가를 따라잡으면서 오히려 ‘가장 저렴한 종목’ 이 눈에 띄고 있거든요. 그리고 그 주인공이 바로 엔비디아(NASDAQ: NVDA) 입니다. 😮
핵심 포인트
- 엔비디아의 포워드 PER은 약 23배로, 매그니피센트7 내 최저 수준
- 최근 5년간 주가 상승률 900% 이상
- 독립형 CPU 시장(약 200조 원 규모 추정) 진출로 ‘2차 성장’ 기대
이번 글에서는 왜 시장 일각에서 지금을 ‘10년에 한 번 나올까 말까 한 매수 기회’ 로 보는지, 근거와 리스크를 함께 짚어보겠습니다. 🔍

숫자로 보는 엔비디아: ‘비싼 주식’이라는 편견 깨기 📊
1) 밸류에이션: 매그니피센트7 최저 구간
엔비디아는 현재 포워드 PER 약 23배 수준에서 거래되고 있습니다. 이는 최근 몇 년간 매그니피센트7 내 ‘가장 싼 종목’으로 불리던 메타보다도 낮은 수치입니다. 주가가 많이 올랐다는 인식과 달리, 이익 성장 속도가 밸류에이션을 빠르게 소화해 왔다는 뜻이죠.
2) 실적: 분기 매출 960억 달러, 순이익 590억 달러
가장 최근 분기 기준 엔비디아의 매출은 약 960억 달러, 순이익은 약 590억 달러에 달합니다. 매출과 이익이 여러 분기 연속 두 자릿수~세 자릿수 성장을 이어오고 있다는 점이 핵심입니다. 🚀
3) 경쟁 우위: ‘가장 빠른 GPU’
고객들이 엔비디아로 몰리는 이유는 단순합니다. 가장 빠른 GPU 를 제공하기 때문이죠. AI 모델 학습에서는 속도가 곧 효율이고, 효율은 장기적으로 비용 절감으로 이어집니다. 여기에 그로스 마진 약 74~75% 수준의 압도적인 수익성이 더해집니다. 💰
4) 다음 성장 동력: 에이전틱 AI와 독립형 CPU
엔비디아는 여기서 멈추지 않습니다. 에이전틱 AI(Agentic AI) — AI가 실제 문제를 해결하고 여러 단계의 행동을 수행하는 영역 — 가 부상하면서, 이를 뒷받침하는 독립형 CPU 시장에 진출했습니다. 엔비디아가 제시한 이 시장 규모는 약 2,000억 달러. 회사는 올해만 이 CPU에서 200억 달러 매출을 기대하고 있습니다. 🧠
참고 인사이트 과거 반도체 사이클에서 ‘신제품 라인업 확장’은 대체로 밸류에이션 리레이팅의 트리거로 작용했습니다. 다만 신규 시장 진입 초기에는 초기 투자 비용과 경쟁사(인텔·AMD)의 반격이 변수로 작용할 수 있습니다.
이 이슈를 두고 시장의 의견은 엇갈리고 있습니다. ‘역대급 매수 기회’라는 시각과 ‘이미 충분히 반영됐다’는 시각을 함께 들어볼까요? 🎙️

시나리오 분석: 강세 vs 약세 🔀
🐂 Best 시나리오 (강세)
| 구분 | 내용 |
|---|---|
| 트리거 | 에이전틱 AI 수요 폭발, 독립형 CPU 매출 가이던스 초과 달성 |
| 밸류에이션 | 포워드 PER 23배 → 30배 리레이팅 시 주가 추가 상승 여력 |
| 결과 | ‘10년에 한 번’ 매수 기회가 실제로 실현되는 케이스 |
🐻 Worst 시나리오 (약세)
| 구분 | 내용 |
|---|---|
| 트리거 | AI 설비투자(CapEx) 사이클 둔화, 빅테크 자체 칩 개발 확대 |
| 리스크 | 고객 집중도, 미·중 수출 규제 강화, CPU 시장 경쟁 심화 |
| 결과 | 밸류에이션 할인 지속, 주가 횡보 또는 조정 |
📌 기술적 참고 포인트
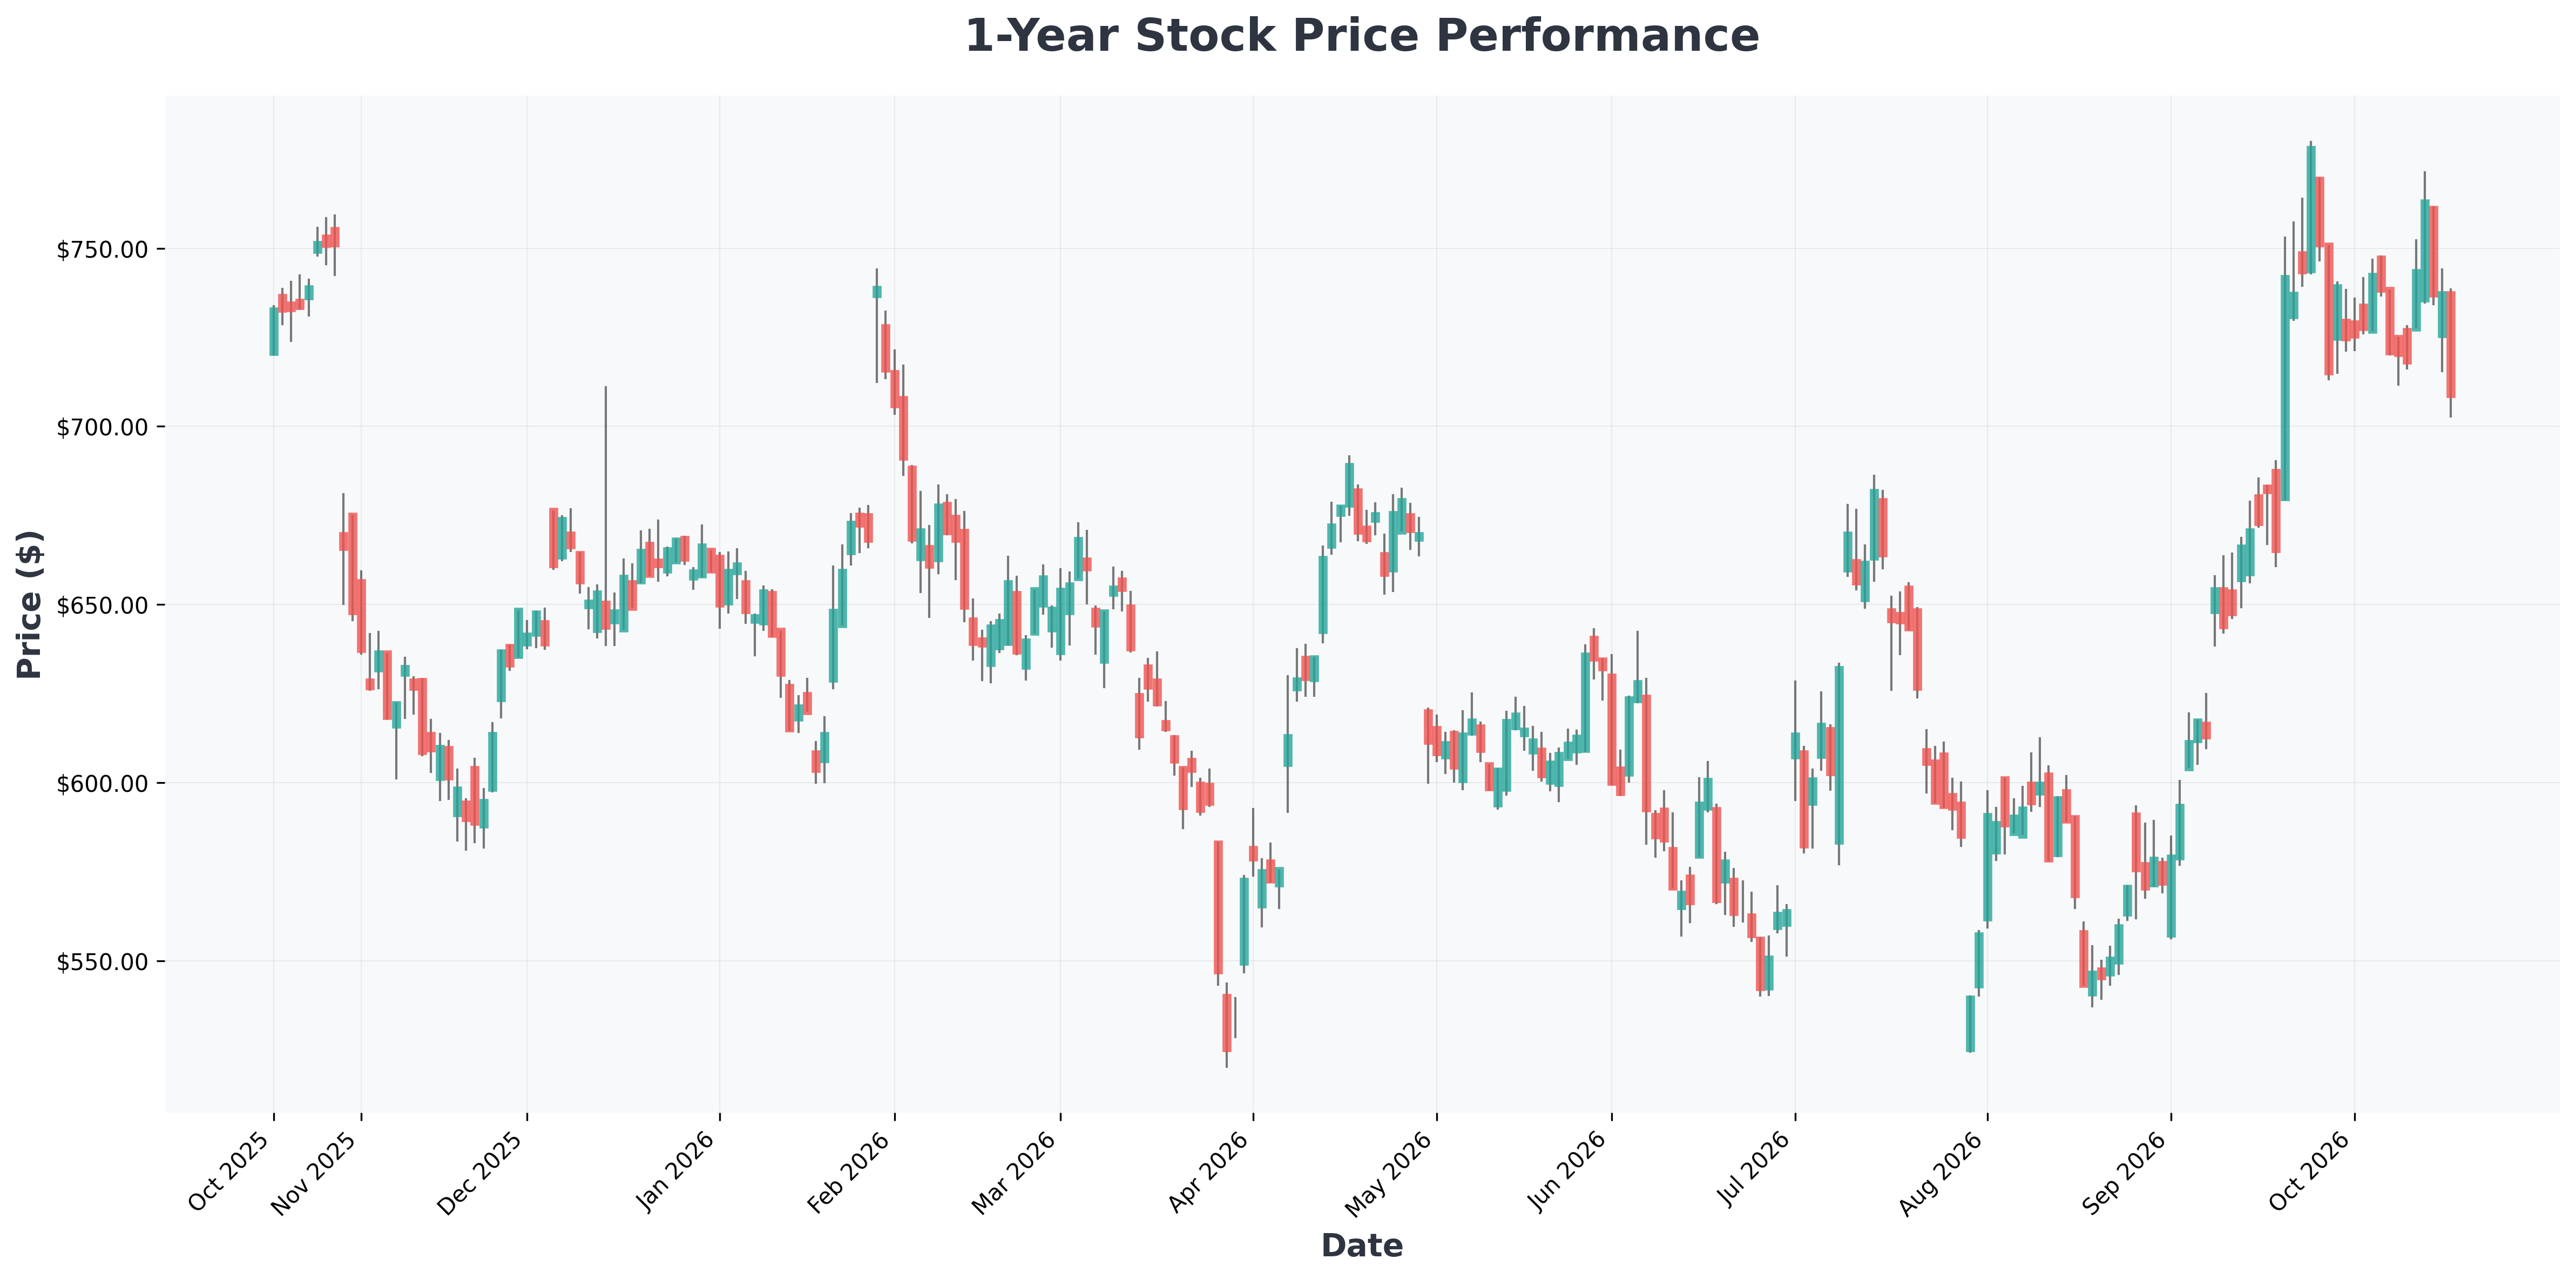
현재 주가는 52주 최고가(약 243달러) 대비 약 10% 내외 구간에 위치해 있습니다. 전통적으로 강한 지지선으로 작용해 온 200달러 초반 구간이 유지되는지가 단기 방향성의 분수령이 될 수 있습니다. 다만 이는 어디까지나 참고용이며, 펀더멘털(수주·가이던스) 확인이 우선입니다. ⚠️
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $343 | 39.39 | 46.67 | 148.75% | 32.62% | 16.40% |
| AMZN (Amazon.com,) | $250 | 20.11 | 4.89 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $337 | 16.90 | 6.62 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $341 | 17.09 | 6.69 | 48.68% | 34.03% | 24.20% |
| META (Meta) | $709 | 26.73 | 6.92 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $529 | 29.47 | 8.88 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $214 | 27.07 | 22.58 | 117.21% | 66.24% | 105.90% |
| TSLA (Tesla,) | $355 | 328.44 | 16.13 | 4.67% | 1.41% | 25.50% |

결론: ‘싸다’는 말의 의미를 곱씹어야 할 때 🧭
엔비디아는 매그니피센트7 중 가장 저렴한 밸류에이션과 압도적인 실적 성장, 그리고 에이전틱 AI·CPU라는 새로운 성장 축을 동시에 갖고 있습니다. 그래서 시장 일각에서 ‘10년에 한 번’이라는 표현이 나오는 것도 이해가 갑니다.
다만 ‘싸다’는 것은 절대적 저평가가 아니라 성장 대비 상대적 저렴함이라는 점을 기억해야 합니다. AI CapEx 사이클, 수출 규제, 경쟁 심화라는 변수는 여전히 유효합니다. 💡
결국 이 종목의 매력은 단기 트레이딩이 아닌 장기 성장 스토리에 베팅하는 투자자에게서 빛을 발할 가능성이 큽니다. 분할 매수와 리스크 관리, 그리고 실적 발표 때마다 가이던스를 확인하는 습관이 그 어느 때보다 중요한 시점입니다. 🚦
