고장력 강판, 이제는 선택이 아닌 필수입니다 🚗
글로벌 고장력 강판(High Strength Steel, HSS) 시장이 향후 8년간 **연평균 9.0%**라는 가파른 성장 곡선을 그릴 것으로 전망됩니다. 2025년 약 406억 7천만 달러 규모에서 2033년 784억 1천만 달러까지 시장이 두 배 가까이 커지는 그림입니다.
단순히 철강 경기가 좋아진다는 이야기가 아닙니다. 자동차 산업의 경량화(Lightweighting) 트렌드와 전기차(EV) 전환, 그리고 각국의 인프라 재투자가 맞물리면서 고장력 강판이 산업의 핵심 소재로 부상하고 있습니다.
💡 핵심 포인트: 고장력 강판은 일반 강판 대비 강도는 높으면서 두께는 얇아, 연비 개선과 탄소 배출 저감이라는 두 마리 토끼를 잡을 수 있는 소재입니다.
성장을 이끄는 3가지 축 🚀
1. 전기차 경량화 — 가장 강력한 드라이버
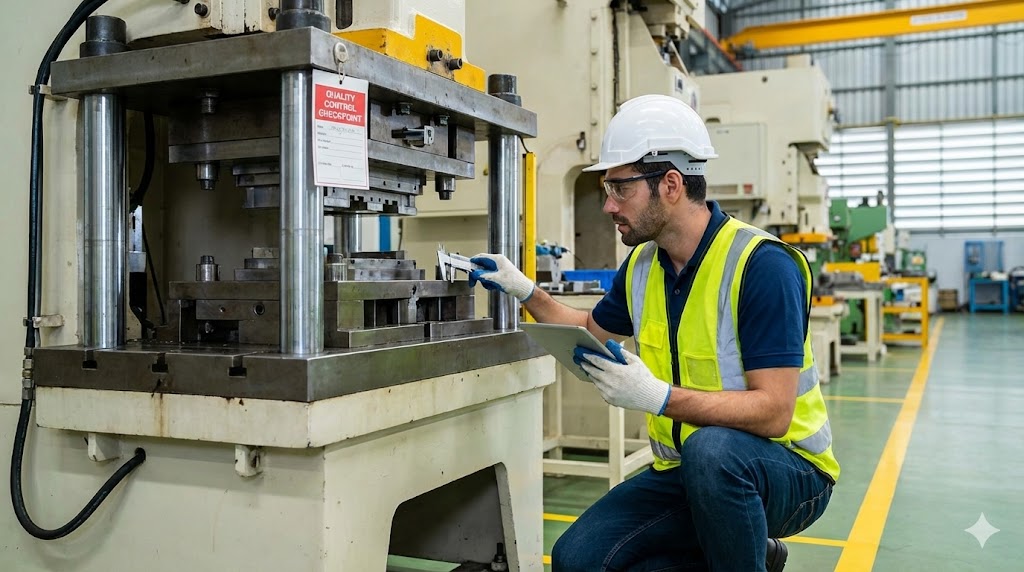
2025년 글로벌 전기차 판매량은 약 2,070만 대로 전년 대비 20% 증가했습니다. 배터리 무게 때문에 차체 경량화가 절실한 EV 입장에서 고장력 강판은 배터리 케이스, 섀시, B필러 등 안전 critical 부품에 반드시 필요한 소재입니다.
2. 인프라 및 건설 투자
교량, 고층 빌딩, 산업 시설물에서 고장력 강판의 내하중성과 내진 성능이 각광받고 있습니다. 특히 신흥국 도시화와 선진국 인프라 노후화 교체 수요가 겹치며 수요 기반이 탄탄합니다.
3. 제조 기술의 진화
핫 스탬핑(Hot Stamping), 야금 공정 개선 등으로 초고강도 부품의 성형성이 개선되면서 적용 범위가 항공·조선·광산기계까지 확대되고 있습니다.
🌱 지속가능성이라는 보너스
철강의 재활용 가능성과 자재 절감 효과는 각국의 탄소중립 목표와 정확히 맞아떨어집니다. ESG 관점에서도 고장력 강판의 매력은 커질 수밖에 없습니다.
이 이슈를 두고 시장의 시각은 엇갈리고 있습니다. 강세론과 신중론을 함께 살펴보시죠.
주요 세그먼트 및 플레이어 분석 🔍
타입별 분류
| 타입 | 특징 | 주요 용도 |
|---|---|---|
| HSLA (고장력 저합금) | 범용성 우수, 가성비 | 건설, 구조물 |
| Dual Phase (DP) | 강도·연성 밸런스 | 자동차 차체 |
| TRIP | 높은 성형성 | 복잡 형상 부품 |
| Bake Hardenable | 도장 공정 강도 향상 | 외판 패널 |
| Martensitic | 최고 강도 | 충돌 안전 부품 |
지역별 관전 포인트
- 아시아태평양: 중국·인도·일본 중심의 생산·소비 허브. 가장 큰 시장.
- 북미: EV 전환과 인프라 법안 수혜.
- 유럽: 탄소규제(CSRD) 대응 위한 프리미엄 강판 수요.
주요 기업
아르셀로미탈, 타타스틸, 포스코, SSAB, 티센크루프, 니폰제철, JSW, Nucor, SAIL, voestalpine 등이 시장을 주도하고 있습니다. 특히 포스코는 자동차강판 글로벌 리더로서 이번 슈퍼사이클의 최대 수혜주 중 하나로 꼽힙니다.
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| SSAAY (SSab) | $6 | 19.21 | 0.08 | 8.13% | 0.00% | 7.20% |
| NPSCY (Nippon) | $5 | 226.00 | 0.64 | 5.50% | 4.48% | 40.40% |
| PKX (POSCO) | $59 | 17.95 | 1.71 | 2.21% | 4.26% | 9.70% |
| NUE (Nucor) | $246 | 19.62 | 2.52 | 14.55% | 15.67% | 23.00% |
| TKAMY (ThyssenKrupp) | $17 | 32.98 | 1.03 | 3.30% | 0.96% | 7.80% |
| VLPNY (Voestalpine) | $10 | 14.85 | 0.96 | 6.61% | 7.59% | 2.40% |
| MT (Arcelor) | $74 | 31.00 | 2.03 | 3.28% | 6.29% | 5.20% |

시나리오별 전망 및 투자 포인트 🎯
✅ Best Case (낙관 시나리오)
- EV 판매량이 예상치를 상회하며 자동차용 HSS 수요 폭증
- 각국 인프라 예산 조기 집행
- 원자재(철광석) 가격 안정화로 마진 개선
- 2033년 시장 규모 800억 달러 돌파 가능
⚠️ Worst Case (비관 시나리오)
- 글로벌 경기 침체로 자동차·건설 수요 위축
- 중국발 공급 과잉으로 판가 하락
- 원자재 가격 급등 및 전력비 부담
- 성장률 5%대로 둔화 가능성
📌 과거 유사 사례 참고
2015~2018년 자동차 경량화 규제 강화 시기, HSS 시장은 연평균 7%대 성장을 기록했습니다. 당시에도 전기차는 초기 단계였음에도 불구하고 규제가 성장을 견인했습니다. 현재는 EV 전환이라는 추가 동력이 더해져 당시보다 강한 사이클이 예상됩니다.
💡 투자 인사이트
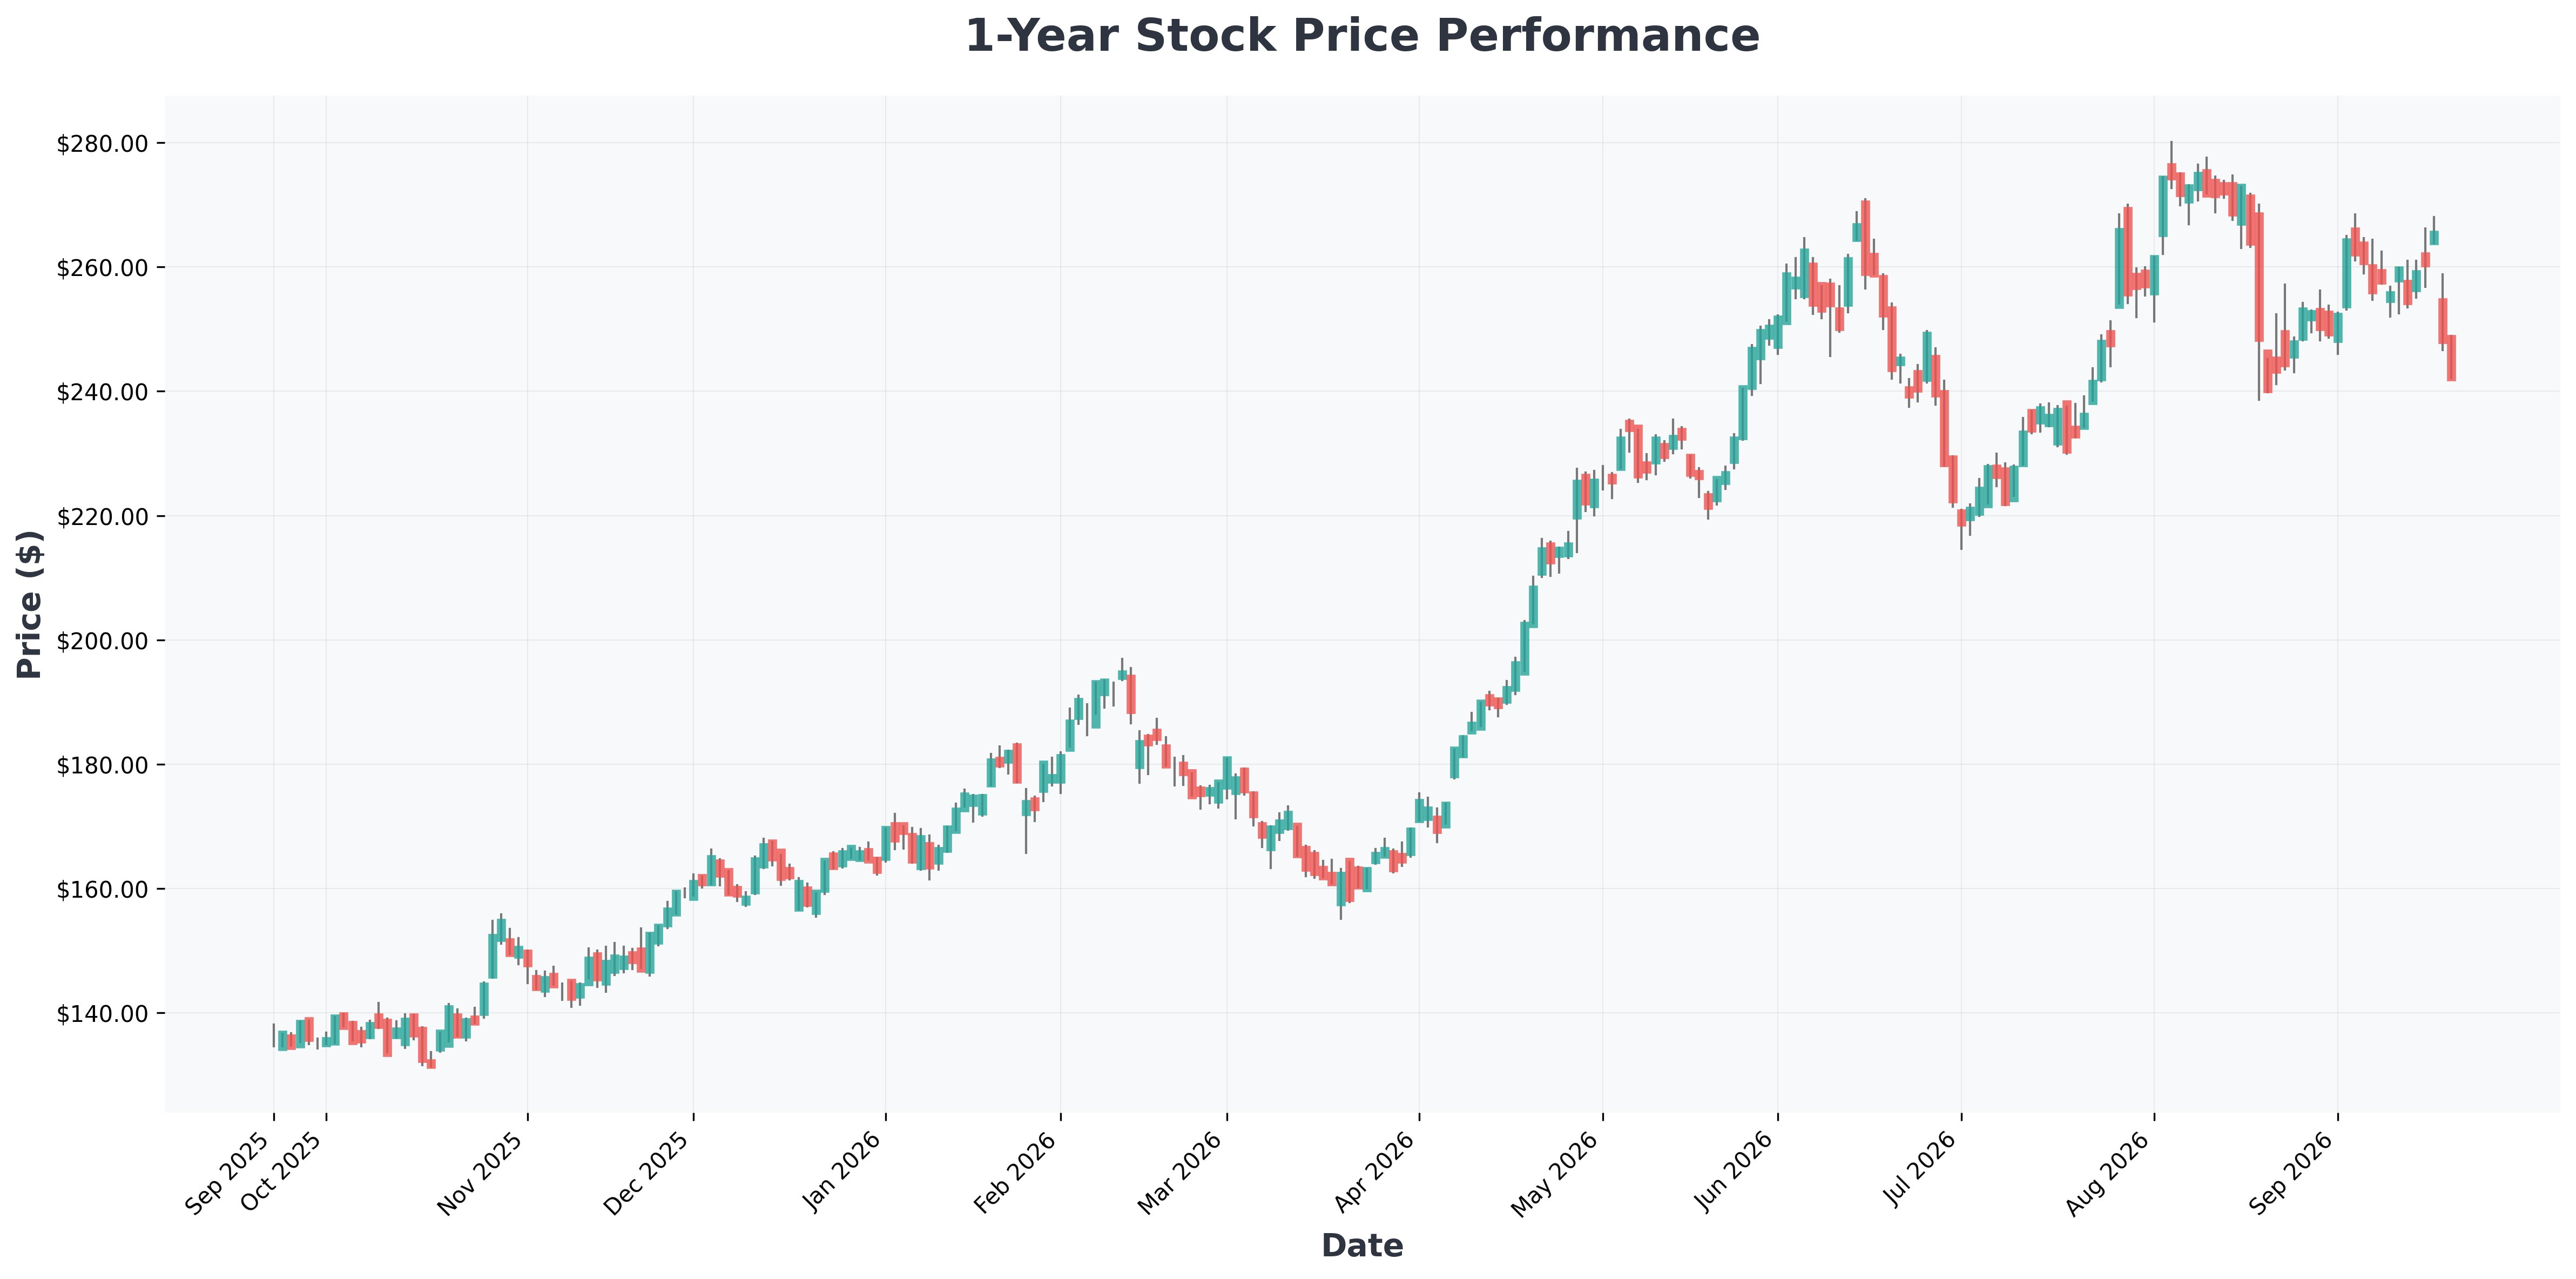
기술적 관점에서 글로벌 철강 지수는 장기 박스권 상단을 테스트 중이며, 9% CAGR이 실제 이익으로 연결될 경우 밸류에이션 리레이팅 여지가 있습니다. 다만 단기적으로는 철광석 가격과 중국 정책 변수를 반드시 모니터링해야 합니다.
⚠️ 본 콘텐츠는 정보 제공 목적이며 투자 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.
