워런 버핏 시대의 종막, 그렉 아벨의 등장 🚀
월스트리트의 상징적인 인물 워런 버핏이 12월 31일부로 버크셔 해서웨이 CEO직에서 물러났습니다. 이제 그의 오랜 파트너이자 후계자인 그렉 아벨이 회사의 일상 운영과 3600억 달러(약 480조 원) 규모의 투자 포트폴리오를 총괄하게 되었습니다. 버핏은 이사회 의장직은 유지하지만, 실질적인 투자 결정권은 아벨에게 넘어간 상황입니다.
아벨은 취임 직후 첫 분기에 무려 16개 포지션을 정리하며 자신만의 색깔을 드러냈습니다. 하지만 한 가지 변하지 않은 원칙이 있습니다. 바로 '포트폴리오 집중화' 전략입니다. 버핏과 아벨 모두 최고의 아이디어에 자본을 집중하는 철학을 공유하고 있습니다. 📈
9월 4일 종가 기준, 아벨이 운용하는 버크셔의 투자 자산 중 **약 82%(약 2940억 달러)**가 단 10개 종목에 집중되어 있습니다. 이는 단순한 숫자가 아니라, 버크셔의 투자 철학이 얼마나 강력하게 유지되고 있는지를 보여주는 지표입니다.

기술주, 버크셔의 새로운 메뉴가 되다 💻
워런 버핏 시대와 아벨 체제의 가장 눈에 띄는 차이점은 기술주에 대한 태도 변화입니다. 물론 애플은 여전히 포트폴리오 1위 자리를 굳건히 지키고 있습니다. 하지만 아벨은 연초 이후 구글 모회사 **알파벳(Alphabet)**에 대규모로 투자하며 기술주 비중을 확대하고 있습니다.
알파벳의 기초 체력은 매우 탄탄합니다. 구글 검색 엔진의 글로벌 인터넷 검색 트래픽 독점력은 거의 절대적입니다. 하지만 진짜 흥미로운 부분은 AI 야망입니다. 구글 클라우드에 생성형 AI와 대규모 언어 모델(LLM) 기능을 통합한 이후, 이 고마진 부문의 매출이 포물선을 그리며 급증하고 있습니다. 6월 분기 구글 클라우드 매출은 전년 대비 82% 성장을 기록했습니다. 🚀
금융주, 여전히 버크셔의 핵심 축 🏦
워런 버핏이 더 이상 키를 잡고 있지 않아도, 금융주는 버크셔의 장기 투자 접근법에서 여전히 핵심적인 부분입니다. 아메리칸 익스프레스, 뱅크 오브 아메리카, 무디스, 처브를 합치면 버크셔 투자 자산의 **약 29%**를 차지합니다.
금융주의 아름다움은 경기 순환성에 있습니다. 경제 둔화와 불황 시기에 금융주가 고전하는 것은 불가피하지만, 경제 사이클의 비선형적 특성은 버핏과 아벨 같은 인내심 있는 투자자에게 유리하게 작용합니다. 예를 들어, 장기간의 경제 확장기는 아멕스와 뱅크 오브 아메리카가 자본을 신중하게 대출하고 의미 있는 이자 수익을 창출할 수 있게 해줍니다.
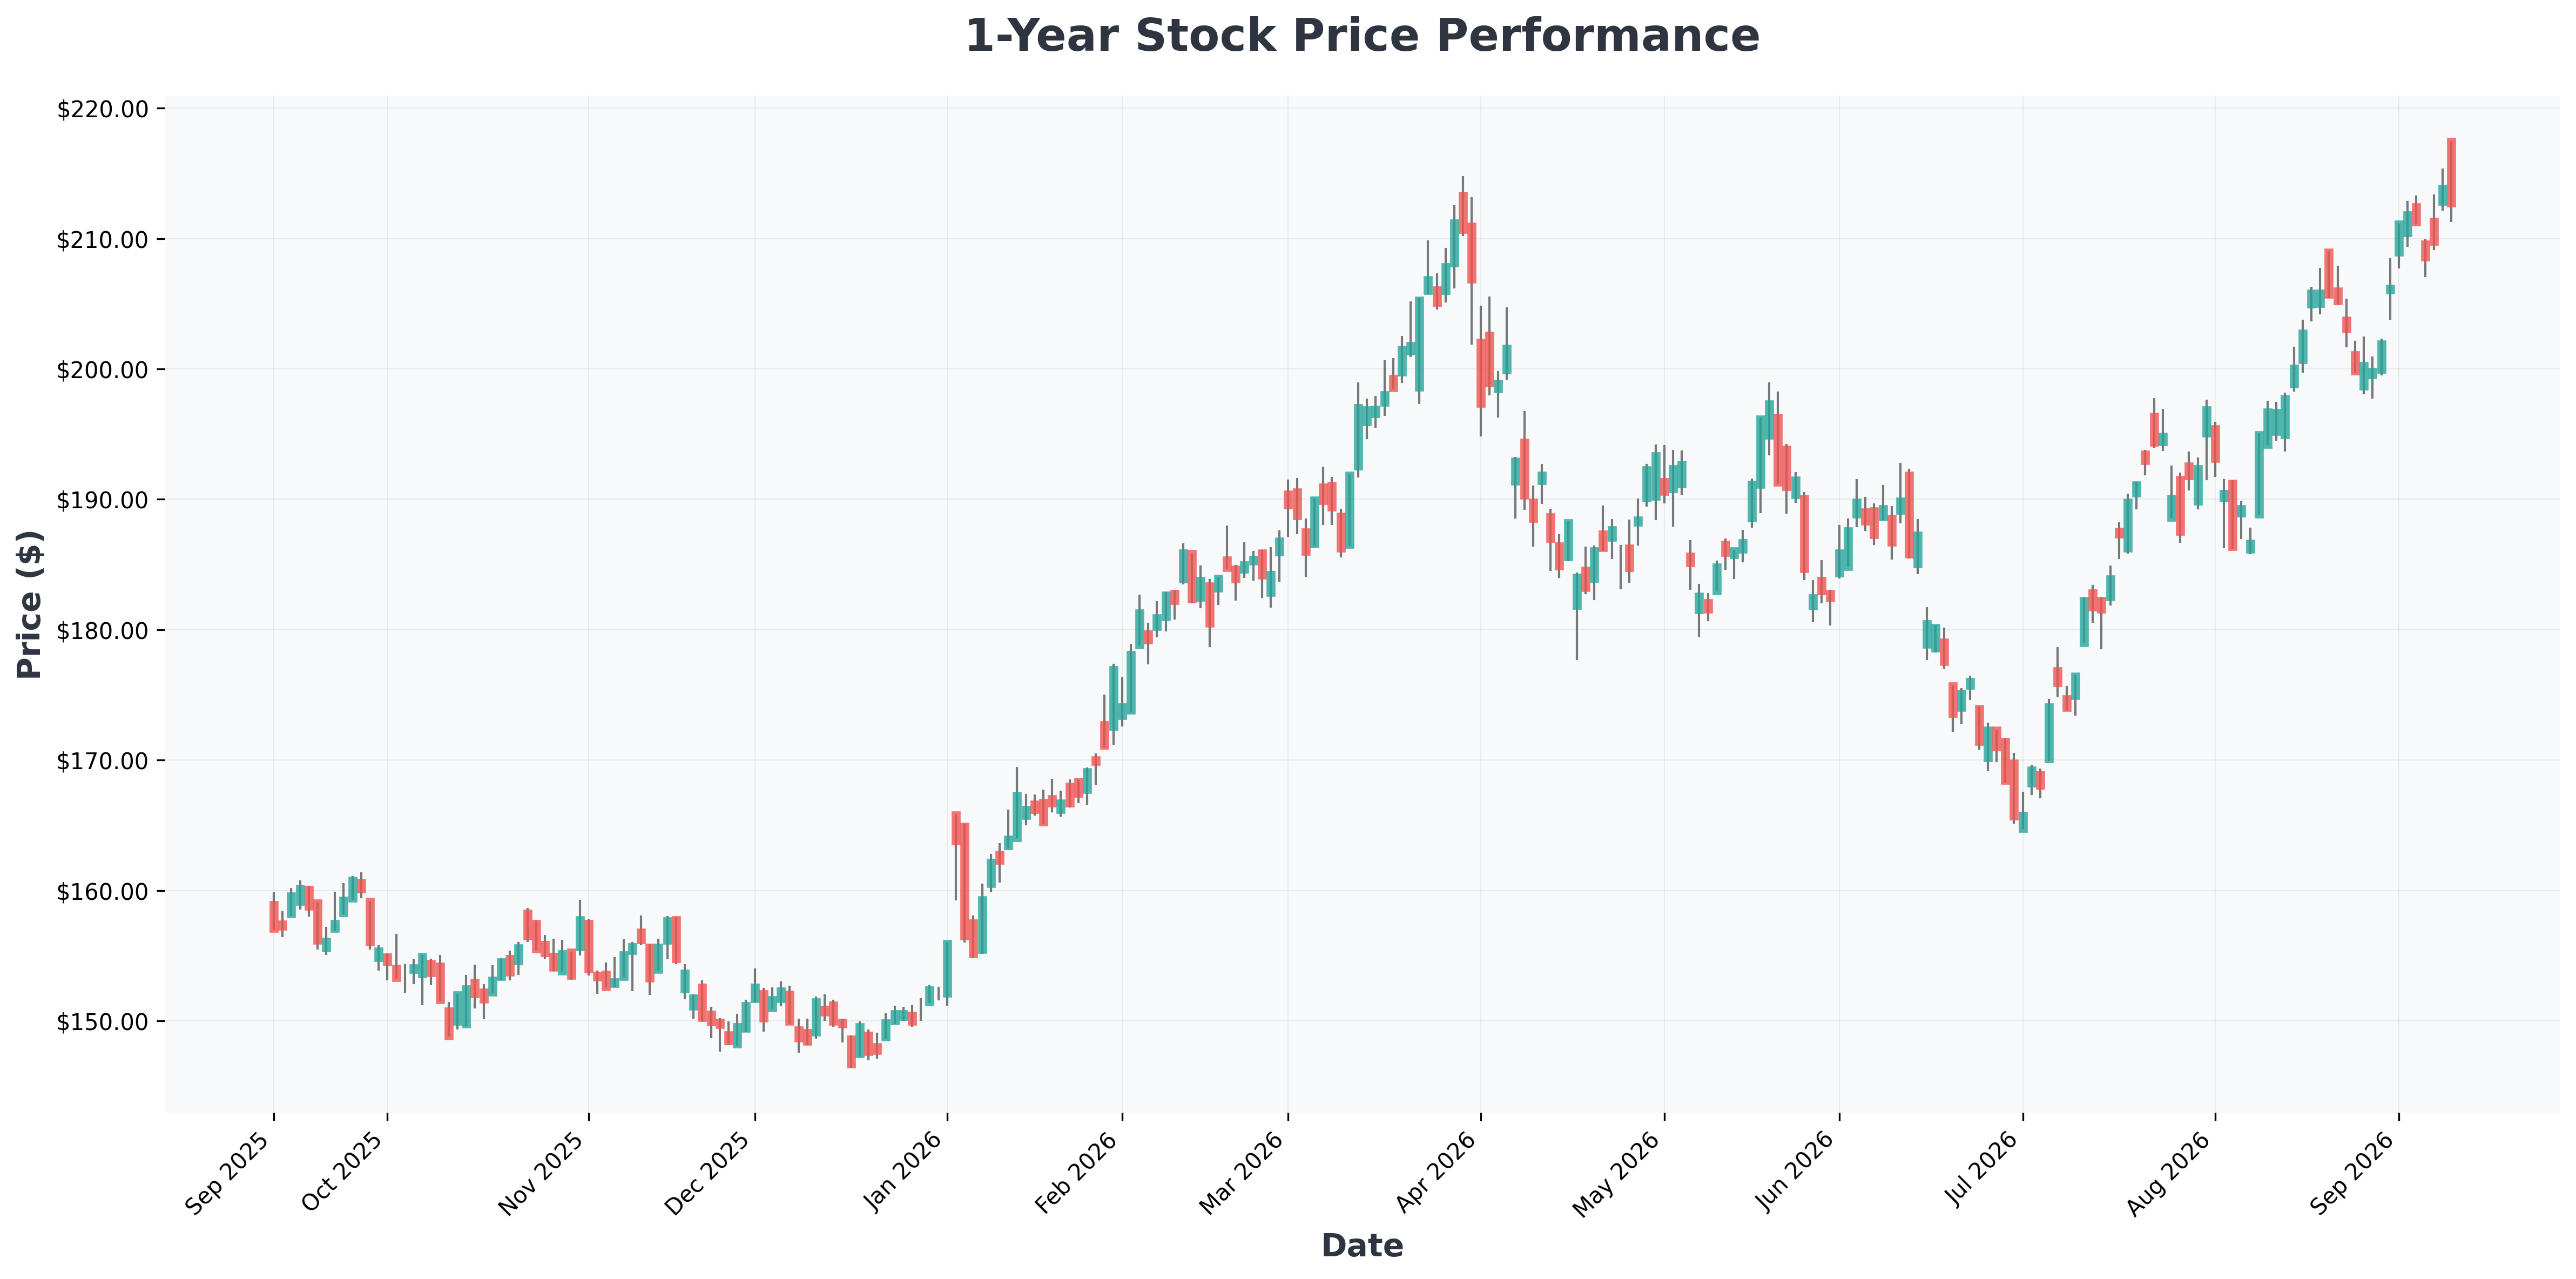
그렉 아벨의 포트폴리오 집중 전략을 두고 시장의 의견은 엇갈리고 있습니다. 강세론과 약세론을 살펴보겠습니다.

버핏의 '무기한 보유' 종목, 그대로 유지된다 🔒
마지막으로, 버크셔 해서웨이의 고도로 집중된 포지션은 워런 버핏의 '무기한(indefinite)' 보유 종목들이 그대로 유지되고 있음을 보여줍니다.
버핏은 2023년 주주 서한(2024년 초 공개)에서 자신이 무기한/영원히 보유할 것으로 생각하는 8개 종목을 밝힌 바 있습니다. 여기에는 코카콜라, 아멕스, 옥시덴탈 페트롤리엄, 그리고 미쓰비시를 포함한 5개 일본 종합상사가 포함되었습니다.
이들 중 일부는 코카콜라(1988년)와 아멕스(1991년)처럼 장기 보유 종목으로, 상상 이상의 원가 수익률을 자랑합니다. 하지만 이들 모두는 비교적 안전하고, 합리적인 가치에 거래되며, 배당을 지급하는 기업으로, 글로벌 경제 성장의 수혜를 받을 수 있는 비즈니스입니다.
📊 버크셔 해서웨이 주요 보유 종목 현황
| 종목명 | 티커 | 비중 | 특징 |
|---|---|---|---|
| Apple | AAPL | 최대 보유 | 기술주 핵심, 안정적 현금흐름 |
| American Express | AXP | 금융주 | 1991년부터 보유, 강력한 브랜드 |
| Alphabet | GOOGL | 신규 편입 | AI 성장성, 클라우드 고성장 |
| Coca-Cola | KO | 무기한 보유 | 1988년부터 보유, 배당 귀족주 |
| Bank of America | BAC | 금융주 | 금리 수혜, 대형 은행주 |
| Chevron | CVX | 에너지 | 배당 성장, 에너지 안보 |
| Occidental Petroleum | OXY | 에너지 | 무기한 보유, 탄소 포집 기술 |
| Mitsubishi | MTSUY | 일본 상사 | 5대 종합상사 중 하나 |
| Moody's | MCO | 금융주 | 독과점적 신용평가 사업 |
| Chubb | CB | 금융주 | 보험업, 안정적 수익 |
💡 기술적 인사이트: 버크셔의 포트폴리오 집중도는 과거 2000년대 초반과 유사한 수준입니다. 당시 버핏은 코카콜라와 아멕스 등 소수 종목에 집중했고, 이후 20년간 S&P 500을 크게 아웃퍼폼했습니다. 역사적으로 버크셔의 집중도가 높아질 때는 시장 변동성이 확대되는 시기와 겹치는 경향이 있습니다. 현재 포트폴리오의 82%가 10개 종목에 집중된 것은 아벨이 버핏의 '확신 있는 베팅' 철학을 충실히 계승하고 있음을 시사합니다.
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $332 | 38.10 | 45.15 | 148.75% | 32.62% | 16.40% |
| AXP (American) | $325 | 19.70 | 6.39 | 34.38% | 20.32% | 12.80% |
| BAC (Bank) | $63 | 14.48 | 1.59 | 11.20% | 38.30% | 16.80% |
| CB (Chubb) | $338 | 11.99 | 1.73 | 14.82% | 23.53% | 6.10% |
| CVX (Chevron) | $214 | 20.62 | 2.21 | 12.23% | 21.87% | 53.50% |
| GOOG (Alphabet) | $335 | 16.84 | 6.59 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $338 | 16.99 | 6.65 | 48.68% | 34.03% | 24.20% |
| KO (Coca-Cola) | $88 | 26.51 | 10.51 | 42.05% | 34.87% | 6.70% |
| MCO (Moody's) | $475 | 30.16 | 27.19 | 76.93% | 49.47% | 15.10% |
| MTSUY (Mitsubishi) | $33 | 24.09 | 1.96 | 10.08% | 2.90% | 22.80% |
| OXY (Occidental) | $61 | 18.13 | 1.84 | 10.63% | 45.44% | 53.40% |

시나리오 분석: 아벨 체제의 버크셔, 어디로 가는가? 🎯
📈 Best Case (낙관 시나리오)
| 조건 | 예상 결과 |
|---|---|
| AI 붐 지속 + 금리 안정 | 알파벳·애플 등 기술주 추가 상승, 버크셔 A주 15%+ 상승 |
| 일본 상사 실적 호조 | 미쓰비시 등 일본 포지션에서 배당+주가 상승 이중 수혜 |
| 에너지 가격 반등 | 옥시덴탈·셰브론 수익성 개선, 배당 확대 |
📉 Worst Case (비관 시나리오)
| 조건 | 예상 결과 |
|---|---|
| 경기 침체 + 금리 인하 | 금융주(아멕스·뱅크오브아메리카) 마진 압박, 포트폴리오 29% 타격 |
| AI 규제 강화 | 알파벳 성장 둔화, 기술주 밸류에이션 조정 |
| 버핏 완전 은퇴 | 시장 심리 악화, '버핏 프리미엄' 소멸 가능성 |
결론: 집중화는 양날의 검 ⚔️
그렉 아벨의 버크셔 해서웨이는 워런 버핏의 유산을 충실히 이어가고 있습니다. 3600억 달러 포트폴리오의 82%를 10개 종목에 집중하는 전략은 높은 확신을 의미하지만, 동시에 분산 투자 부재라는 리스크도 내포합니다.
투자자 입장에서 중요한 것은 버크셔의 개별 종목 선택이 아니라, '집중 투자'라는 철학 자체가 현재 시장 환경에서 유효한지 판단하는 것입니다. 역사적으로 버크셔의 집중 전략은 장기적으로 시장을 이겼지만, 단기 변동성은 불가피했습니다.
⚠️ 투자 유의사항: 본 분석은 정보 제공 목적이며, 특정 종목의 매수·매도를 권유하지 않습니다. 모든 투자 결정은 개인의 재무 상황과 리스크 허용 범위를 고려하여 신중하게 내려야 합니다.
