GPU는 휴대폰이 아니다? 시장의 오해와 진실 🤔
월가의 전통적인 시각은 명확합니다.
"GPU는 12개월마다 더 빠른 모델이 나오는 소모품이다. 3년 된 칩은 죽은 칩이다."
하지만 코어위브(CRWV)의 실제 계약 데이터는 정반대를 가리킵니다. 2020년에 출시된 엔비디아의 A100 GPU 클러스터가 2029년까지 재계약(멀티-이어 리뉴얼)을 확정 지은 것입니다. 이는 GPU가 단순한 하드웨어가 아닌, **'감가상각이 끝난 현금창출기계'**로 재탄생할 수 있음을 의미합니다.
'중고 칩'은 왜 여전히 돈이 되는가?
많은 투자자들이 간과하는 부분이 있습니다. AI 작업의 모든 단계가 최신 칩을 필요로 하지 않는다는 사실이죠. 작업 부하(Workload)는 계층 구조를 형성합니다.
- 프론티어 사전학습: 최신 블랙웰 칩만 가능한 영역 (속도가 곧 경쟁력)
- 파인튜닝 및 도메인 적응: 이전 세대 H100으로 충분한 영역 (비용 효율성 우선)
- 추론(Inference) 및 일상 앱: A100과 같은 구형 칩으로도 충분한 영역 (가격 대비 성능)
결국 구형 GPU는 최신 칩과의 '스펙 전쟁'에서 지지만, **'가격 대비 성능'**이라는 새로운 무기로 시장에서 살아남습니다. 전력 인프라 구축에 18~24개월이 걸리는 현실을 감안하면, 지금 사용 가능한 컴퓨팅 파워는 그 자체로 희소성을 지닙니다.

진짜 수익은 '두 번째 임대'에서 나온다 💰
코어위브의 비즈니스 모델은 첫 번째 임대 계약이 끝난 후에 진짜 '돈 버는 구간'에 진입합니다.
| 구분 | 첫 번째 임대 (3~5년) | 두 번째 임대 이후 (리뉴얼) |
|---|---|---|
| 비용 부담 | 하드웨어 구매 원가 + 차입금 상환 부담 | 전력, 시설 임대료, 유지보수 비용만 부담 |
| 수익성 | 원가 회수 및 부채 상환에 집중 | 원가가 이미 회수된 자산에서 발생하는 고수익 마진 |
| 핵심 지표 | 매출 성장률 | 잔존가치(Residual Value) 및 증분 수익률(Incremental ROI) |
이러한 구조는 일종의 '자산 관리 플라이휠'입니다. 첫 번째 계약이 무거운 자본 부담을 짊어지고, 연장 계약은 이미 회수된 자본 위에서 순수하게 이익을 창출합니다. 월가는 이 지점을 놓치고 있었던 셈이죠.
이 이슈를 두고 시장의 의견은 엇갈리고 있습니다. 코어위브의 잔존가치 테제, 과연 지속 가능할까요?

부채 시장이 말해주는 신뢰의 신호 🏦
코어위브의 잔존가치 테제는 단순한 회사 자체 주장에 그치지 않습니다. 자본 시장, 특히 부채 시장에서 이미 '베팅'이 이루어지고 있습니다.
- DDTL 5.5 (26억 달러 규모): 이 채무의 만기는 5년이지만, 기초가 되는 고객 계약 기간은 평균 3년입니다. 이는 대주들이 첫 계약 종료 이후의 잔존 가치를 어느 정도 인정하기 시작했다는 강력한 신호입니다.
- 엔비디아의 지원: 엔비디아는 아폴로, 블랙스톤 등 글로벌 자산운용사들과 함께 5,000억 달러 규모의 민간 자본 동원을 추진하며 AI 컴퓨팅을 '투자 가능한 자산군'으로 만들기 위해 움직이고 있습니다. 심지어 특정 채무 구조에 제한적인 잔존가치 보증을 제공할 것이라는 관측도 나옵니다.
시나리오 분석: 레버리지가 독이 되는 순간은?
| 시나리오 | 내용 | 코어위브 주가 영향 |
|---|---|---|
| Best Case 🚀 | 구형 GPU 재계약률이 높게 유지되고, SPV 금융 비용이 낮아지며, 엔비디아의 잔존가치 보증이 현실화됨 | 강한 상승. 자산 효율이 극대화되며 기업가치 재평가 |
| Worst Case ⚠️ | AI 투자 심리 위축으로 임대료 하락, 신규 H100 계약 만료 시 재계약 실패, 부채 금리 급등 | 급락. 높은 레버리지가 독으로 작용하며 유동성 위기 가능성 |
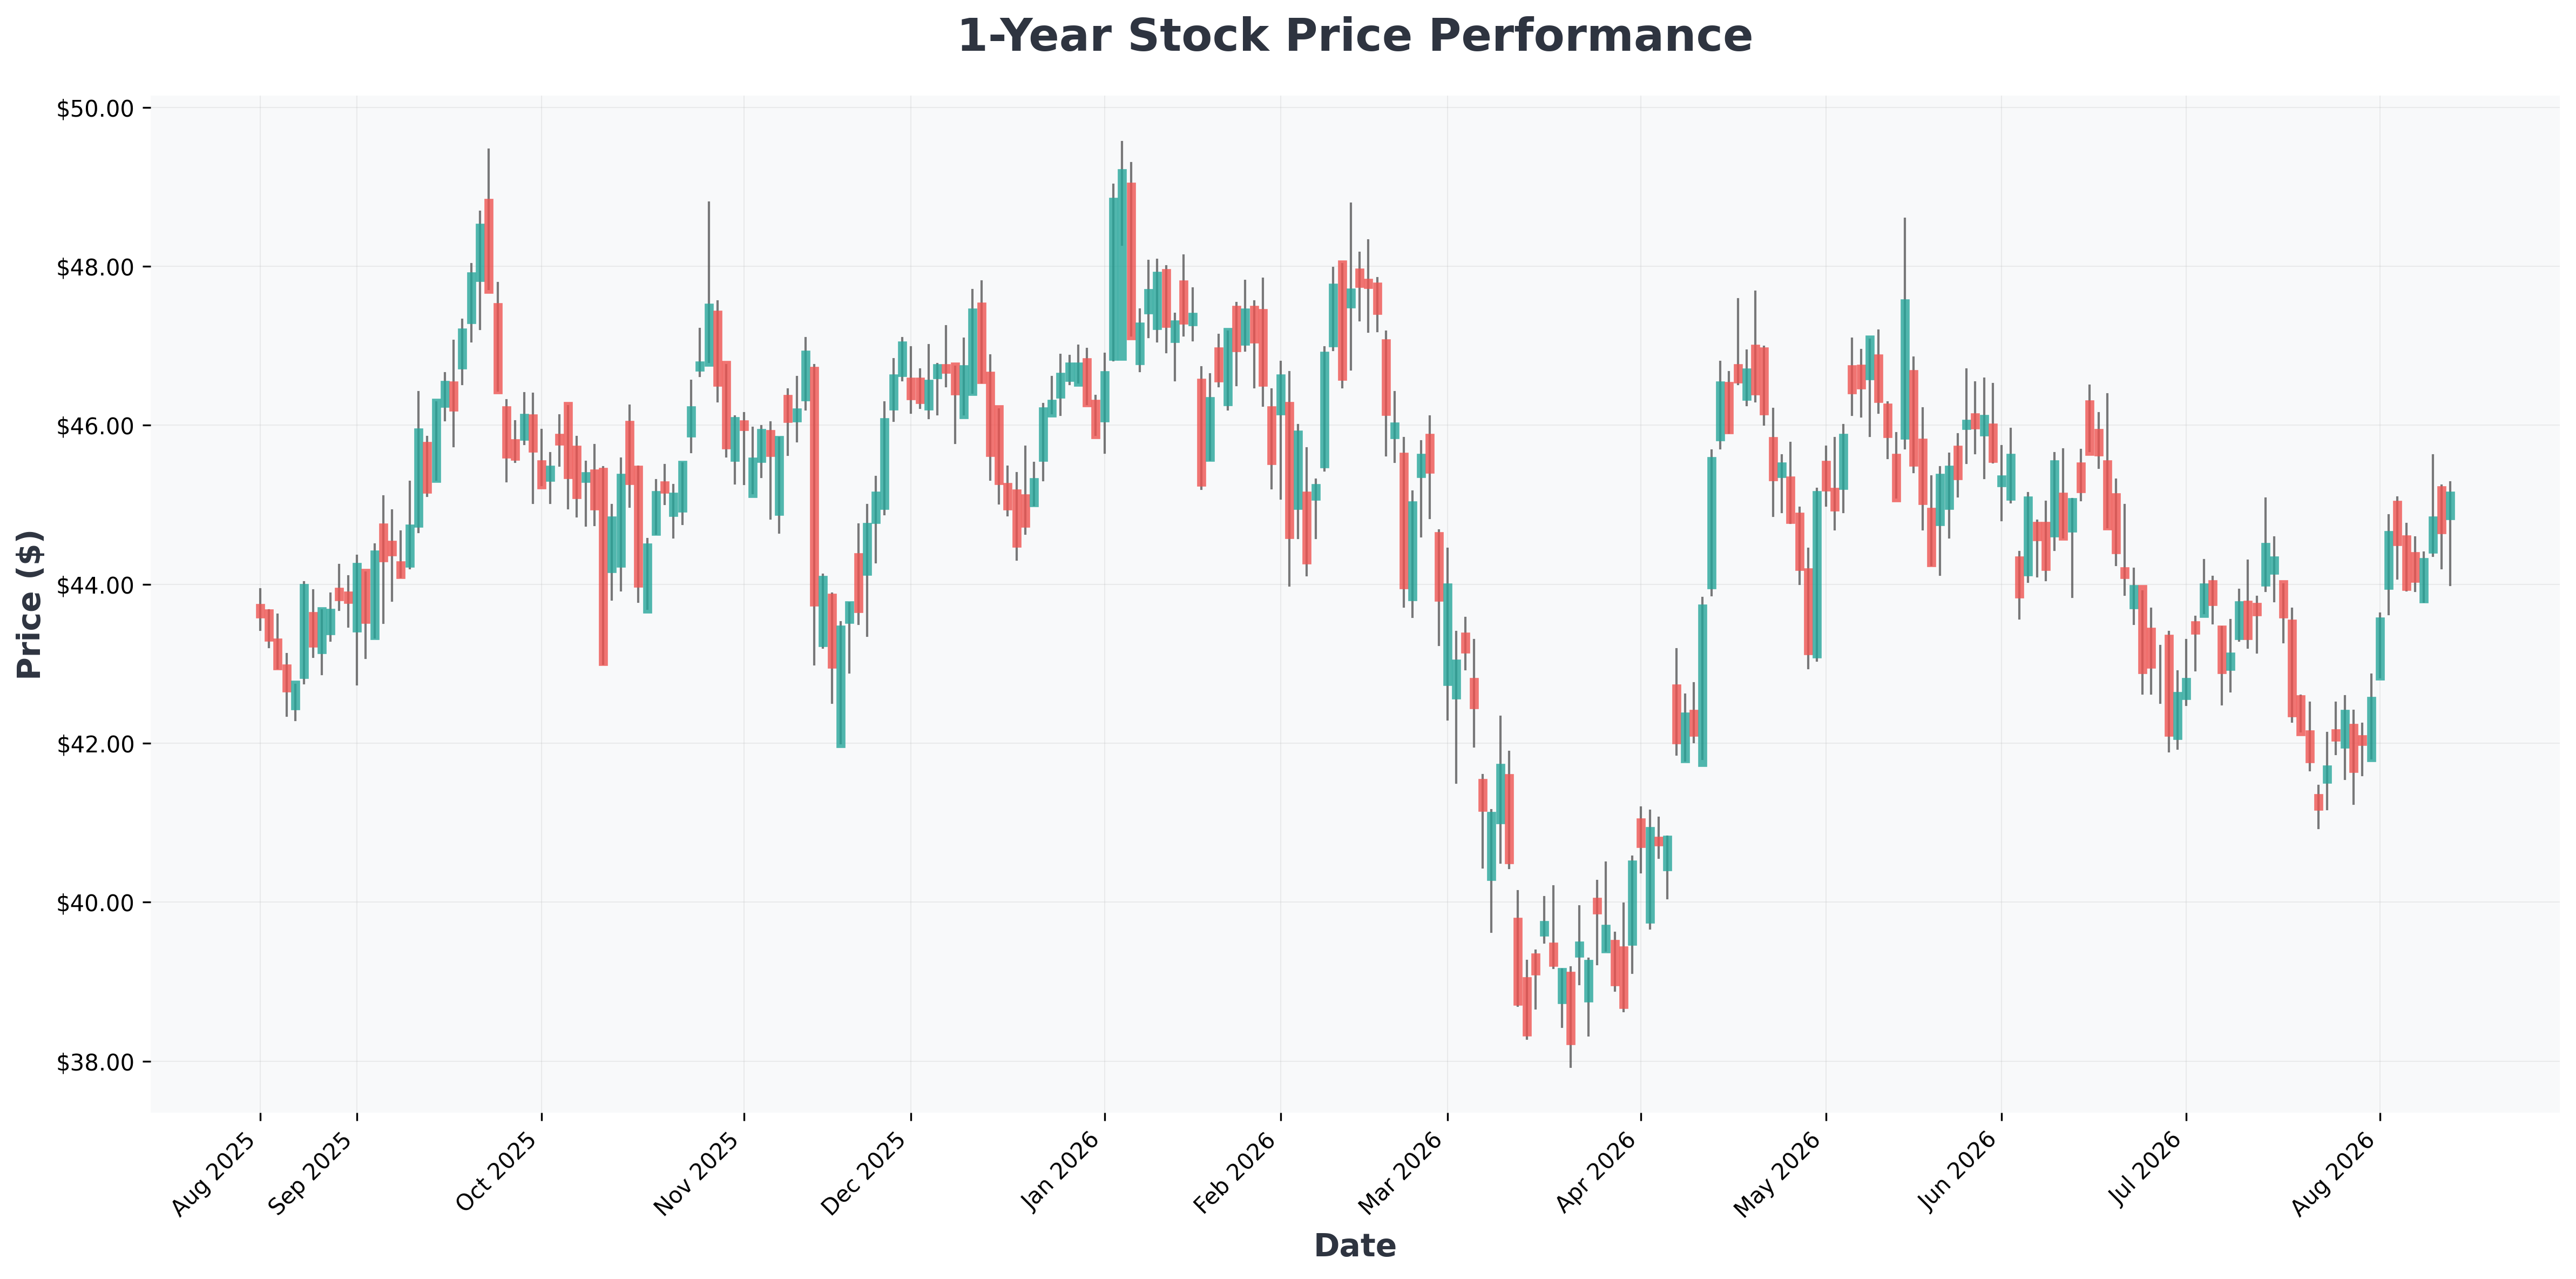
기술적 분석 참고: 현재 주가는 단기 이동평균선 부근에서 등락을 거듭하고 있으며, 만약 '잔존가치' 테제가 시장에서 받아들여진다면 52주 신고가 부근의 저항선을 돌파할 가능성이 있습니다. 반대로, AI 업황 악화 시에는 최근 저점 부근이 주요 지지선으로 작용할 것입니다.
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| APO (Apollo) | $141 | 50.09 | 4.13 | 11.41% | 21.95% | 63.80% |
| BLK (BlackRock,) | $1,174 | 28.11 | 3.16 | 12.28% | 35.08% | 30.60% |
| BN (Brookfield) | $44 | 81.20 | 2.31 | 2.26% | 25.67% | 8.50% |
| BX (Blackstone) | $144 | 32.27 | 12.77 | 31.37% | 54.36% | 28.60% |
| CRWV (CoreWeave,) | $105 | 0.00 | 11.54 | -43.60% | -1.90% | 112.50% |
| GS (Goldman) | $1,039 | 16.05 | 2.84 | 16.90% | 42.18% | 42.50% |
| KKR (KKR) | $114 | 36.54 | 3.63 | 7.28% | 20.65% | 7.80% |
| NVDA (NVIDIA) | $225 | 34.48 | 27.90 | 114.29% | 65.60% | 85.20% |

결론: '자산 머신'은 작동 중, 그러나 입장료는 비싸다 🎟️
코어위브는 명확한 트레이드오프를 선택했습니다. 막대한 부채와 단기 이자 비용 부담을 감수하면서 초대형 인프라 풀을 구축하는 것입니다. 이 전략의 성패는 전적으로 **'구형 GPU의 임대 가치가 얼마나 오래 유지되느냐'**에 달려 있습니다.
A100 재계약 사례는 시장의 비관론이 과도했음을 보여줍니다. 코어위브의 진짜 경쟁력은 최신 칩을 가장 먼저 받는 것이 아니라, 시장이 '죽은 하드웨어'로 분류한 자산에서 두 번째, 세 번째 수익을 창출하는 능력에 있습니다.
투자자들은 첫 H100 계약이 만료되는 시점과 프로젝트 파이낸싱 비용을 주의 깊게 지켜봐야 합니다. 구형 장비의 재계약이 매력적인 경제성으로 유지되고 SPV 금융이 저렴하게 이어진다면, 잔존가치 테제는 점점 더 설득력을 얻을 것입니다. 과거 유사 사례를 보면, 대규모 인프라 투자 사이클에서 '중고 자산의 가치'가 시장의 예상을 뛰어넘는 경우가 많았습니다. 이는 통신 장비나 항공기 엔진 등에서 반복된 패턴입니다.
