🚨 원자력 랠리 속 '소외된' 저평가 주식
최근 원자력 섹터가 뜨겁습니다. AI 데이터센터 전력 수요와 탄소중립 정책에 힘입어 GE 버노바(GEV), 누스케일 파워(SMR), 오클로(OKLO), 카메코(CCJ) 등 관련주가 연일 신고가를 경신하며 투자자들의 관심을 한 몸에 받고 있죠. 🚀
하지만 같은 원자력 테마주라도 수혜를 못 입는 종목이 있습니다. 바로 미국 해군 잠수함과 항공모함에 사용되는 원자로와 핵연료를 사실상 독점 공급하는 BWX 테크놀로지스(NYSE: BWXT) 입니다. BWXT 주가는 올해 들어 7% 이상 하락하며 시장의 외면을 받고 있는데요. 과연 이 종목이 저평가된 '다이아몬드'인지, 아니면 시장이 이유를 알고 외면하는 것인지 면밀히 분석해 봅니다.

💰 방산의 핵심, BWX만의 독점적 지위 (Moat)
BWX 테크놀로지스가 가진 가장 큰 경쟁력은 단연 미국 해군 원자로 및 HALEU(고순도 저농축 우라늄) 연료의 유일한 제조사라는 점입니다. 버지니아급, 컬럼비아급 잠수함과 포드급 항공모함에 들어가는 핵심 부품을 사실상 독점 공급하고 있어, 경쟁자가 진입하기 매우 어려운 사업 구조를 갖추고 있습니다.
- 높은 진입 장벽: 군사용 원자로 사업은 막대한 초기 투자 비용뿐만 아니라, 정부의 보안 허가(security clearance), 극도로 까다로운 규제, 그리고 고도화된 기술력이 필요합니다. 이는 BWX에게 매우 강력한 가격 협상력(pricing power)을 제공합니다.
- 확실한 수요: 이란 전쟁 등 지정학적 리스크가 커지면서 미 해군의 함대 확장 및 현대화 필요성이 대두되고 있습니다. 이는 BWX의 장기적인 정부 수요를 보장하는 요소입니다.
최근 발표된 실적에서도 이러한 독점적 지위의 힘이 그대로 드러났습니다. 2분기 매출은 전년 동기 대비 18% 증가한 9억 160만 달러를 기록했고, 주당순이익(EPS)은 5% 오른 1.07달러를 달성했습니다.
이 같은 BWX의 전망을 두고 시장에서는 여전히 의견이 엇갈리고 있습니다. 과연 BWX가 시장이 외면하는 저평가 매력주인지, 아니면 성장성이 제한된 '과거의 유물'인지, 투자 전문가들의 뜨거운 토론을 들어보시죠.

📊 시나리오 분석: BWX, 지금 사야 할 때일까?
BWX의 견고한 펀더멘털에도 불구하고 시장은 왜 외면하고 있을까요? 아마도 단기적인 모멘텀이 부족하고, GE 버노바나 누스케일 같은 종목에 비해 스토리가 덜 자극적이기 때문일 것입니다. 하지만 장기 투자의 관점에서 본다면, 이는 분명 매력적인 기회가 될 수 있습니다.
낙관 시나리오 (Best Case) 🚀
- 상업용 원자로 사업 확장: BWX는 정부 사업에만 안주하지 않고, 차세대 SMR(소형모듈원자로)과 방사성 동위원소(암 치료용) 시장으로 사업을 다각화하고 있습니다. 2분기 상업 부문 매출은 72% 급증한 3억 300만 달러를 기록했으며, 이 부문의 고성장이 지속된다면 기업 가치 재평가로 이어질 수 있습니다.
- 수주 확대 및 실적 가이던스 상향: 회사는 최근 미 해군과 14억 달러 규모의 계약을 추가로 체결했으며, 연간 매출 가이던스를 38억 달러로 상향 조정했습니다. 이러한 실적 모멘텀이 지속된다면 주가 상승의 촉매제가 될 것입니다.
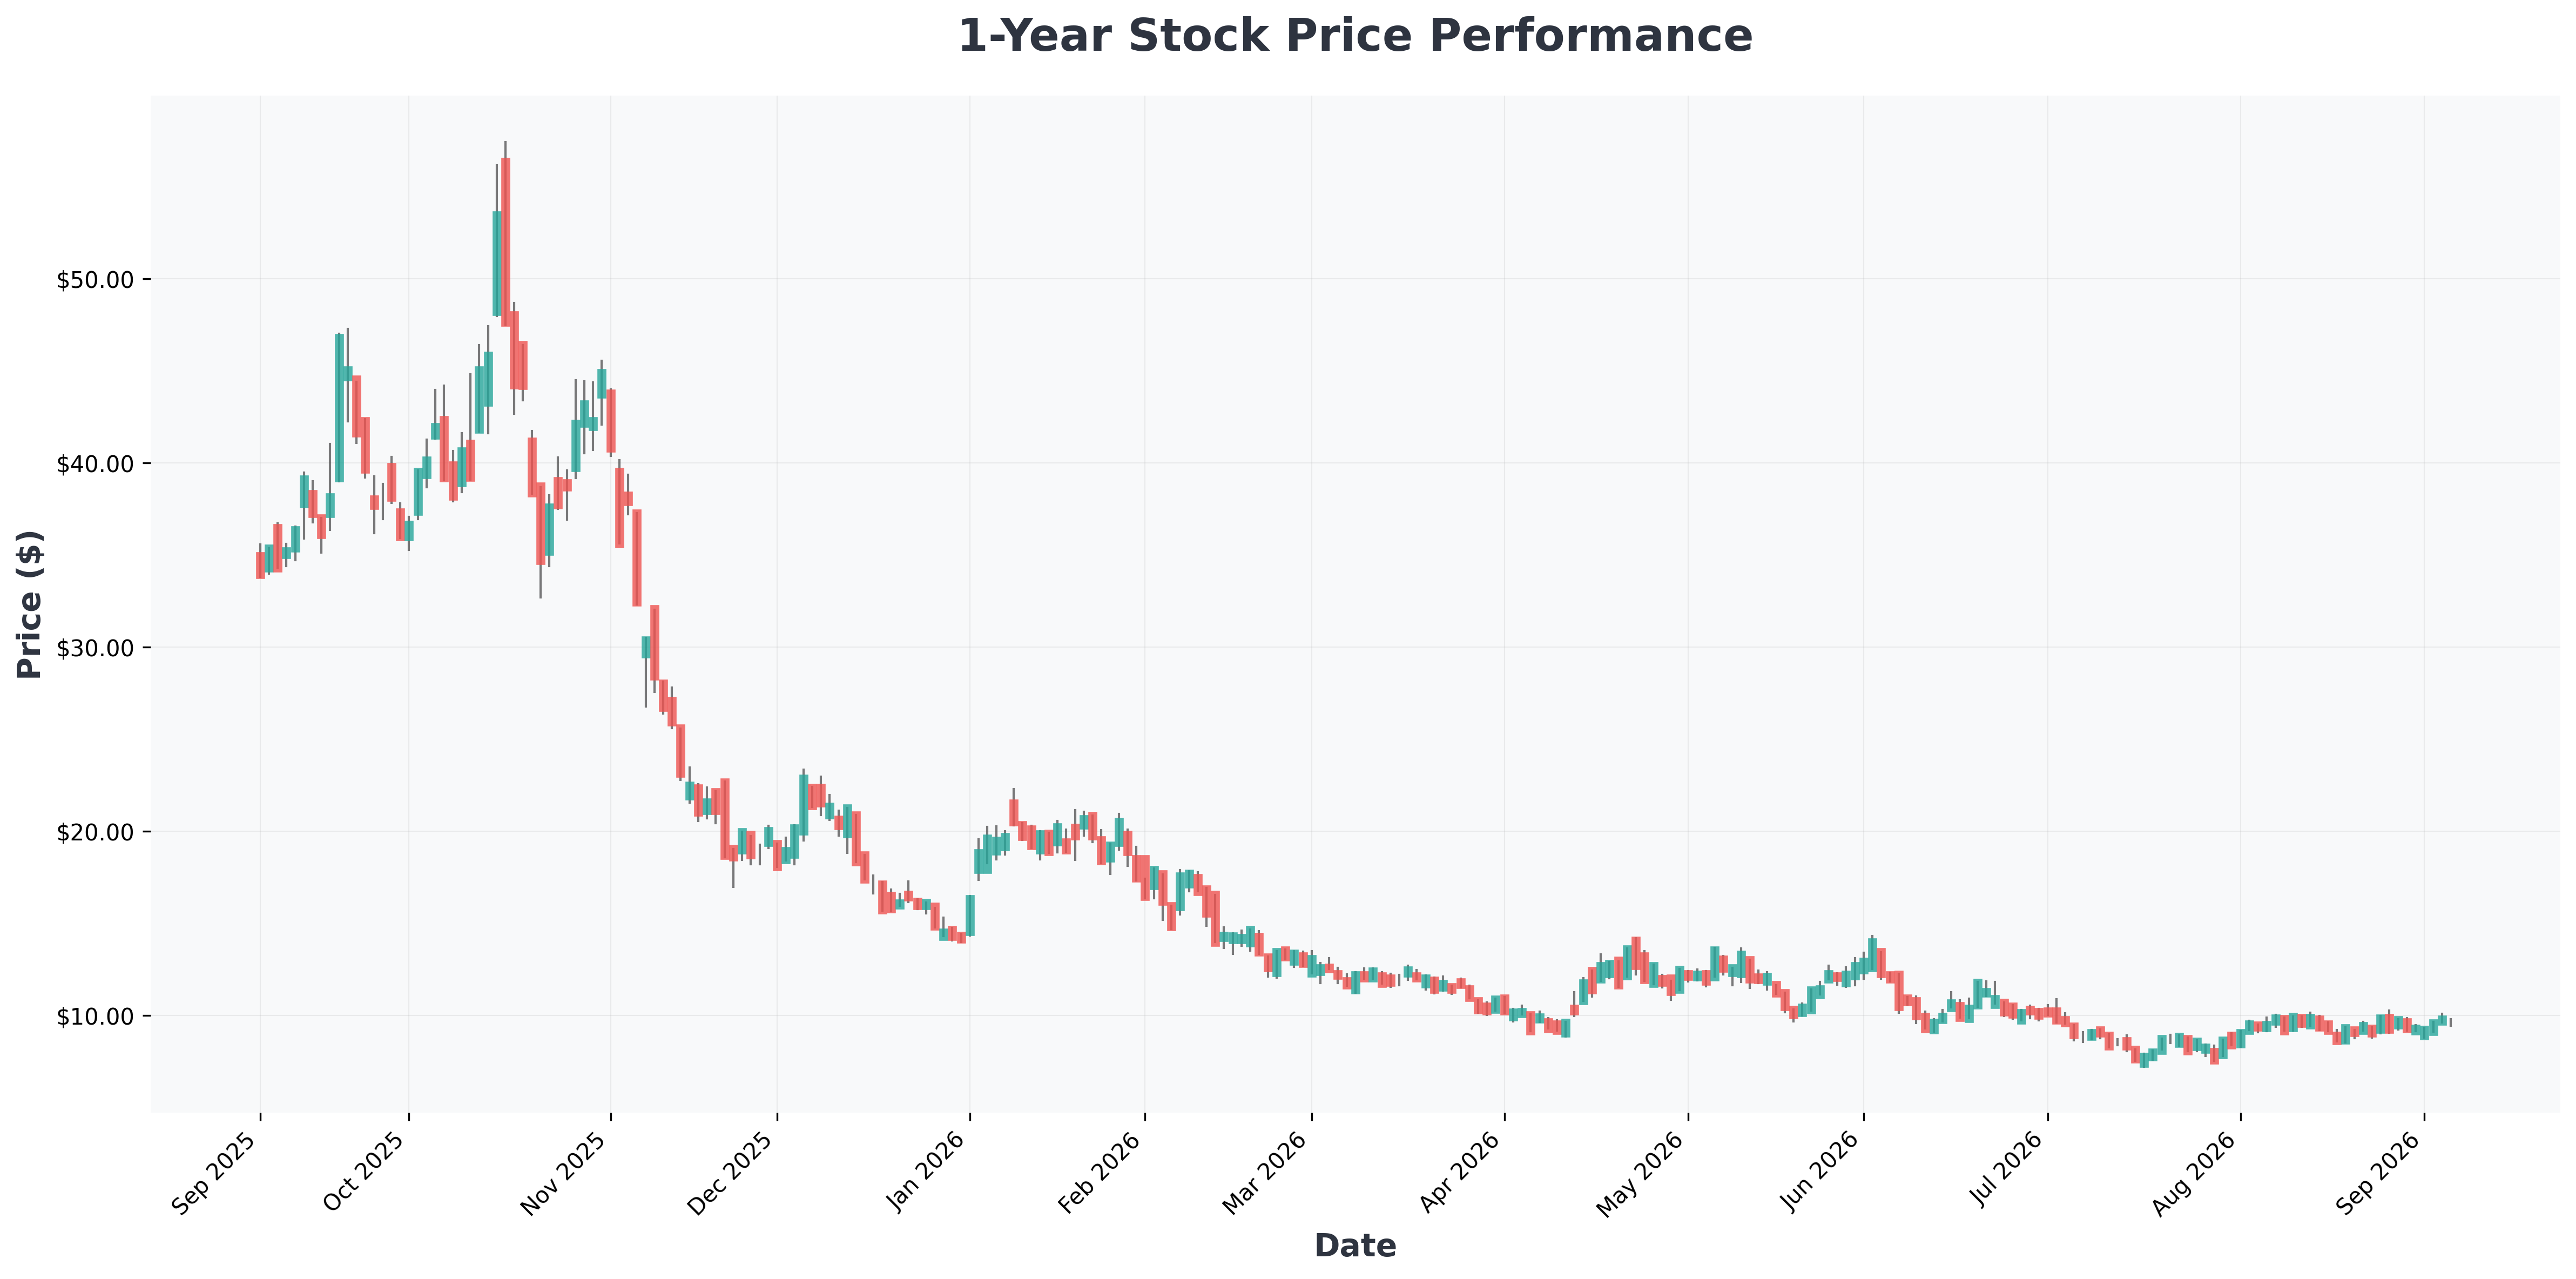
- 기술적 반등 가능성: 주가가 52주 최고가(241.82달러) 대비 35% 가까이 하락하면서, 기술적으로 과매도 구간에 진입했다는 분석이 나옵니다. 현재 주가(157.59달러)는 주요 지지선 부근에 위치해 있어 반등을 노려볼 만합니다.
비관 시나리오 (Worst Case) 🐻
- 정부 예산 삭감 및 지연: 미국 정부의 재정 적자로 인해 국방 예산이 삭감되거나, 해군 함정 건조 프로그램이 지연될 경우 BWX의 실적 성장세가 꺾일 수 있습니다.
- 상업 사업의 불확실성: SMR 시장은 아직 초기 단계이며, 기술 개발 및 상용화까지 시간이 걸릴 수 있습니다. 방사성 동위원소 사업 역시 경쟁이 심화되고 있어 수익성 개선이 더딜 수 있습니다.
- 높은 밸류에이션 부담: 비록 동종 업계 대비 저평가되어 있지만, 절대적인 밸류에이션(선행 PER 기준)이 낮은 편은 아닙니다. 시장 전체가 조정을 받을 경우 BWX도 예외일 수 없습니다.
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| CCJ (Cameco) | $101 | 173.69 | 8.48 | 5.11% | 9.11% | -7.20% |
| GEV (GE) | $942 | 27.03 | 20.98 | 82.58% | 7.47% | 21.90% |
| CEG (Constellation) | $299 | 29.25 | 3.32 | 15.06% | 8.66% | 23.00% |
| UEC (Uranium) | $12 | 0.00 | 4.01 | -8.96% | -629.66% | 0.00% |
| BWXT (BWX) | $158 | 40.83 | 10.82 | 28.29% | 10.39% | 18.00% |
| DUKU (Duke) | $50 | 0.00 | 0.72 | 9.86% | 27.50% | 1.10% |
| SMR (NuScale) | $10 | 0.00 | 2.64 | -55.18% | -85337.33% | -99.10% |
| OKLO (Oklo) | $41 | 0.00 | 2.33 | -7.70% | -6048.76% | 0.00% |
| DUK (Duke) | $120 | 18.11 | 1.74 | 9.86% | 27.50% | 1.10% |

💎 결론: 관망보다는 분할 매수로 대응하는 전략이 유효
BWX 테크놀로지스는 화려한 모멘텀은 없지만, **독점적 사업 구조와 견고한 실적, 그리고 86억 달러에 달하는 백로그(수주잔고)**를 바탕으로 안정적인 성장이 기대되는 매력적인 방산주입니다.
단기적으로는 GE 버노바와 같은 고평가 원자력주 대비 상대적으로 저평가되어 있어, 분할 매수를 통해 접근하는 전략이 유효해 보입니다. 특히, 미 해군의 함대 확장이라는 장기적인 성장 동력과 상업용 SMR 사업의 가시적인 성과가 확인된다면, 주가의 재평가는 시간문제일 것입니다.
⚠️ 투자 시 유의사항
본 콘텐츠는 특정 종목의 매수·매도를 추천하는 것이 아닙니다. 모든 투자의 책임은 투자자 본인에게 있으며, 본문에 포함된 재무 정보 및 전망은 참고용으로만 활용하시기 바랍니다.
