🧐 "말보다 행동을 보라"… 버핏의 역설
투자의 대가 워런 버핏의 말과 행동이 엇갈리고 있어 투자자들의 관심이 집중되고 있습니다. 지난 5월 CNBC와의 인터뷰에서 버핏은 현재 주식 시장이 "너무 비싸다"고 단언했습니다. 그는 "많은 자산 가격이 매우 우스꽝스러워 보일 것"이라며 "지금처럼 사람들이 도박 심리에 젖어 있는 것을 본 적이 없다"고 경고했죠. 🎲
하지만 그로부터 5개월이 지난 지금, S&P 500 지수는 7% 이상 상승했고, 버크셔 해서웨이의 행보는 예상과 정반대로 흘러가고 있습니다. 시장이 고평가되었다고 외치던 그가, 정작 자신의 회사는 3년 반 만에 가장 공격적인 '순매수' 기조로 전환한 것입니다. 과연 버핏의 진심은 무엇일까요? 🔍

💰 버크셔, 3년 반 만의 '역대급' 순매수 전환
버크셔 해서웨이는 지난 2분기 약 235억 달러어치의 주식을 사들이고, 37억 달러어치만 매도했습니다. 이는 2021년 이후 처음으로 '순매수'로 돌아선 것입니다. 그동안 애플과 뱅크 오브 아메리카 등 핵심 보유 종목을 대거 축소했던 것과는 사뭇 다른 행보입니다. 📊
특히 주목할 점은 자사주 매입입니다. 버크셔는 2분기에만 45억 달러 규모의 자사주를 매입했습니다. 버크셔가 자사주 매입에 나서는 것은 내재가치 대비 주가가 저평가되어 있다고 판단할 때입니다. 실제로 2분기 당시 버크셔의 주가순자산비율(P/B)은 1.4배 아래로 떨어졌는데, 이는 버핏이 '저평가 구간'으로 여기는 신호탄이었습니다. 📉➡️📈
🎯 버핏이 선택한 두 가지 카드: 알파벳과 벤딩 스푼스
흥미롭게도 버크셔가 매수한 종목들은 전통적인 '가치주'와는 거리가 있습니다. S&P 500 내 25% 이상의 종목이 고점 대비 40% 이상 하락한 상황에서, 버핏은 알파벳(GOOGL)과 최근 IPO한 이탈리아 기업 '벤딩 스푼스(BSP)'에 베팅했습니다.
알파벳은 현재 버크셔의 3대 보유 종목으로, 전체 주식 포트폴리오의 13%를 차지합니다. AI 인프라 투자 자금 마련을 위한 사모 배정에 참여하며 지분을 대폭 늘렸죠. 벤딩 스푼스는 부채를 활용해 부진한 기술 기업을 인수한 뒤, 비용 절감과 가격 인상을 통해 수익성을 개선하는 '레버리지 디지털 홀딩스' 기업입니다. 2027년 예상 실적 기준 선행 PER이 29배에 달하고 부채 부담도 커서 전통적 의미의 '바겐세일'은 아니지만, 버핏은 이들의 현금창출 능력과 사업 모델에 주목한 것으로 보입니다. 💡
버핏의 경고와 실제 행동 사이의 괴리를 두고 시장의 해석은 극명하게 갈리고 있습니다. 강세론과 약세론, 양측의 논리를 직접 확인해 보시죠. 👇
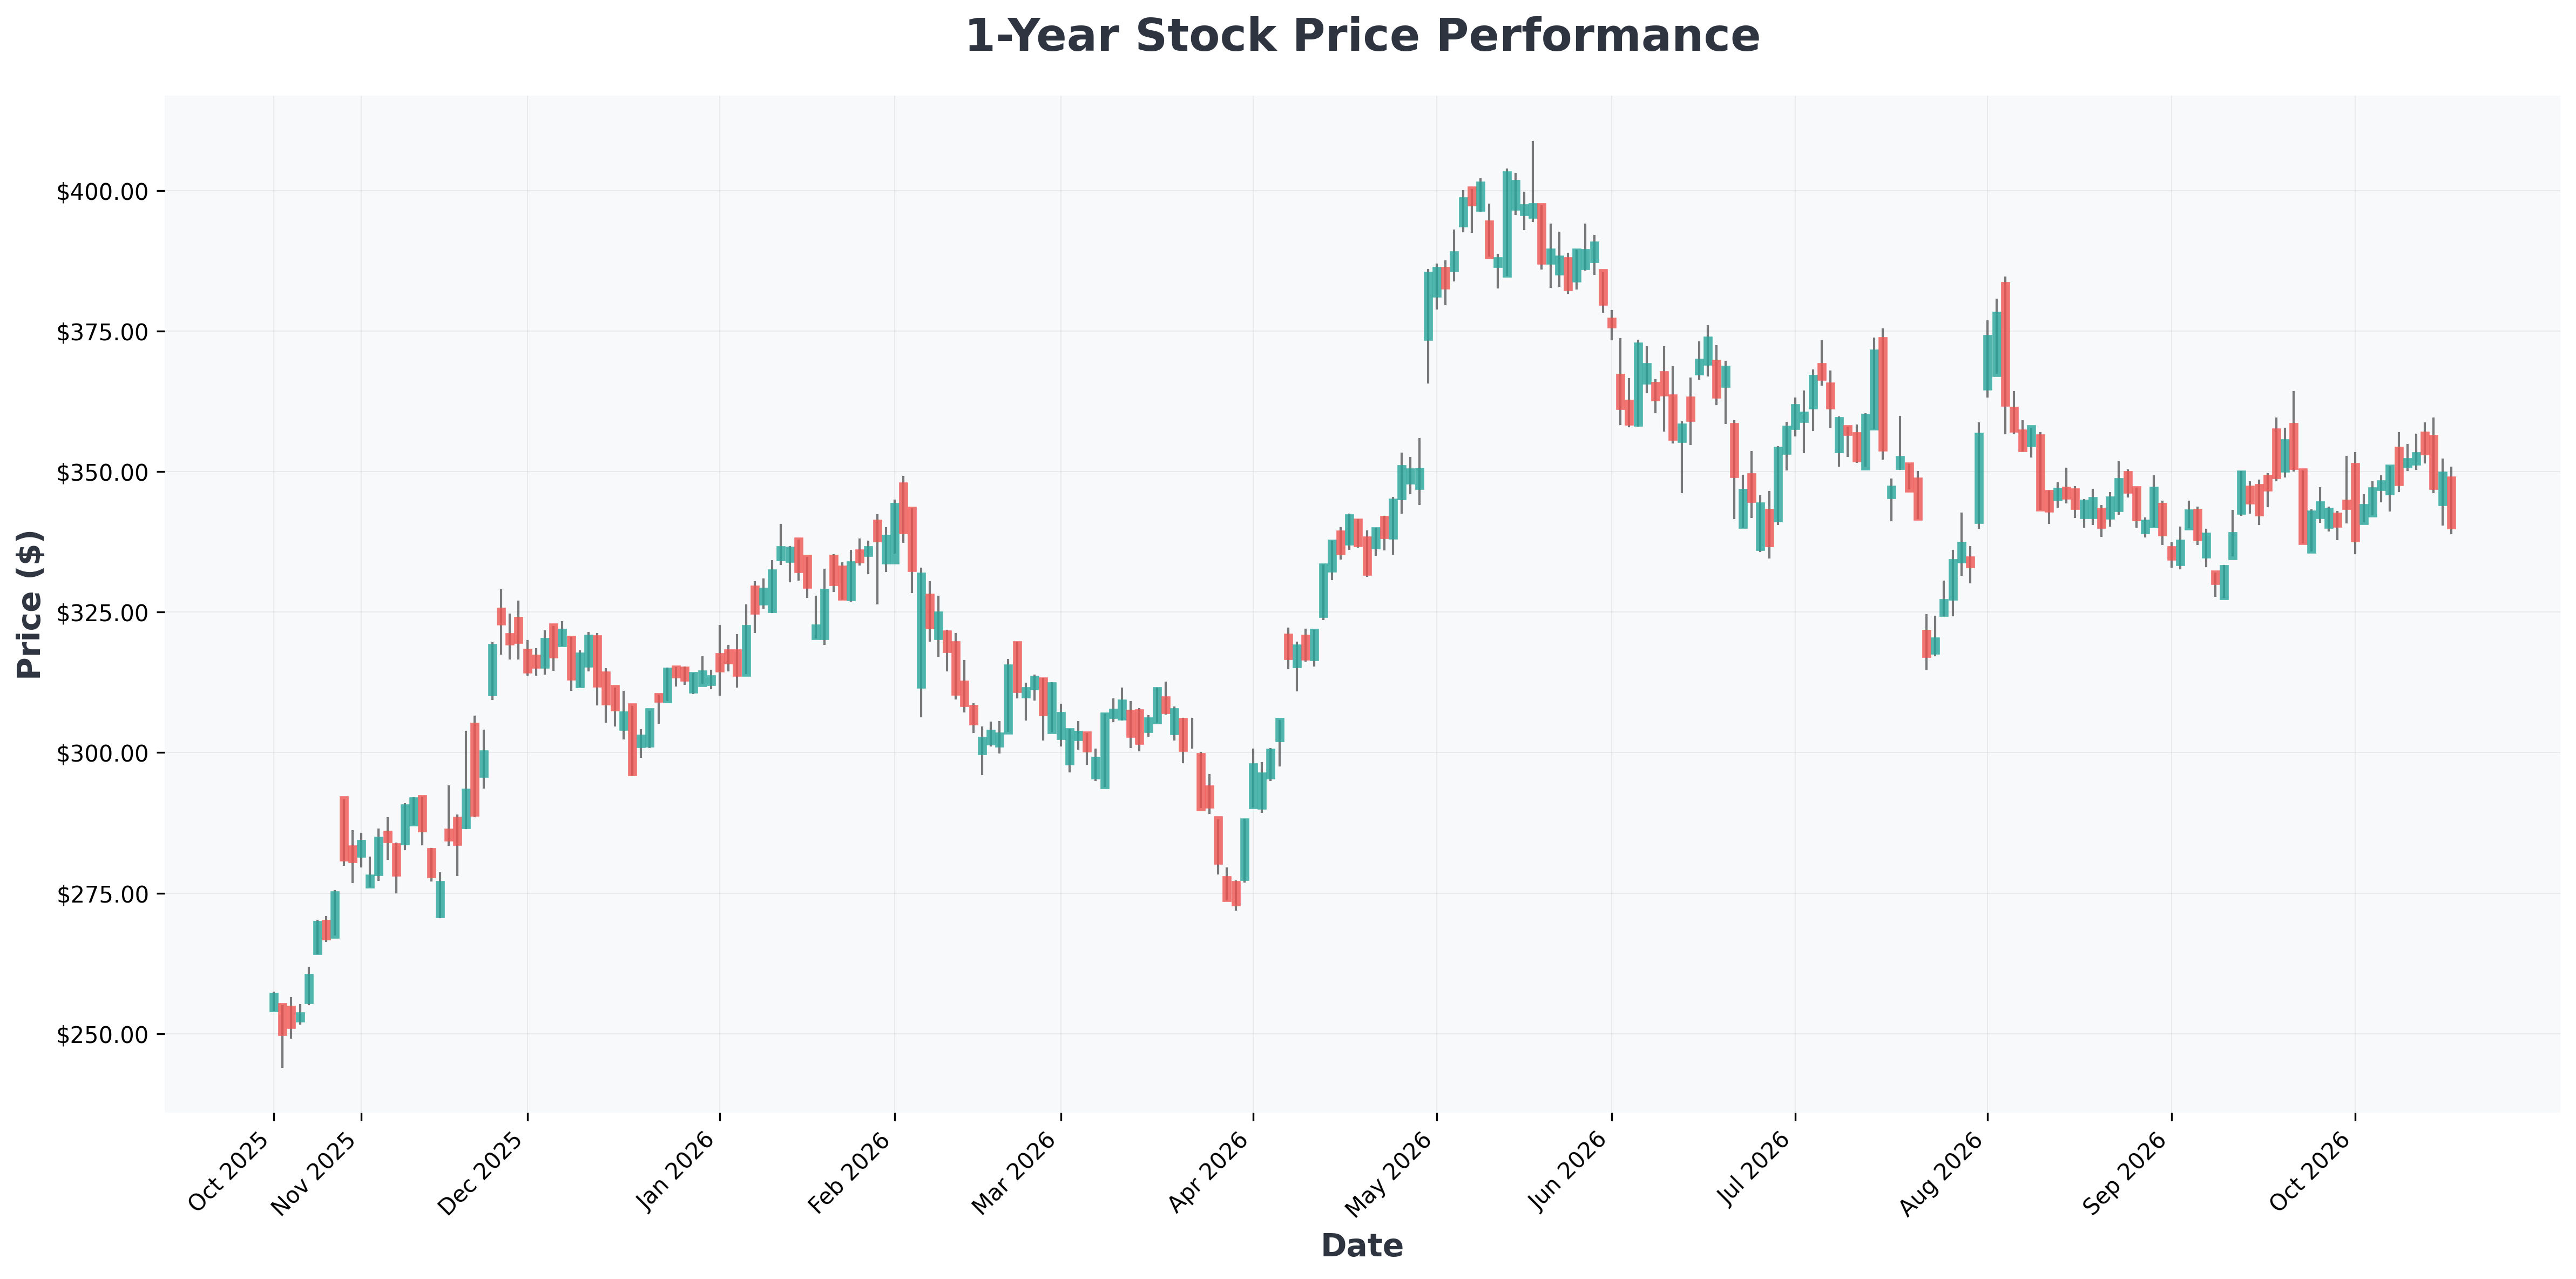

⚖️ 시장의 시선: '고평가 경고' vs '행동의 변화'
버핏의 경고와 버크셔의 매수 행보가 엇갈리면서, 시장에서는 다양한 해석이 나오고 있습니다. 밸류에이션 지표(CAPE 비율 등)는 여전히 역사적 고점 부근을 가리키고 있지만, AI 붐이 초기 단계라는 시각도 공존합니다. 특히 S&P 500의 PEG(주가수익성장비율)가 역사상 가장 낮은 수준 중 하나라는 점은, 미래 이익 성장을 감안하면 현재 밸류에이션이 합리적일 수 있음을 시사합니다. 📊
결국 버핏의 행동은 '시장 전체'가 아닌 '개별 기업의 가치'에 집중한 결과로 풀이됩니다. 시장 전체의 고평가를 경고하면서도, 내재가치 대비 저평가된 우량 자산이 있다면 주저 없이 매수하는 것이 가치투자의 정수라는 것이죠. 💎
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| GOOG (Alphabet) | $340 | 17.07 | 6.68 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $344 | 17.27 | 6.76 | 48.68% | 34.03% | 24.20% |
| BSP (Bending) | $46 | 103.75 | 21.80 | 0.00% | 35.41% | 126.30% |
| AAPL (Apple) | $343 | 39.33 | 46.60 | 148.75% | 32.62% | 16.40% |

🏁 결론: 버핏에게 배우는 '타이밍'보다 '시간'의 가치
버핏의 이번 행보는 투자자들에게 중요한 교훈을 줍니다. 시장의 밸류에이션에 대한 두려움 때문에 투자를 미루기보다는, 철저한 기업 분석을 바탕으로 한 '분할 매수'와 '달러 코스트 애버리징(DCA)' 전략이 장기적 부의 축적에 더 효과적일 수 있다는 점입니다. 🕰️
물론 AI 버블 논쟁과 금리 불확실성 등 리스크 요인은 여전히 존재합니다. 하지만 버크셔가 3년 반 만에 순매수로 전환하고 자사주를 대거 매입했다는 사실은, 현재 시장에 '기회'가 존재한다는 강력한 시그널로 읽힙니다. 투자 결정을 내릴 때는 버핏처럼 시장의 소음에 휘둘리지 않고, 기업의 본질적 가치와 미래 현금흐름에 집중하는 지혜가 필요합니다. 🧭
⚠️ 본 콘텐츠는 정보 제공 목적으로 작성되었으며, 특정 종목의 매수·매도를 권유하지 않습니다. 모든 투자에는 원금 손실의 위험이 따르므로 신중한 판단을 권장합니다.
