AI 칩 전쟁, 다들 엔비디아만 보는데... 🤔
요즘 AI 반도체 하면 다들 **엔비디아(NVDA)**와 AMD부터 떠올리시죠. 그런데 진짜 '조용한 승자'가 따로 있다는 사실, 알고 계셨나요? 바로 **Arm 홀딩스(NASDAQ: ARM)**입니다.
Arm은 칩을 직접 만들지 않습니다. 대신 CPU의 근간이 되는 **명령어 세트(Instruction Set)**와 CPU 코어 설계도를 만들고, 이를 라이선스로 팔면서 칩 한 개당 로열티를 받아갑니다. 말 그대로 '도로 위의 톨게이트' 비즈니스인 거죠. 🛣️
💡 핵심 포인트: Arm의 사업 모델은 칩을 팔수록, AI 인프라가 커질수록 자동으로 수익이 늘어나는 구조입니다.
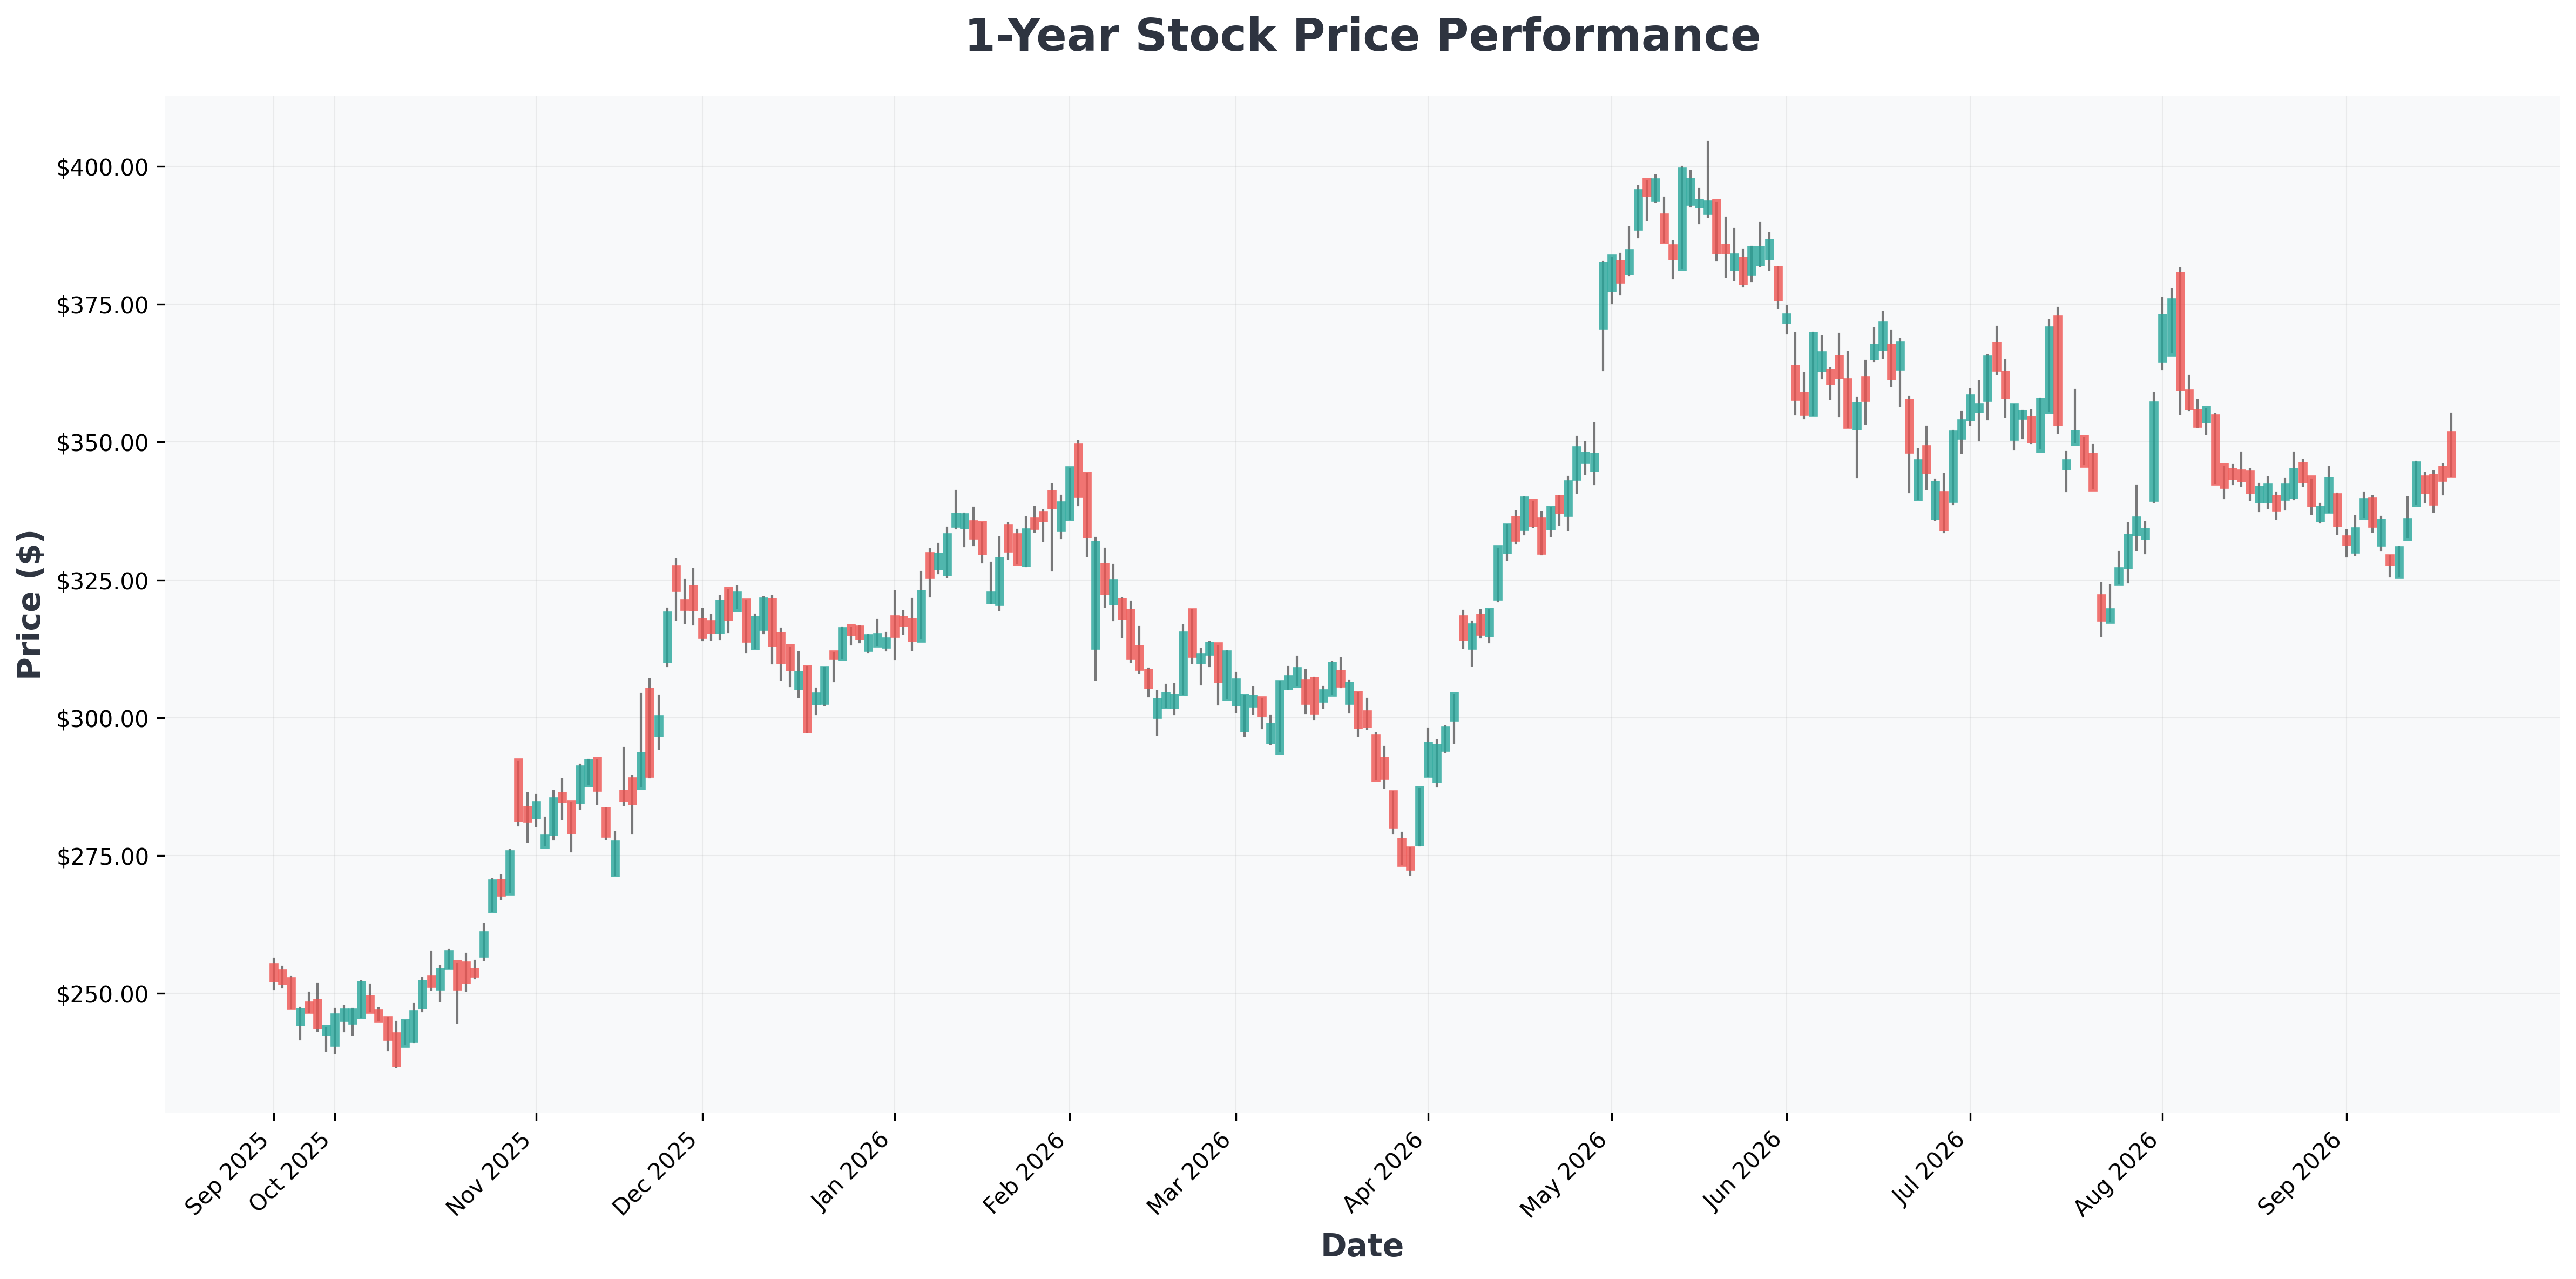
최근 주가는 $275.61에 형성되어 있고, 시가총액은 약 $2,940억 달러. 52주 최저가 $100.02에서 최고가 $452.70까지 널뛰었을 정도로 변동성이 큰 종목이기도 합니다. 📊

Arm의 톨게이트, 이제 데이터센터로 진출하다 🏢
과거 Arm의 수익 기반은 거의 100% 스마트폰이었습니다. 그런데 지금은 이야기가 완전히 달라졌어요.
주요 고객 라인업을 보시죠:
- 엔비디아: Vera CPU에 Arm 코어 탑재
- 아마존: Graviton (자체 개발 Arm 기반 서버 칩)
- 마이크로소프트: Cobalt
- 알파벳(구글): Axion
이들 빅테크는 국가급 예산을 쏟아붓는 회사들이고, 이들이 만드는 모든 AI 클러스터에는 **범용 컴퓨팅(General-purpose Compute)**이 필요합니다. 네트워킹 처리, 오케스트레이션 레이어 구동 등등... 이 영역의 상당 부분이 Arm 설계 위에서 돌아가고 있어요.
로열티 단가도 올라간다 💰
가장 주목할 부분은 Armv9 아키텍처입니다. 기존 세대보다 로열티율이 훨씬 높거든요. 여기에 **컴퓨트 서브시스템(Compute Subsystems)**까지 더해지면, 고객사는 설계 기간을 수년 단축하는 대신 Arm에 훨씬 더 많은 돈을 지불하게 됩니다.
즉, 칩당 로열티는 두꺼워지고, 출하량은 폭발적으로 늘어나는 구조입니다. 🚀
Arm의 성장 스토리를 두고 시장의 시각은 극명하게 갈리고 있습니다. 강세론과 약세론, 양쪽을 들어보시죠. 🥊

스마트폰 시대보다 더 뜨거운 성장률 🔥
Arm이 AI 붐을 처음 겪는 게 아닙니다. 스마트폰 시대에도 이미 Arm은 모든 스마트폰의 두뇌였죠. 하지만 그때와 지금의 성장 곡선은 차원이 다릅니다.
매출 성장률 비교 (과거 vs 현재)
| 구분 | 스마트폰 초기 (FY2011~2012) | 최근 2개 회계연도 (FY2024~2025) |
|---|---|---|
| 1차 연도 매출 성장률 | +21% | +23% |
| 2차 연도 매출 성장률 | +17% | +24% |
| 기반 매출 규모 | 상대적으로 작음 | 훨씬 큰 규모 |
| 주력 시장 | 스마트폰 단일 | 스마트폰 + 데이터센터 + 자동차 |
핵심은 더 큰 매출 기반 위에서 더 높은 성장률을 기록하고 있다는 점입니다. 이건 회계적으로도 상당히 의미 있는 신호예요. 📈
주가 퍼포먼스 💹
2025년 9월 17일 기준, Arm은 1개월·1년·3년 수익률 모두 엔비디아를 앞질렀습니다. 시장이 이제야 Arm을 'AI 승자'로 인정하기 시작한 셈이죠.
밸류에이션은? ⚠️
여기서 냉정해질 필요가 있습니다.
- PSR(주가매출비율): 약 55배
- FCF(잉여현금흐름) 배수: 약 188배
이 정도면 '비싸다'는 표현으로는 부족하고, 완벽한 실행을 전제로 한 가격이라고 봐야 합니다.
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $560 | 142.81 | 13.59 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $254 | 20.41 | 4.96 | 30.56% | 13.69% | 19.60% |
| ARM (Arm) | $276 | 278.39 | 34.11 | 13.35% | 7.60% | 22.40% |
| GOOG (Alphabet) | $344 | 17.27 | 6.77 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $350 | 17.55 | 6.87 | 48.68% | 34.03% | 24.20% |
| MSFT (Microsoft) | $494 | 27.48 | 8.29 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $222 | 28.10 | 23.44 | 117.21% | 66.24% | 105.90% |

시나리오별 시뮬레이션 🎯
🟢 Best Case (강세 시나리오)
- 데이터센터 Arm 점유율이 30%를 돌파하며 로열티 매출이 가파르게 상승
- Armv9 전환율이 예상보다 빠르게 진행되어 칩당 단가 상승
- 컴퓨트 서브시스템 채택률 급증 → 고마진 매출 비중 확대
- 결과: 2027년까지 매출 CAGR 25%+ 유지, 프리미엄 밸류에이션 정당화
🔴 Worst Case (약세 시나리오)
- RISC-V 오픈소스 진영의 반격으로 라이선스 이탈 가속
- 빅테크 자체 칩 개발이 Arm 로열티 협상력을 약화
- AI 인프라 투자 사이클 둔화 → 출하량 성장 정체
- 결과: 55배 PSR이 30배 이하로 디레이팅, 주가 30~40% 조정 가능성
📌 과거 유사 사례 참고
2018년 당시 Arm 기반 서버 칩 시장 진입 초기에는 '스마트폰용 설계로 서버를 감당할 수 있나'라는 회의론이 지배적이었습니다. 그러나 아마존 Graviton이 5년 만에 AWS 서버의 20% 이상을 차지하며 이 우려를 정면으로 반박했죠. 기술적 저항선은 52주 고점인 $452 부근, 1차 지지선은 $260 부근으로 추정됩니다.
결론: '숨은 승자'는 이제 숨지 않는다 🎭
Arm은 더 이상 비밀 종목이 아닙니다. 하지만 여전히 AI 워터쿨러 대화에서 이 이름을 꺼내면 사람들이 고개를 갸웃할 거예요. 그때 이렇게 물어보세요.
"이 주식이 55배 매출 배수를 정당화할 수 있다고 생각하세요?" ☕
그 질문 하나면 점심시간이 짧아질 겁니다. 투자 판단은 본인의 몫이며, 밸류에이션 리스크는 항상 열어두고 접근하시길 권합니다. ⚠️
