AI 랠리, 축배인가 경고음인가? 🥂⚠️
S&P500 대형주 밸류에이션이 역사적 고점 부근까지 치솟으면서 투자자들의 고민이 깊어지고 있습니다. "AI 트레이드에 계속 올라탈까, 아니면 발을 빼야 하나?"라는 질문이 시장 곳곳에서 나오고 있죠.
그런데 여기, 시장을 완전히 떠나지 않으면서도 집중 리스크를 효과적으로 줄일 수 있는 '제3의 선택지'가 있습니다. 바로 **인베스코 S&P500 동일가중 ETF(티커: RSP)**입니다. 오늘은 이 ETF가 왜 'AI 버블 보험'으로 불리는지 파헤쳐 보겠습니다. 🔍

시총가중 vs 동일가중, 숫자로 보는 충격적 차이 📊
먼저 문제의 핵심부터 짚어봅시다. 이른바 '매그니피센트7'(애플, 엔비디아, 마이크로소프트, 알파벳, 아마존, 메타, 테슬라)이 S&P500 전체 시가총액의 약 3분의 1을 차지하고 있습니다. SPY나 VOO 같은 시총가중 ETF에 투자한다면, 1달러 중 30센트 이상이 단 7개 종목에 몰려 있는 셈이죠. 😱
RSP는 이 구조를 기계적으로 해결합니다. 500개 종목에 각각 약 **0.2%**의 동일한 비중을 부여하기 때문에, 매그니피센트7의 합산 비중이 **1.37%**까지 뚝 떨어집니다. 엔비디아와 애플을 여전히 보유하지만, 코카콜라·존슨앤존슨·셰브론과 비슷한 비중으로 담는 것입니다.
밸류에이션 격차도 극명합니다. 시총가중 S&P500의 쉴러 CAPE는 40.7배로 155년 역사상 두 번째로 높은 수준입니다. 반면 동일가중 버전은 대형주 고평가가 500개 종목에 희석되면서 훨씬 낮은 멀티플을 기록 중입니다.
이 이슈를 두고 시장의 의견은 극명하게 엇갈리고 있습니다. 양측 논리를 살펴볼까요?
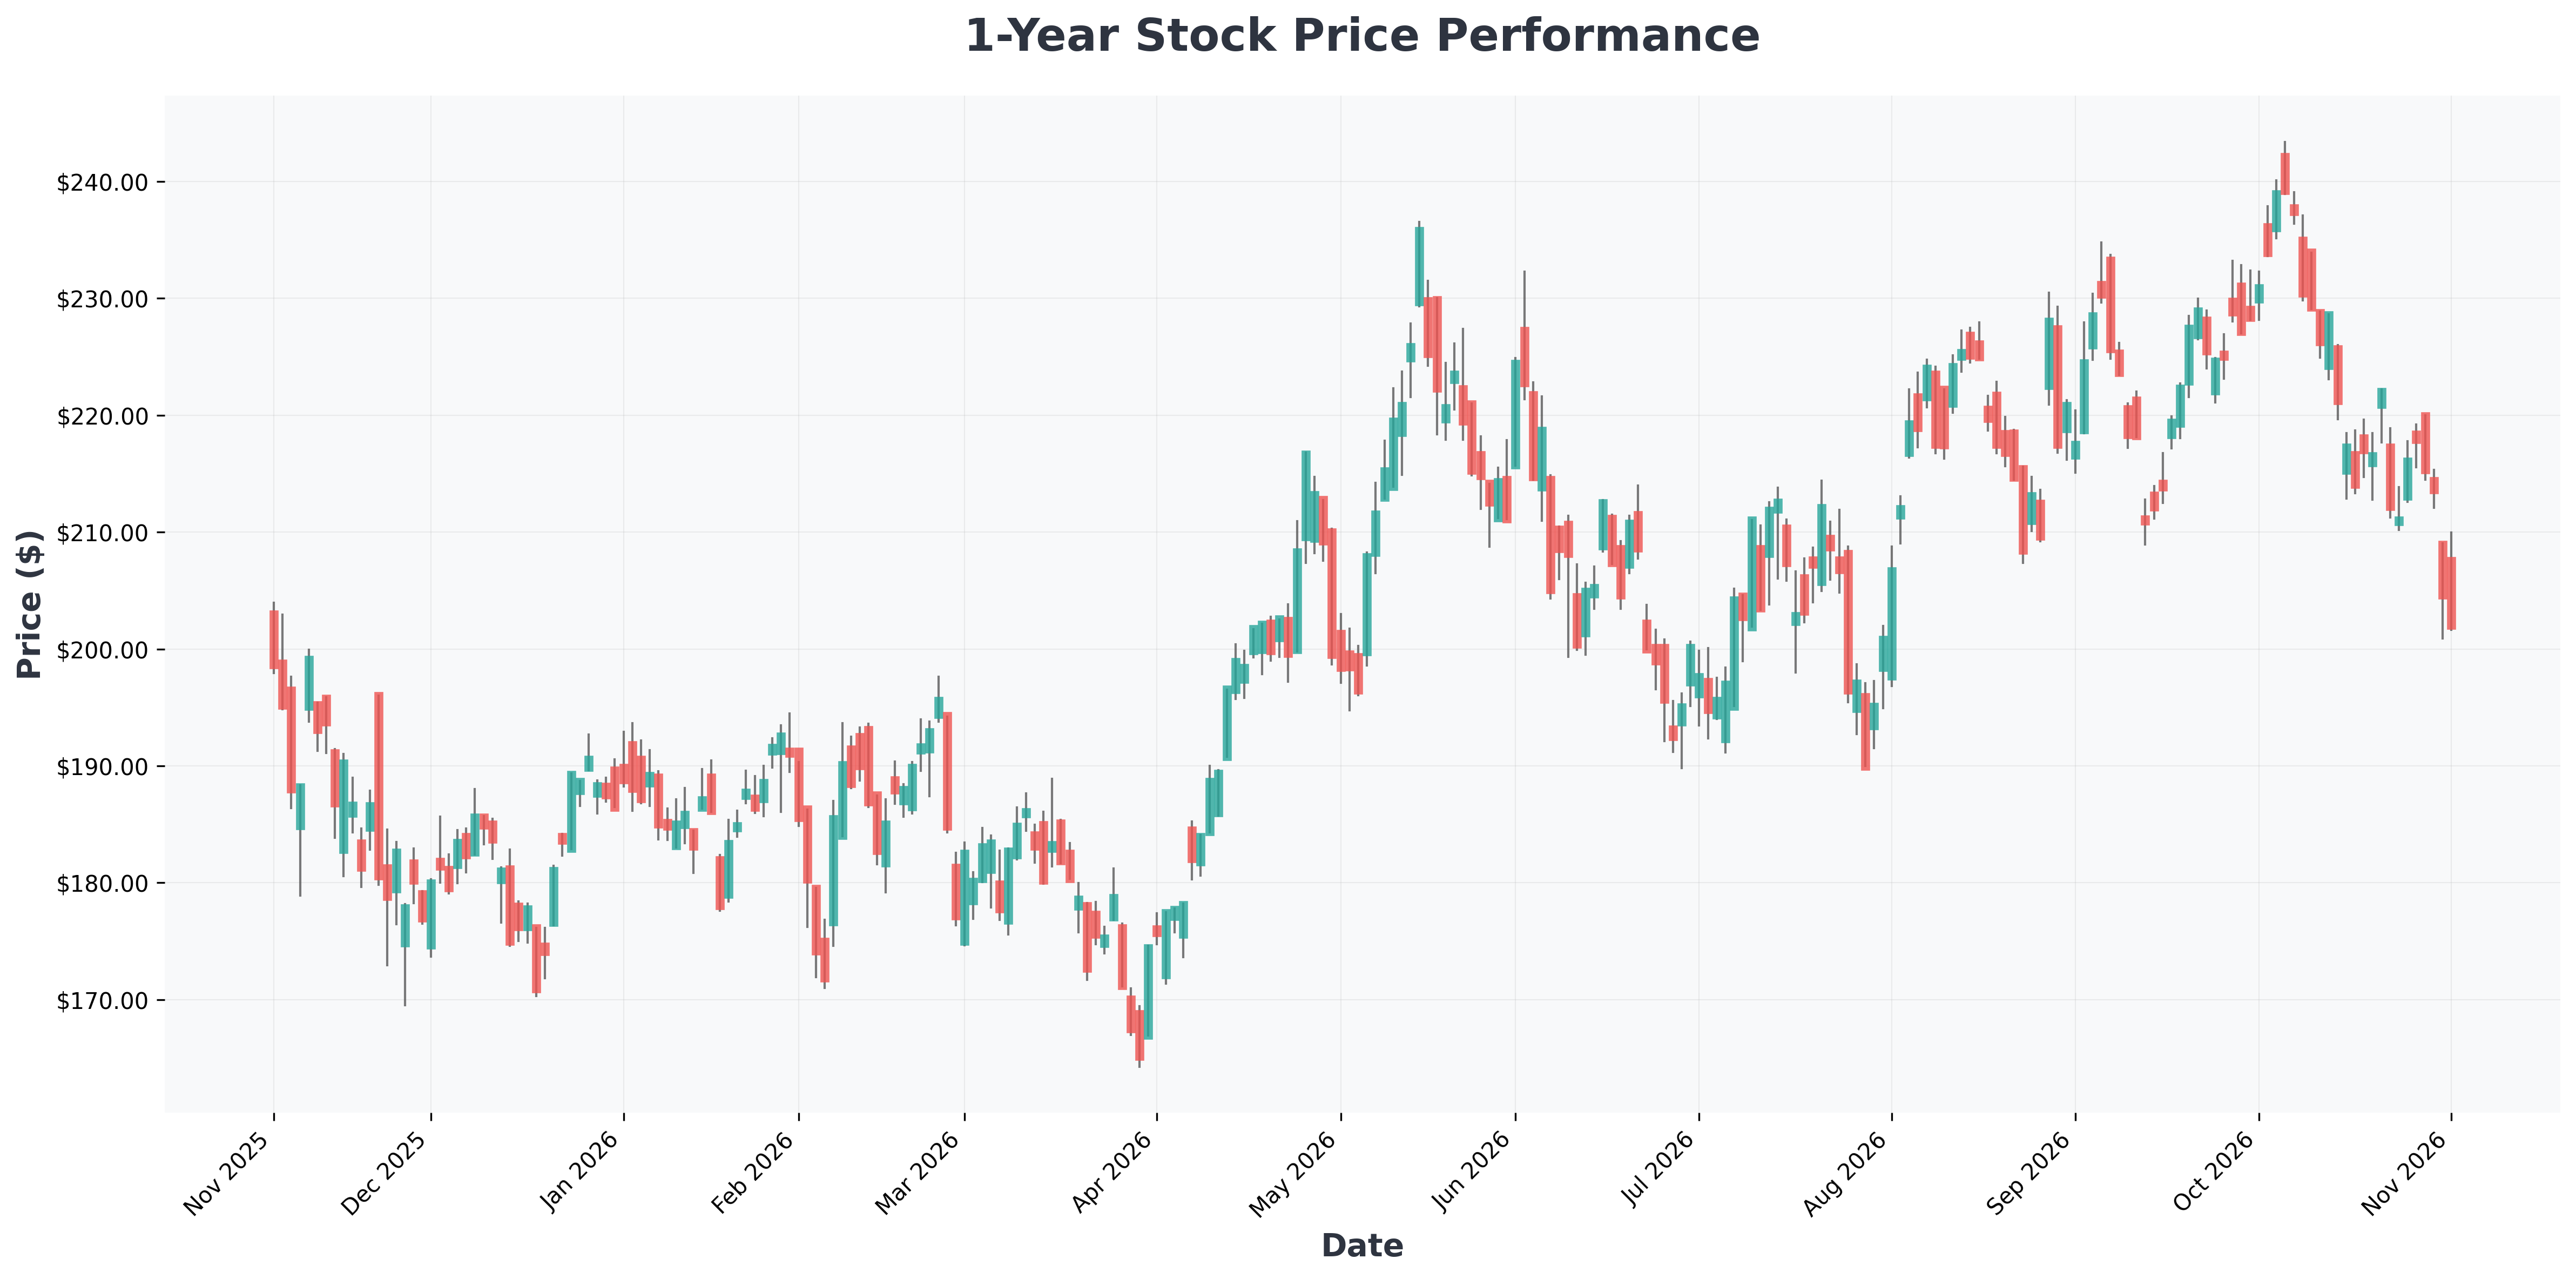

RSP 핵심 데이터 스냅샷 📋
| 항목 | 수치 |
|---|---|
| 운용자산(AUM) | $101.44B |
| 배당수익률 | 1.45% |
| 운용보수 | 0.20% |
| 1년 수익률 | +20.01% |
| 매그니피센트7 비중 | 1.37% |
| 시총가중 S&P500 CAPE | 40.7배 |
📉 기술적 관점 인사이트
과거 유사 국면(2000년 닷컴 버블, 2021년 성장주 랠리)에서 시총 집중도가 극단에 달했을 때, 동일가중 지수는 이후 12개월 구간에서 시총가중 대비 아웃퍼폼하는 경향을 보였습니다. 현재 RSP는 200일 이동평균선 부근에서 지지 여부를 테스트 중이며, 이 라인이 유지될 경우 로테이션 매수세 유입의 신호로 해석될 수 있습니다.
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| TSLA (Tesla,) | $398 | 437.91 | 17.64 | 3.84% | 5.36% | -0.20% |
| GOOGL (Alphabet) | $280 | 14.62 | 5.22 | 44.29% | 31.80% | 24.70% |
| MSFT (Microsoft) | $521 | 27.19 | 8.22 | 34.22% | 49.76% | 18.80% |
| GOOG (Alphabet) | $278 | 14.53 | 5.19 | 44.29% | 31.80% | 24.70% |
| AMZN (Amazon.com,) | $251 | 20.27 | 4.42 | 27.42% | 13.90% | 12.10% |
| META (Meta) | $621 | 21.19 | 5.83 | 32.26% | 35.41% | 26.10% |
| AAPL (Apple) | $332 | 36.96 | 45.10 | 148.75% | 32.62% | 16.40% |
| NVDA (NVIDIA) | $207 | 26.13 | 21.80 | 117.21% | 66.24% | 105.90% |
결론: '완전 회피'가 아닌 '스마트한 분산' 🎯
Best 시나리오: AI 버블 논쟁이 현실화되어 대형 기술주 조정이 발생할 경우, RSP는 상대적으로 견조한 흐름을 보이며 포트폴리오 방어막 역할을 합니다. 연준 금리 인하 사이클 진입 시 중소형·가치주 로테이션이 가속화되면 수혜 폭이 커집니다.
Worst 시나리오: AI 랠리가 수년간 지속될 경우, RSP는 시총가중 S&P500 대비 언더퍼폼할 수밖에 없습니다. 지난 10년간 대형 기술주 강세장에서 실제로 이 같은 성과 격차가 나타났습니다.
결국 RSP는 '수익 극대화' 상품이 아니라 '집중 리스크 헤지' 상품입니다. 0.20%라는 낮은 보수로 현대 금융사상 가장 비싼 시장 리더십에 대한 과도한 베팅을 줄일 수 있다는 점에서, AI 버블이 걱정되는 투자자에게는 매력적인 선택지가 될 수 있습니다. 다만 모든 투자에는 원금 손실 위험이 따르며, 본인의 투자 성향과 목표에 맞는 판단이 필요합니다. 💡
