ベライゾン、通信3強の構図が変わりつつある 📡
長らくベライゾン(VZ)は、米国通信3強(Tモバイル、AT&T、ベライゾン)の中で「忘れられた配当株」と見なされてきました。株価は数年単位で横ばい、加入者指標は競合に出遅れる展開が続いていました。しかし2026年に入り、状況は一変しています。
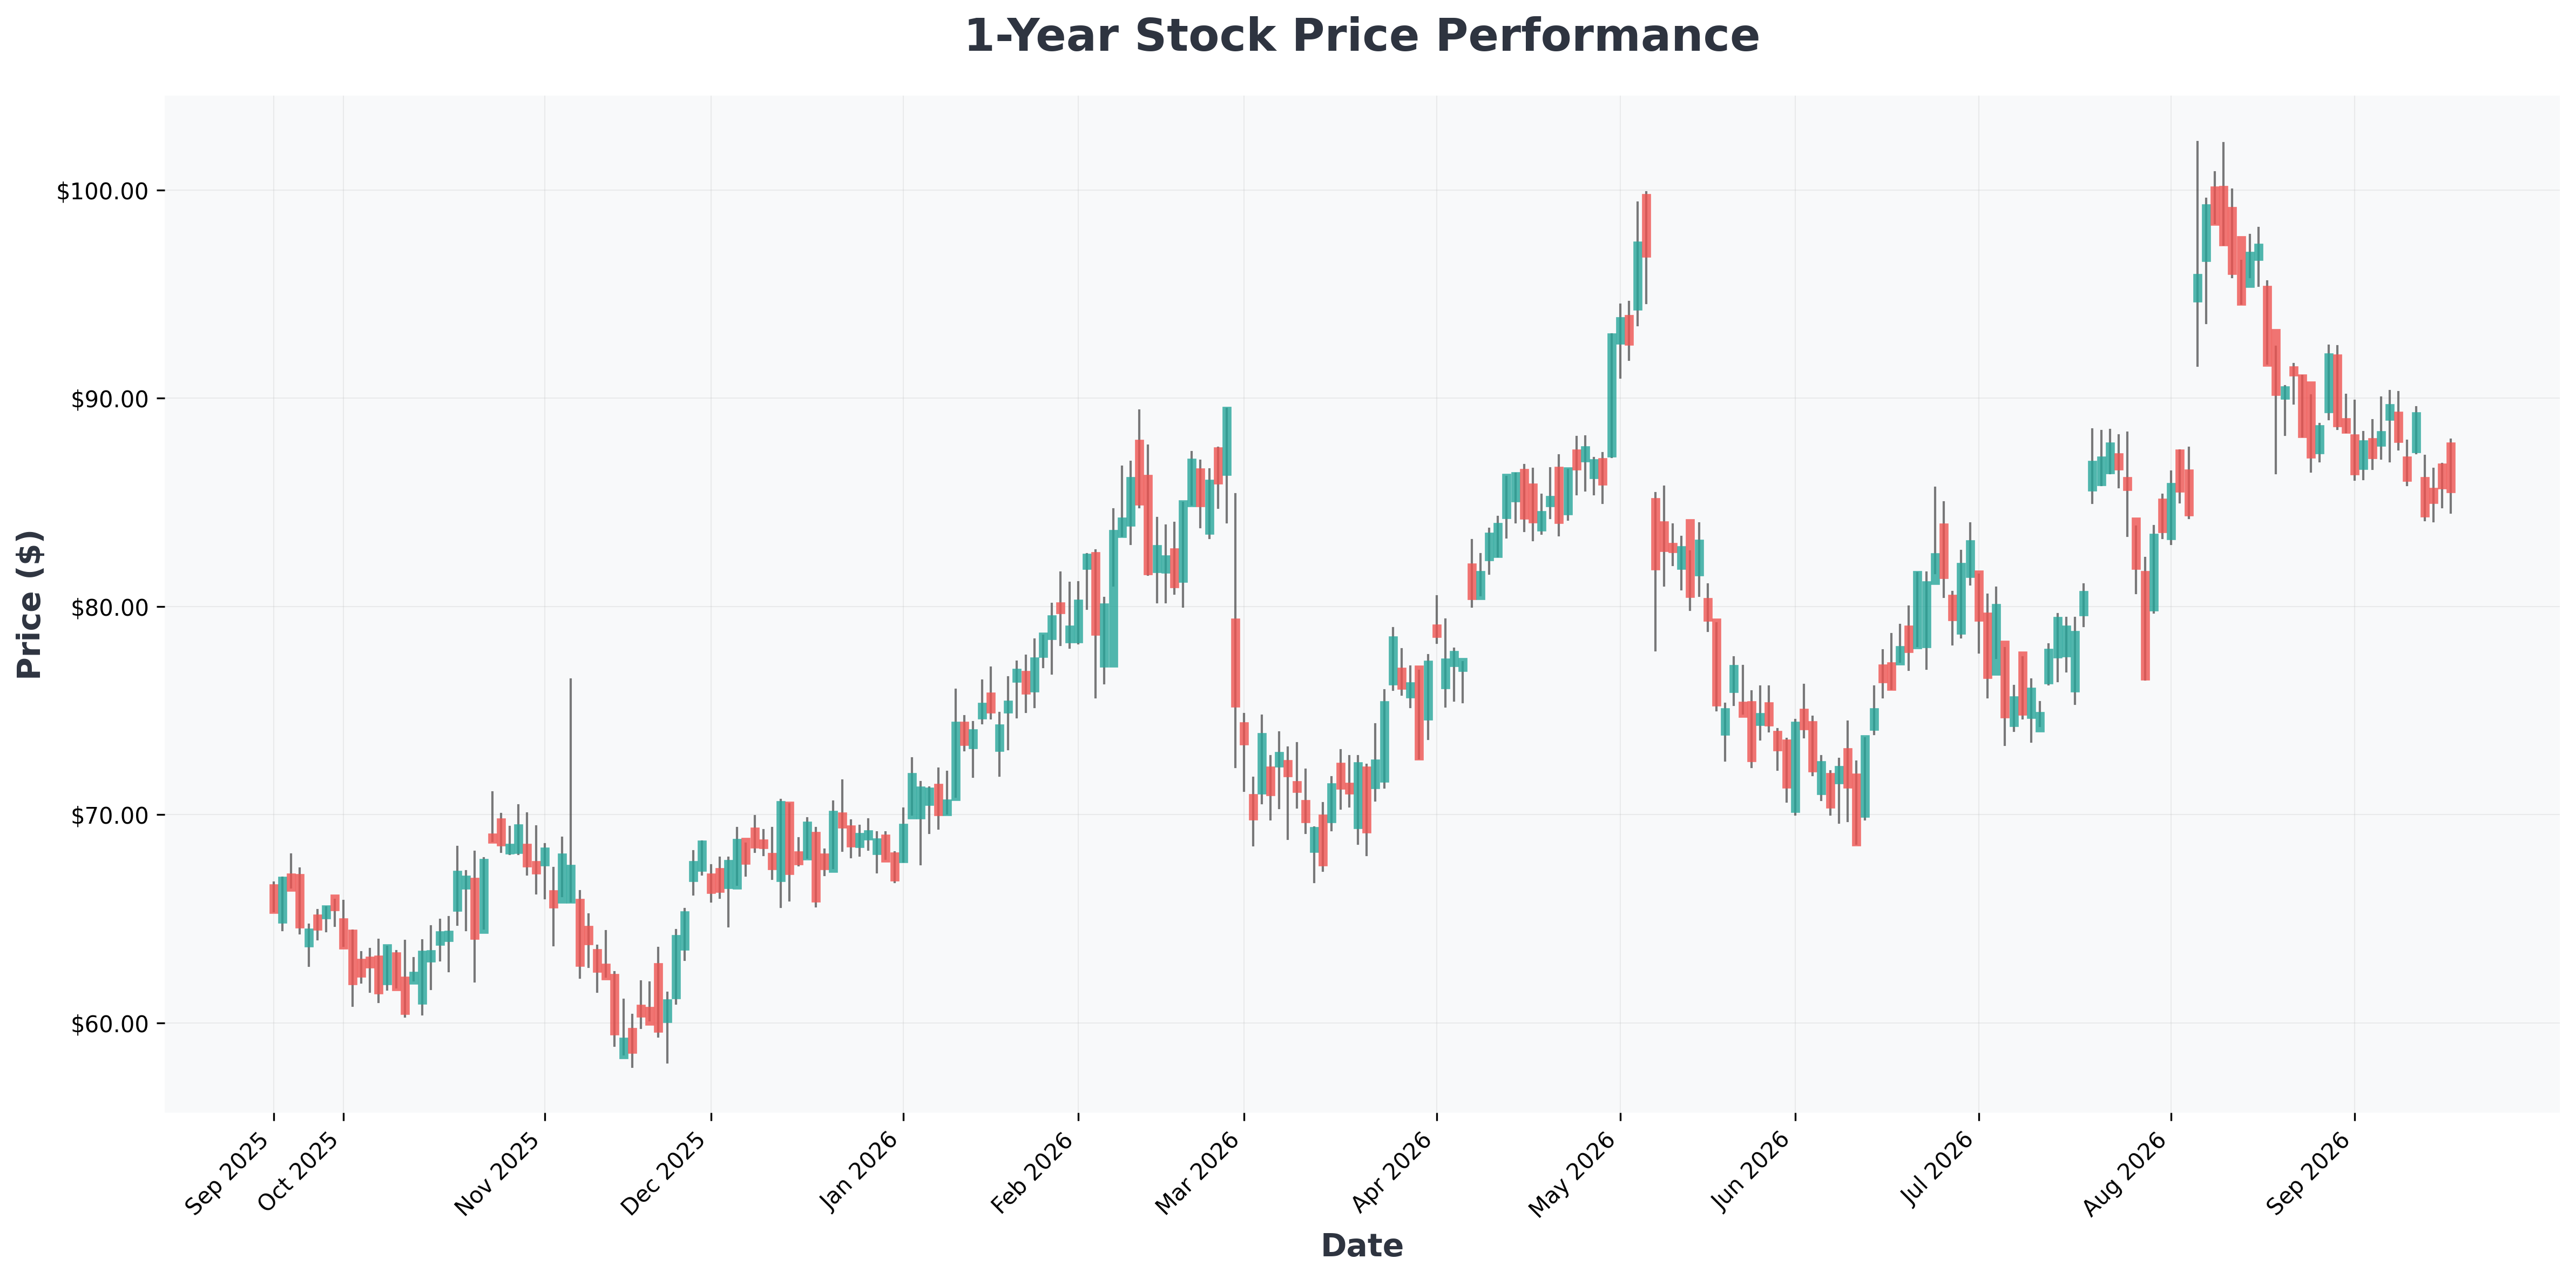
現在の株価は約**$48.09**、時価総額は2,010億ドル、配当利回りは5.78%。52週レンジは$38.39〜$51.68で、年初来では25%超の上昇を記録しています。単なるリバウンドではなく、ファンダメンタルズそのものが変わりつつある兆候と考えられます。

ターンアラウンドを支える3つの軸 🔧
1) ダン・シュルマンCEO体制の実行力
2025年10月にCEOへ就任したダン・シュルマン氏は、2018年から取締役を務めてきた人物です。就任以降、ベライゾンは四半期決算で市場予想を連続して上回る状況が続いています。2026年第2四半期にはポストペイド純増18.4万件を計上し、前年同期の純減から完全に反転しました。通信株において加入者純増の反転は、最も強い株価トリガーとなります。
2) フロンティア買収と光回線の拡大
フロンティア・コミュニケーションズ買収の効果により、光ファイバーブロードバンド接続数は前年比43%以上増加しました。5G無線と固定光回線を併せ持つ「コンバージェンス」戦略は、解約率の低下とARPU(加入者あたり収益)の押し上げに寄与する構造です。
3) コスト削減とマージン改善
2026年だけで50億ドルのコスト削減を目標としています。EBITDAとマージンが同時に拡大しており、配当原資の安定性も一段と高まっています。
ベライゾンのターンアラウンドを巡り、市場の見方は依然として分かれています。強気派と慎重派の主張を整理しました。

競合他社とのポジション整理 📊
| 項目 | ベライゾン (VZ) | Tモバイル (TMUS) | AT&T (T) |
|---|---|---|---|
| 2026年年初来株価 | +25%超 🚀 | 堅調も勢い鈍化 | 安定も停滞 |
| 加入者モメンタム | 純増反転 (18.4万) | 成熟期入り | 緩やかな成長 |
| 配当利回り | 約5.78% 💰 | 低水準 | 約4%台 |
| 成長ストーリー | ターンアラウンド+M&A | 5Gリーダーシップ維持 | 負債削減中心 |
過去の類似事例の観点: 2018〜2019年にAT&Tがワーナーメディア買収後の負債負担で株価が抑制された後、資産売却とコスト削減によって再評価された流れと類似しています。ベライゾンも「フロンティア統合→コスト削減→マージン改善」の順序を踏んでおり、今後2〜3四半期が再評価の分岐点になる可能性が高いと考えられます。
テクニカル面では、$51.68(52週高値)が一次抵抗線、$45付近が短期サポートと見られます。抵抗線を突破すれば新高値ラリー、割り込めばレンジ回帰のシナリオを想定しておく必要があります。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| T (AT&T) | $25 | 8.38 | 1.58 | 18.34% | 24.79% | 2.30% |
| TMUS (T-Mobile) | $168 | 17.61 | 3.21 | 17.99% | 25.22% | 7.90% |
| TpC (Tutor) | $85 | 36.64 | 3.68 | 13.74% | 7.22% | 19.20% |
| VZ (Verizon) | $48 | 12.52 | 1.92 | 15.84% | 23.00% | -0.70% |

シナリオと結論 🎯
Best Case (強気シナリオ)
- 2026年下期もポストペイド純増が四半期15万〜20万件台を維持
- フロンティアのシナジーで光加入者40%超の成長が継続
- 50億ドルのコスト削減目標を超過達成 → EBITDAマージンがさらに拡大
- この場合、株価は52週高値突破後に**$55〜$60圏**までの再評価余地
Worst Case (弱気シナリオ)
- 競合の5G料金攻勢により加入者純増が鈍化
- フロンティア統合コストが想定を上回り、マージン改善が遅延
- 金利再上昇により高配当株の割引率負担が拡大
- この場合、$42〜$45のレンジに回帰し、配当妙味のみを消化する局面
結論: ベライゾンは現在、「配当ディフェンシブ株」から「ターンアラウンド成長株」へと性格が転換しつつある局面と考えられます。配当5.78%を受け取りながらキャピタルゲインも狙う投資家にとっては魅力的な水準ですが、通信セクター特有の料金競争と規制リスクは常に念頭に置く必要があります。⚠️ 本分析は情報提供を目的としたものであり、投資判断と責任は投資家ご自身に帰属します。