🚀 3,400%急騰後の45%調整、今は買い場か
2025年2月にウエスタンデジタルからスピンオフしたサンディスク(SNDK)は、市場を代表するパフォーマーとして注目を集めてきました。スピンオフ以降の株価上昇率は実に**3,400%近くに達しています。しかし6月25日に史上最高値を付けて以降、現在(10月23日時点)は高値から45%**下落した状況です。高値圏で購入した投資家には厳しい数字ですが、歴史は示唆に富むヒントを提示しています。🔍

💾 AIが生んだ供給不足、サンディスクの追い風に
サンディスクはフラッシュメモリ・ストレージハードウェアの代表的存在であり、AIインフラブームの直接的な恩恵を受けています。アマゾン、マイクロソフト、アルファベット、メタといったハイパースケーラーがデータセンター建設のためにメモリハードウェアを大量調達し、供給不足が発生。結果としてサンディスクの価格決定力が大幅に強化されました。
実際、2026会計年度第4四半期(7月3日終了)の売上高は前年比**372%増の90億ドルを記録。うち3分の2が価格上昇効果、残り3分の1が数量増加によるものです。売上総利益率も26%から85%**へと急拡大しました。📈
この論点を巡り、市場の見解は真っ二つに分かれています。🤔
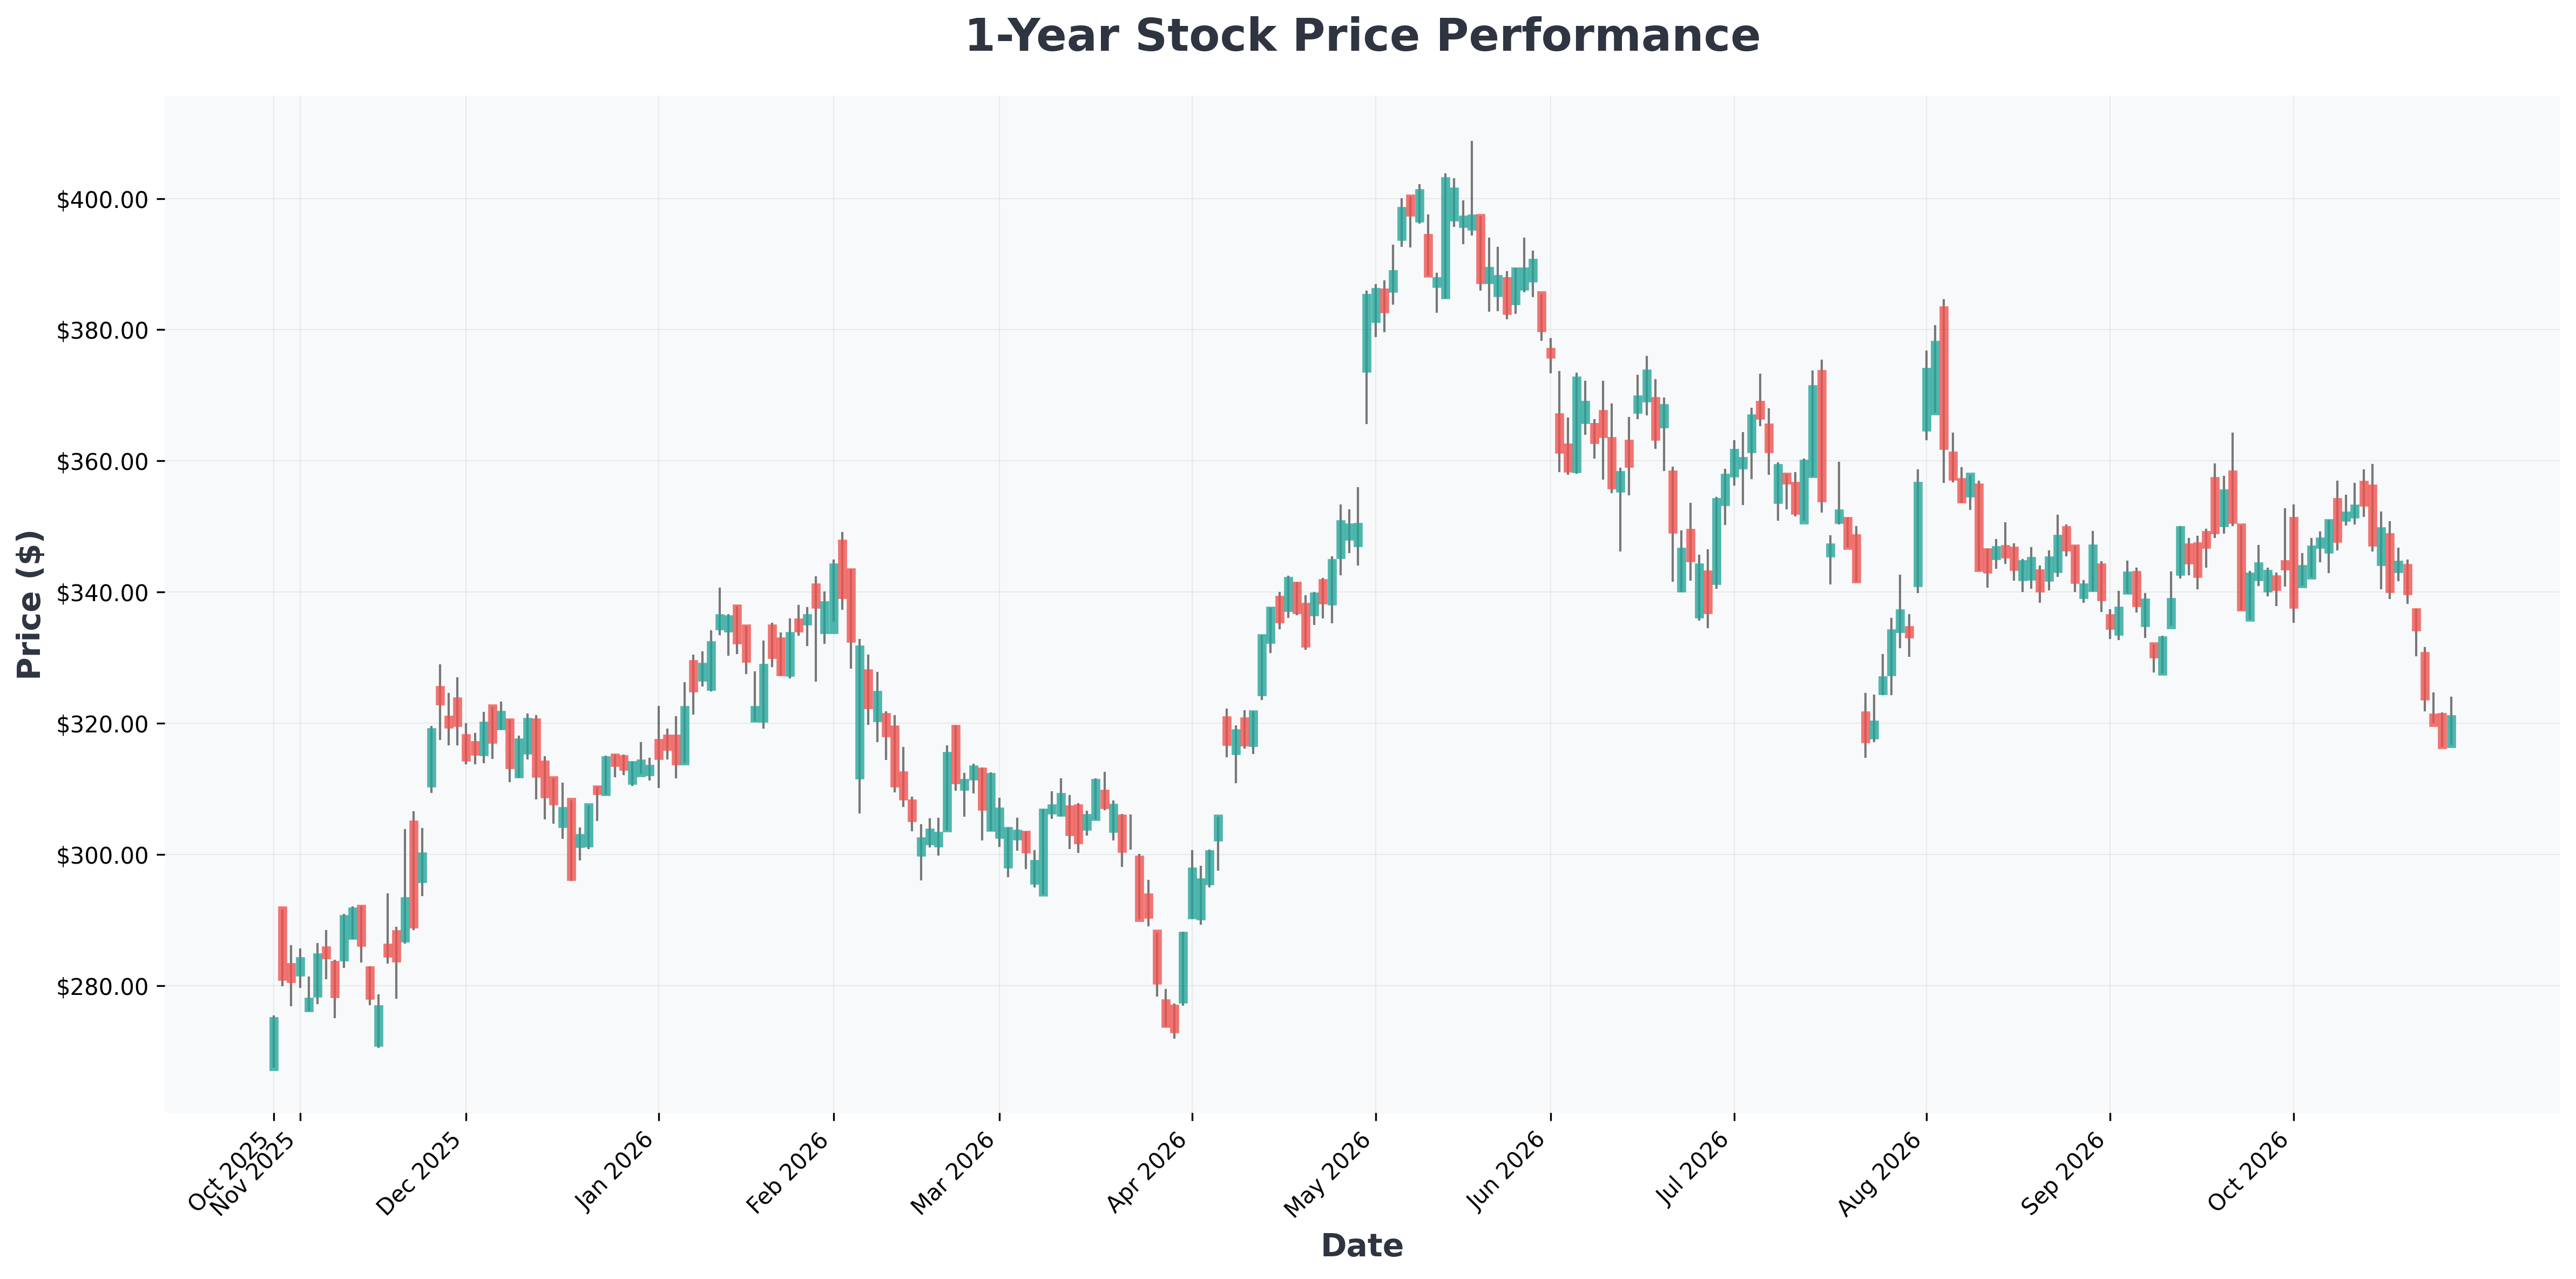

⚠️ 歴史が証明する「ジェットコースター」級の変動性
問題は、この銘柄のボラティリティが常識を超えている点です。今年だけで短期間に20%以上急落した事例が複数あります。
| 高値 | 安値 | 下落率 |
|---|---|---|
| 2月3日 | 2月10日 | -22.1% |
| 3月19日 | 3月30日 | -26.9% |
| 6月25日 | 7月2日 | -25.3% |
| 7月10日 | 7月17日 | -29.3% |
| 7月23日 | 7月29日 | -36.9% |
一方で急騰例も派手です。1月2日〜2月3日は**+152.7%、7月29日〜8月17日は+75.9%**と短期急騰が繰り返されました。結局この銘柄は、タイミングを計ろうとするほど逆風に遭う可能性が高いということです。🎢
💡 テクニカル示唆: 過去の類似事例では、サンディスクは200日移動平均線付近で反発を試みるパターンが繰り返されてきました。ただしメモリサイクルの特性上、底値確認には通常2〜3四半期の時間を要しました。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| AMZN (Amazon.com,) | $255 | 20.48 | 4.98 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $322 | 16.15 | 6.32 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $325 | 16.30 | 6.38 | 48.68% | 34.03% | 24.20% |
| META (Meta) | $612 | 20.90 | 5.75 | 32.26% | 35.41% | 26.10% |
| MSFT (Microsoft) | $531 | 29.58 | 8.91 | 34.04% | 45.11% | 17.70% |
| SNDK (Sandisk) | $1,405 | 19.05 | 13.30 | 91.64% | 78.47% | 371.60% |
| WDC (Western) | $396 | 13.94 | 15.86 | 129.60% | 47.68% | 55.50% |

🎯 シナリオと結論
🟢 強気シナリオ(ブル)
- AIデータセンター投資が2027年まで継続し、メモリ供給不足が長期化
- 価格決定力の維持 → 営業レバレッジの爆発 → 株価が再び最高値を更新
- 目標:52週高値($2,354)への再挑戦
🔴 弱気シナリオ(ベア)
- メモリ各社の増産ラッシュにより2027年に供給過剰へ突入
- シクリカル産業の特性上、マージン急落 → 業績ショック
- 株価の追加調整、$1,000割れの可能性
結論: サンディスクは確かに優良企業であり、長期投資価値はあると考えられます。ただしシクリカル産業という本質と極端なボラティリティを十分に受け入れる準備がある場合に限り、投資判断を検討すべきでしょう。現在はサイクル天井を巡る議論が交錯する局面です。🧭
本コンテンツは情報提供を目的としたものであり、投資勧誘ではありません。すべての投資判断と責任は投資家ご自身に帰属します。
