量子コンピュータ、「夢」から「売上」まであとどれくらい? 🤔
ここ数年、量子コンピューティングの開発は顧客からの売上ではなく、株式売却と既存事業のキャッシュフローによって資金調達されてきました。最新の四半期報告書を見ると、そのギャップがいかに大きいかが明らかになります。
投資家にとって本当の問いは「誰が最も優れた量子ビットを持っているか」ではなく、**「量子コンピューティングの売上が意味を持つまで数年間持ちこたえられる財務体力を持つ企業はどこか」**です。💰
直近四半期の決算で明らかになった3つの数字を見ると、「いつか」と「今」の距離が明確になります。
- IonQ (IONQ): 第2四半期売上 8,010万ドル
- D-Wave (QBTS): 約300万ドル
- Rigetti (RGTI): 510万ドル
これらの売上では、年間数百万ドルに達するハードウェア費用を全くカバーできません。結局のところ、鍵となるのは次回の株式発行や負債なしに、自社の売上で運営できるのは誰かです。

売上が「本物」の企業 vs 「まだ」の企業 🔍
IBM:規模と忍耐力の力 🏢
IBMは量子コンピューティングの売上を個別に開示していません。これは、数十億ドル規模のIBM全体の事業において、量子コンピューティングがまだ四捨五入誤差レベルであることを意味します。
しかしIBMが持っているのは規模と忍耐力です:
- 13のユーティリティ規模の量子コンピューティングシステム(各100以上の量子ビット)を運用
- 累計量子ビジネス10億ドル以上を受注
- 5年間で100億ドルの投資計画
- これらすべては、毎年数百億ドルのメインフレーム・ソフトウェアのフリーキャッシュフローで賄われています
CEOのアルビンド・クリシュナ氏は、量子コンピューティングが2028~2029年まで利益に貢献しないと述べています。しかしIBMはそれまで待つことができます。⏳
IonQ:本物の売上、しかしその代償は… 💸
IonQはこの分野で唯一実際の売上を上げている純粋プレイヤーです。2026年上半期の売上は1億4,470万ドルで、前年同期の2,830万ドルから急増しました。
しかしその成長の代償は:
- 営業キャッシュ燃焼:6ヶ月間で2億5,480万ドル(前年の8,560万ドルの約3倍)
- 株式希薄化:加重平均株式数が2億5,100万株 → 3億6,800万株へ47%増加
- 6月30日時点の現金30億ドル(SkyWater買収代金支払い後は約20億ドル)
このペースなら数四半期ではなく数年のランウェイは確保していますが、株主価値は希薄化し続けています。⚠️
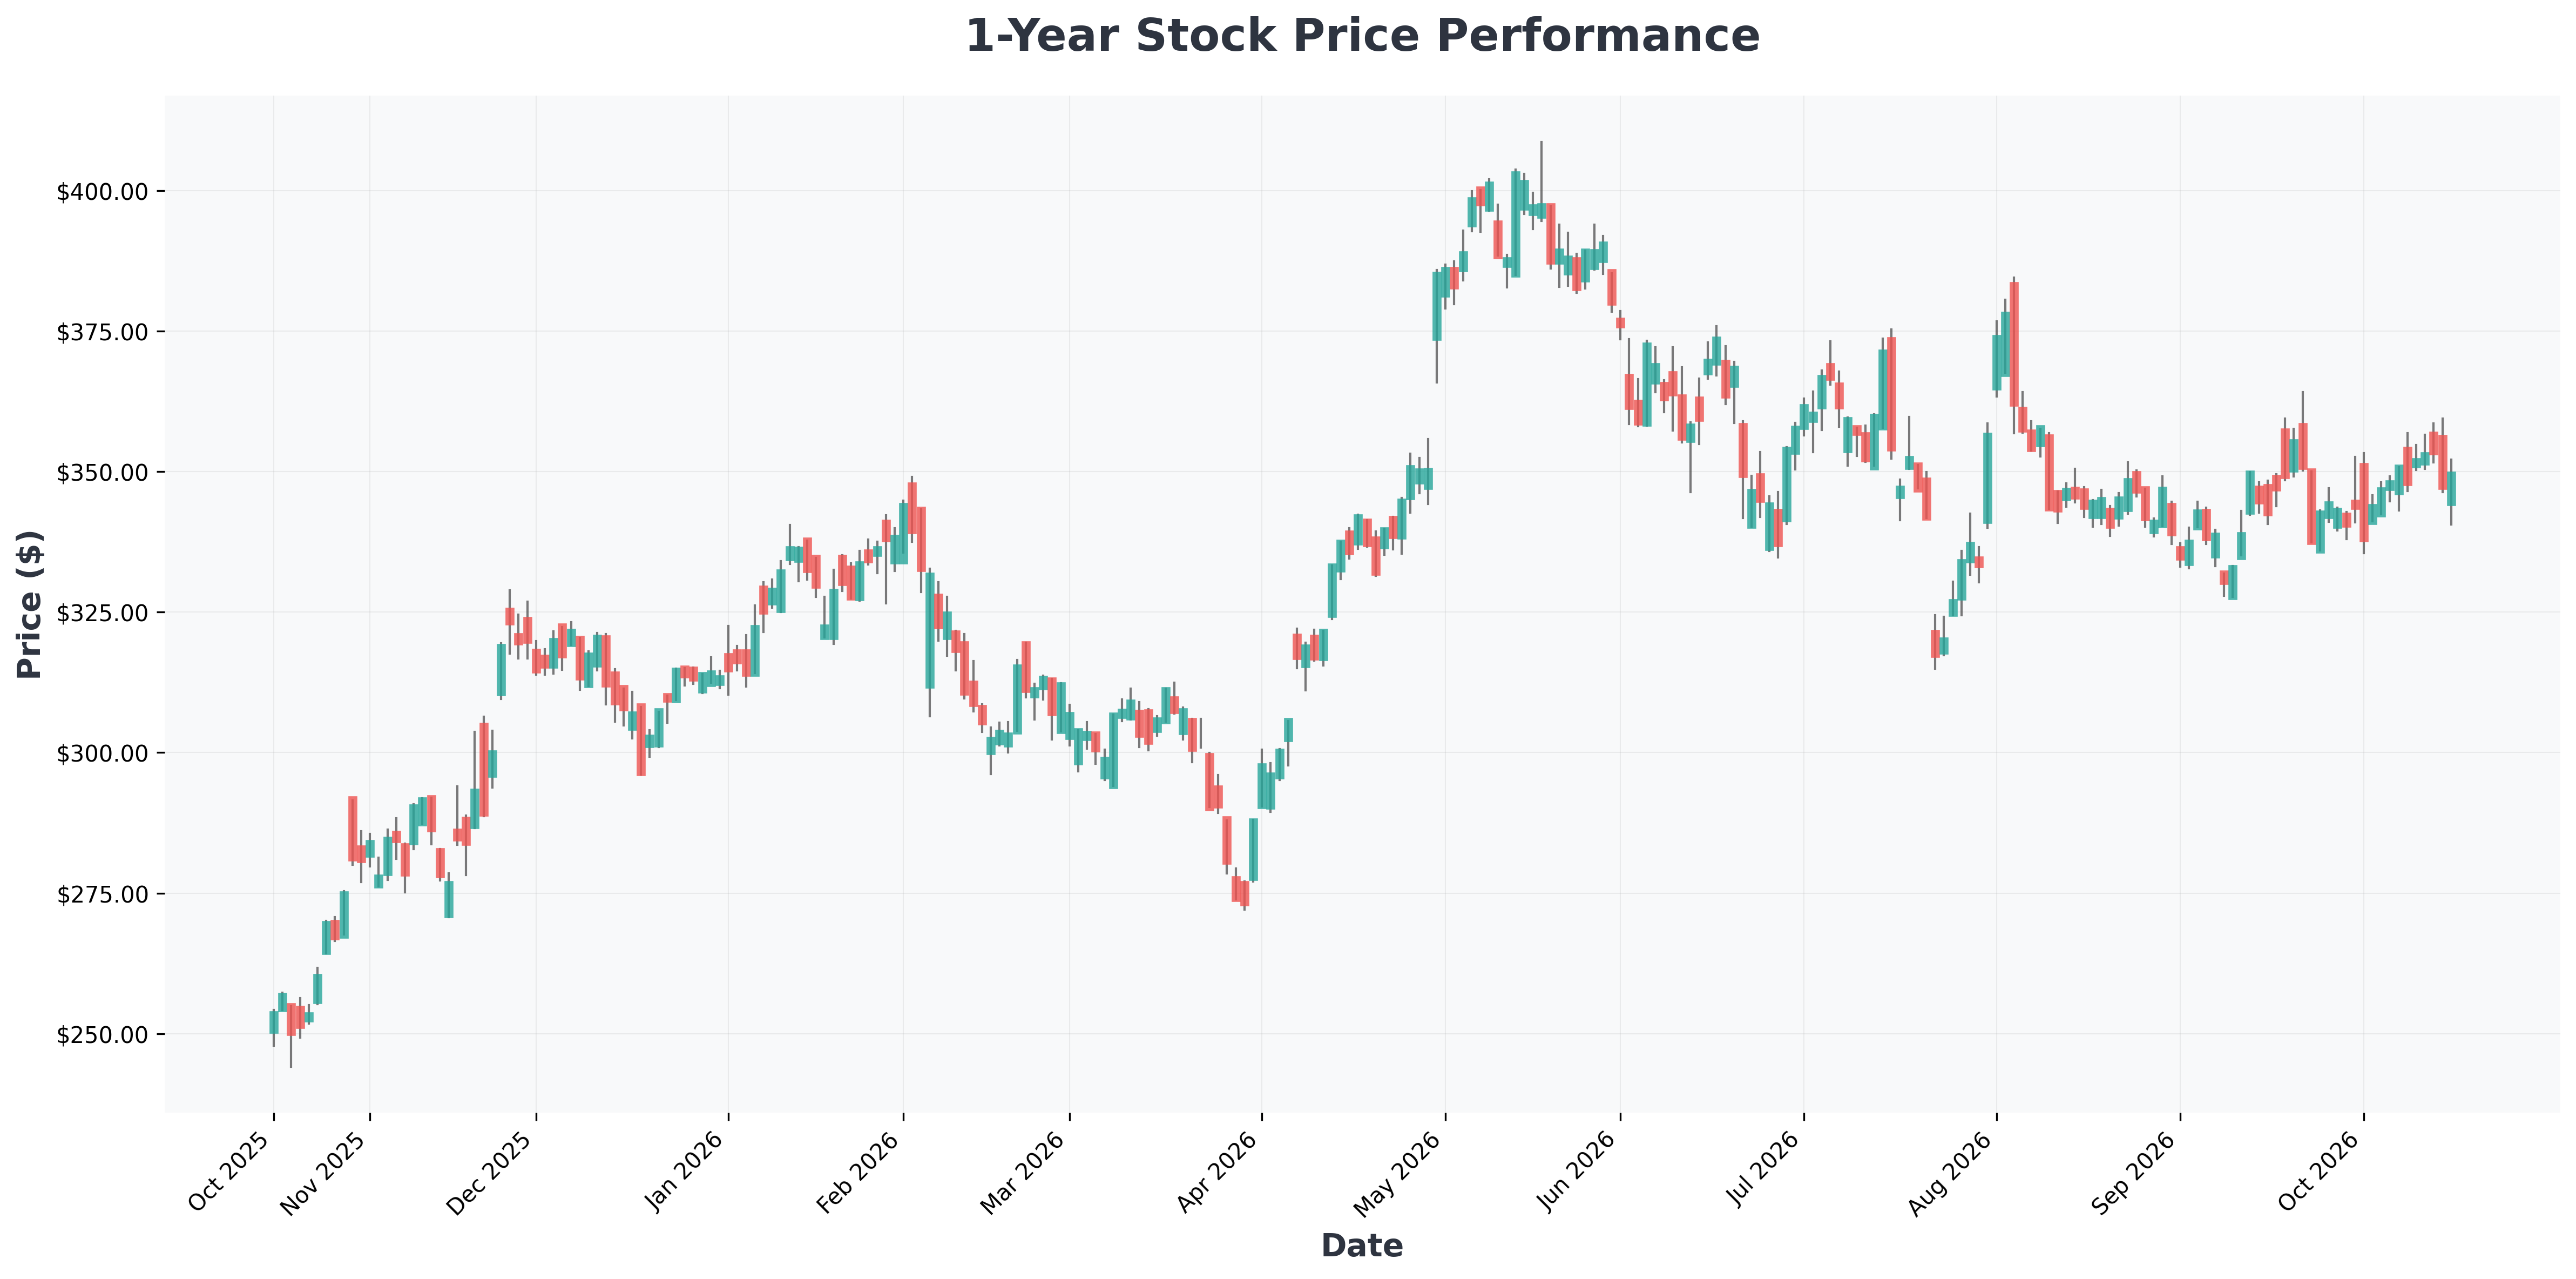
この問題をめぐって、市場の意見は真っ二つに分かれています。🥊

D-WaveとRigetti:「予約」はあるが「売上」はまだ 📊
D-Wave (QBTS)
- 第2四半期売上 310万ドル(前年と同水準)
- 上半期の予約(bookings)3,550万ドル、前年比1,120%以上急増 📈
- 商用顧客の割合67.7%(前年の16%から急増)
- しかし**クラウド事業内の本番使用売上は37.3%**に過ぎず、残りはパイロット・テスト
- 6月30日時点の現金5億4,620万ドル(前年比2億7,310万ドル減少)
- ATM(市場価格株式発行)による資金調達 → 既存株主価値の継続的希薄化
Rigetti (RGTI)
- 四半期売上 510万ドル(前年の180万ドルから増加)
- 現金約5億4,100万ドル、負債なし
- しかし繰り返しのATM発行による資金調達 → 顧客売上で請求書を支払っているわけではない
- 株式で時間を買っている ⏰
| 項目 | IBM | IonQ | D-Wave | Rigetti |
|---|---|---|---|---|
| 四半期売上 | 未開示(全体の極一部) | 8,010万ドル | 310万ドル | 510万ドル |
| 現金性資産 | 数百億ドルFCF | 約20億ドル | 5.46億ドル | 5.41億ドル |
| 資金調達方法 | 自社キャッシュフロー | 株式発行+現金 | ATM株式発行 | ATM株式発行 |
| 希薄化リスク | 低い | 高い(株式数+47%) | 高い | 高い |
| 収益化時期 | 2028~2029年 | 数年以内 | 不明確 | 不明確 |
💡 過去の類似事例参考:2000年代初頭のクラウドコンピューティング初期サイクルでも、AWSはアマゾンのEコマースキャッシュフローで持ちこたえ、純粋なクラウドスタートアップは10年以上にわたり希薄化と資金調達を繰り返しました。結局生き残ったのはキャッシュフローのある親会社を持つ企業でした。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| GOOG (Alphabet) | $337 | 16.90 | 6.62 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $341 | 17.09 | 6.69 | 48.68% | 34.03% | 24.20% |
| IBM (International) | $232 | 20.63 | 6.35 | 34.46% | 16.55% | 1.10% |
| IONQ (IonQ,) | $31 | 0.00 | 3.58 | -60.48% | -408.17% | 286.80% |
| QBTS (D-Wave) | $12 | 0.00 | 4.05 | -27.98% | -1732.06% | -0.60% |
| RGTI (Rigetti) | $12 | 0.00 | 7.32 | -43.77% | -546.17% | 185.30% |
| RGTIW (Rigetti) | $3 | 0.00 | 1.74 | -43.77% | -546.17% | 185.30% |

結論:誰が生き残るのか? 🎯
🟢 最良シナリオ(Bull Case)
- IBM:2028~2029年に量子コンピューティング商用化が本格化 → 既存クラウド・ソフトウェアとのシナジーで先行者地位を確保
- IonQ:売上成長継続+SkyWater買収シナジー → 2027年までにキャッシュフロー損益分岐点到達
- D-Wave/Rigetti:予約急増が実際の売上に転換 → 2027年から本番使用比率70%以上
🔴 最悪シナリオ(Bear Case)
- IBM:量子コンピューティング商用化遅延 → 投資埋没費用のみ累積、株価への影響は軽微
- IonQ:現金燃焼継続+追加希薄化で一株当たり価値が下落し続ける
- D-Wave/Rigetti:ATM発行の限界到達 → 追加資金調達失敗時は存続危機
📌 投資家チェックポイント
- IBM:安定的だが、量子コンピューティングが株価を動かすには2028年以降
- IonQ:売上成長は本物だが、希薄化の速度を必ず追跡
- D-Wave/Rigetti:予約(bookings)が売上に転換される比率が核心指標
- Alphabet・Nvidia:直接売上はないが、エコシステム形成者として長期的恩恵が期待される
量子コンピューティングは確かに未来技術です。しかし未来技術に投資することと、未来に儲けることは全く別の問題です。💡 財務体力のない企業は、技術が完成する前に消える可能性があります。
