🚀 肥満治療のパラダイムシフト:注射から経口薬へ
世界の肥満治療薬市場に地殻変動が起きています。これまで市場を牽引してきた注射剤(Wegovy、Ozempic)に代わり、経口(内服)GLP-1系治療薬が次世代の主力製品として急浮上しています。
ResearchAndMarkets.comの最新レポートによると、経口肥満治療薬市場は2026年の43.2億ドルから2030年には63.2億ドルへと成長する見込みです。これは**年平均成長率(CAGR)9.9%**という極めて高い成長率です。
💡 注目ポイント: 単なる体重減少だけでなく、心血管代謝リスクの低減まで視野に入れた経口治療薬へのニーズが爆発的に高まっています。特に、患者の服薬アドヒアランス(コンプライアンス)を向上させる錠剤型の治療薬が市場のゲームチェンジャーとなりつつあります。
主な市場促進要因
- 肥満人口の増加: 世界的な肥満率の上昇により、治療薬の需要は底堅いです。
- 技術革新: AIや精密医療の発展により、個別化された肥満治療が可能になりつつあります。
- 処方アクセスの拡大: 遠隔医療(テレヘルス)プラットフォームを通じた処方が増加し、市場が急速に拡大しています。

🏥 競争構図:ビッグファーマのGLP-1戦争
この市場の最大の焦点は、何と言っても 経口GLP-1作動薬です。イーライリリー(Eli Lilly)とノボノルディスク(Novo Nordisk)が先行していますが、ファイザー(Pfizer)、アストラゼネカ(AstraZeneca)などの他のビッグファーマも後を追っています。
主要競合の現状
| 企業 | 主要パイプライン | 特徴 |
|---|---|---|
| イーライリリー (LLY) | Orforglipron | 経口GLP-1、第3相試験進行中。注射剤と比較して利便性を追求 |
| ノボノルディスク (NVO) | 経口セマグルチド | 既存注射剤の経口版。市場先駆者としての優位性 |
| ファイザー (PFE) | Danuglipron | 1日2回投与。副作用問題で改良中 |
| ハンミ薬品 (128940) | LAPSGLP-1 | 独自技術基盤。グローバル臨床試験進行中 |
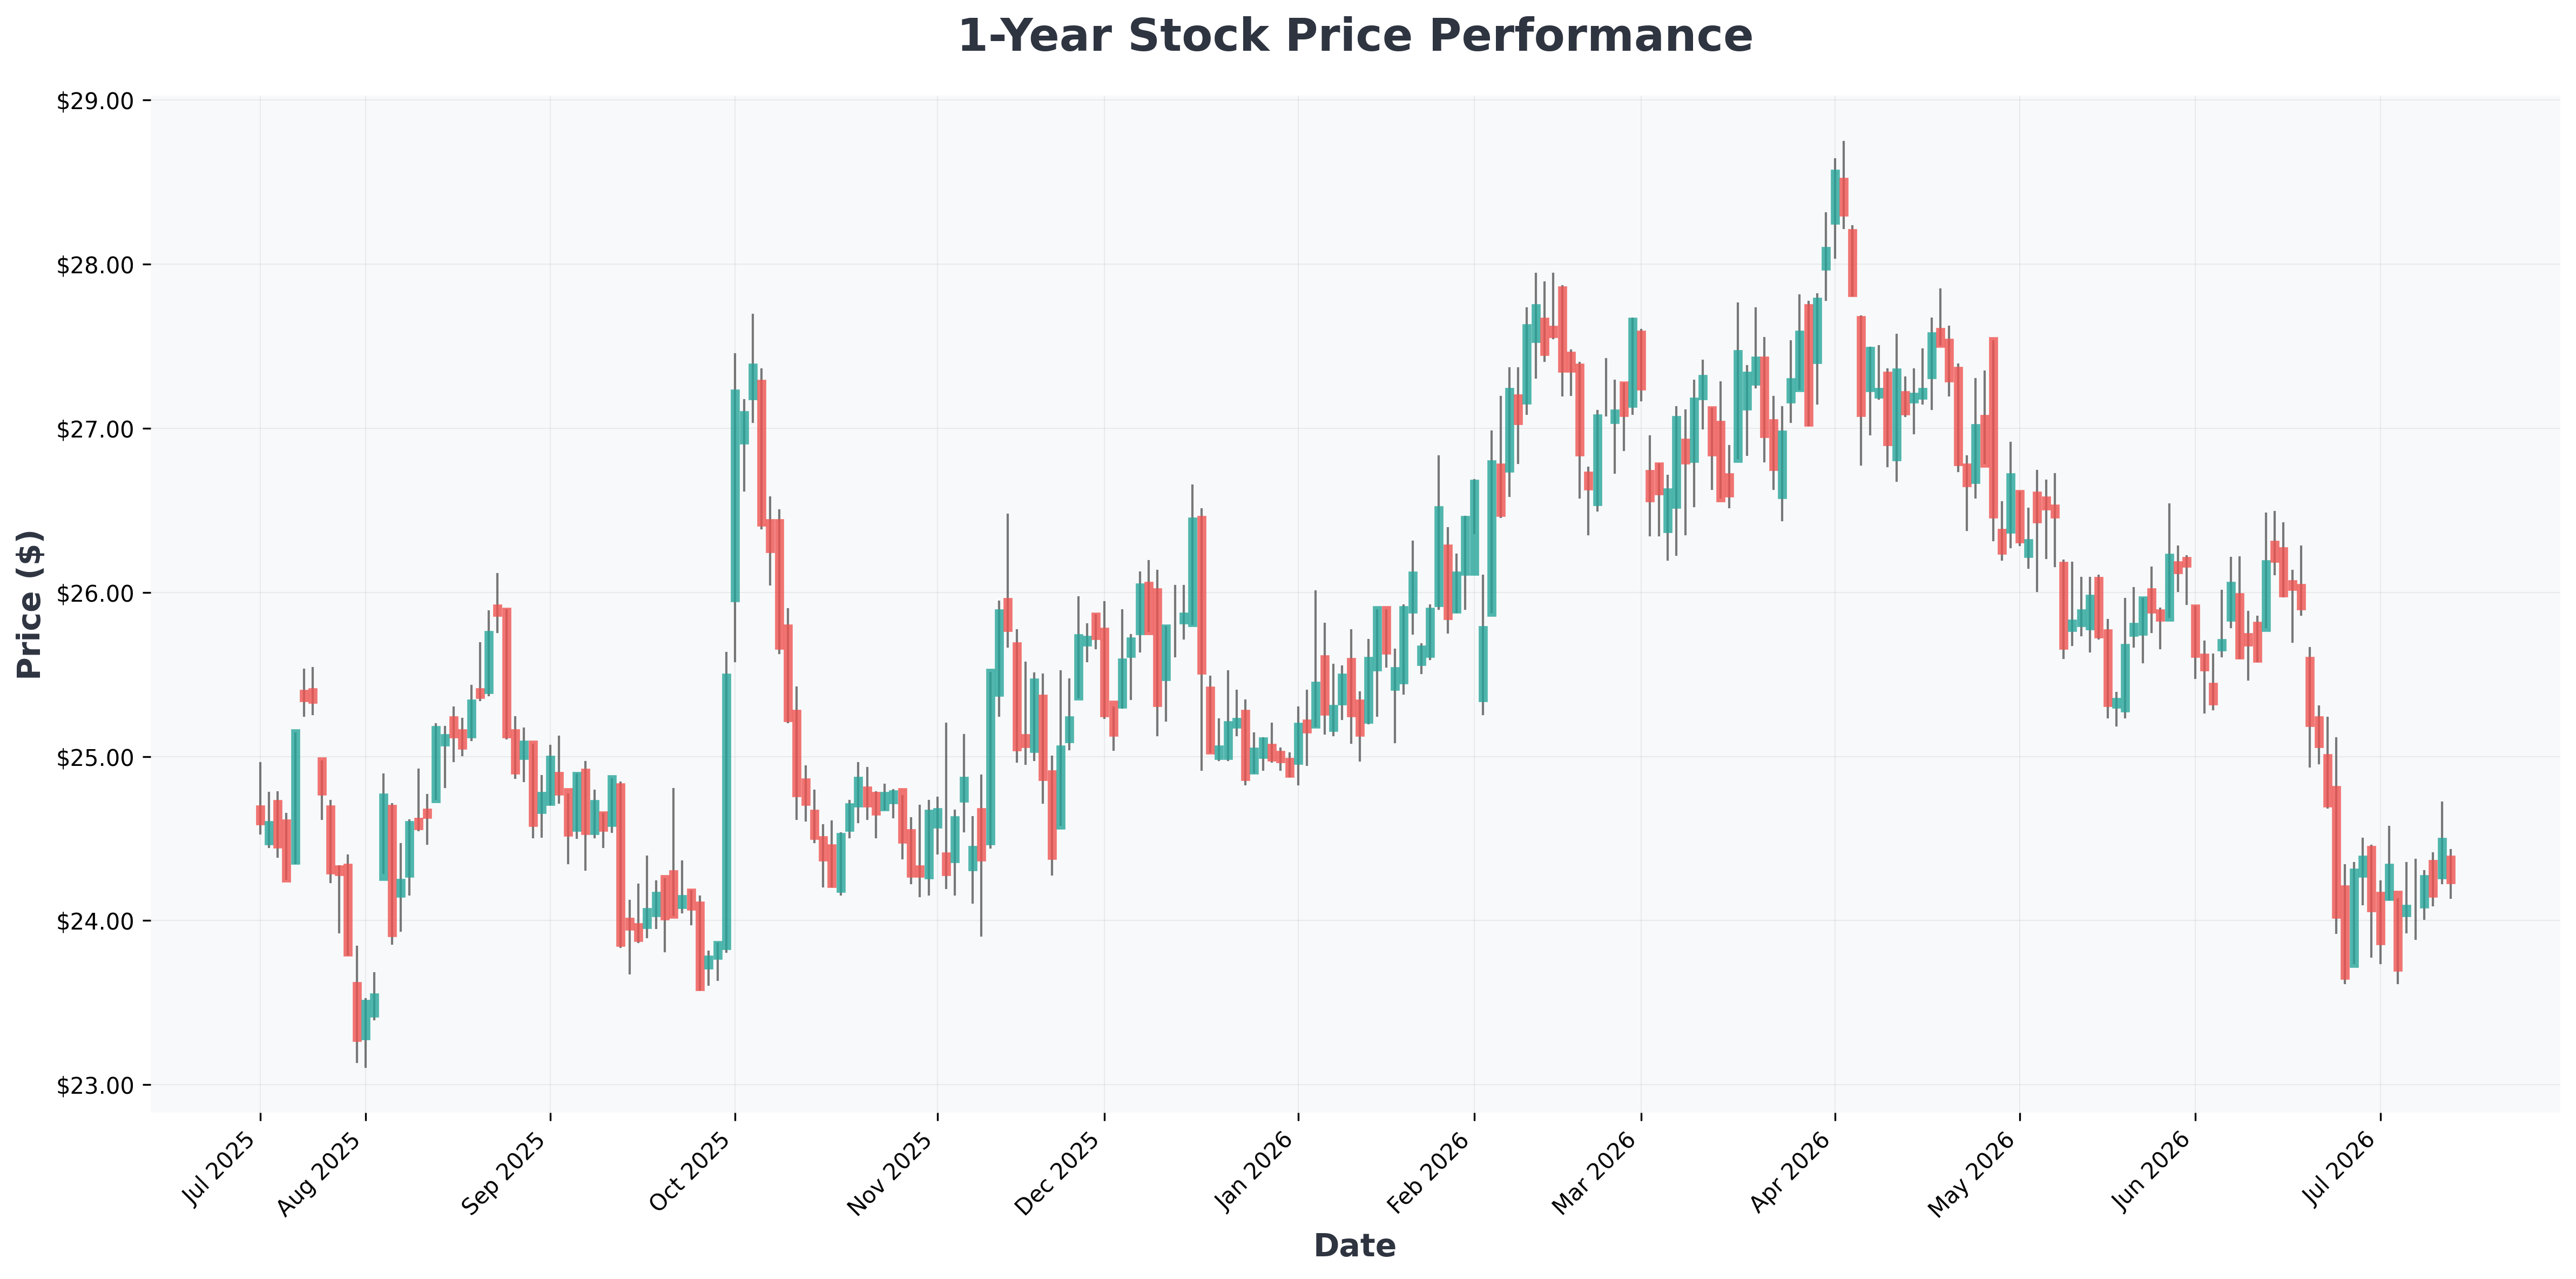
⚠️ 投資家への注意点: GLP-1市場はまだ初期段階ですが、競争が激化するにつれ、臨床試験の失敗や規制リスクが株価に大きな変動をもたらす可能性があります。特にファイザーは競争に遅れを取ったことで、株価が調整された経緯があります。
このGLP-1市場の急成長を巡って、ウォール街のアナリストの間でも意見が分かれています。はたして『経口肥満薬』は製薬業界の新たな金脈となり得るのでしょうか?🤔

📊 市場セグメンテーションと成長予測
薬剤クラス別市場シェア (2026年 vs 2030年予測)
| 薬剤クラス | 2026年シェア | 2030年予測シェア | 成長率 |
|---|---|---|---|
| 経口GLP-1作動薬 | 35% | 55% | 📈 急成長 |
| リパーゼ阻害剤 | 25% | 18% | 📉 停滞 |
| 複合療法 | 20% | 17% | ➡️ 横ばい |
| その他(交感神経興奮剤等) | 20% | 10% | 📉 減少 |
AIインサイト: 過去、GLP-1注射剤が市場に初めて登場した際(2017年頃)、3年以内に市場シェアが3倍以上に拡大しました。歴史的に見て、経口GLP-1も同様の「Sカーブ」成長パターンを辿る可能性が高いと考えられます。現在は導入期を経て、成長期に突入する分岐点にあります。
地域別の主要ポイント
- 北米(米国): 市場全体の45%以上を占める最大市場。肥満率の高さと保険適用範囲の広さが背景。
- アジア太平洋(日本、韓国、中国): 高齢化と生活習慣の変化により、最も急速に成長している地域。特に日本と韓国では、政府主導の肥満対策が市場成長を促進しています。
- 欧州: 価格規制は厳しいものの、プレミアム医薬品への需要は堅調です。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| PFE (Pfizer,) | $25 | 18.95 | 1.57 | 8.31% | 31.62% | 5.40% |
| LLY (Eli) | $1,157 | 41.13 | 33.13 | 107.46% | 49.39% | 55.50% |
| MRK (Merck) | $124 | 34.82 | 6.65 | 18.94% | 38.60% | 4.90% |
| NVO (Novo) | $51 | 12.12 | 7.23 | 71.40% | 61.57% | 24.00% |
| RHHBY (Roche) | $51 | 20.65 | 7.80 | 37.27% | 29.99% | -0.40% |
| AZN (AstraZeneca) | $168 | 25.32 | 5.51 | 23.48% | 27.94% | 12.50% |

⚖️ シナリオ分析:ベストケース vs ワーストケース
🟢 強気シナリオ (目標株価上方修正の可能性)
- 条件: イーライリリーとノボノルディスクの経口GLP-1が2027年までにFDA承認を取得し、副作用(嘔気、嘔吐)が既存注射剤より顕著に低い場合。
- 予想市場規模: 2030年予測(63億ドル)を上回り、80億ドル突破の可能性。
- 恩恵を受ける銘柄: イーライリリー(LLY)、ノボノルディスク(NVO)、そして原薬(API)を供給する中小型製薬企業。
🔴 弱気シナリオ (リスク管理が必要)
- 条件: 主要パイプラインの第3相試験失敗、または予期せぬ心血管系副作用シグナルの発生。
- 予想市場規模: 成長率が5%台に鈍化し、2030年には50億ドルに届かない可能性。
- 影響: GLP-1関連銘柄全般の調整。ファイザー(PFE)のように後発組の企業は大きな打撃を受ける可能性があります。
💎 結論と投資戦略
経口肥満治療薬市場は、構造的な成長が期待される 「メガトレンド」 です。短期的な株価変動に一喜一憂するよりも、臨床データ(第2相/第3相結果) や FDA承認スケジュール を継続的にモニタリングし、分割買いの戦略を取ることが賢明であると考えられます。
📌 重要チェックリスト:
- イーライリリー(LLY)のOrforglipron第3相試験結果発表日
- ノボノルディスク(NVO)の経口セマグルチド用量最適化試験
- 国内企業(ハンミ薬品、セルトリオン)の技術導出契約締結の有無
本コンテンツは情報提供を目的としており、投資勧誘を目的としたものではありません。投資に関する最終的な決定は、ご自身の判断と責任において行っていただきますようお願いいたします。
