🚀 エヌビディア(NVDA)、2030年への道筋
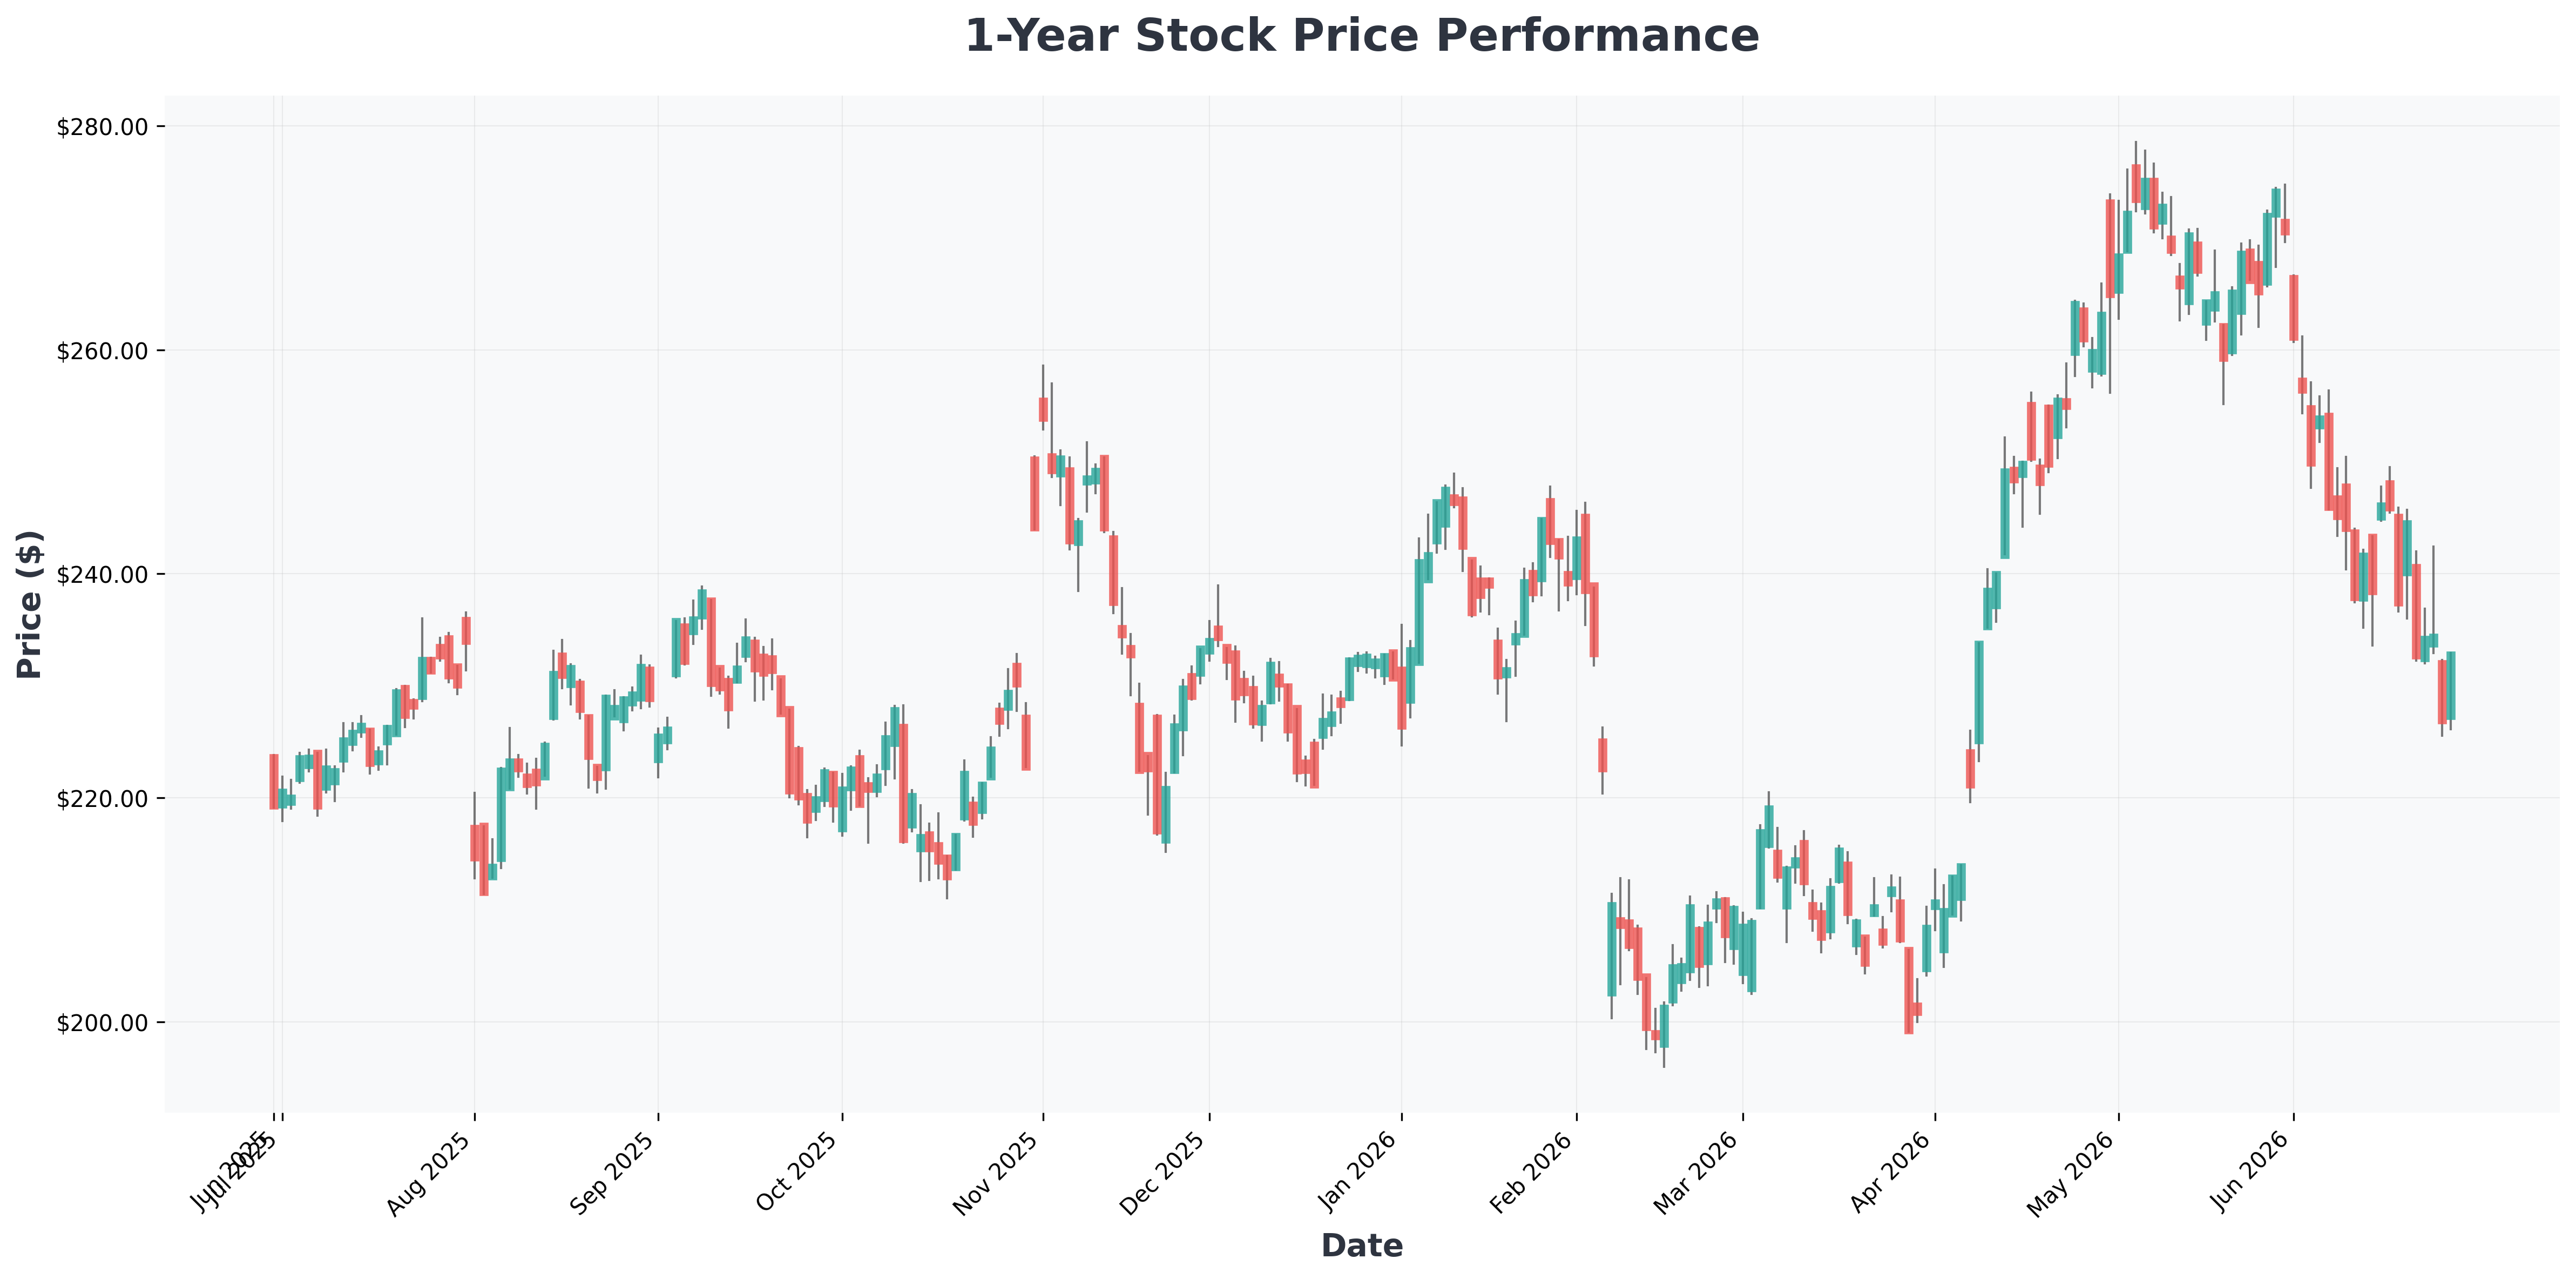
エヌビディアはAI革命の中心的存在ですが、最近「AI投資は天井を打ったのでは?」という懸念から株価は高値圏から 約18%下落 しています(現在$192.97)。
短期的なノイズに惑わされず、長期的な視点で2030年のエヌビディアを展望しましょう。結論から申し上げると、今後のリターンは「AIインフラ投資の持続性」に大きく左右されるでしょう。
📉 現在の株価: $192.97 | 時価総額: $4.7T | PER: 約30倍

💪 強気シナリオ:成長はまだ終わらない
1. 需要は依然として爆発的
- FY2027 Q1(2026年4月期)売上高 $81.6B(前年比+85%)、データセンター部門は +92% 成長。
- ジェンスン・フアンCEOは「AIファクトリーの建設は人類史上最大のインフラ拡張」と自信を示す。
2. ハイパースケーラーの設備投資は継続
- Amazon、Microsoft、Google、Metaの2026年CAPEX合計は 約$725B と前年比 77%増 の見込み。
- この大部分がエヌビディアのGPUに向かう可能性が高い。
3. 新製品サイクル:ベラ・ルビン
- 次世代アーキテクチャ「ベラ・ルビン」が2026年下半期にリリース予定。
- AI投資が一過性のブームではなく、10年単位の構造的変化であれば、2030年まで安定した成長が見込めます。
テクニカル分析の補足: 現在の株価は50日移動平均線($215)を大きく下回っていますが、200日移動平均線($170)付近では強いサポートが形成される可能性があります。過去のAIテーマ調整局面でも、この水準で反発した事例があります。
📢 このテーマを巡り、市場の見解は真っ二つに分かれています。両者の主張の核心をお聞きください。
🤑
強気派 (ブル)
💡 強気の根拠はまだ健在です。CAPEXが負債で賄われている?それはAIがそれだけ『必須インフラ』になった証拠です。クラウド3社はエヌビディアなしではAI競争に遅れることを理解しています。ベラ・ルビンのサイクルはまだ始まっていません。現在のPER30倍は、過去の40倍と比べればむしろ割安です。
弱気派 (ベア)
🧐 歴史は繰り返します。半導体は景気循環産業であり、ハイパースケーラーの自社チップは現実のものになりつつあります。Googleは既に自社チップでAIワークロードの相当部分を処理しています。粗利率が74%から55%に低下すれば、株価は今よりも下落する可能性があります。『成長』だけを信じて飛びつくにはリスクが大きすぎます。
😱

🐻 弱気シナリオ:ピークアウトと競合の脅威
1. CAPEX疲れの顕在化
- $725Bの設備投資は、徐々に負債や株式発行で賄われつつある。
- フリーキャッシュフロー(FCF)が圧迫され、一部の顧客では純現金がマイナスに転じる可能性も。
- いずれ「投資のペースダウン」が避けられなくなれば、エヌビディアの成長率も急減速するでしょう。
2. 巨大顧客が競合に
- Google(TPU)、Amazon(Trainium)、Microsoft、Metaは全て自社AIチップを開発中。
- AMDもROCmエコシステムで追撃。
- 短期的な独占は続くものの、3〜5年後には価格交渉力が低下する可能性が高い。
3. マージン低下のダブルパンチ
- 現在の 74%という高い粗利率は半導体業界では異常値。
- 競争激化によりマージンが正常化(50〜60%台)すれば、EPS成長が鈍化するリスク。
| 指標 | 強気シナリオ | 弱気シナリオ |
|---|---|---|
| 2030年予想PER | 25〜30倍 | 20〜25倍 |
| 年平均売上成長率 | +15〜20% | +5〜10% |
| 粗利率 | 70%維持 | 55〜60%に低下 |
| 2030年目標株価 | $300〜$350 | $150〜$190 |
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $522 | 172.14 | 13.19 | 8.06% | 14.40% | 37.80% |
| AMZN (Amazon.com,) | $233 | 31.66 | 5.66 | 24.29% | 13.14% | 16.60% |
| GOOG (Alphabet) | $335 | 25.51 | 8.47 | 38.88% | 36.12% | 21.80% |
| GOOGL (Alphabet) | $337 | 25.72 | 8.54 | 38.88% | 36.12% | 21.80% |
| META (Meta) | $550 | 20.00 | 5.73 | 32.93% | 40.62% | 33.10% |
| MSFT (Microsoft) | $373 | 22.23 | 6.69 | 34.01% | 46.33% | 18.30% |
| NVDA (NVIDIA) | $193 | 29.48 | 23.86 | 114.29% | 65.60% | 85.20% |

⚖️ 結論:どちらに賭けるか?
エヌビディアは2030年には、間違いなくより大きく、より収益性の高い企業になっているでしょう。しかし、株価リターンは全く別の話です。
- 楽観シナリオ(確率40%): AI投資が2028年まで持続し、マージンが維持されれば、株価は $300〜$350(年率7〜10%上昇)。
- 中立シナリオ(確率40%): 成長はするがバリュエーションが圧迫され、$200〜$250のボックス圏。
- 悲観シナリオ(確率20%): AIバブル崩壊と競争激化により、$150以下への下落も。
⚠️ 投資に関する注意事項: 上記のシナリオはあくまで確率予測であり、実際の投資結果を保証するものではありません。特に2030年までの間には、景気後退、地政学的リスク、規制変更など多くの変数が存在します。分割購入と長期的な視点が求められる局面です。

本コンテンツは、信頼性の高い情報源をもとにAIツールを活用して作成され、編集者によるレビューを経て公開されています。専門家によるアドバイスの代替となるものではありません。