ナイキ、ブルーチップ指数から姿を消す 📉
S&Pグローバルは四半期リバランスの一環として、**ナイキ(NKE)**をS&P100指数から除外すると発表しました。適用日は9月21日で、ハネウェル・エアロスペース、サイモン・プロパティ・グループ、コルゲート・パームオリーブも同時に除外され、デル・テクノロジーズ、パロアルト・ネットワークス、アリスタ・ネットワークス、サンディスクが新たに採用されます。
S&P100は単純に時価総額上位100社を集めた指数ではなく、各産業を代表するブルーチップ企業で構成されるキュレーション指数です。ナイキがこれまで生き残ってきたのは「業界リーダーシップ」というプレミアムがあったからに他なりません。しかし現在、ナイキのS&P500内での時価総額順位は約213位まで低下し、iShares S&P 500 100 ETFにおいても最も低い組み入れ比率となっています。⚠️
今回の除外は単なる指数調整ではなく、市場がナイキを「成長するリーダー」として見なくなったというシグナルと考えられます。

なぜナイキは除外されたのか 🔍
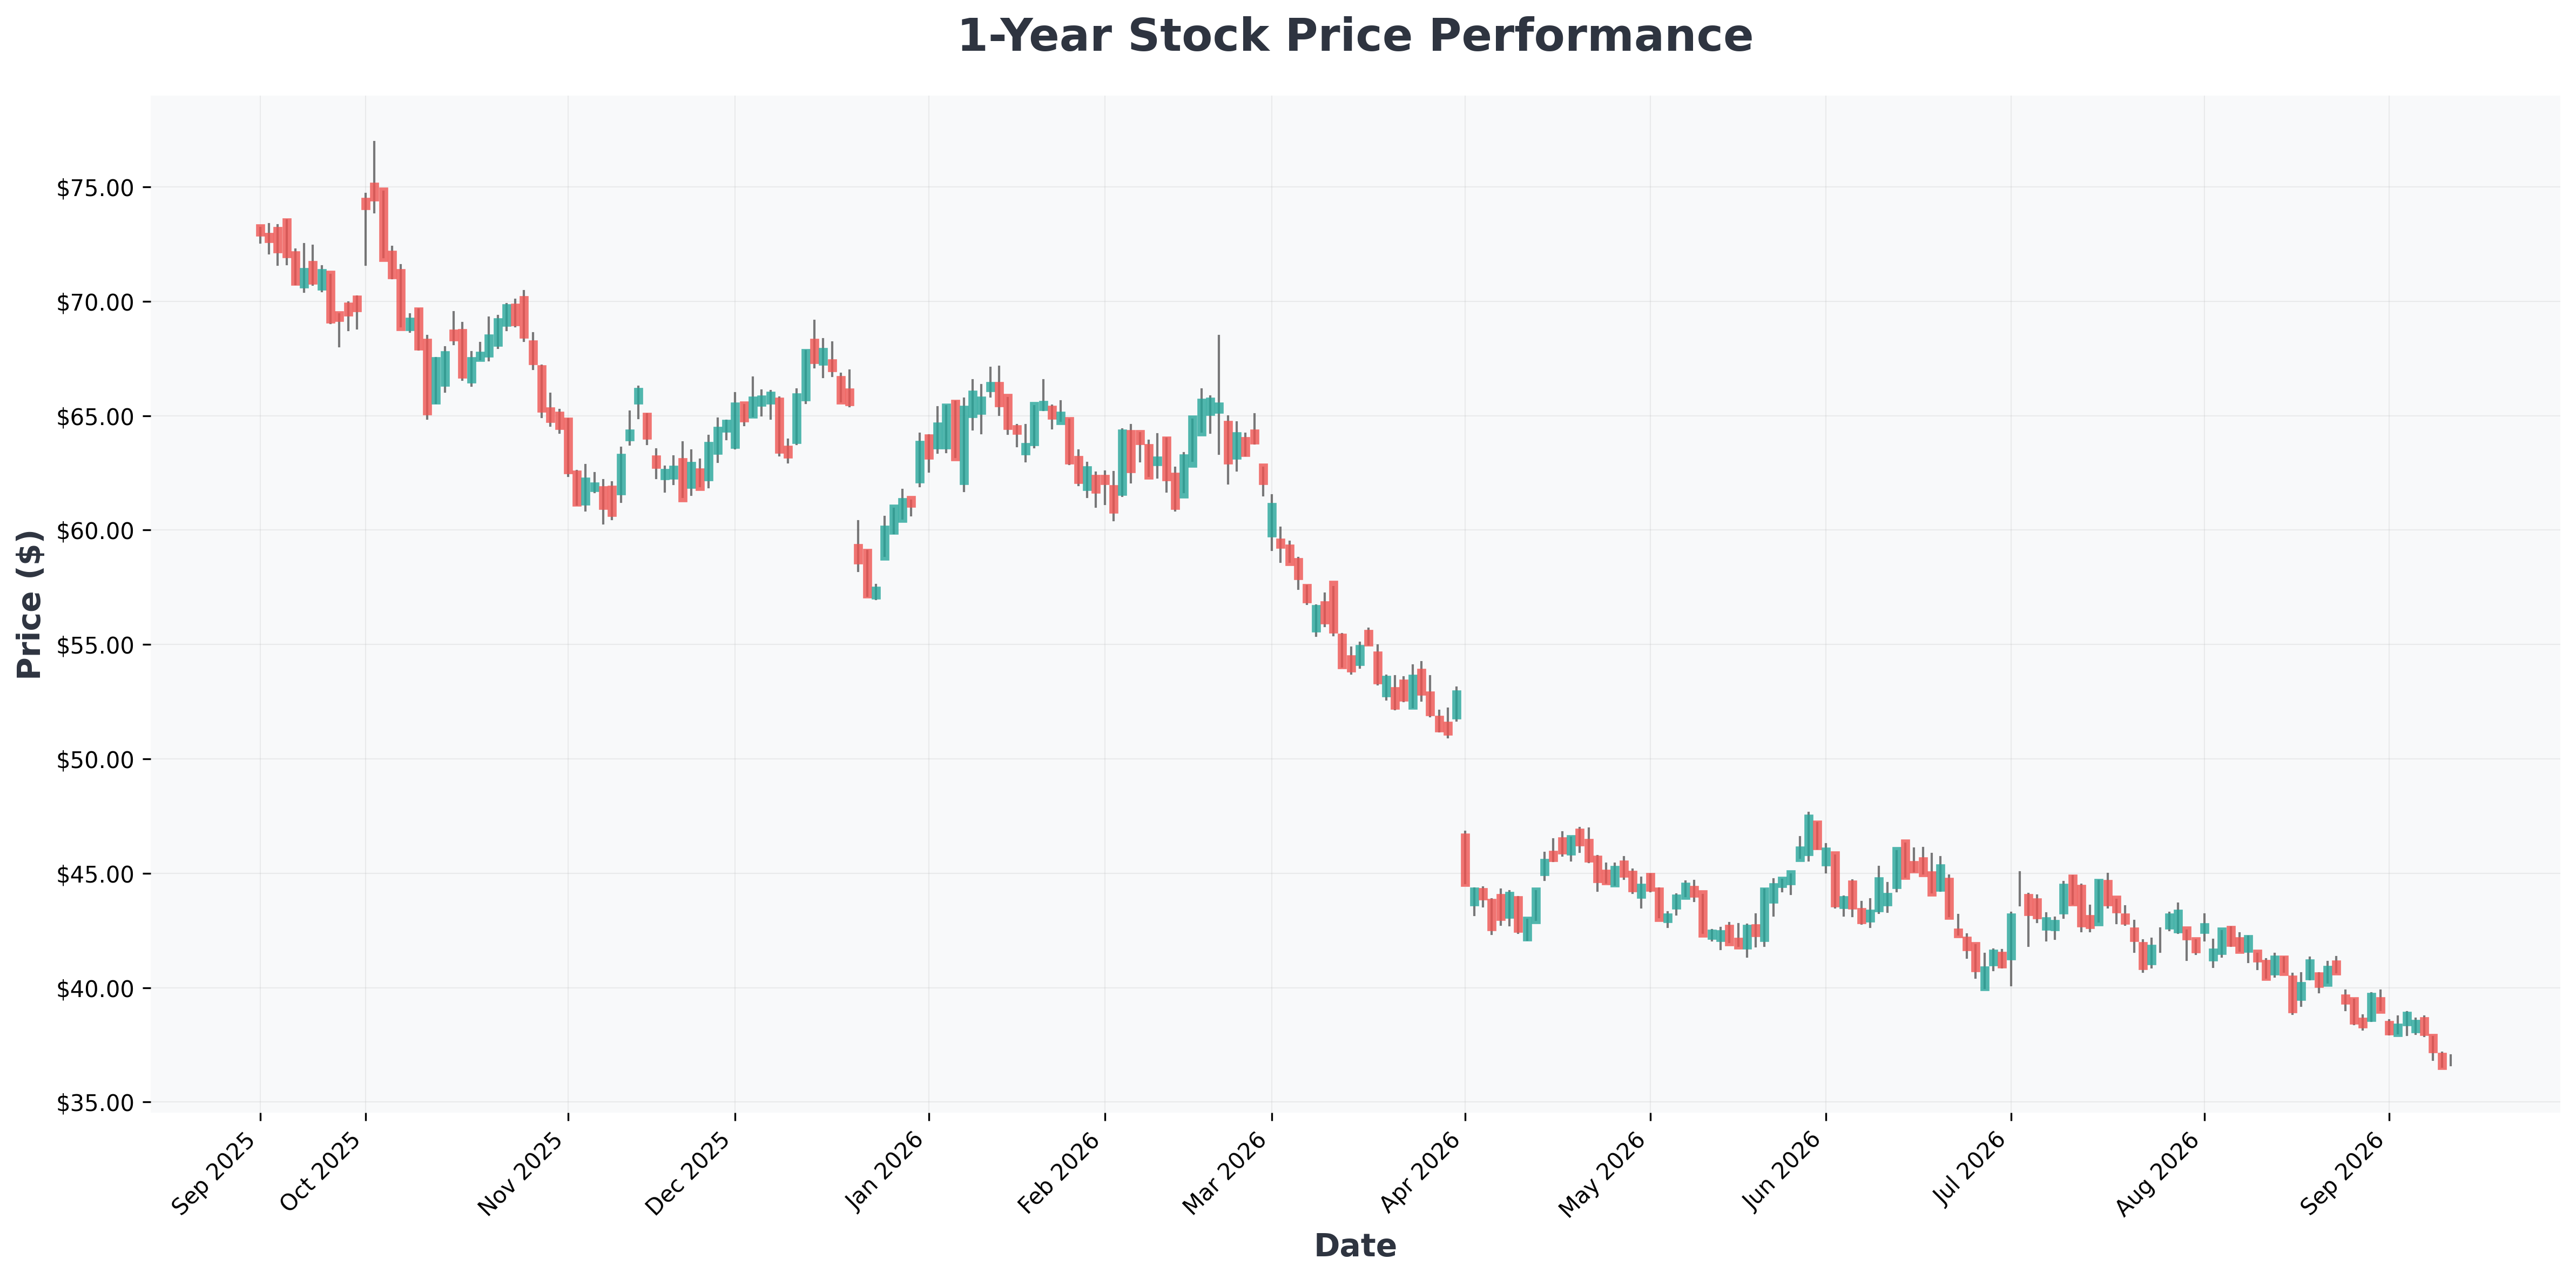
ナイキの株価は10年以上ぶりの安値圏に沈んでいます。売上高と利益はここ数年減少傾向にあり、営業利益率はパンデミック前の10%台半ばから現在は9%未満へと急落しました。課題は山積しています。
- サプライチェーンと戦略の失敗: 在庫管理および流通戦略における度重なる判断ミス
- 中国市場の成長鈍化: 主要成長市場の一つである中国でのモメンタム低下
- 関税負担: 米国の関税政策がコスト構造を圧迫
- 消費支出の減速: 米国内の裁量的消費が明らかに鈍化
- 競争激化: オンライン・オフライン双方で強力な競合が台頭
テクニカル面では、ナイキ株は52週安値($36.55)付近でサポートラインを試しており、反発局面では$45〜$48が最初のレジスタンスとして意識されると考えられます。過去の2017年のリセット局面でも、長期ボックス圏を形成した後に3年かけて回復した事例があり、今回も「時間との闘い」となる可能性が高いと見られます。
ターンアラウンド計画「Win Now」の効果は? 🤔
ナイキはコスト削減と卸売・DTC(直接販売)のバランス再構築を柱とする「Win Now」戦略を実行中です。2026会計年度(5月決算)の卸売売上高は前年比4%増加し、北米では二桁成長を記録しました。しかし、競争激化、消費減速、中国回復の遅れという構造的圧力は依然として解消されていません。
ナイキのターンアラウンド実現性をめぐり、市場の見方は真っ二つに分かれています。

ダウ平均からの除外は現実となるか 🎯
今年6月にアルファベットがベライゾンを代替してダウ平均に採用されて以降、ナイキは価格加重方式のダウ平均において最も低い順位の構成銘柄となっています。わずか30銘柄で構成されるダウ平均はS&P100よりもはるかに排他的であり、近年は経済の変化を反映してテクノロジー株中心に再編されています。2024年にはエヌビディアとアマゾンが採用され、今年はアルファベットが加わりました。
ダウ平均に参入する可能性のある大型株は多数存在します。ブロードコム、メタ・プラットフォームズ、テスラ、スペースX、あるいはテスラとスペースXの合併シナリオまで取り沙汰されています。ダウ平均は伝統的に配当株を重視してきましたが、アルファベットとエヌビディアの配当利回りが0.5%未満であり、アマゾンに至っては無配であることから、配当基準の重みは以前より低下していると考えられます。
| 項目 | ナイキ(NKE) | ダウ平均平均 |
|---|---|---|
| 配当利回り | 4.46% | 約1.5% |
| ダウ平均内比率 | 0.4% | - |
| 時価総額 | 約$55B | - |
| 52週高値 | $76.97 | - |
| 52週安値 | $36.55 | - |
ナイキは24年連続で増配を続けており、4.3%の利回りは魅力的です。しかし、フリーキャッシュフローに対する配当負担が大きくなれば、この配当自体が圧迫されるリスクがある点には注意が必要です。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| SPG (Simon) | $205 | 14.46 | 15.08 | 120.51% | 46.02% | 19.50% |
| GOOGL (Alphabet) | $338 | 16.98 | 6.65 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $335 | 16.83 | 6.59 | 48.68% | 34.03% | 24.20% |
| SNDK (Sandisk) | $1,633 | 22.12 | 15.47 | 91.64% | 78.47% | 371.60% |
| DELL (Dell) | $567 | 33.00 | -256.46 | 0.00% | 12.02% | 57.70% |
| CL (Colgate-Palmolive) | $87 | 34.17 | 293.24 | 267.37% | 20.97% | 4.90% |
| NKE (Nike,) | $37 | 17.52 | 3.67 | 22.14% | 12.69% | -1.10% |
| PANW (Palo) | $331 | 826.62 | 9.83 | 1.74% | 5.04% | 34.40% |
| ANET (Arista) | $200 | 63.36 | 17.01 | 31.48% | 45.39% | 37.70% |

結論:今は「様子見」が賢明 ⏳
ベストシナリオ(強気) 🚀
- Win Now戦略が成果を上げ、北米売上が二桁成長を維持
- 中国市場が予想より早く回復
- 新製品ラインナップがブランドモメンタムを回復
- ダウ平均への残留、または除外リスクが現実化しない
- 株価が$45〜$50レンジへの回復を試みる
ワーストシナリオ(弱気) 📉
- 消費減速と関税負担がマージンをさらに圧迫
- 中国回復の遅延が長期化
- ダウ平均からの除外が現実化し、パッシブ資金が流出
- 増配の停止または減配の可能性が浮上
- 株価が$30台前半までさらに下落
ナイキのブランド力と経営陣のターンアラウンド実行力を信頼する投資家にとっては、買い場と捉えることもできるでしょう。しかし、S&P500とダウ平均が史上最高値付近で推移しているという事実は、業績不振銘柄に与えられる「忍耐の時間」がそれだけ短くなったことを意味します。ダウ平均内の比率がわずか0.4%であることを踏まえると、除外は時間の問題と考えられます。具体的なターンアラウンドのシグナルが確認されるまでは、様子見が賢明です。
