📉 ヒューマノイド、技術検証からビジネスモデル構築へ
世界のヒューマノイドロボット産業は、技術検証の段階を超え、商業トライアル(Commercial Trials) のフェーズに入りました。もはや「歩けるロボット」を作る技術競争ではなく、「誰が持続可能なビジネスモデルを築き、主要部品を掌握するか」 が焦点です。
トレンドフォース(TrendForce)の最新分析によると、米国と中国は全く異なる戦略でこの市場に挑んでいます。米国は「AIエコシステム」で知能を高度化し、中国は「サプライチェーン統合」で物量攻勢に出ています。はたして、どちらの戦略が勝利するのでしょうか?🤔

🇺🇸 米国戦略:AIデータフライホイールの構築
米国の強みは依然としてAIエコシステムにあります。NVIDIAのCosmos、Isaac Lab、GR00Tといった物理AIプラットフォームから、Google DeepMindのGemini Robotics、OpenAIの投資まで。これらは全て、「データフライホイール」 を回すための動きです。
- テスラ オプティマス Gen 3: 工場現場で実データを収集し、汎用性(Generalization)を高めることに集中。
- Figure AI: 大手企業と連携し、大規模な工場データでモデルを訓練。
- Boston Dynamics: 既存のモーションコントロール技術にAIを組み合わせ、複雑環境での自律運用を強化。
核心: 米国は「より賢いロボット」を作り、高付加価値市場を先取りする戦略です。
🇨🇳 中国戦略:規模の経済 + サプライチェーンのスピード戦
中国はEV市場で成功した戦略をそのまま持ち込んでいます。「迅速な製品化 → 大量生産 → コスト削減 → データ蓄積」 という好循環を創り出すのです。
- Unitree(ユニツリー): 四足歩行ロボットとヒューマノイドを横断し、「コスパ」と「迅速なアップデート」で有名。
- Agibot(アギボット): 生産台数を1,000台から5,000台へ、さらに僅か3ヶ月で10,000台に拡大し、「中国式スピード」 を証明。
中国は既にサーボモーター、減速機、リチウムバッテリーなどの主要部品の現地化に成功しています。そして今、大規模展開で得たデータでAIの格差さえも縮めようとしているのです。
このテーマを巡り、市場の意見は割れています。ある専門家は米国のAI技術力が最終的に勝負を決めると見ており、別の専門家は中国の圧倒的なサプライチェーンとデータ規模が勝利すると主張しています。両者の議論をご覧ください。
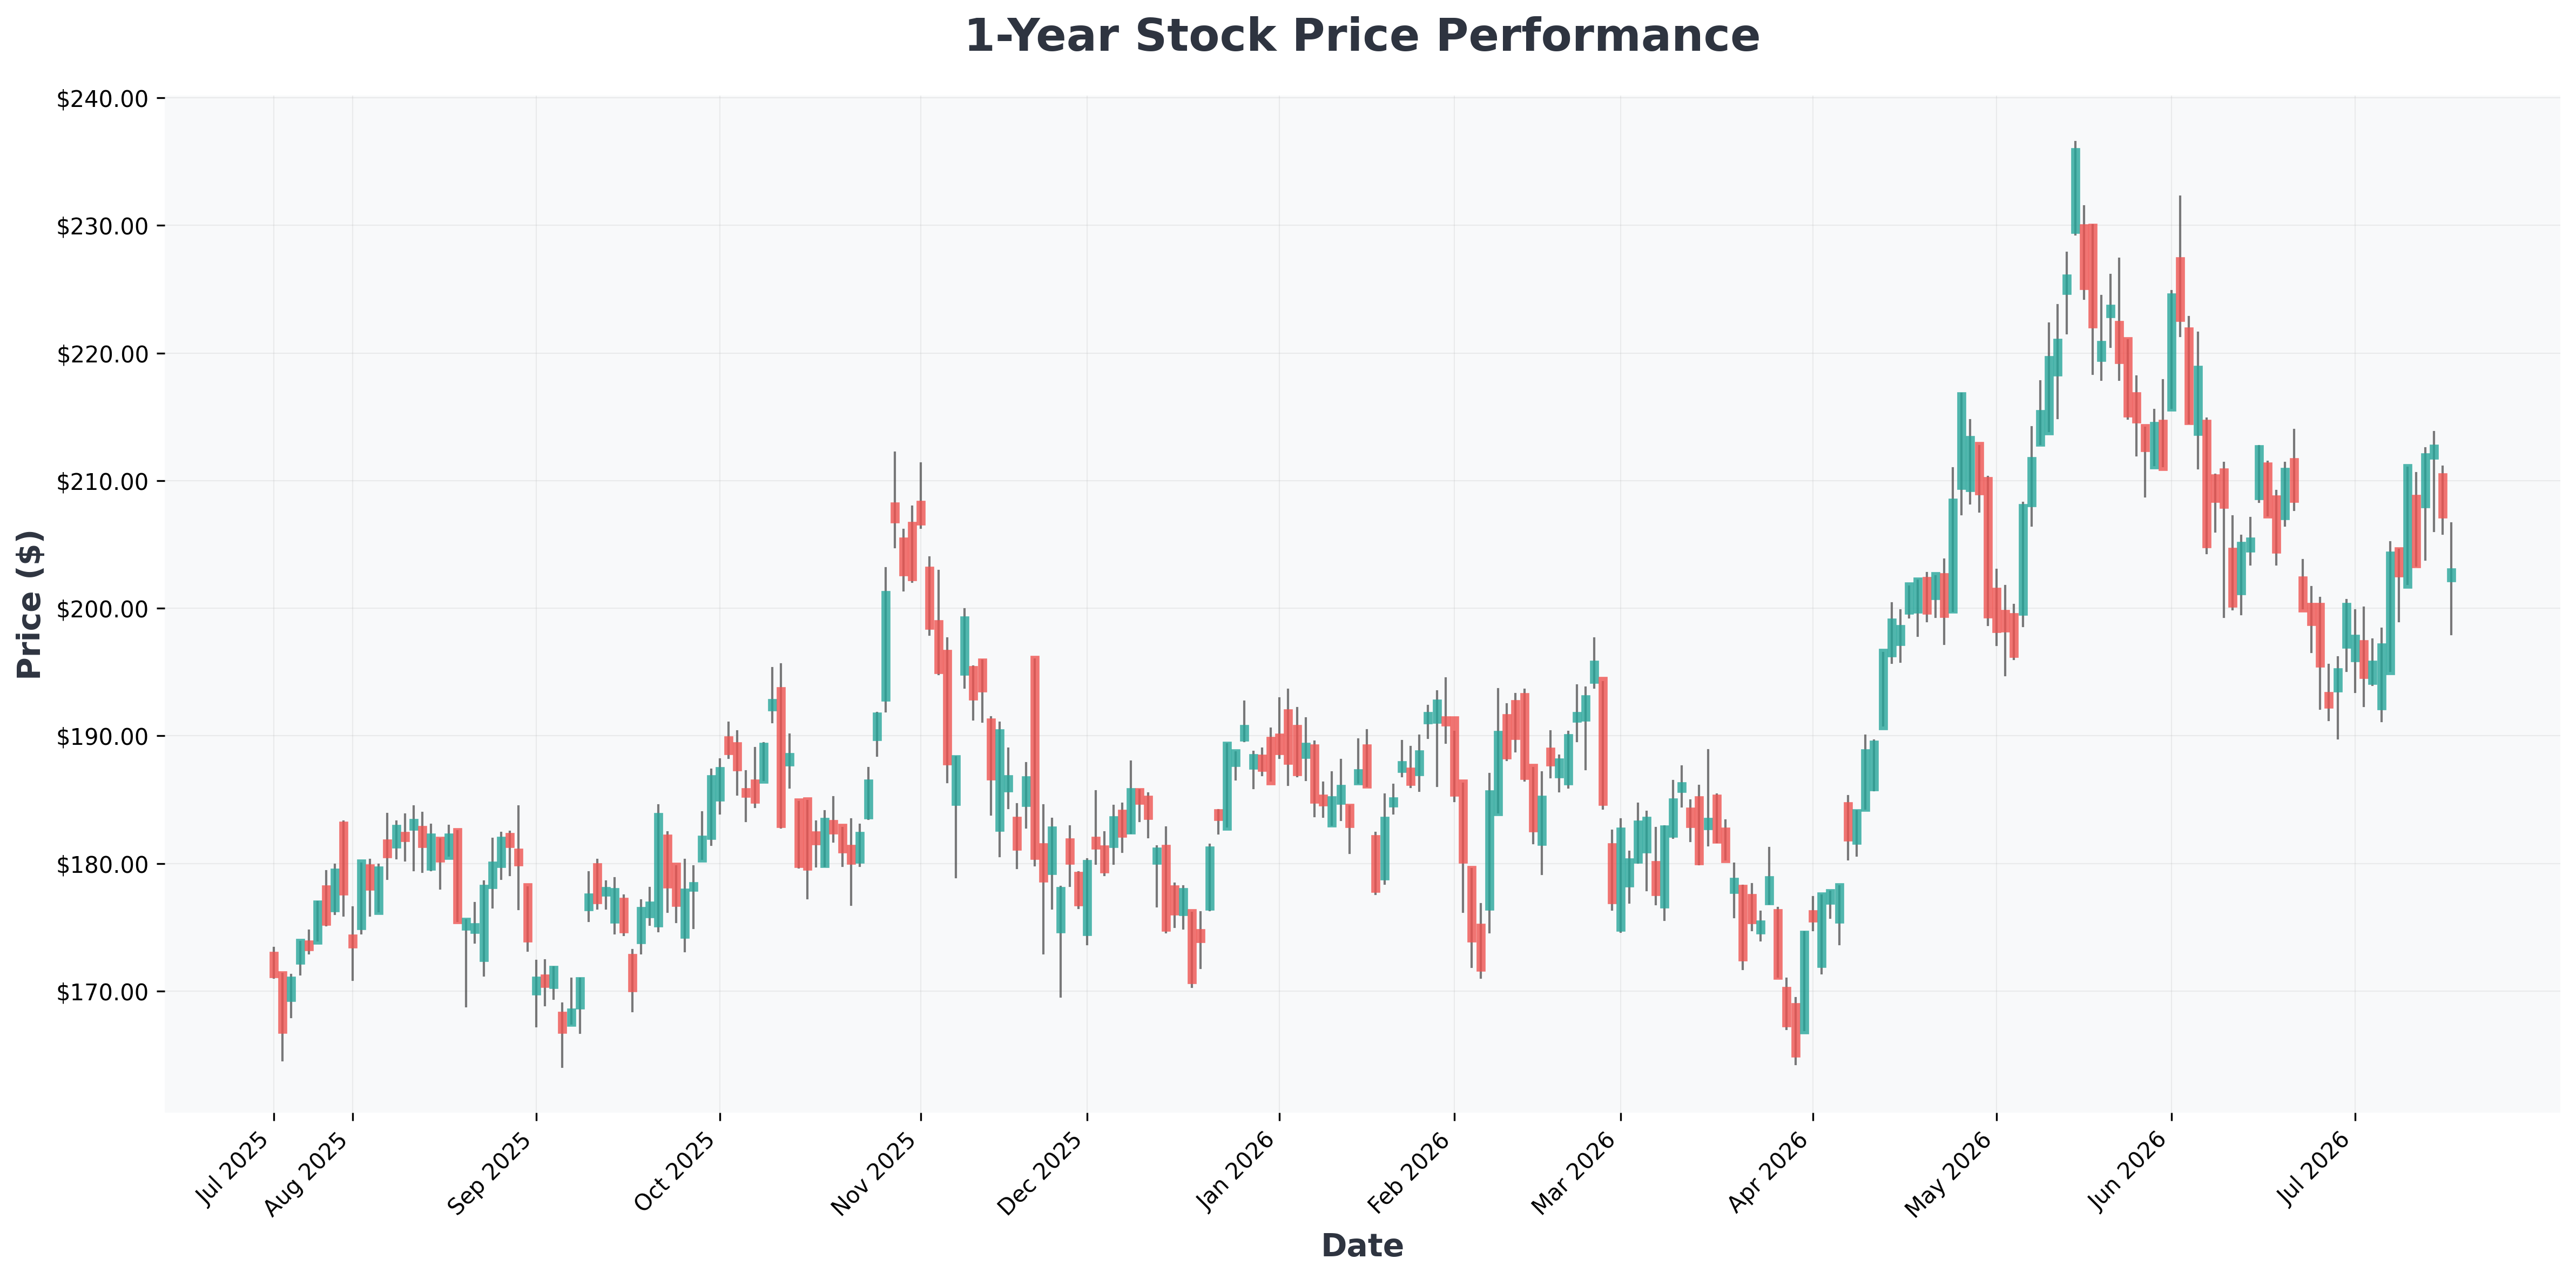

🏆 サプライチェーン戦争:トレンドフォースCSCII指数で見る部品別覇権
トレンドフォースが設計したCSCII(Component Supply Chain Influence Index) は、各地域が主要部品をどれだけ掌握しているかを数値化した指標です。単なる市場シェアではなく、技術障壁、生産能力、政策支援などを総合的に考慮しています。
| Plane (領域) | 主要部品 | グローバルリーダー | 評価 |
|---|---|---|---|
| 🧠 Mental (知能) | AIチップ、コンピューティングプラットフォーム | 🇺🇸 米国(NVIDIA、Qualcommが独占的優位) | 非常に強い |
| 🔋 Power (動力) | バッテリー、電源管理 | 🇨🇳 中国(製造規模)、🇰🇷 韓国(LG/サムスンの投資) | 強い |
| 🦾 Movement (駆動) | サーボモーター、減速機、アクチュエーター | 🇯🇵 日本(機械伝達技術)、🇨🇳 中国(量産速度) | 非常に強い |
| 👁️ Sensing (感知) | センサー、エンコーダー、LiDAR | 🇪🇺 欧州(ドイツの精密加工)、🇨🇳 中国 | 強い |
分析ポイント:
- 中国は全領域に渡って最も包括的なプレゼンスを示し、特に「動力」と「駆動」領域で圧倒的な製造規模を誇ります。
- 日本は「駆動」領域において、ハーモニックドライブなどの減速機技術で独自の位置を占めており、関連部品株に注目が必要です。
- 米国は「知能」領域で絶対的優位にありますが、ハードウェア生産の大部分をアジアに依存していることが弱点です。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| GOOG (Alphabet) | $351 | 26.78 | 8.89 | 38.88% | 36.12% | 21.80% |
| GOOGL (Alphabet) | $352 | 26.85 | 8.91 | 38.88% | 36.12% | 21.80% |
| NVDA (NVIDIA) | $203 | 31.13 | 25.19 | 114.29% | 65.60% | 85.20% |
| QCOM (QUALCOMM) | $170 | 18.33 | 6.61 | 36.08% | 22.06% | -3.50% |
| TSLA (Tesla,) | $370 | 335.97 | 16.88 | 4.90% | 4.20% | 15.80% |
📊 シナリオ分析 & 結論:勝者総取りはない
トレンドフォースは、将来のヒューマノイドロボット市場は**「勝者総取り(Winner-Takes-All)」** 構造ではなく、「複数プレイヤーの共存(Multi-Player Coexistence)」 構造になると予測しています。
- 強気シナリオ (Bull Case): 米国のAI技術力と中国の製造/データ能力が融合し、全産業にわたる生産性革命が起こります。関連部品株(特に日本減速機、韓国バッテリー)が爆発的な成長を遂げます。📈
- 弱気シナリオ (Bear Case): 米中の技術覇権競争が激化し、二重サプライチェーン(Dual Supply Chain) が定着します。グローバルなロボット導入コストが上昇し、市場の成長が遅延します。特定国に偏った投資はリスクが高まります。📉
結論: 短期的には中国の物量攻勢が目立ちますが、長期的には**「データ蓄積 + 持続可能な収益モデル」** を先に証明した方が勝利する可能性が高いです。投資家は単なる「ロボットテーマ」に賭けるのではなく、CSCII指標で強みを示した主要部品(減速機、AIチップ、バッテリー) への分散投資を検討すべきでしょう。⚠️ 本コンテンツは情報提供を目的としており、特定銘柄の売買を推奨するものではありません。
