高張力鋼板、もはや「選択肢」ではなく「必須素材」へ 🚗
世界の高張力鋼板(High Strength Steel, HSS)市場が、今後8年間で年平均9.0%という力強い成長を遂げると予測されています。2025年の約406.7億ドルから、2033年には784.1億ドルへと、市場規模はほぼ2倍に拡大する見通しです。
これは単なる鉄鋼市況の回復ではありません。自動車産業の**軽量化(Lightweighting)**トレンド、EVシフト、そして各国のインフラ再投資が重なり、高張力鋼板が産業の中核素材として浮上しているのです。
💡 ポイント: 高張力鋼板は一般鋼板より強度が高く薄型化が可能なため、燃費改善とCO2削減を同時に実現できる素材です。
成長を支える3つの軸 🚀
1. EV軽量化 — 最も強力なドライバー
2025年の世界EV販売台数は約2,070万台に達し、前年比20%増となりました。バッテリー重量の関係で車体軽量化が急務となるEVにおいて、高張力鋼板はバッテリーケース、シャシー、Bピラーなど安全 Critical 部品に不可欠な素材です。
2. インフラ・建設投資
橋梁、高層ビル、産業施設において、高張力鋼板の耐荷重性と耐震性能が注目されています。特に新興国の都市化と先進国のインフラ老朽化更新需要が重なり、需要基盤は堅固です。
3. 製造技術の進化
ホットスタンピングや冶金プロセスの改善により、超高強度部品の成形性が向上し、航空・船舶・鉱山機械へと応用範囲が拡大しています。
🌱 サステナビリティという追い風
鉄鋼のリサイクル性と材料削減効果は、各国のカーボンニュートラル目標と合致します。ESGの観点からも、高張力鋼板の魅力は高まる一方です。
この論点をめぐり、市場の見方は分かれています。強気派と慎重派の意見を併せてご確認ください。
主要セグメントとプレイヤー分析 🔍
タイプ別分類
| タイプ | 特徴 | 主な用途 |
|---|---|---|
| HSLA(高張力低合金) | 汎用性・コスト効率 | 建設、構造物 |
| Dual Phase(DP) | 強度と延性のバランス | 自動車車体 |
| TRIP | 高い成形性 | 複雑形状部品 |
| Bake Hardenable | 塗装工程で強度向上 | 外板パネル |
| Martensitic | 最高強度 | 衝突安全部品 |
地域別の注目点
- アジア太平洋: 中国・インド・日本が生産・消費のハブ。最大市場。
- 北米: EVシフトとインフラ法案の恩恵。
- 欧州: 炭素規制(CSRD)対応のプレミアム鋼板需要。
主要企業
アルセロール・ミタル、タタ・スチール、POSCO、SSAB、ティッセンクルップ、日本製鉄、JSW、Nucor、SAIL、voestalpineなどが市場を主導しています。特に日本製鉄は自動車用鋼板の世界的リーダーとして、今回のスーパーサイクルにおける最大の恩恵を受ける企業の一つと考えられます。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| SSAAY (SSab) | $6 | 19.21 | 0.08 | 8.13% | 0.00% | 7.20% |
| NPSCY (Nippon) | $5 | 226.00 | 0.64 | 5.50% | 4.48% | 40.40% |
| PKX (POSCO) | $59 | 17.95 | 1.71 | 2.21% | 4.26% | 9.70% |
| NUE (Nucor) | $246 | 19.62 | 2.52 | 14.55% | 15.67% | 23.00% |
| TKAMY (ThyssenKrupp) | $17 | 32.98 | 1.03 | 3.30% | 0.96% | 7.80% |
| VLPNY (Voestalpine) | $10 | 14.85 | 0.96 | 6.61% | 7.59% | 2.40% |
| MT (Arcelor) | $74 | 31.00 | 2.03 | 3.28% | 6.29% | 5.20% |

シナリオ別展望と投資ポイント 🎯
✅ Best Case(楽観シナリオ)
- EV販売が予想を上回り、自動車用HSS需要が急増
- 各国のインフラ予算が前倒し執行
- 原料(鉄鉱石)価格の安定化でマージン改善
- 2033年の市場規模が800億ドル突破の可能性
⚠️ Worst Case(悲観シナリオ)
- 世界景気後退で自動車・建設需要が縮小
- 中国発の供給過剰で価格下落
- 原料価格高騰および電力費負担
- 成長率が5%台へ鈍化する可能性
📌 過去の類似事例を参照
2015〜2018年の自動車軽量化規制強化期、HSS市場は年平均7%台の成長を記録しました。当時はEVが黎明期であったにもかかわらず、規制が成長を牽引しました。現在はEVシフトという追加の追い風があり、当時より強いサイクルが期待されます。
💡 投資インサイト
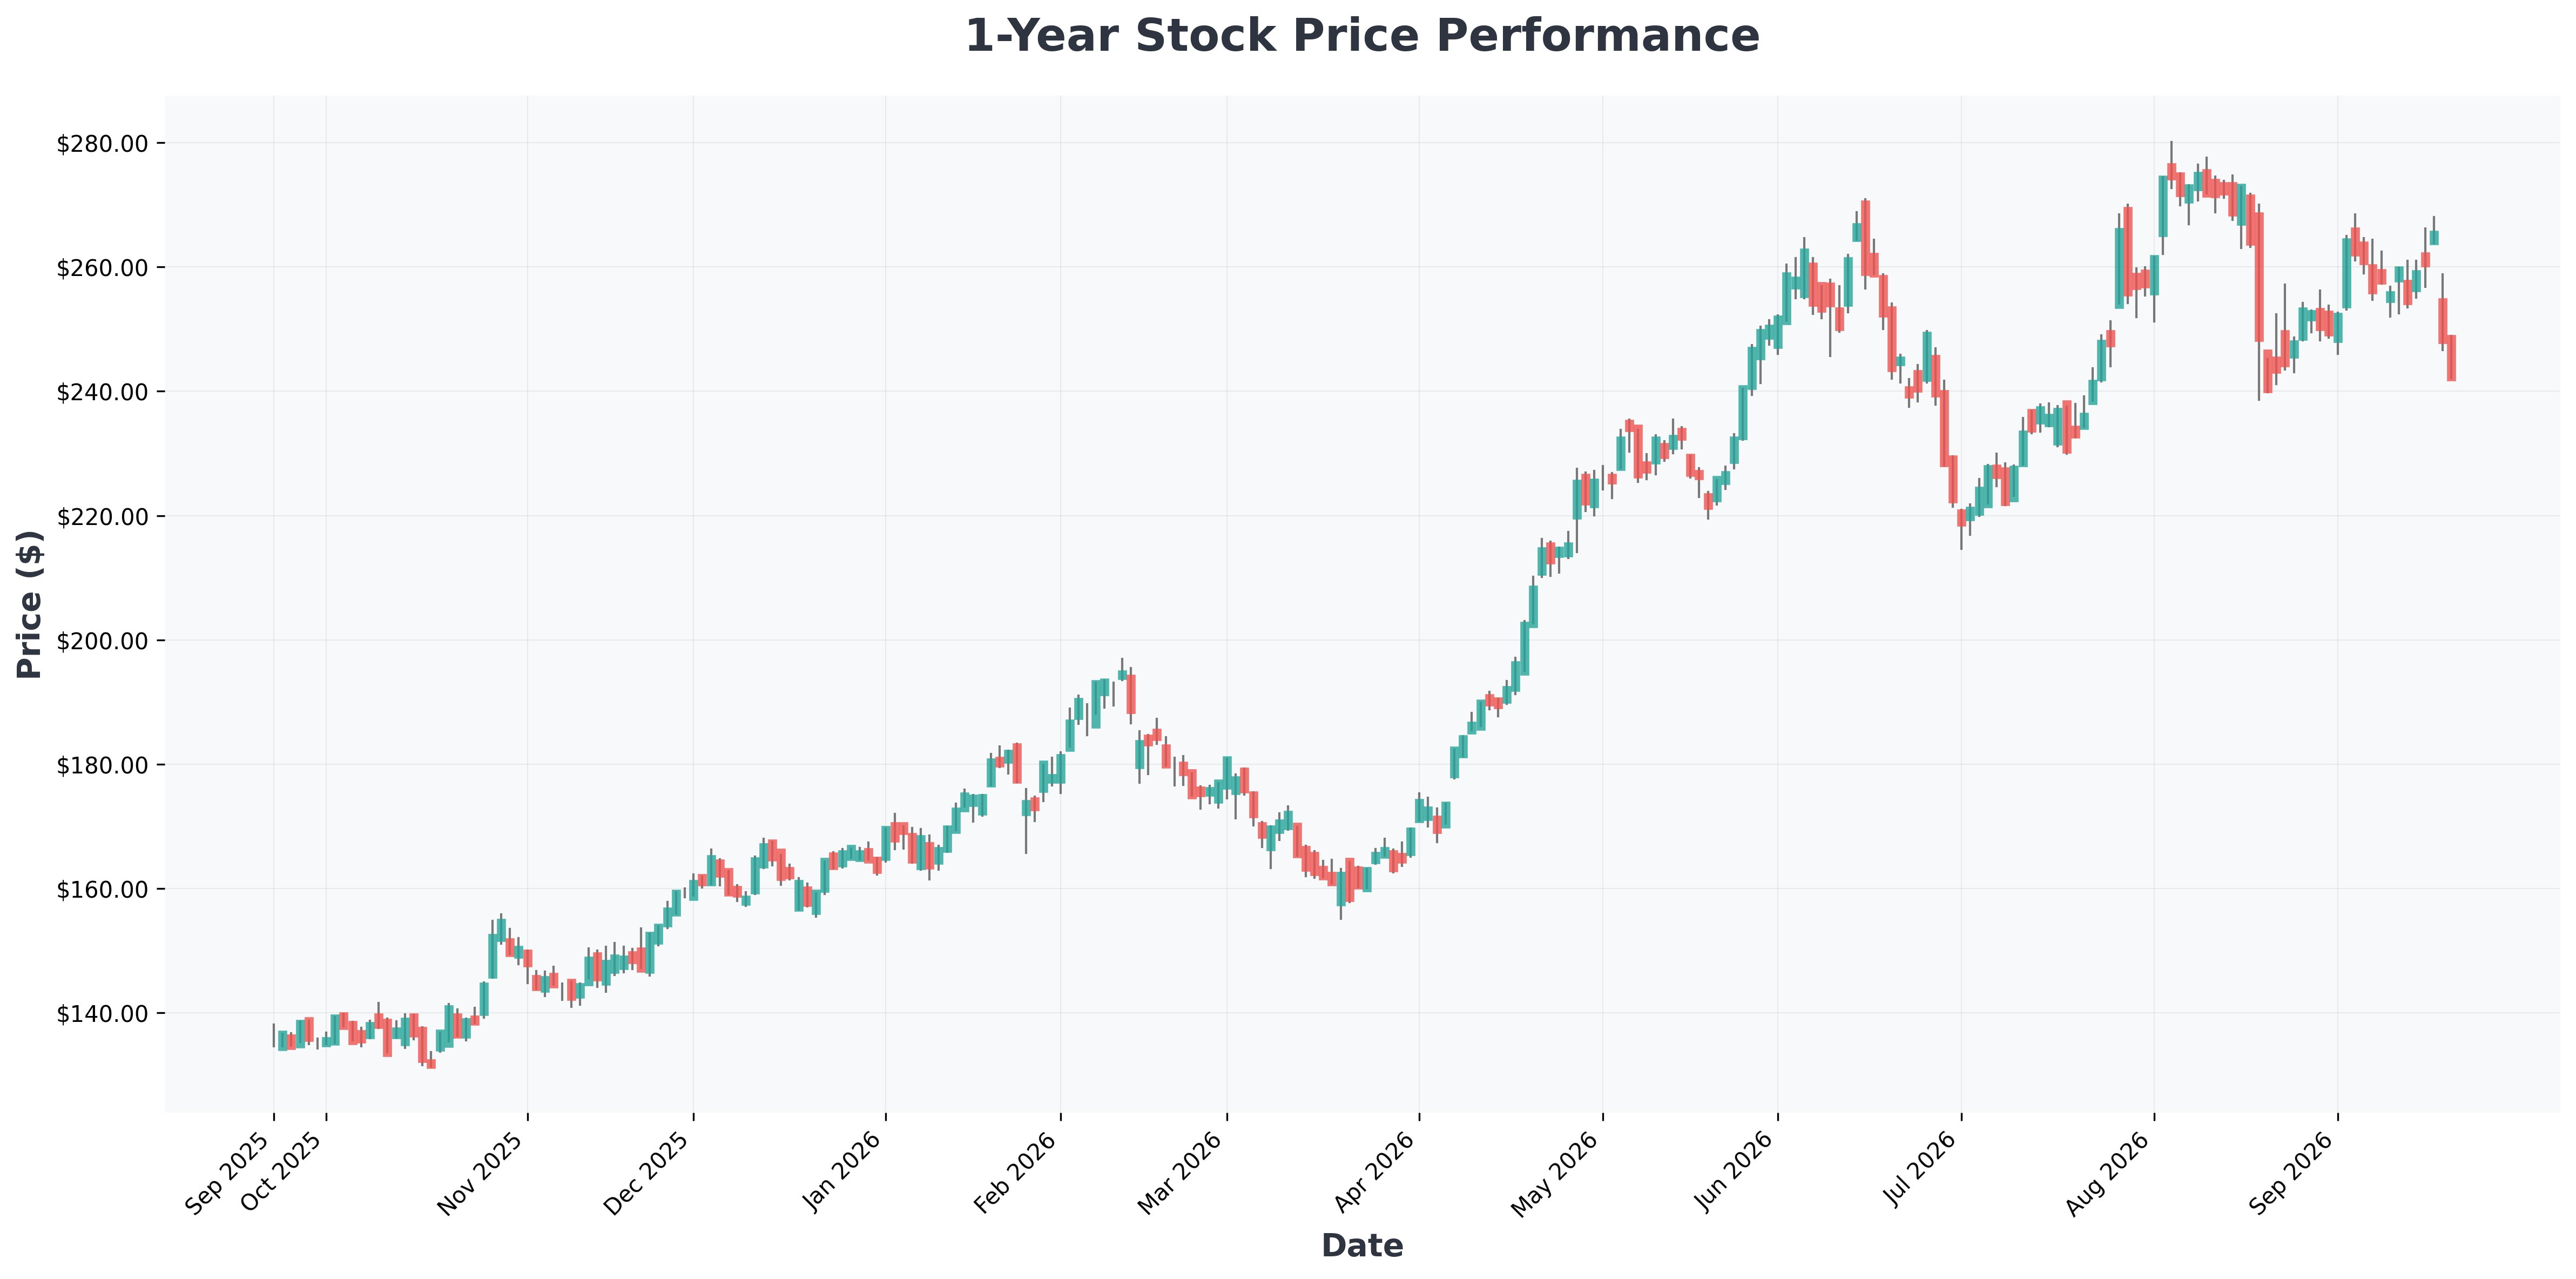
テクニカル面では、世界の鉄鋼指数は長期ボックス上限をテスト中であり、9% CAGRが実際の利益に結びつけば、バリュエーション再評価の余地があります。ただし短期的には鉄鉱石価格と中国政策の動向を必ずモニタリングすべきです。
⚠️ 本コンテンツは情報提供を目的としたものであり、投資勧誘ではありません。すべての投資判断と責任は投資家ご自身に帰属します。
