📊 年平均20.2%成長、構造転換の始まり
世界のデジタルヘルス・遠隔患者モニタリング(RPM)市場が、2025年の268億ドルから2031年には808億ドルへ拡大する見通しが示されました。年平均成長率(CAGR)は**20.2%に達します。これは一時的な追い風ではなく、医療システムそのものが「病院中心の単発診療」から「継続的なコネクテッドケア」**へ移行する構造的変化の只中にあることを意味します。💡
本レポートで注目すべき点は、成長の原動力が単一の技術ではなく、慢性疾患管理の需要+償還(リインバースメント)の拡大+ウェアラブルセンサーの成熟という三つの要素が同時に作用していることです。政策・技術・需要が噛み合った局面であると考えられます。

💰 誰が収益を得るのか:バリューチェーンの整理
レポートが挙げる主要プレイヤーを見ると、恩恵の性質は各社で異なります。
- 持続血糖測定(CGM)陣営: Abbott Laboratories、Dexcom Inc.、Insulet Corporation → 糖尿病管理という最も明確な慢性疾患市場を既に確保
- 呼吸器・睡眠・心臓モニタリング: ResMed Inc.、Medtronic plc、iRhythm Technologies、Masimo Corporation → センサーハードウェアとデータ解析の融合
- プラットフォーム・サービス層: Teladoc Health Inc.、Philips N.V.、Veeva Systems → デバイスではなく「ケア提供インフラ」を供給
重要なのは、ハードウェア(センサー)→データ→償還請求というパイプラインをどこまで完成させられるかという点です。センサーの性能だけでは不十分であり、保険償還の枠組みの中で請求が成立して初めて、収益が継続的に発生します。ここで後れを取る企業は、成長率が半減する可能性もあると考えられます。⚠️
この成長ストーリーを巡り、市場の見方は分かれています。強気派と慎重派の主張を並べて確認しましょう。
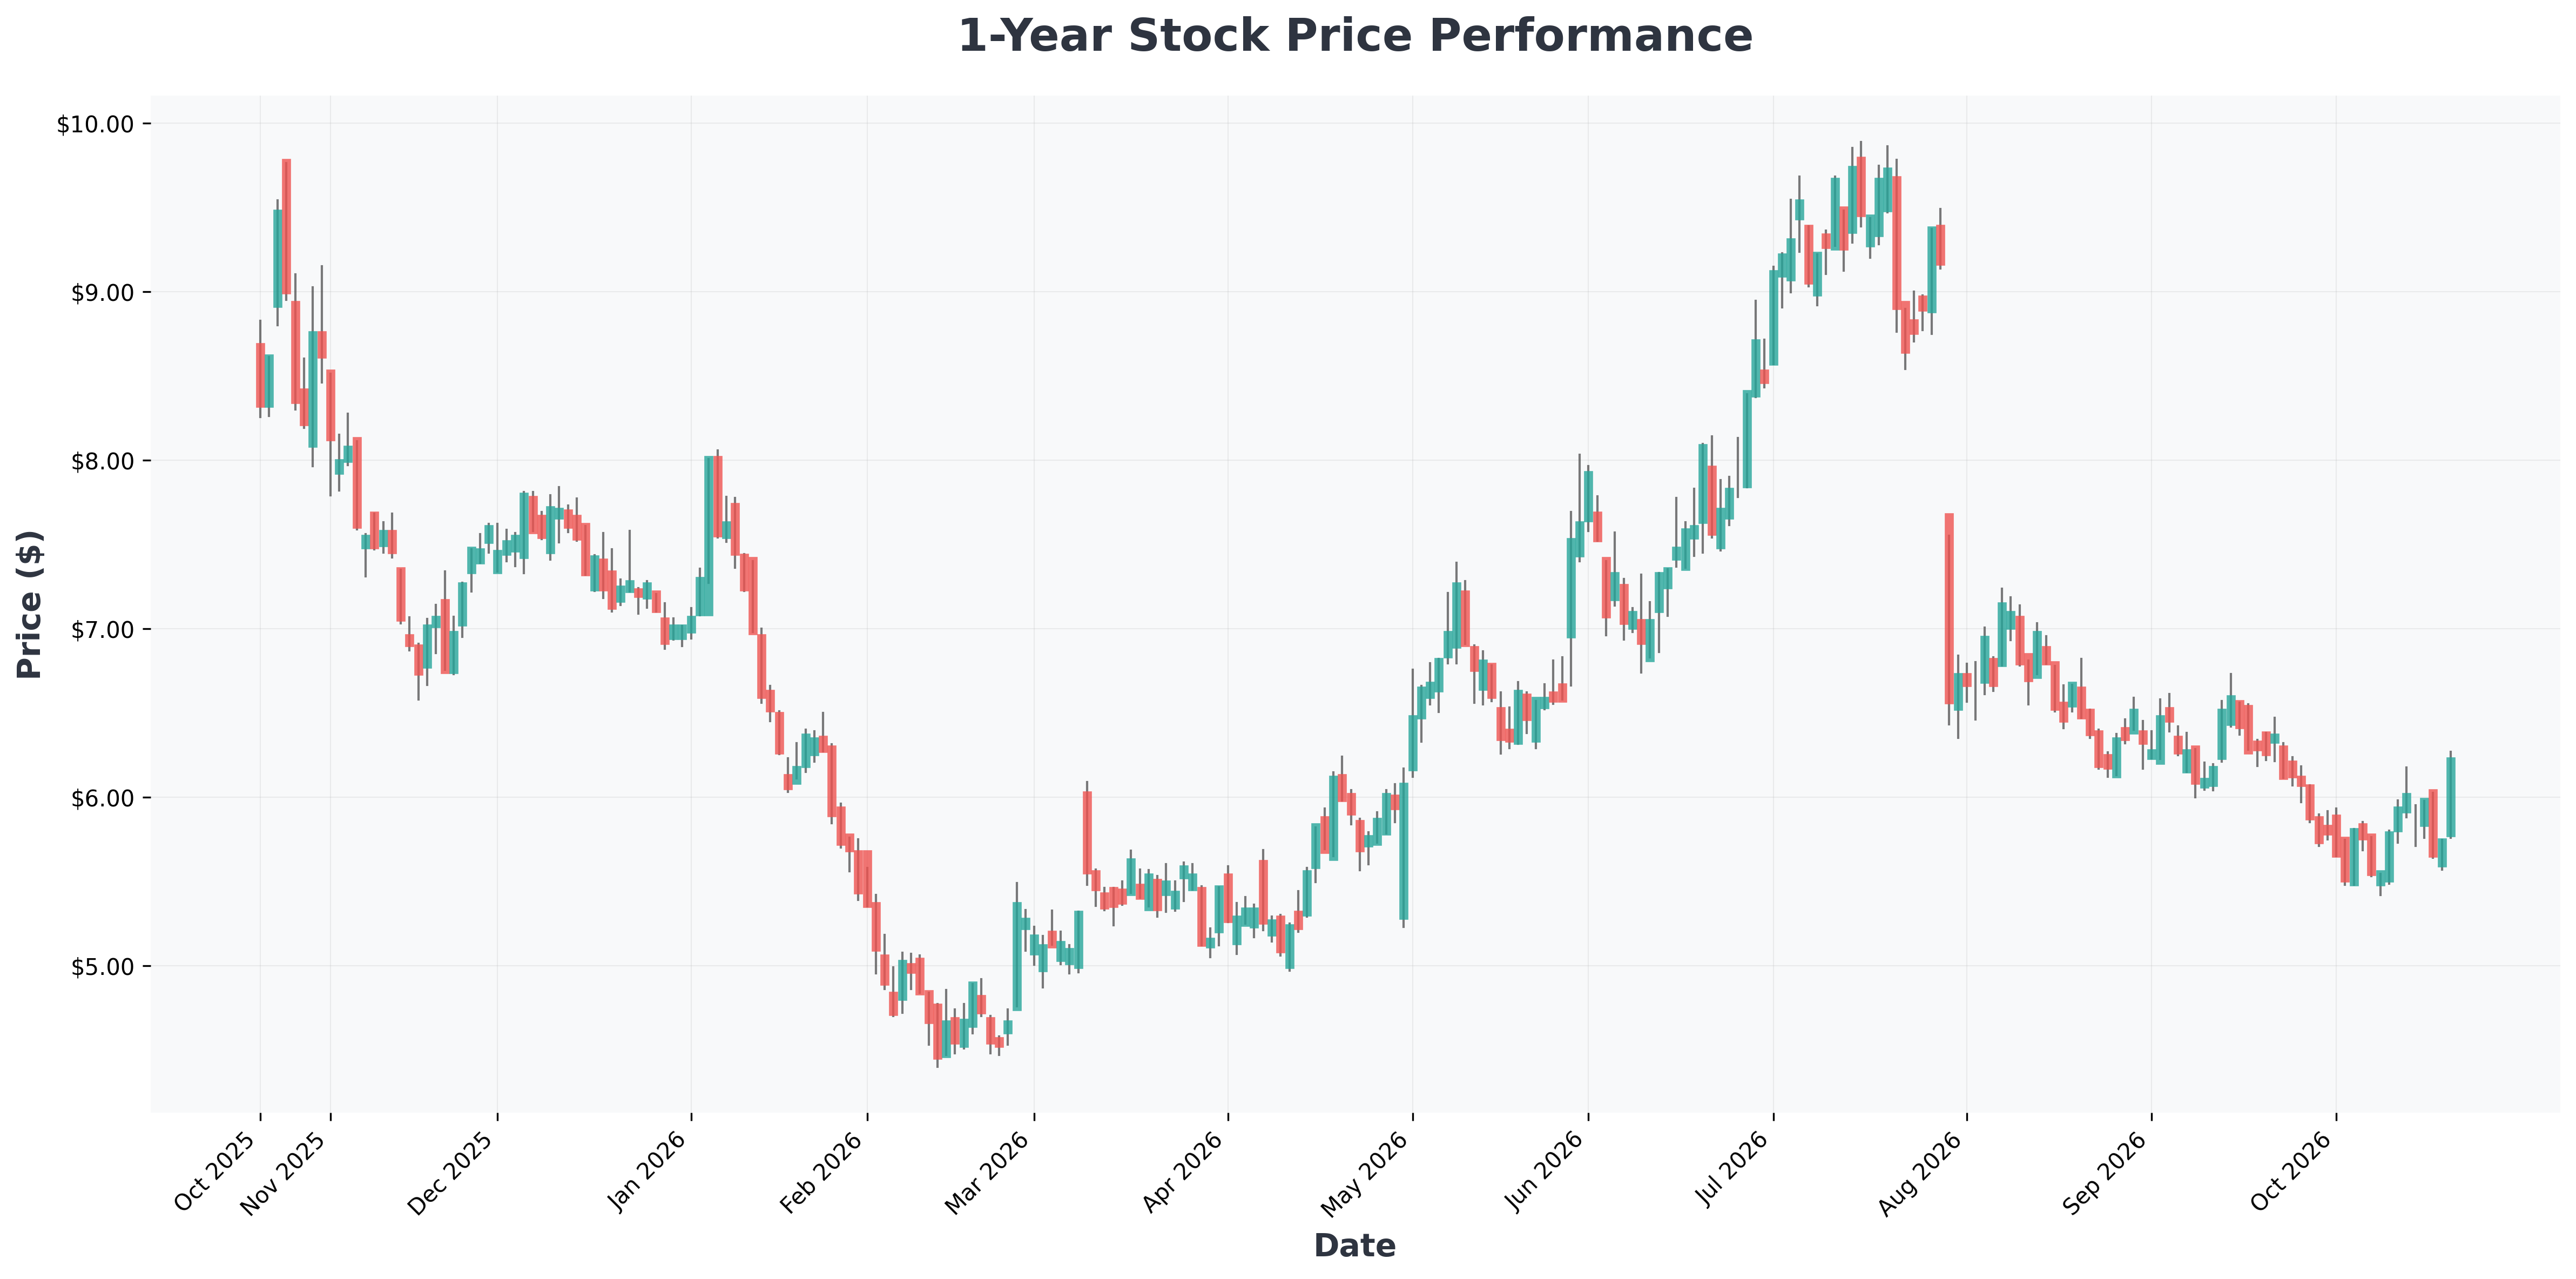

📈 市場規模と成長指標
| 区分 | 2025年(基準) | 2031年(予測) | CAGR |
|---|---|---|---|
| 世界のRPM・デジタルヘルス市場 | 268億ドル | 808億ドル | 20.2% |
| 成長期間 | - | 2026〜2031年 | 6年間 |
| 主要成長要因 | 慢性疾患管理、償還拡大、ウェアラブルセンサー |
技術的な観点では、この市場が**「デバイス販売」から「サブスクリプション・モニタリングサービス」へ収益構造を移行**させている点に留意が必要です。過去の類似事例では、ハードウェア中心の医療機器企業がサービス売上比率を20%以上に高めた局面から、バリュエーションの再評価が本格化するパターンが繰り返されてきました。今回のサイクルでも、サービス・プラットフォーム売上比率が重要な観測点になると考えられます。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| DXCM (DexCom,) | $80 | 31.85 | 11.55 | 38.49% | 24.33% | 13.10% |
| TDOC (Teladoc) | $6 | 0.00 | 0.87 | -12.98% | -5.68% | -4.00% |
| VEEV (Veeva) | $321 | 52.55 | 6.98 | 14.42% | 29.64% | 17.60% |
| ABT (Abbott) | $101 | 32.42 | 3.35 | 10.58% | 14.71% | 13.00% |
| MDT (Medtronic) | $93 | 22.86 | 2.37 | 10.65% | 19.33% | 13.70% |
| RMD (ResMed) | $246 | 23.60 | 5.39 | 24.27% | 30.86% | 8.60% |
| PODD (Insulet) | $142 | 26.57 | 6.92 | 26.02% | 16.18% | 23.50% |
| PHG (Koninklijke) | $26 | 19.57 | 2.00 | 10.15% | 13.99% | 0.50% |

🎯 シナリオと結論
Bestシナリオ(強気) 🚀
- 米国・欧州を中心に償還カバレッジが想定より速く拡大
- CGM・心臓モニタリングの適応症拡大
- ウェアラブルセンサーの原価低下によるマージン改善 → 市場は20.2%を上回る成長率を達成し、プラットフォーム企業のバリュエーションが拡大
Worstシナリオ(弱気) 📉
- 各国の医療財政圧迫により償還削減の議論が再燃
- データ規制(個人情報・医療情報)の強化でサービス拡大が遅延
- ハードウェア競争激化による値下げ圧力 → 成長率が鈍化し、バリューチェーン下流の企業業績が打撃を受ける
結論: この市場の本質は「テクノロジー株」ではなく、「償還制度にどこまで深く浸透できたか」で勝敗が分かれる規制敏感性の高い成長株であると考えられます。20.2%という数字に沸くよりも、各社のサービス売上比率と償還請求が可能な地域を確認することが、実践上はるかに重要です。本記事は市場情報の提供を目的としたものであり、投資判断とその責任は投資家ご自身に帰属します。🧐
