GPUはスマホではない?市場の誤解と真実 🤔
ウォール街の伝統的な見方は明確です。
「GPUは12ヶ月ごとに新しいモデルが出る消耗品だ。3年前のチップは死んでいる。」
しかし、CoreWeave(CRWV)の実際の契約データは正反対を示しています。2020年に発表されたNVIDIAのA100 GPUクラスターが、2029年まで再契約(マルチイヤー・リニューアル)を確定させたのです。これはGPUが単なるハードウェアではなく、**「減価償却が完了した現金創出マシン」**として生まれ変わり得ることを意味します。
「中古チップ」はなぜ依然として収益を生むのか?
多くの投資家が見落としている点があります。それは、AI関連の作業の全てが最新チップを必要とするわけではないという事実です。ワークロードは階層構造を形成します。
- フロンティア事前学習: 最新のBlackwellチップのみが対応可能な領域(速度がそのまま競争力)
- ファインチューニング/ドメイン適応: 前世代のH100で十分な領域(コスト効率が優先)
- 推論(Inference)および日常アプリ: A100などの旧型チップでも十分な領域(価格と性能のバランス)
結局のところ、旧型GPUは最新チップとの「スペック競争」には負けますが、**「コストパフォーマンス」**という新たな武器で市場に生き残ります。電力インフラ構築に18〜24ヶ月かかる現実を考慮すれば、現在利用可能なコンピューティングパワーはそれ自体が希少価値を持ちます。

本当の利益は「2回目のリース」で生まれる 💰
CoreWeaveのビジネスモデルは、最初のリース契約が終了した後に、本当の「稼ぐ区間」に入ります。
| 区分 | 1回目のリース (3〜5年) | 2回目以降のリース (更新) |
|---|---|---|
| コスト負担 | ハードウェア購入原価 + 借入金返済負担 | 電力、施設賃料、保守費用のみ |
| 収益性 | 原価回収と負債返済に集中 | 原価回収済み資産から生まれる高収益マージン |
| 重要指標 | 売上成長率 | 残存価値(Residual Value)および増分収益率(Incremental ROI) |
この構造はいわば「資産管理フライホイール」です。最初の契約が重い資本負担を担い、延長契約は回収済み資本の上で純粋に利益を生み出します。ウォール街はこの点を見逃していたことになります。
この問題を巡っては、市場の見解が分かれています。CoreWeaveの残存価値テーゼは、はたして持続可能なのでしょうか?

負債市場が示す信頼のシグナル 🏦
CoreWeaveの残存価値テーゼは、単なる会社自身の主張に留まりません。資本市場、特に負債市場で既に「ベッティング」が行われています。
- DDTL 5.5 (26億ドル規模): この債務の満期は5年ですが、その背景にある顧客契約の平均期間は3年です。これは、貸し手が最初の契約終了後の残存価値をある程度認め始めたという強力なシグナルです。
- NVIDIAの支援: NVIDIAは、アポロ、ブラックストーンなどのグローバル資産運用会社と共に、5000億ドル規模の民間資本動員を推進し、AIコンピューティングを「投資可能な資産クラス」にしようと動いています。特定の債務構造に対して限定的な残存価値保証を提供する可能性もあるとの観測もあります。
シナリオ分析: レバレッジが毒となる瞬間は?
| シナリオ | 内容 | CoreWeave株価への影響 |
|---|---|---|
| Best Case 🚀 | 旧型GPUの再契約率が高く維持され、SPV金融コストが低下し、NVIDIAの残存価値保証が現実化 | 強い上昇。資産効率が最大化され、企業価値の再評価 |
| Worst Case ⚠️ | AI投資心理の悪化による賃料下落、新規H100契約満了時の再契約失敗、負債金利の急騰 | 急落。高レバレッジが毒となり、流動性危機の可能性 |
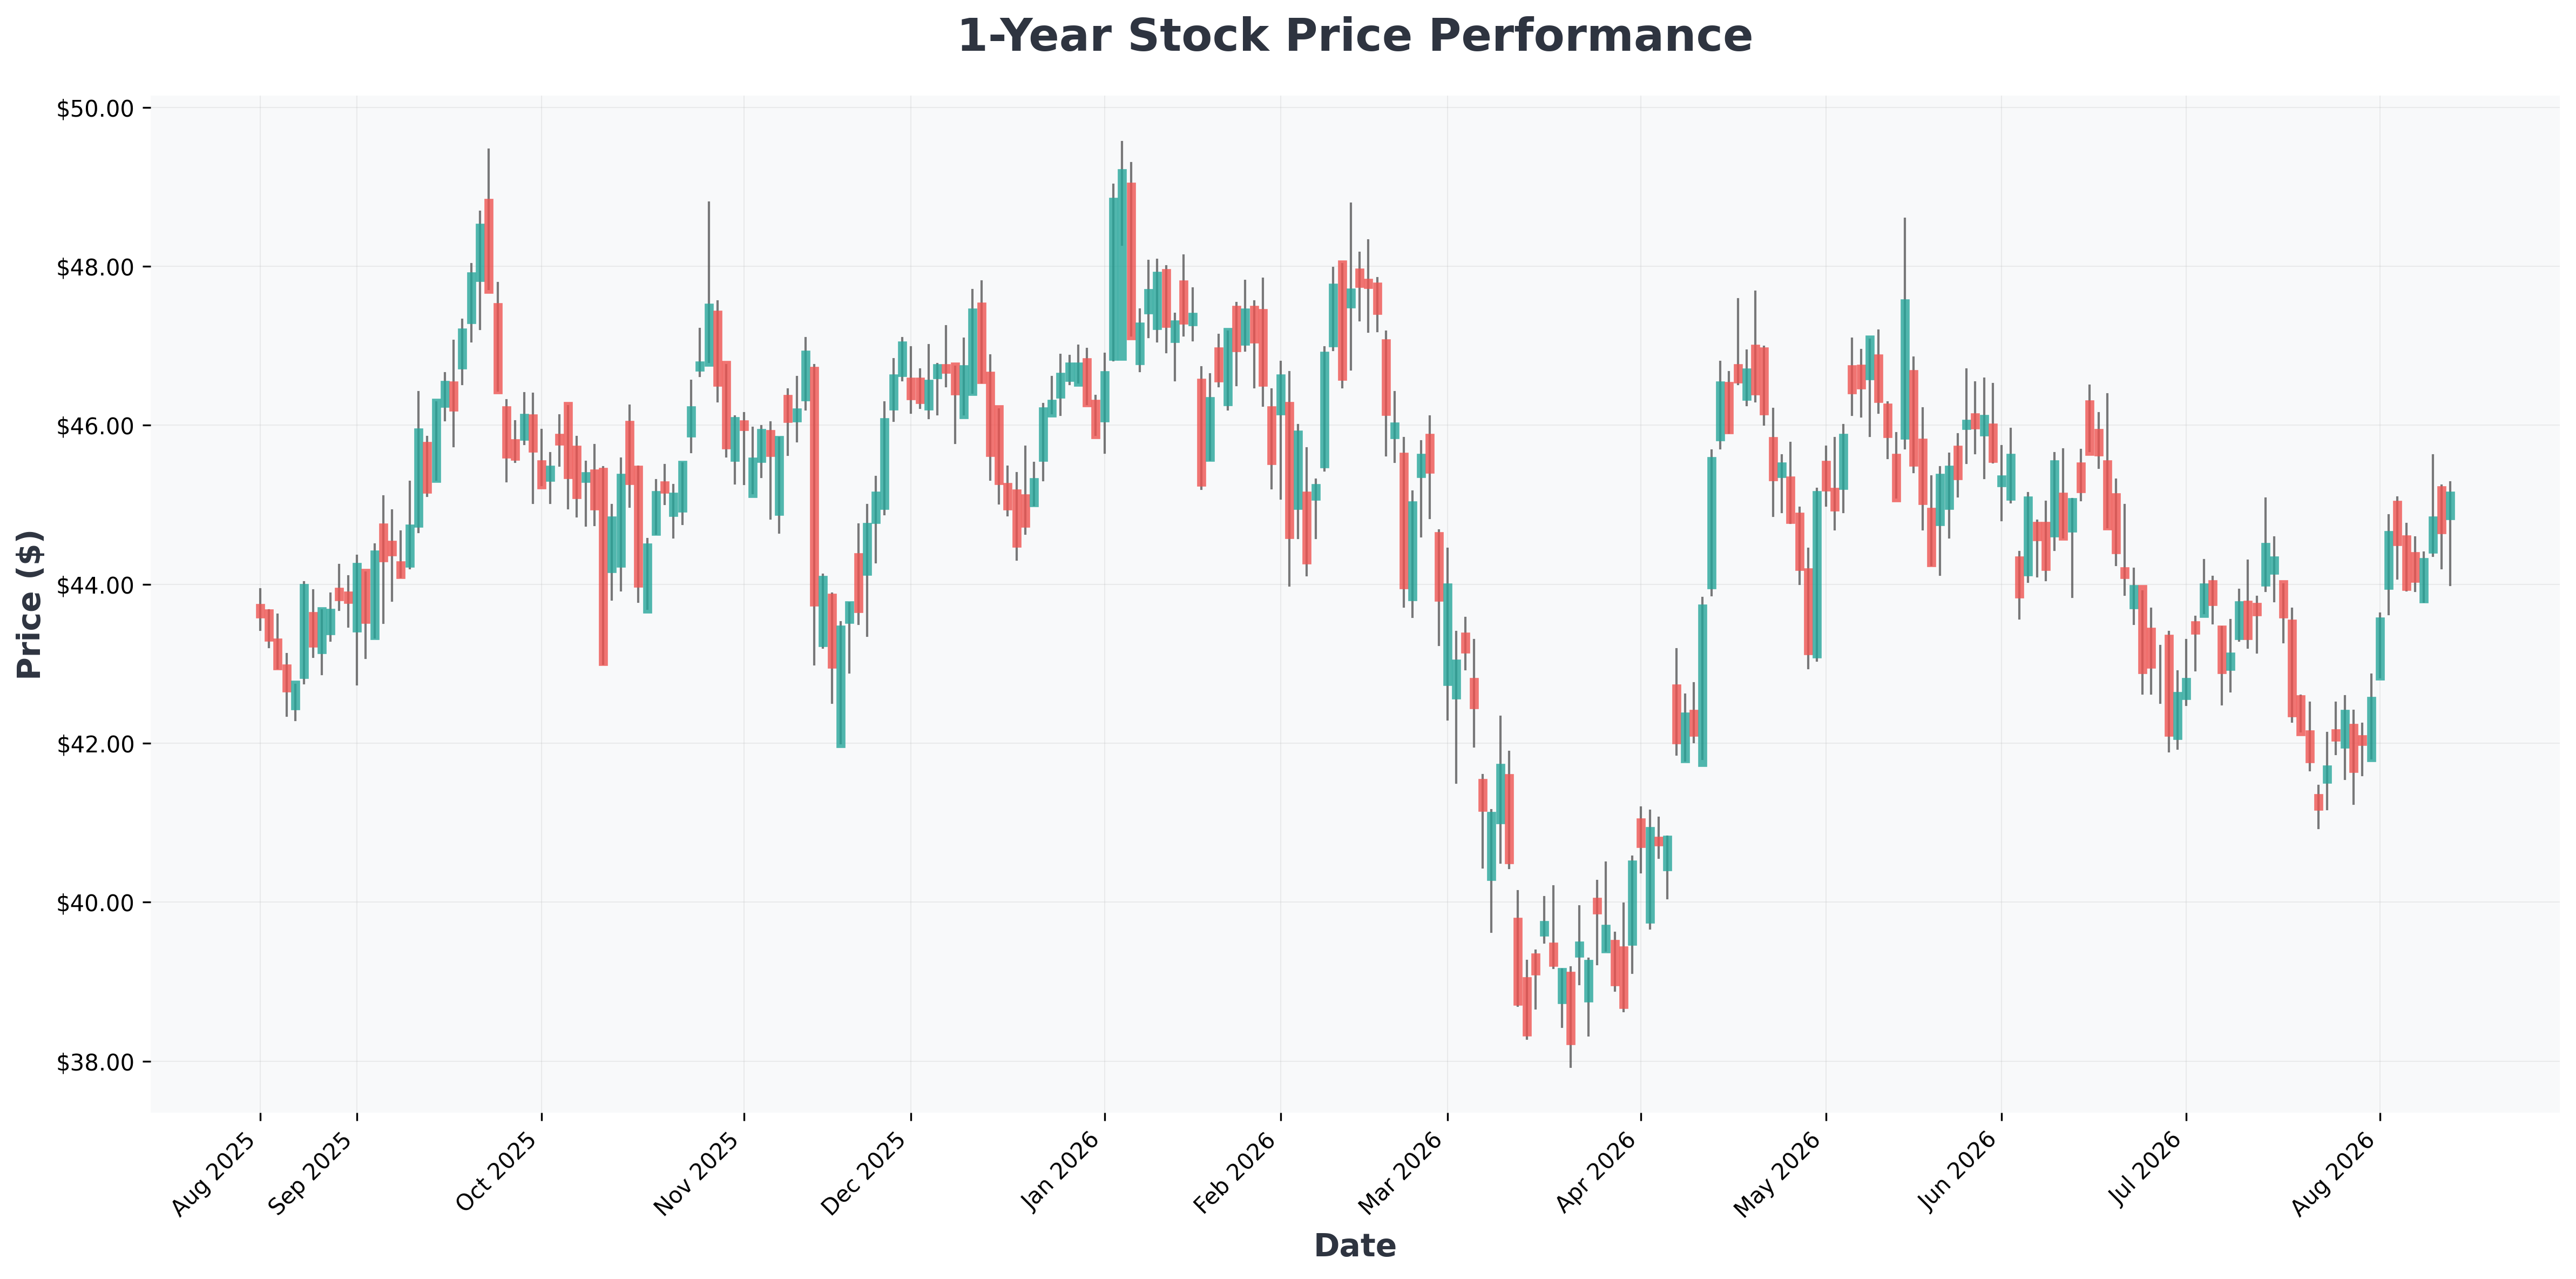
テクニカル分析参考: 現在の株価は短期移動平均線付近で推移しています。もし「残存価値」テーゼが市場に受け入れられれば、52週高値付近の抵抗線を突破する可能性があります。逆に、AI業況悪化時には、直近の安値付近が主要な支持線として機能するでしょう。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| APO (Apollo) | $141 | 50.09 | 4.13 | 11.41% | 21.95% | 63.80% |
| BLK (BlackRock,) | $1,174 | 28.11 | 3.16 | 12.28% | 35.08% | 30.60% |
| BN (Brookfield) | $44 | 81.20 | 2.31 | 2.26% | 25.67% | 8.50% |
| BX (Blackstone) | $144 | 32.27 | 12.77 | 31.37% | 54.36% | 28.60% |
| CRWV (CoreWeave,) | $105 | 0.00 | 11.54 | -43.60% | -1.90% | 112.50% |
| GS (Goldman) | $1,039 | 16.05 | 2.84 | 16.90% | 42.18% | 42.50% |
| KKR (KKR) | $114 | 36.54 | 3.63 | 7.28% | 20.65% | 7.80% |
| NVDA (NVIDIA) | $225 | 34.48 | 27.90 | 114.29% | 65.60% | 85.20% |

結論: 「資産マシン」は稼働中、しかし入場料は高い 🎟️
CoreWeaveは明確なトレードオフを選択しました。巨額の負債と短期的な利息負担を引き受けながら、超大型インフラプールを構築しています。この戦略の成否は、全て**「旧型GPUのレンタル価値がどのくらい長く維持されるか」**にかかっています。
A100の再契約事例は、市場の悲観論が過剰であったことを示しています。CoreWeaveの真の競争力は、最新チップを最初に受け取ることではなく、市場が「死んだハードウェア」と分類した資産から、2回目、3回目の収益を生み出す能力にあります。
投資家は、最初のH100契約が満了する時期と、プロジェクトファイナンスコストを注意深く見守る必要があります。旧型機器の再契約が魅力的な経済性で維持され、SPV金融が低コストで続くならば、残存価値テーゼはますます説得力を増すでしょう。過去の類似事例を見ると、大規模インフラ投資サイクルにおいて「中古資産の価値」が市場予想を上回るケースは少なくありません。これは通信機器や航空機エンジンなどで繰り返されてきたパターンです。
