📊 バークシャー、5年ぶり最大規模の自社株買い…市場が注目する理由
ウォーレン・バフェット氏の後継者として知られるグレッグ・アベルCEOが率いるバークシャー・ハサウェイ(BRK.B)が、第2四半期に約45億ドル(約6,700億円)規模の自社株買いを実施しました。これは直近5年間で四半期ベースとしては最大規模となります。
今回の自社株買いは、単なる株価浮揚策ではありません。バークシャーが長年実行してきた**「株主還元策」の延長線**であり、新たなリーダーであるグレッグ・アベル氏が、会社の将来価値に強い自信を持っていることの表れと解釈されています。
特に、市場の関心がアルファベット(Alphabet)株の買い増しに向く中、アベル氏はむしろ「バークシャー自身」に賭ける戦略を選択しました。この決断が長期投資家にとってどのような意味を持つのか、詳しく分析していきます。

🧐 単なる還元策ではない? バークシャー自社株買いの深い意味
バークシャー・ハサウェイは2018年半ばから現在までに、総額820億ドル(約12兆円)以上を自社株買いに充当してきました。これほど積極的な買い付けが可能だった背景には、明確な理由があります。
1. 配当の代わりに選んだ自社株買いという戦略 バークシャーは株主への配当を実施せず、その代わりに自社株買いを通じて株主価値の向上を図っています。これは発行済み株式数を減らし、既存株主の持ち分比率を自然に高める効果があります。長期的な視点で投資する人にとっては、税負担を抑えながら安定したリターンを期待できる魅力的な手法です。
2. 1株当たり利益(EPS)の増加効果 バークシャーの純利益が維持・増加する状況下で自社株を買い戻せば、1株当たり利益(EPS)は向上します。これは、ファンダメンタルズ重視のバリュー投資家にとって、バークシャーの魅力をさらに高める要素となります。
3. 経営陣による「セルフベッティング」 最も重要な点は、自社株買いが経営陣自身による会社の将来への賭けであるということです。特にバフェット氏とアベル氏は、景気循環に強いバークシャーのビジネスモデルを熟知しています。したがって、今回の大規模な買い付けは、両巨頭が現在の株価を企業の本源的価値に比べて割安と判断しているという、強いシグナルと見なせます。
今回の自社株買いを巡っては、市場で強気派と弱気派の見解が鋭く対立しています。はたしてグレッグ・アベル氏の決断は「神の一手」だったのか、それとも時期尚早だったのか。投資家の見方は割れています。
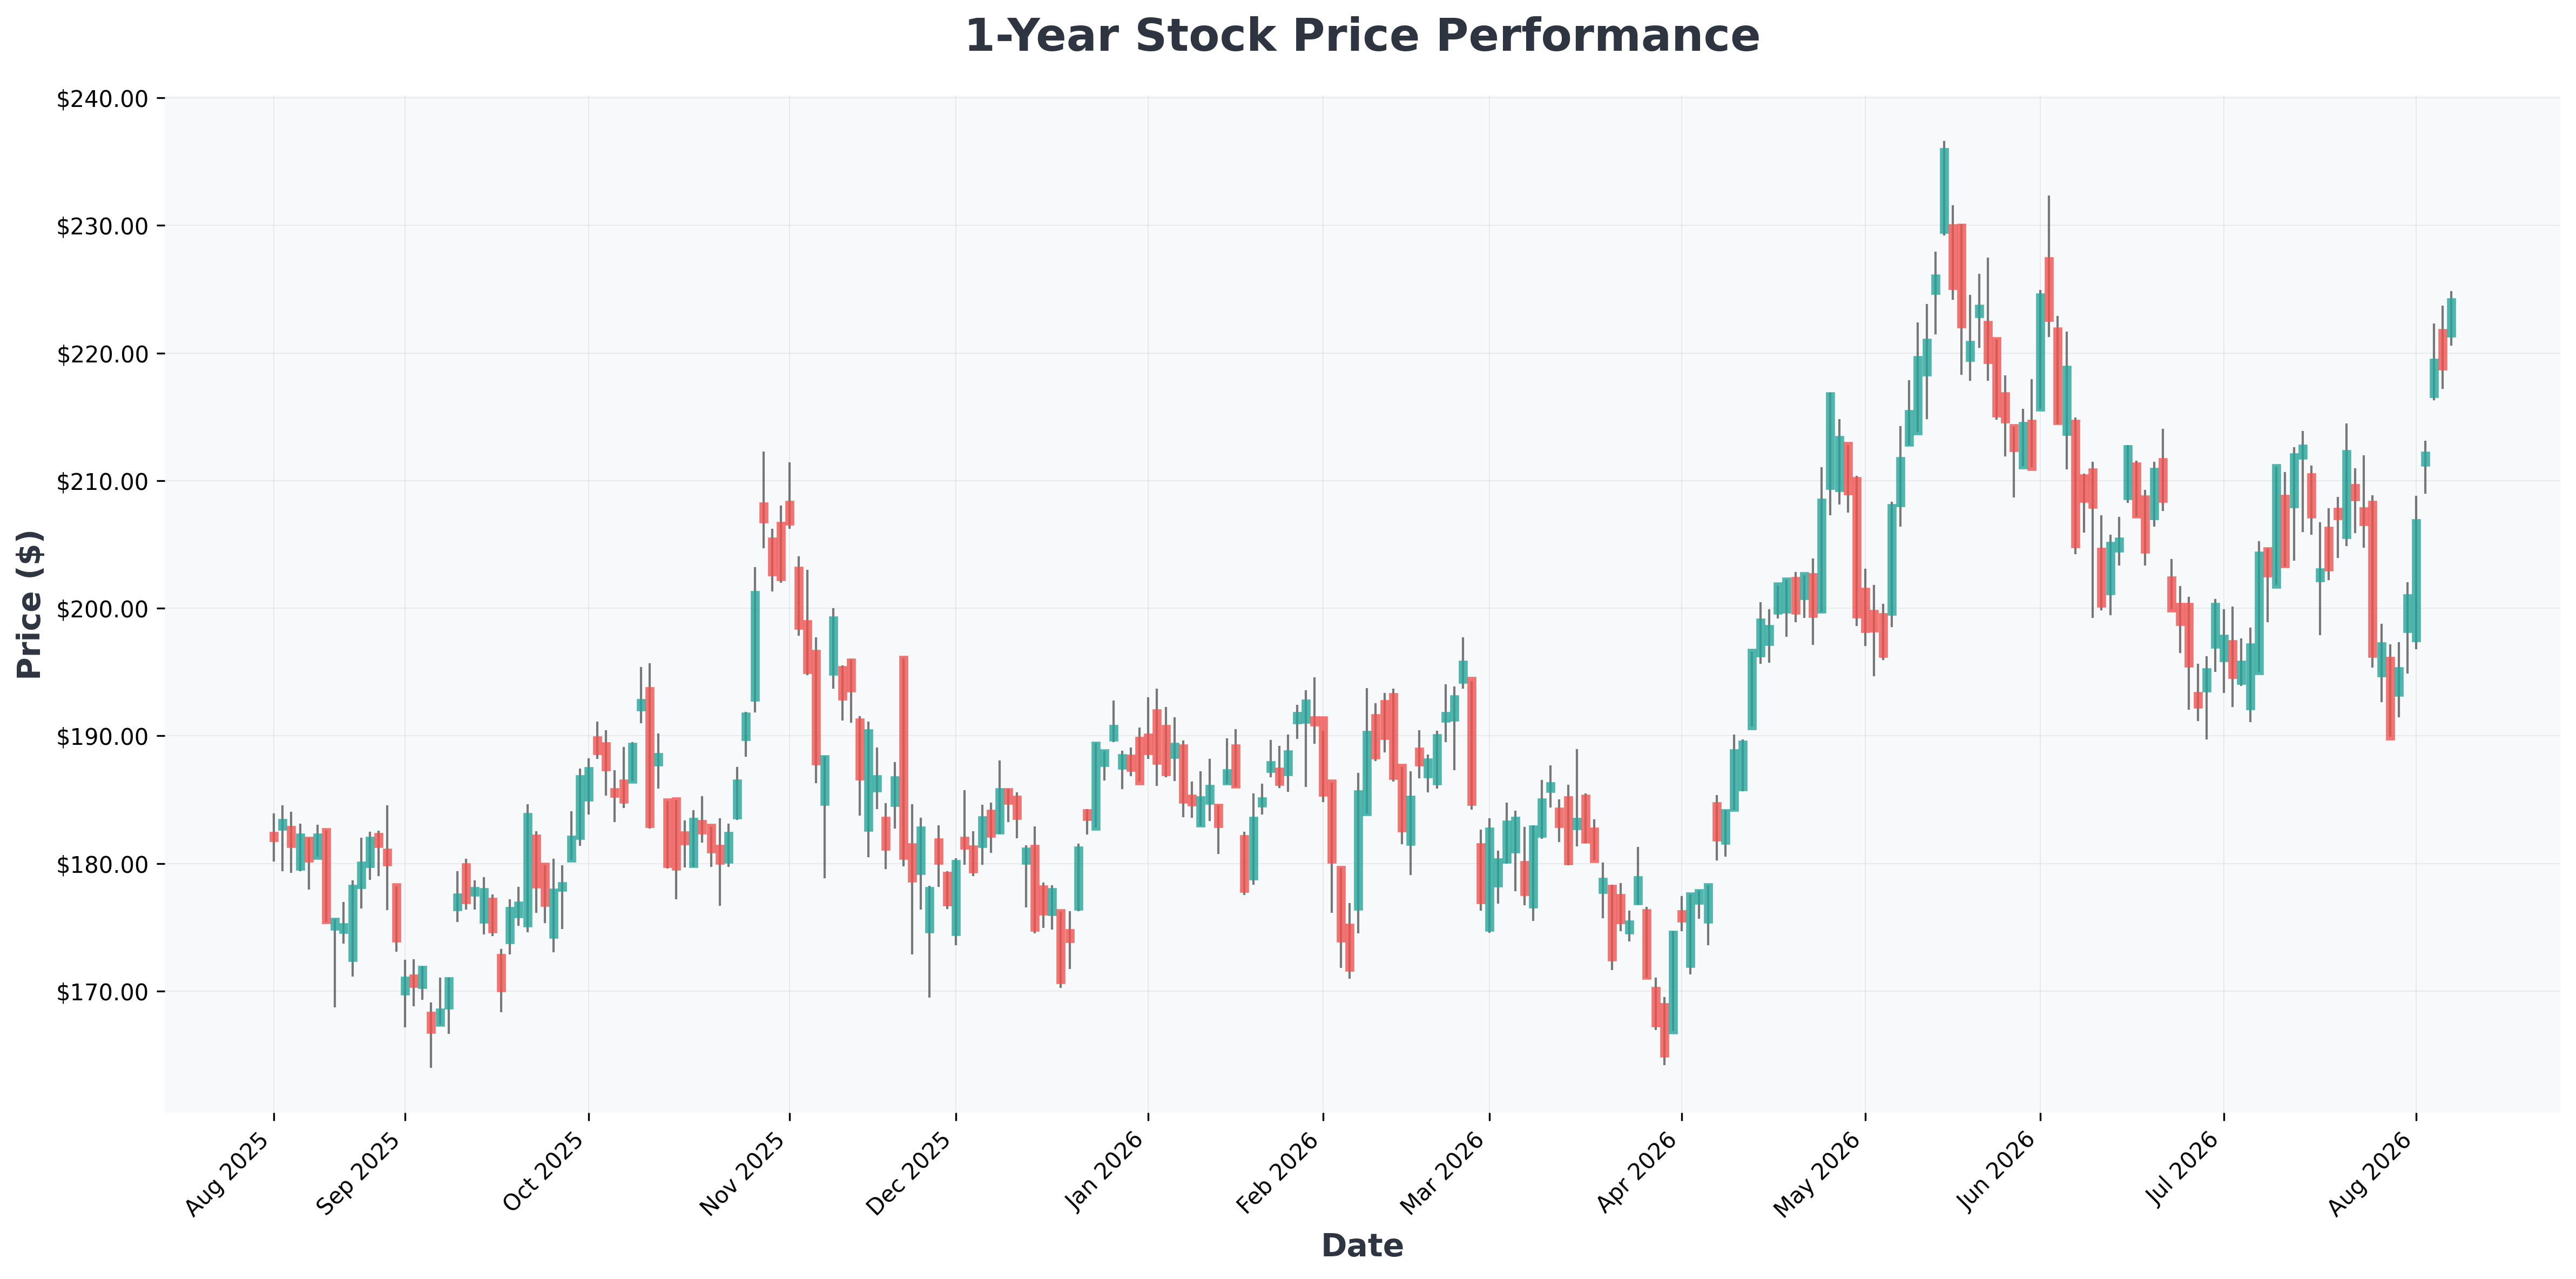

⚖️ シナリオ分析:現在の株価は本当に割安なのか?
バークシャーの自社株買いは、株価が1株当たり純資産(BV)に対するプレミアムが50%以内(すなわちP/B 1.5倍以下)で推移する際に、主に行われてきました。現在の株価水準を基に、今後の見通しをシナリオ別に考察します。
| シナリオ | 条件 | 期待される効果 | 投資戦略 |
|---|---|---|---|
| 強気シナリオ (Best) | 景気の軟着陸と保険・エネルギー部門の業績改善 | 買い付け強度が維持されEPS成長が加速 → 株価の更なる上昇余地 | 現在のポジション維持、分割買い増しを検討 |
| 中立シナリオ (Base) | 現在のP/Bレンジ(1.4〜1.5倍)内での推移 | 自社株買いが株価の下値を支え、緩やかな上昇トレンド | 保有継続、様子見 |
| 弱気シナリオ (Worst) | 景気後退による投資ポートフォリオの損失拡大 | 買い付けペース鈍化と株価調整 → P/Bレンジの下方ブレイクの可能性 | リスク管理、分割買い増しの機会を模索 |
過去のデータを振り返ると、バークシャーは景気後退期ではなく、回復初期に積極的な自社株買いを行ってきました。これは、今回のアベル氏の動きが単なる株価防衛ではなく、景気回復への先行的な賭けである可能性を示唆しています。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| NVDA (NVIDIA) | $218 | 33.26 | 26.96 | 114.29% | 65.60% | 85.20% |
| GOOGL (Alphabet) | $358 | 17.92 | 7.02 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $356 | 17.85 | 6.99 | 48.68% | 34.03% | 24.20% |

💎 結論:「バークシャー」という名への長期投資
今回の大規模な自社株買いは、グレッグ・アベル氏がウォーレン・バフェット氏のバリュー投資哲学をしっかりと継承していることを示す決定的な証拠です。短期的な株価の変動に一喜一憂するのではなく、会社の長期的な成長を信じて共に歩む投資家にとって、前向きなシグナルとして受け止められます。
もちろん、利下げのタイミングや景気後退の可能性など、不確実性は依然として存在します。しかし、バークシャーの圧倒的な現金創出力と慎重な資本配分能力を考慮すれば、今回の自社株買いは中長期的に株主価値を押し上げるものと期待されます。⚠️ 投資において過度なレバレッジは禁物です。必ずご自身の投資スタンスに合わせて、慎重にご判断ください。
