🧐 「言葉より行動を見よ」… バフェットの逆説
投資の神様、ウォーレン・バフェットの言葉と行動が食い違っているとして、投資家の注目を集めています。5月のCNBCインタビューで、バフェットは現在の株式市場が「割高すぎる」と断言しました。彼は「多くの資産価格が非常におかしな水準に見えるだろう」と述べ、「今ほど人々がギャンブル的な心理に浸っているのを見たことがない」と警告したのです。🎲
しかし、それから5ヶ月が経過した現在、S&P 500指数は7%以上上昇し、バークシャー・ハサウェイの動きは予想とは正反対に進んでいます。市場が割高だと叫んでいた彼が、自身の会社では3年半ぶりに最も積極的な「純買い越し」基調に転換したのです。果たしてバフェットの真意はどこにあるのでしょうか?🔍

💰 バークシャー、3年半ぶりの「歴史的」純買い越し転換
バークシャー・ハサウェイは第2四半期に約235億ドル相当の株式を購入し、売却はわずか37億ドルにとどまりました。これは2021年以来、初めて「純買い越し」に戻ったことを意味します。これまでアップルやバンク・オブ・アメリカなど主要保有銘柄を大幅に縮小してきたのとは対照的な動きです。📊
特に注目すべきは自社株買いです。バークシャーは第2四半期だけで45億ドル規模の自社株を買い入れました。バークシャーが自社株買いに踏み切るのは、内在価値に対して株価が割安だと判断した時です。実際、第2四半期当時のバークシャーの株価純資産倍率(P/B)は1.4倍を下回っており、これはバフェットが「割安圏」と見なすシグナルでした。📉➡️📈
🎯 バフェットが選んだ2つのカード:アルファベットとベンディング・スプーンズ
興味深いことに、バークシャーが購入した銘柄は伝統的な「バリュー株」とは距離があります。S&P 500内の25%以上の銘柄が高値から40%以上下落している状況で、バフェットはアルファベット(GOOGL)と最近IPOしたイタリア企業「ベンディング・スプーンズ(BSP)」に賭けたのです。
アルファベットは現在バークシャーの第3位の保有銘柄であり、株式ポートフォリオ全体の13%を占めています。AIインフラ投資資金調達のための私募に参加し、持分を大幅に増やしました。ベンディング・スプーンズは負債を活用して不振なテクノロジー企業を買収し、コスト削減と価格引き上げを通じて収益性を改善する「レバレッジ型デジタル・ホールディングス」企業です。2027年予想実績ベースの先行PERは29倍に達し、負債負担も大きいため、伝統的な意味での「バーゲン」ではありませんが、バフェットは彼らのキャッシュ創出力とビジネスモデルに注目したと考えられます。💡
バフェットの警告と実際の行動の乖離をめぐり、市場の解釈は真っ二つに分かれています。強気派と弱気派、両者の論理を直接確認してみましょう。👇
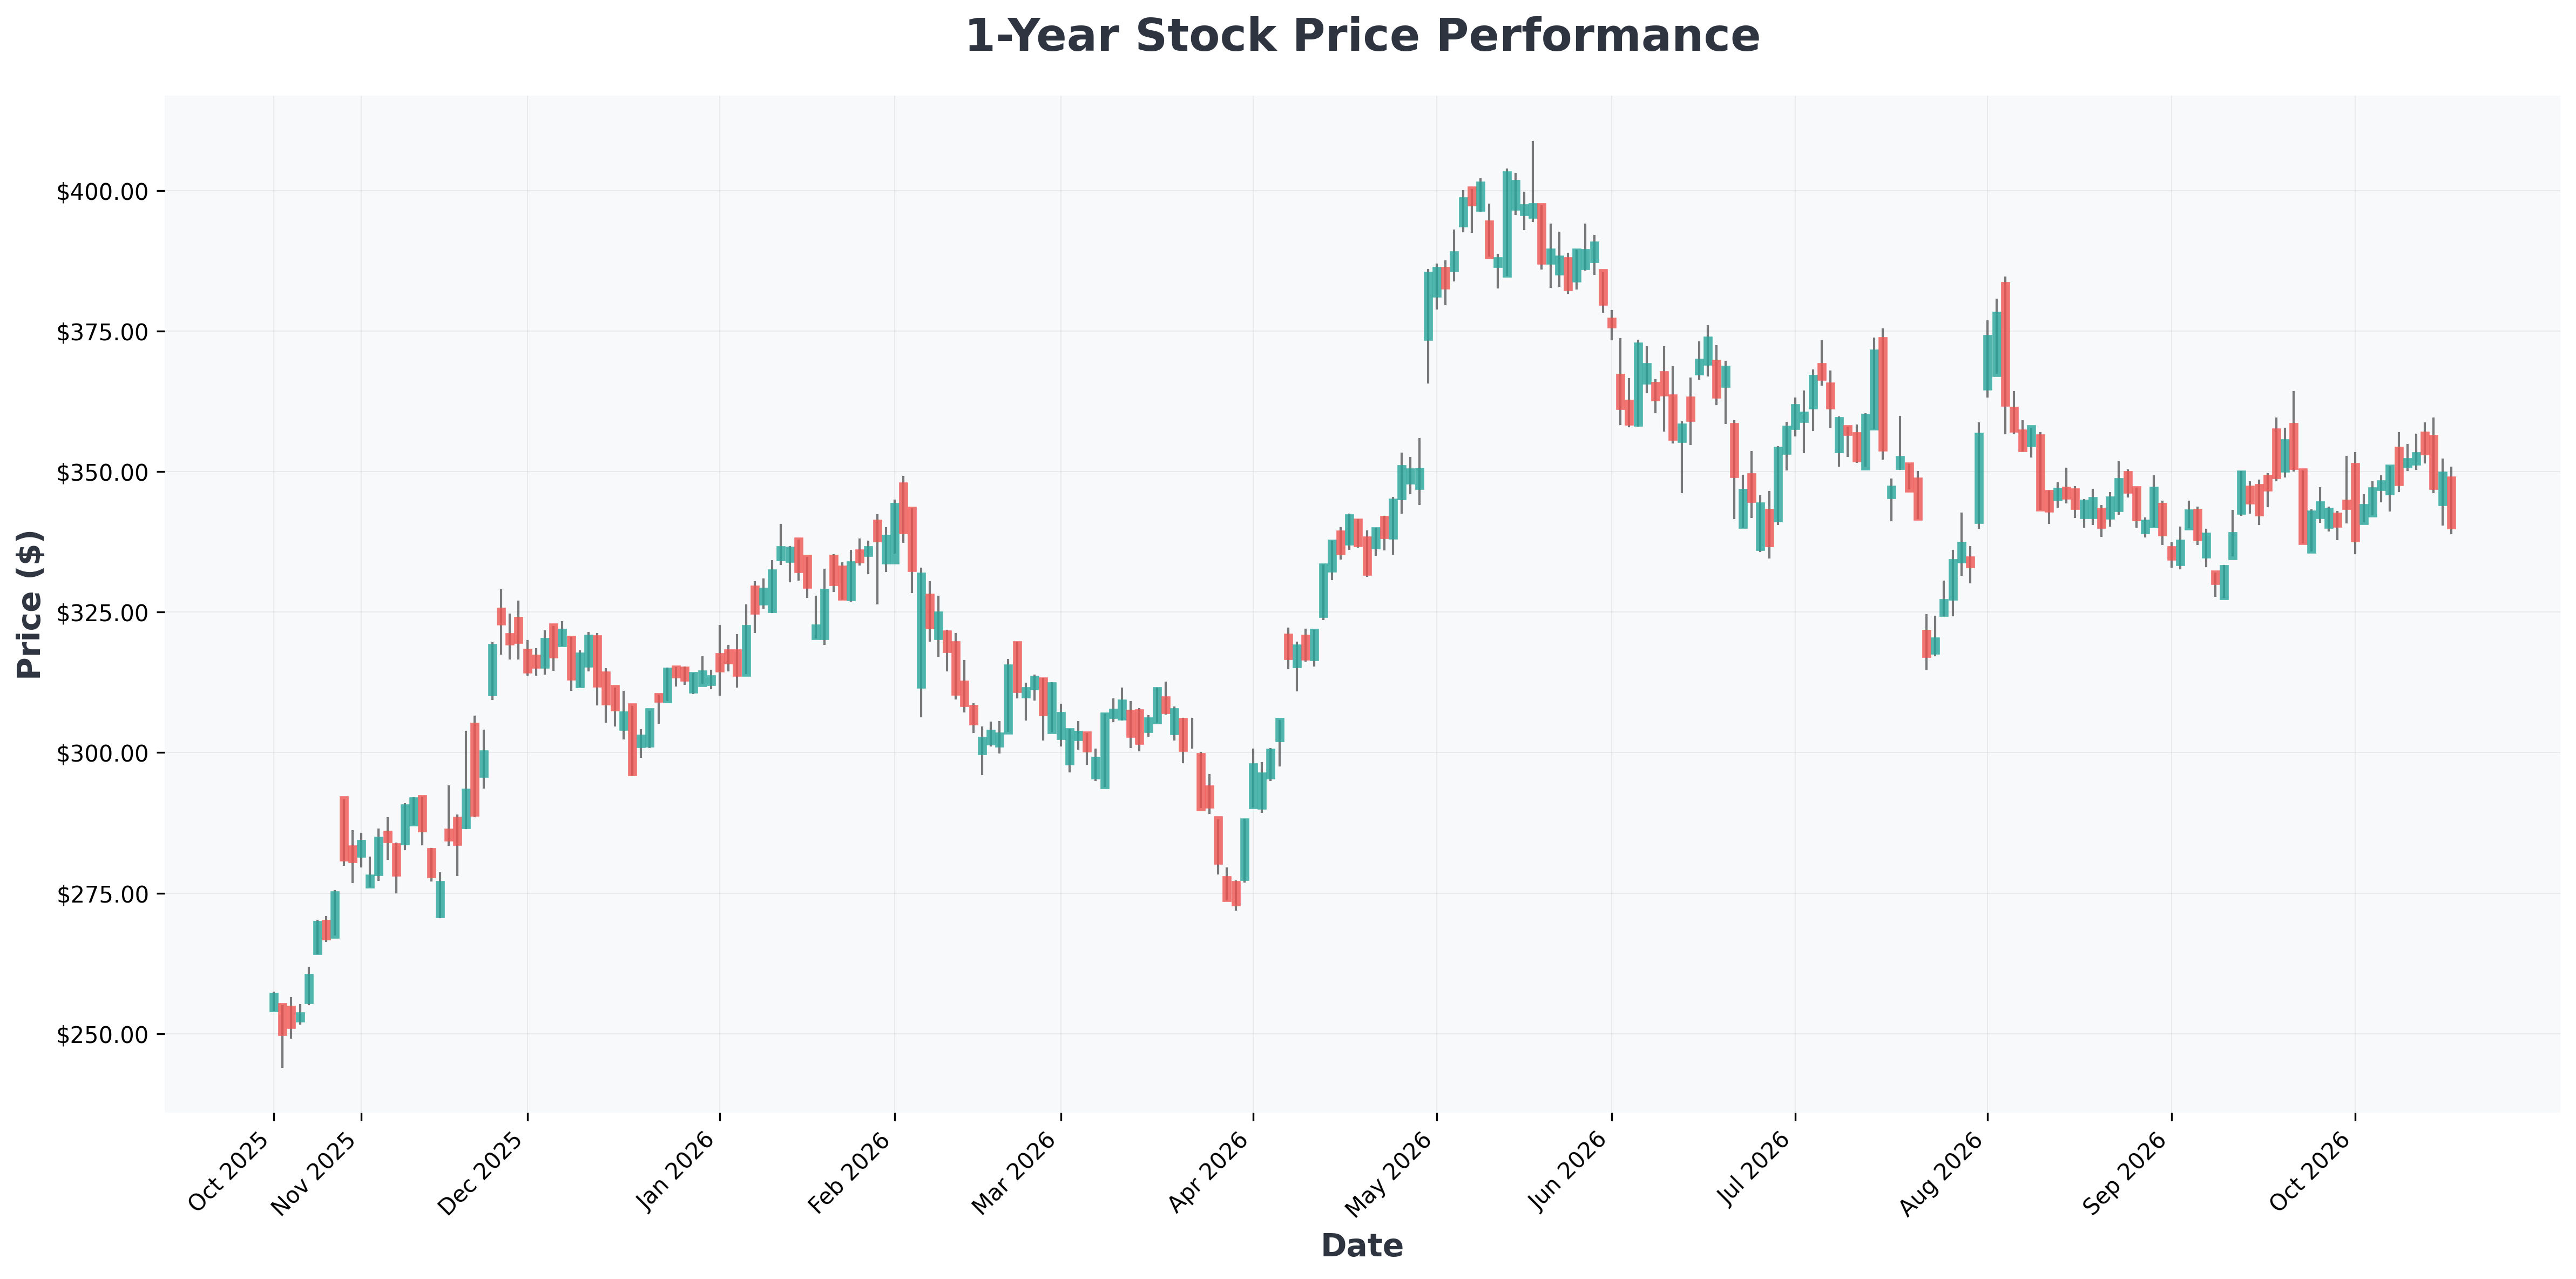

⚖️ 市場の視線:「割高警告」vs「行動の変化」
バフェットの警告とバークシャーの買い行動が食い違う中、市場では様々な解釈が飛び交っています。バリュエーション指標(CAPE比率など)は依然として歴史的高値付近を指していますが、AIブームが初期段階にあるという見方も共存しています。特にS&P 500のPEG(株価収益成長率)が史上最低水準の一つであることは、将来の利益成長を考慮すれば現在のバリュエーションが合理的であり得ることを示唆しています。📊
結局のところ、バフェットの行動は「市場全体」ではなく「個別企業の価値」に焦点を当てた結果と解釈できます。市場全体の割高さを警告しつつも、内在価値に対して割安な優良資産があれば躊躇なく購入するのがバリュー投資の真髄だということです。💎
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| GOOG (Alphabet) | $340 | 17.07 | 6.68 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $344 | 17.27 | 6.76 | 48.68% | 34.03% | 24.20% |
| BSP (Bending) | $46 | 103.75 | 21.80 | 0.00% | 35.41% | 126.30% |
| AAPL (Apple) | $343 | 39.33 | 46.60 | 148.75% | 32.62% | 16.40% |

🏁 結論:バフェットに学ぶ「タイミング」より「時間」の価値
バフェットの今回の動きは、投資家に重要な教訓を与えています。市場のバリュエーションへの恐れから投資を先送りするよりも、徹底した企業分析に基づく「分割買い」と「ドル・コスト平均法(DCA)」戦略が長期的な富の蓄積に効果的である可能性があるということです。🕰️
もちろん、AIバブル論争や金利の不確実性などリスク要因は依然として存在します。しかし、バークシャーが3年半ぶりに純買い越しに転換し、自社株を大量に買い入れたという事実は、現在の市場に「機会」が存在するという強力なシグナルとして読めます。投資判断を下す際は、バフェットのように市場のノイズに振り回されず、企業の本質的価値と将来のキャッシュフローに集中する知恵が必要です。🧭
⚠️ 本コンテンツは情報提供を目的として作成されており、特定銘柄の売買を推奨するものではありません。すべての投資には元本割れのリスクが伴うため、慎重な判断を推奨します。
