AIチップ競争、皆エヌビディアばかり見ていますが… 🤔
AI半導体と聞くと、多くの方がまずエヌビディア(NVDA)やAMDを思い浮かべるでしょう。しかし、真の「静かな勝者」が別に存在することをご存知でしょうか。それが**アーム・ホールディングス(NASDAQ: ARM)**です。
アームはチップを自ら製造しません。代わりにCPUの根幹となる命令セット(Instruction Set)とCPUコア設計を開発し、それをライセンス販売しながら、出荷されるチップ1個ごとにロイヤリティを受け取ります。まさに「道路上の料金所」ビジネスと言えるでしょう。🛣️
💡 ポイント: アームのビジネスモデルは、チップの出荷が増え、AIインフラが拡大するほど、自動的に収益が増加する構造です。
現在の株価は**$275.61**、時価総額は約**$2,940億ドル**。52週安値$100.02から高値$452.70まで大きく変動しており、ボラティリティの高い銘柄である点には注意が必要です。📊

アームの料金所、今やデータセンターへ進出 🏢
かつてアームの収益基盤はほぼ100%スマートフォンでした。しかし現在、状況は完全に一変しています。
主要顧客のラインナップ:
- エヌビディア: Vera CPUにアームコアを搭載
- アマゾン: Graviton(自社開発のアームベースサーバーチップ)
- マイクロソフト: Cobalt
- アルファベット(Google): Axion
これらのビッグテック企業は国家予算級の投資を行う企業であり、彼らが構築するすべてのAIクラスターには**汎用コンピューティング(General-purpose Compute)**が必要です。ネットワーキング処理、オーケストレーション層の実行など、この領域の多くがアーム設計上で動作しています。
ロイヤリティ単価も上昇 💰
最も注目すべき点はArmv9アーキテクチャです。従来世代よりロイヤリティ率が大幅に高く設定されています。さらに**コンピュート・サブシステム(Compute Subsystems)**が加われば、顧客企業は設計期間を数年短縮できる代わりに、アームに対してはるかに多くの対価を支払うことになります。
つまり、チップ当たりのロイヤリティは厚くなり、出荷量は爆発的に増加する構造です。🚀
アームの成長ストーリーを巡り、市場の見方は真っ二つに分かれています。強気派と弱気派、双方の主張をご覧ください。🥊

スマートフォン時代を超える成長率 🔥
アームがAIブームを経験するのは初めてではありません。スマートフォン時代にも、アームはすべてのスマートフォンの頭脳でした。しかし、当時と現在の成長曲線は次元が異なります。
売上成長率の比較(過去 vs 現在)
| 区分 | スマートフォン初期(FY2011~2012) | 直近2会計年度(FY2024~2025) |
|---|---|---|
| 初年度売上成長率 | +21% | +23% |
| 2年目売上成長率 | +17% | +24% |
| 基盤売上規模 | 相対的に小さい | はるかに大きい規模 |
| 主要市場 | スマートフォン単一 | スマートフォン + データセンター + 自動車 |
重要なのは、より大きな売上基盤の上で、より高い成長率を記録している点です。これは会計的にも非常に意味のあるシグナルと言えるでしょう。📈
株価パフォーマンス 💹
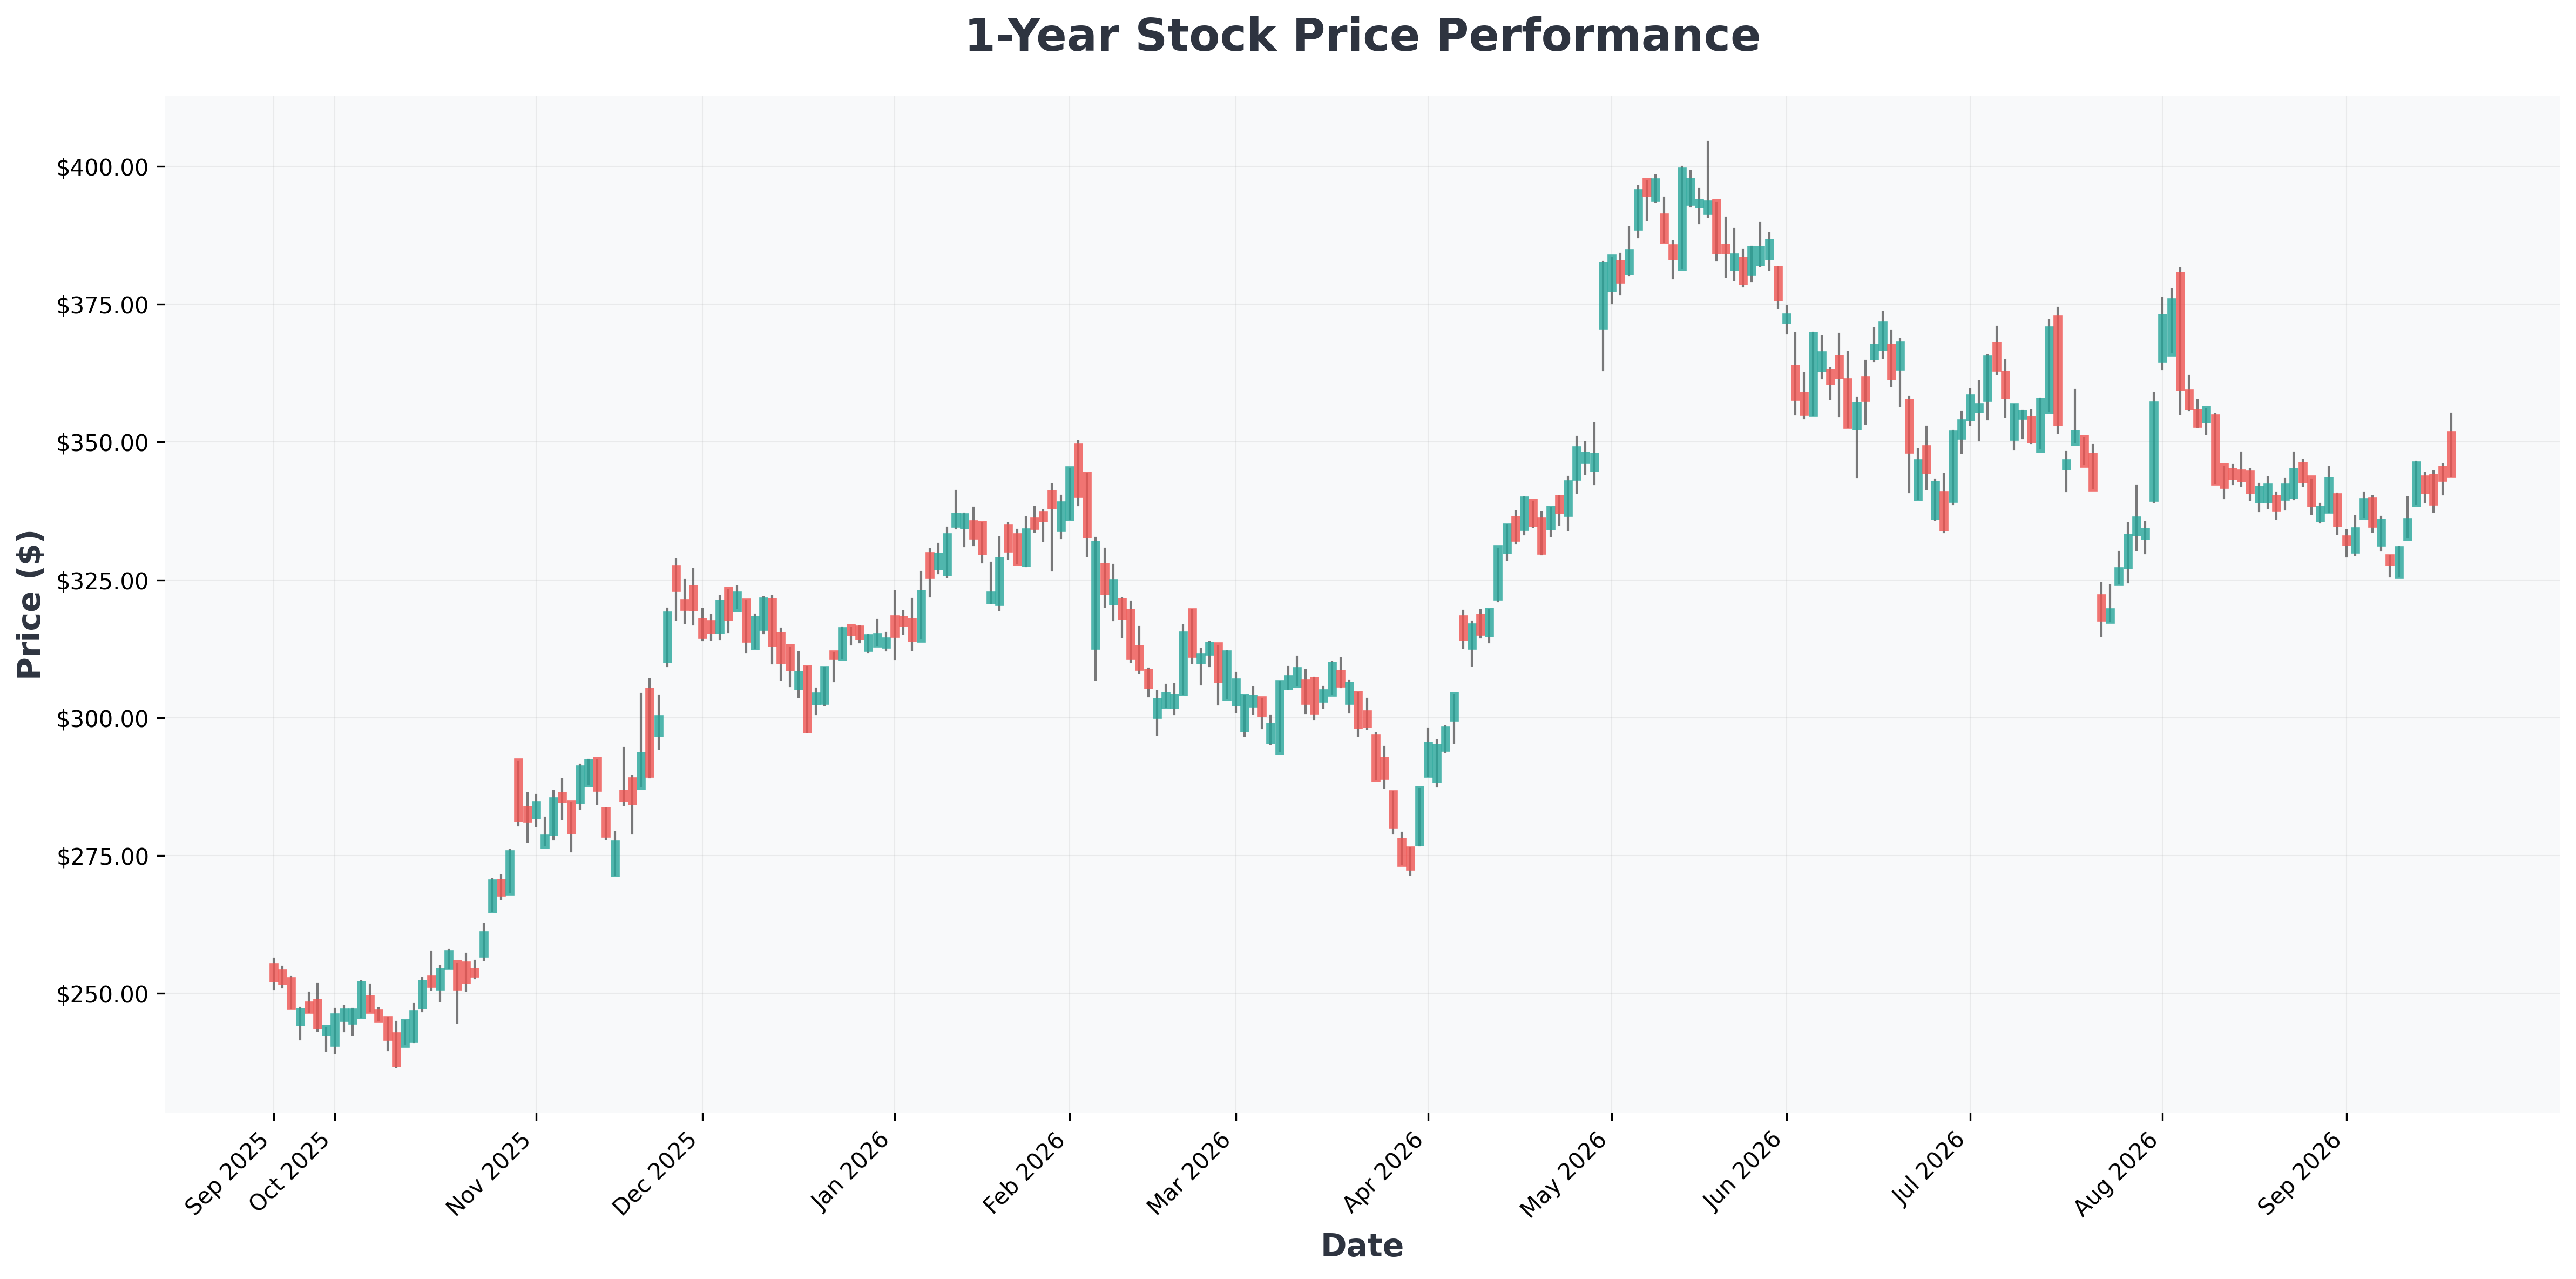
2025年9月17日時点で、アームは1ヶ月・1年・3年のリターンすべてでエヌビディアを上回っています。 市場がようやくアームを「AIの勝者」として認識し始めた証左です。
バリュエーションは? ⚠️
ここで冷静になる必要があります。
- PSR(株価売上高倍率): 約55倍
- FCF(フリーキャッシュフロー)倍率: 約188倍
この水準は「割高」という表現では足りず、完全な実行を前提とした価格と見るべきでしょう。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $560 | 142.81 | 13.59 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $254 | 20.41 | 4.96 | 30.56% | 13.69% | 19.60% |
| ARM (Arm) | $276 | 278.39 | 34.11 | 13.35% | 7.60% | 22.40% |
| GOOG (Alphabet) | $344 | 17.27 | 6.77 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $350 | 17.55 | 6.87 | 48.68% | 34.03% | 24.20% |
| MSFT (Microsoft) | $494 | 27.48 | 8.29 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $222 | 28.10 | 23.44 | 117.21% | 66.24% | 105.90% |

シナリオ別シミュレーション 🎯
🟢 ベストケース(強気シナリオ)
- データセンターにおけるアームシェアが30%を突破し、ロイヤリティ収益が急拡大
- Armv9への移行率が予想以上に進み、チップ単価が上昇
- コンピュート・サブシステムの採用率が急増 → 高マージン収益の比率拡大
- 結果: 2027年まで売上CAGR 25%+を維持、プレミアム・バリュエーションが正当化
🔴 ワーストケース(弱気シナリオ)
- RISC-Vオープンソース陣営の反撃によりライセンス離れが加速
- ビッグテックの自社チップ開発がアームの交渉力を弱体化
- AIインフラ投資サイクルの減速 → 出荷量の伸びが停滞
- 結果: PSR55倍が30倍以下にデレーティング、株価30~40%の調整可能性
📌 過去の類似事例を参照
2018年当時、アームベースのサーバーチップ市場参入初期には「スマートフォン向け設計でサーバーを賄えるのか」という懐疑論が支配的でした。しかしアマゾンのGravitonが5年でAWSサーバーの20%以上を占め、この懸念を正面から覆しました。技術的抵抗線は52週高値の$452付近、一次サポートは$260付近と推測されます。
結論: 「隠れた勝者」はもう隠れていない 🎭
アームはもはや秘密の銘柄ではありません。しかし、AI関連の雑談でこの名前を出せば、依然として人々は首を傾げるでしょう。その時、こう問いかけてみてください。
「この株が売上倍率55倍を正当化できると思いますか?」 ☕
その一言で、ランチタイムは短くなるはずです。投資判断はご自身の責任で、バリュエーション・リスクは常に念頭に置いた上で臨まれることをお勧めします。⚠️
