🚨 Appleが15年ぶりに「禁断の領域」に踏み出す可能性
みなさん、こんにちは。本日はApple(AAPL)に関する非常に興味深いニュースをお届けします。😲
The Informationの報道によると、Appleが自社AIサーバーの開発を真剣に検討しているとのことです。これがなぜ重要かというと、Appleが企業向けサーバーハードウェア市場に参入するのは、2011年のXserveライン終売以来、実に15年ぶりとなるからです。🕰️
さらに、このプロジェクトは今月就任したばかりのJohn Ternus新CEOの最初の大型施策となる可能性が高く、市場の注目が集まっています。Appleのこの一手は「神の一手」となるのか、それとも「過剰投資」となるのか。🤔

🔍 具体的に何を作ろうとしているのか
報道内容を整理すると、以下の通りです。📋
- 中核製品: AI推論(Inference)に特化した自社サーバー
- 中核部品: Appleの最上位プロセッサM8 Ultraチップ(2基または4基搭載構成)
- パートナー: NVIDIA(NVDA)のNVLink Fusion技術
- 発売時期: 早くても2029年(まだ道のりは長いですね 😅)
ここで最も注目すべきは、やはりNVIDIAとの協業です。NVLinkはGPU間でデータを直接やり取りする高速チップ間接続技術であり、NVIDIAによれば第4世代NVLinkは最大毎秒900GBのデータ転送が可能とのこと。これは従来のx86サーバー比で約7倍の帯域幅に相当します。🚀
興味深いのは、Apple社内のスタッフでさえ「NVIDIAの技術が現存最高」と認めつつも、NVLinkなしでもサーバー開発は可能という立場を示している点です。つまり、プランBまで視野に入れているということでしょう。🤓
この問題をめぐり、市場の意見は真っ二つに分かれています。両者の論点を整理してみましょう。👇
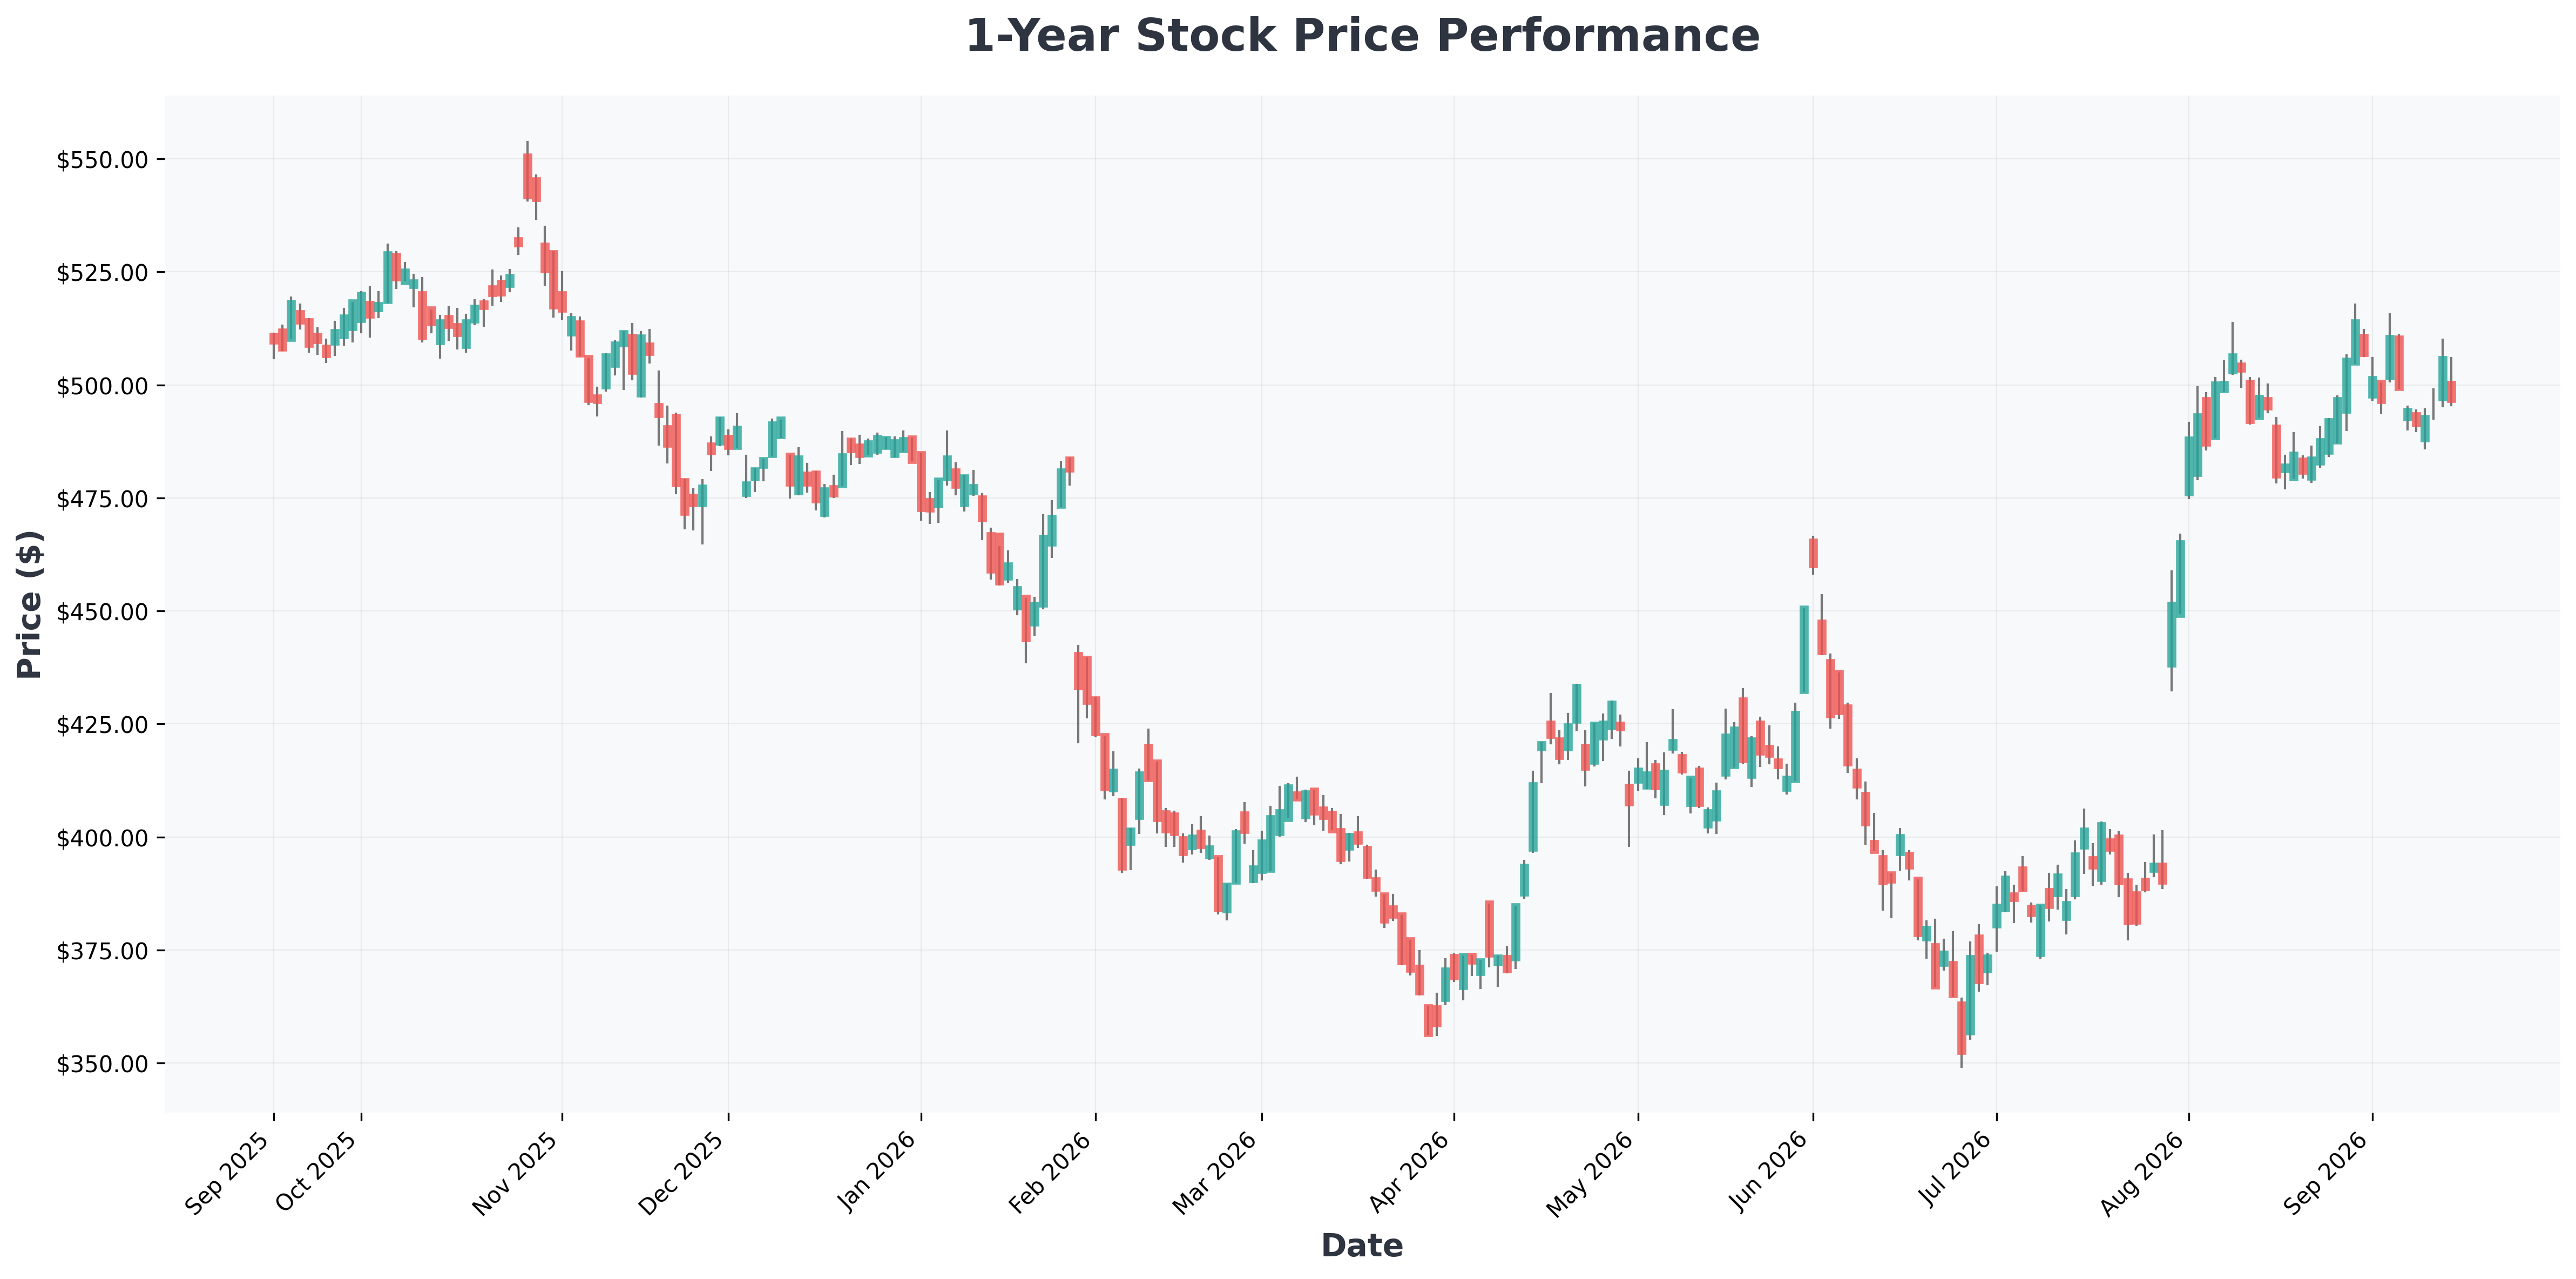

💰 Appleの「異なる道」が生み出した圧倒的キャッシュフロー
ここで少し、Appleのこれまでの戦略を振り返る必要があります。🤔
Microsoft、Tesla、Meta、Amazon、Alphabetなど「マグニフィセント・セブン」の仲間たちは、いずれもAIインフラに数千億ドルを投じています。GPU、CPU、データセンター…まさに資金が湯水のように流出する構造です。💸
一方、Appleはどうだったでしょうか。OSとデバイスの中にAIを埋め込む戦略を貫いてきました。大規模な設備投資(CapEx)を回避しつつ、最近のiOSアップデートにはメール下書き作成やテキストメッセージの確認まで可能な強化版Siri AIを搭載し、新型iPhone 18シリーズにはAIワークロードを処理する2ナノメートルA20 Proチップを採用しています。📱
その結果が数字で証明されています。👇
| 指標 | 数値 |
|---|---|
| 直近四半期売上高(FY3Q、6/27締め) | $1,094.1億 |
| 純利益 | $297.8億 |
| 直近12ヶ月フリーキャッシュフロー(FCF) | $1,367億(NVIDIAをも上回る!) |
つまり、他のビッグテックがAI投資でFCFを減少させる中、Appleはキャッシュ創出マシンとしての地位を維持してきたのです。今回のサーバー参入は、その「余裕」を活用した勝負手と言えるでしょう。🎯
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $332 | 38.16 | 45.16 | 148.75% | 32.62% | 16.40% |
| AMZN (Amazon.com,) | $246 | 19.80 | 4.81 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $339 | 17.02 | 6.67 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $343 | 17.20 | 6.74 | 48.68% | 34.03% | 24.20% |
| META (Meta) | $673 | 25.37 | 6.57 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $490 | 27.31 | 8.23 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $214 | 27.04 | 22.56 | 117.21% | 66.24% | 105.90% |
| TSLA (Tesla,) | $358 | 334.65 | 16.28 | 4.67% | 1.41% | 25.50% |

🎬 シナリオ別展望と結論
それでは、この問題を投資家の視点でシナリオ分けしてみましょう。
📈 ベストケース(強気シナリオ)
- 2029年にAI推論サーバー市場へ成功的に参入
- M8 Ultra + NVLinkの組み合わせでNVIDIA・AMD比のコスパ優位を確保
- Appleシリコンの新たな収益源を獲得 → バリュエーション再評価
- John Ternus CEOのリーダーシップ証明 → 市場信頼の強化
📉 ワーストケース(弱気シナリオ)
- 2029年はあまりに遠い未来。その間にAI市場の構図が一変する可能性
- 企業向けサーバーはAppleが経験のないB2B領域 → 実行リスク
- NVLink依存構造 → NVIDIAとの交渉力の問題
- 大規模CapEx再参入 → FCFの魅力低下
🧭 結論
正直に申し上げると、このニュースは**「今すぐ買え」というシグナルではなく「注視しよう」というシグナル**です。😌 2029年発売というのは、今すぐポジションを取るにはあまりに遠い話ですから。
ただし注目すべきは、Appleの戦略的方向転換の可能性です。これまで「AIはデバイスに埋め込む」という路線を歩んできたAppleが、サーバー領域にまで目を向けるということは、パラダイムシフトの兆候かもしれません。🔄
過去の事例を見ると、Appleは新事業に参入する際、常に遅れて参入しながらも最終的に市場を再定義してきたケースが多くあります(iPod、iPhone、Apple Watchがそうでした)。今回もそのパターンが繰り返されるのか、それともXserveのように静かに消え去るのか…
結論:慎重な様子見が必要な局面です。 既存のAppleホルダーであればホールド、新規参入は2027年頃に具体化されるロードマップを見てから判断されるのが安全と考えられます。⚠️
本記事は投資参考用であり、投資判断の責任は投資家ご自身にあります。
