AIラリーは祝杯か、警告か 🥂⚠️
S&P500の大型株バリュエーションが歴史的高値圏に接近する中、投資家の悩みは深まるばかりです。「AIトレードに乗り続けるべきか、それとも撤退すべきか」——市場の各所でこうした問いが交わされています。
しかしここに、市場から完全に離れることなく集中リスクを効果的に軽減できる「第三の選択肢」が存在します。それが**インベスコ S&P500 均等加重ETF(ティッカー: RSP)**です。本日は、このETFがなぜ「AIバブル保険」と呼ばれるのかを掘り下げていきます。🔍

時価総額加重 vs 均等加重、数字で見る衝撃の差 📊
まず問題の核心から整理しましょう。いわゆる「マグニフィセント7」(アップル、エヌビディア、マイクロソフト、アルファベット、アマゾン、メタ、テスラ)がS&P500全体の時価総額の約3分の1を占めています。SPYやVOOのような時価総額加重ETFに投資する場合、1ドルのうち30セント以上がわずか7銘柄に集中している計算になります。😱
RSPはこの構造を機械的に解決します。500銘柄にそれぞれ約**0.2%の均等な比率を付与するため、マグニフィセント7の合算比率は1.37%**まで低下します。エヌビディアやアップルを引き続き保有しつつ、コカ・コーラ、ジョンソン・エンド・ジョンソン、シェブロンと同程度の比率で組み入れるのです。
バリュエーション格差も顕著です。時価総額加重S&P500のシラーCAPEは40.7倍と155年の歴史で2番目に高い水準です。一方、均等加重版は大型株の高評価が500銘柄に希釈され、はるかに低いマルチプルを記録しています。
この問題をめぐり、市場の意見は真っ二つに分かれています。両者の論理を見てみましょう。
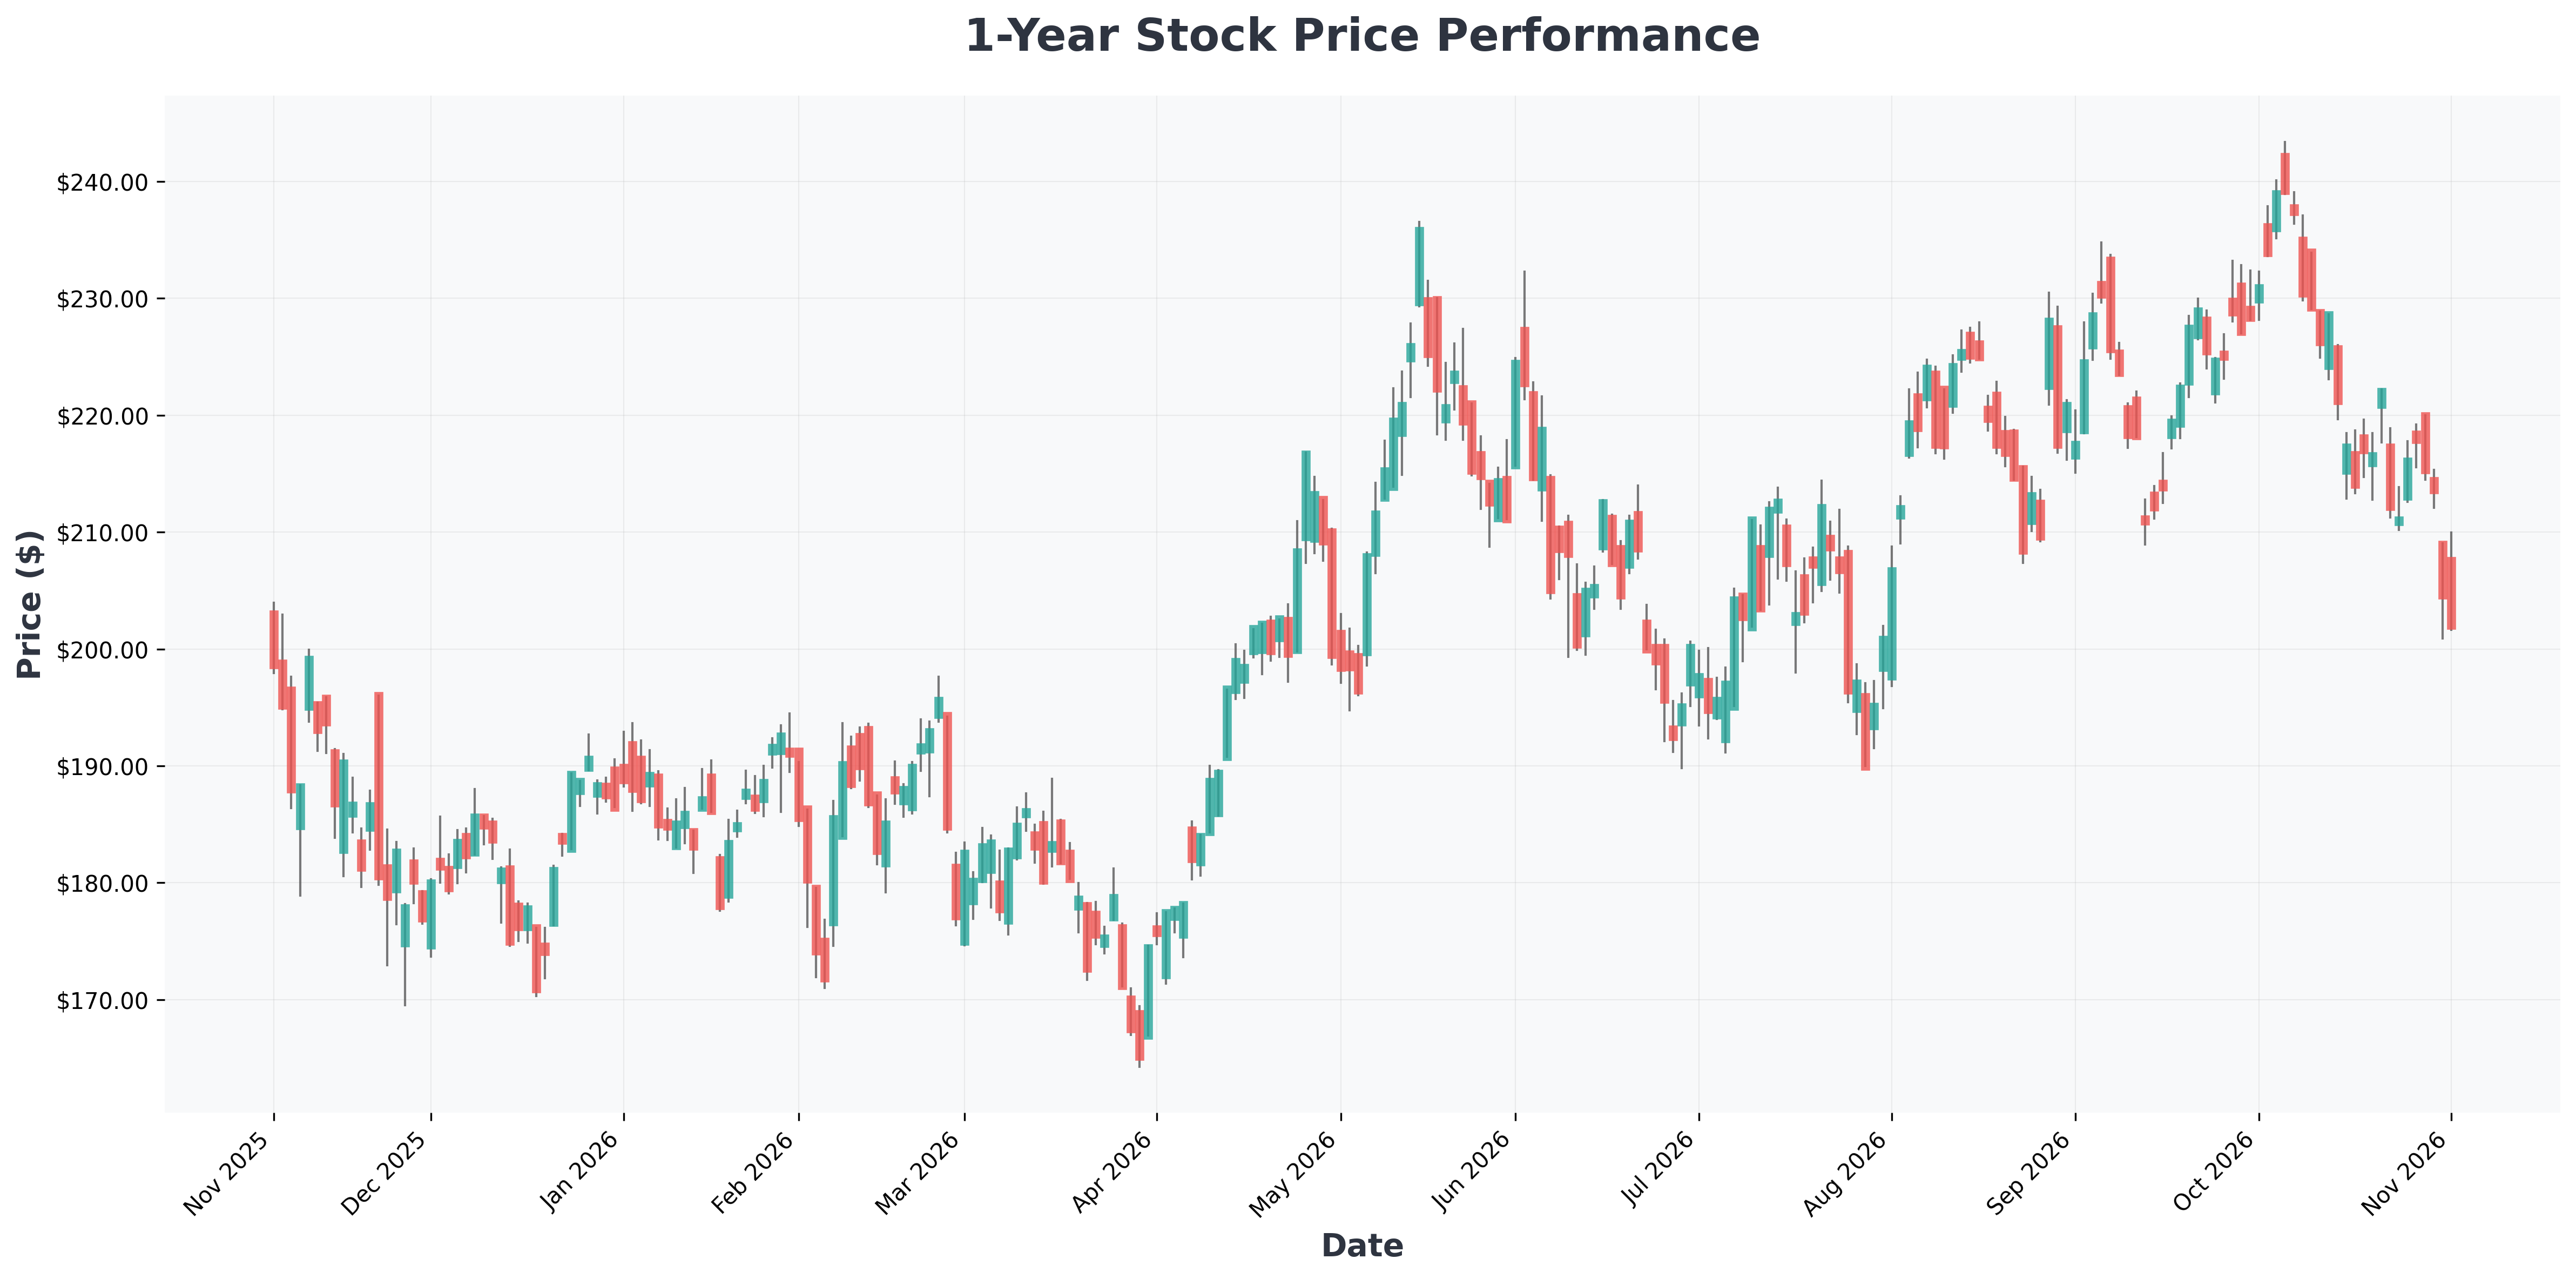

RSP 主要データスナップショット 📋
| 項目 | 数値 |
|---|---|
| 運用資産(AUM) | $101.44B |
| 配当利回り | 1.45% |
| 経費率 | 0.20% |
| 1年リターン | +20.01% |
| マグニフィセント7比率 | 1.37% |
| 時価総額加重S&P500 CAPE | 40.7倍 |
📉 テクニカル視点のインサイト
過去の類似局面(2000年ITバブル、2021年成長株ラリー)において、時価総額集中度が極端に達した際、均等加重指数はその後12ヶ月間で時価総額加重をアウトパフォームする傾向が見られました。現在RSPは200日移動平均線付近でサポートを試している状況であり、このラインが維持される場合、ローテーション買いのシグナルとして解釈できると考えられます。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| TSLA (Tesla,) | $398 | 437.91 | 17.64 | 3.84% | 5.36% | -0.20% |
| GOOGL (Alphabet) | $280 | 14.62 | 5.22 | 44.29% | 31.80% | 24.70% |
| MSFT (Microsoft) | $521 | 27.19 | 8.22 | 34.22% | 49.76% | 18.80% |
| GOOG (Alphabet) | $278 | 14.53 | 5.19 | 44.29% | 31.80% | 24.70% |
| AMZN (Amazon.com,) | $251 | 20.27 | 4.42 | 27.42% | 13.90% | 12.10% |
| META (Meta) | $621 | 21.19 | 5.83 | 32.26% | 35.41% | 26.10% |
| AAPL (Apple) | $332 | 36.96 | 45.10 | 148.75% | 32.62% | 16.40% |
| NVDA (NVIDIA) | $207 | 26.13 | 21.80 | 117.21% | 66.24% | 105.90% |

結論:「完全回避」ではなく「スマートな分散」 🎯
Bestシナリオ: AIバブル論争が現実化し大型テック株の調整が発生した場合、RSPは相対的に堅調な推移を見せ、ポートフォリオの防波堤として機能すると考えられます。FRBの利下げサイクル入りで中小型・バリュー株へのローテーションが加速すれば、恩恵はより大きくなるでしょう。
Worstシナリオ: AIラリーが数年間継続した場合、RSPは時価総額加重S&P500に対してアンダーパフォームせざるを得ません。過去10年間の大型テック株強気相場では、実際にこのようなパフォーマンス格差が生じていました。
結局のところ、RSPは「収益最大化」商品ではなく**「集中リスクヘッジ」**商品です。0.20%という低い経費率で、現代金融史上最も割高な市場リーダーシップへの過度なベットを削減できるという点で、AIバブルを懸念する投資家にとって魅力的な選択肢となり得ます。ただし、すべての投資には元本損失リスクが伴い、ご自身の投資方針と目標に沿った判断が求められます。💡
