El Regreso de Verizon: De Gigante Dormido a Líder del Sector 🚀
Durante años, Verizon (NYSE: VZ) fue esa acción 'aburrida' del sector telecom — buen dividendo, pero crecimiento nulo y cotización estancada. En 2026, esa narrativa ha cambiado por completo.
Bajo el mando del nuevo CEO Dan Schulman, que asumió el cargo en octubre de 2025, Verizon está ejecutando un giro que ha captado la atención de Wall Street. La acción sube más del 25% en lo que va de año — y la pregunta que todo inversor se hace ahora es simple: ¿aún hay tiempo de entrar?
💸 Resumen rápido: Market cap de $201B, dividend yield del 5,78% y Superscore de 70/100.

Los Tres Pilares del Giro de Verizon 🏗️
1. El Momento Operativo Es Real
En el Q2 de 2026, Verizon reportó 184.000 adiciones netas de teléfonos postpago — una reversión impresionante tras las pérdidas del año anterior. Esto no es un error de redondeo; indica que Verizon está recuperando suscriptores que se estaban fugando a T-Mobile y AT&T.
2. La Compra de Frontier Está Dando Frutos
La adquisición de Frontier Communications ha expandido las conexiones de fibra óptica de Verizon en más del 43% interanual. La fibra es el producto de alto margen que los inversores de telecom esperaban, y ahora Verizon tiene escala.
3. Disciplina de Costes con Schulman
La dirección apunta a $5.000 millones en recortes de costes solo en 2026. Combinado con EBITDA y márgenes en expansión, es exactamente el tipo de apalancamiento operativo que impulsa la expansión del múltiplo. 🎯
Contexto Competitivo
T-Mobile y AT&T van bien, pero ninguna tiene el momento actual de Verizon. En un sector donde la diferenciación es rara, Verizon es la que tiene una historia que contar. 🔥
Los argumentos de toros y osos para Verizon son fuertes por ambos lados — así está el debate en el mercado.
Valoración y Escenario Técnico 📊
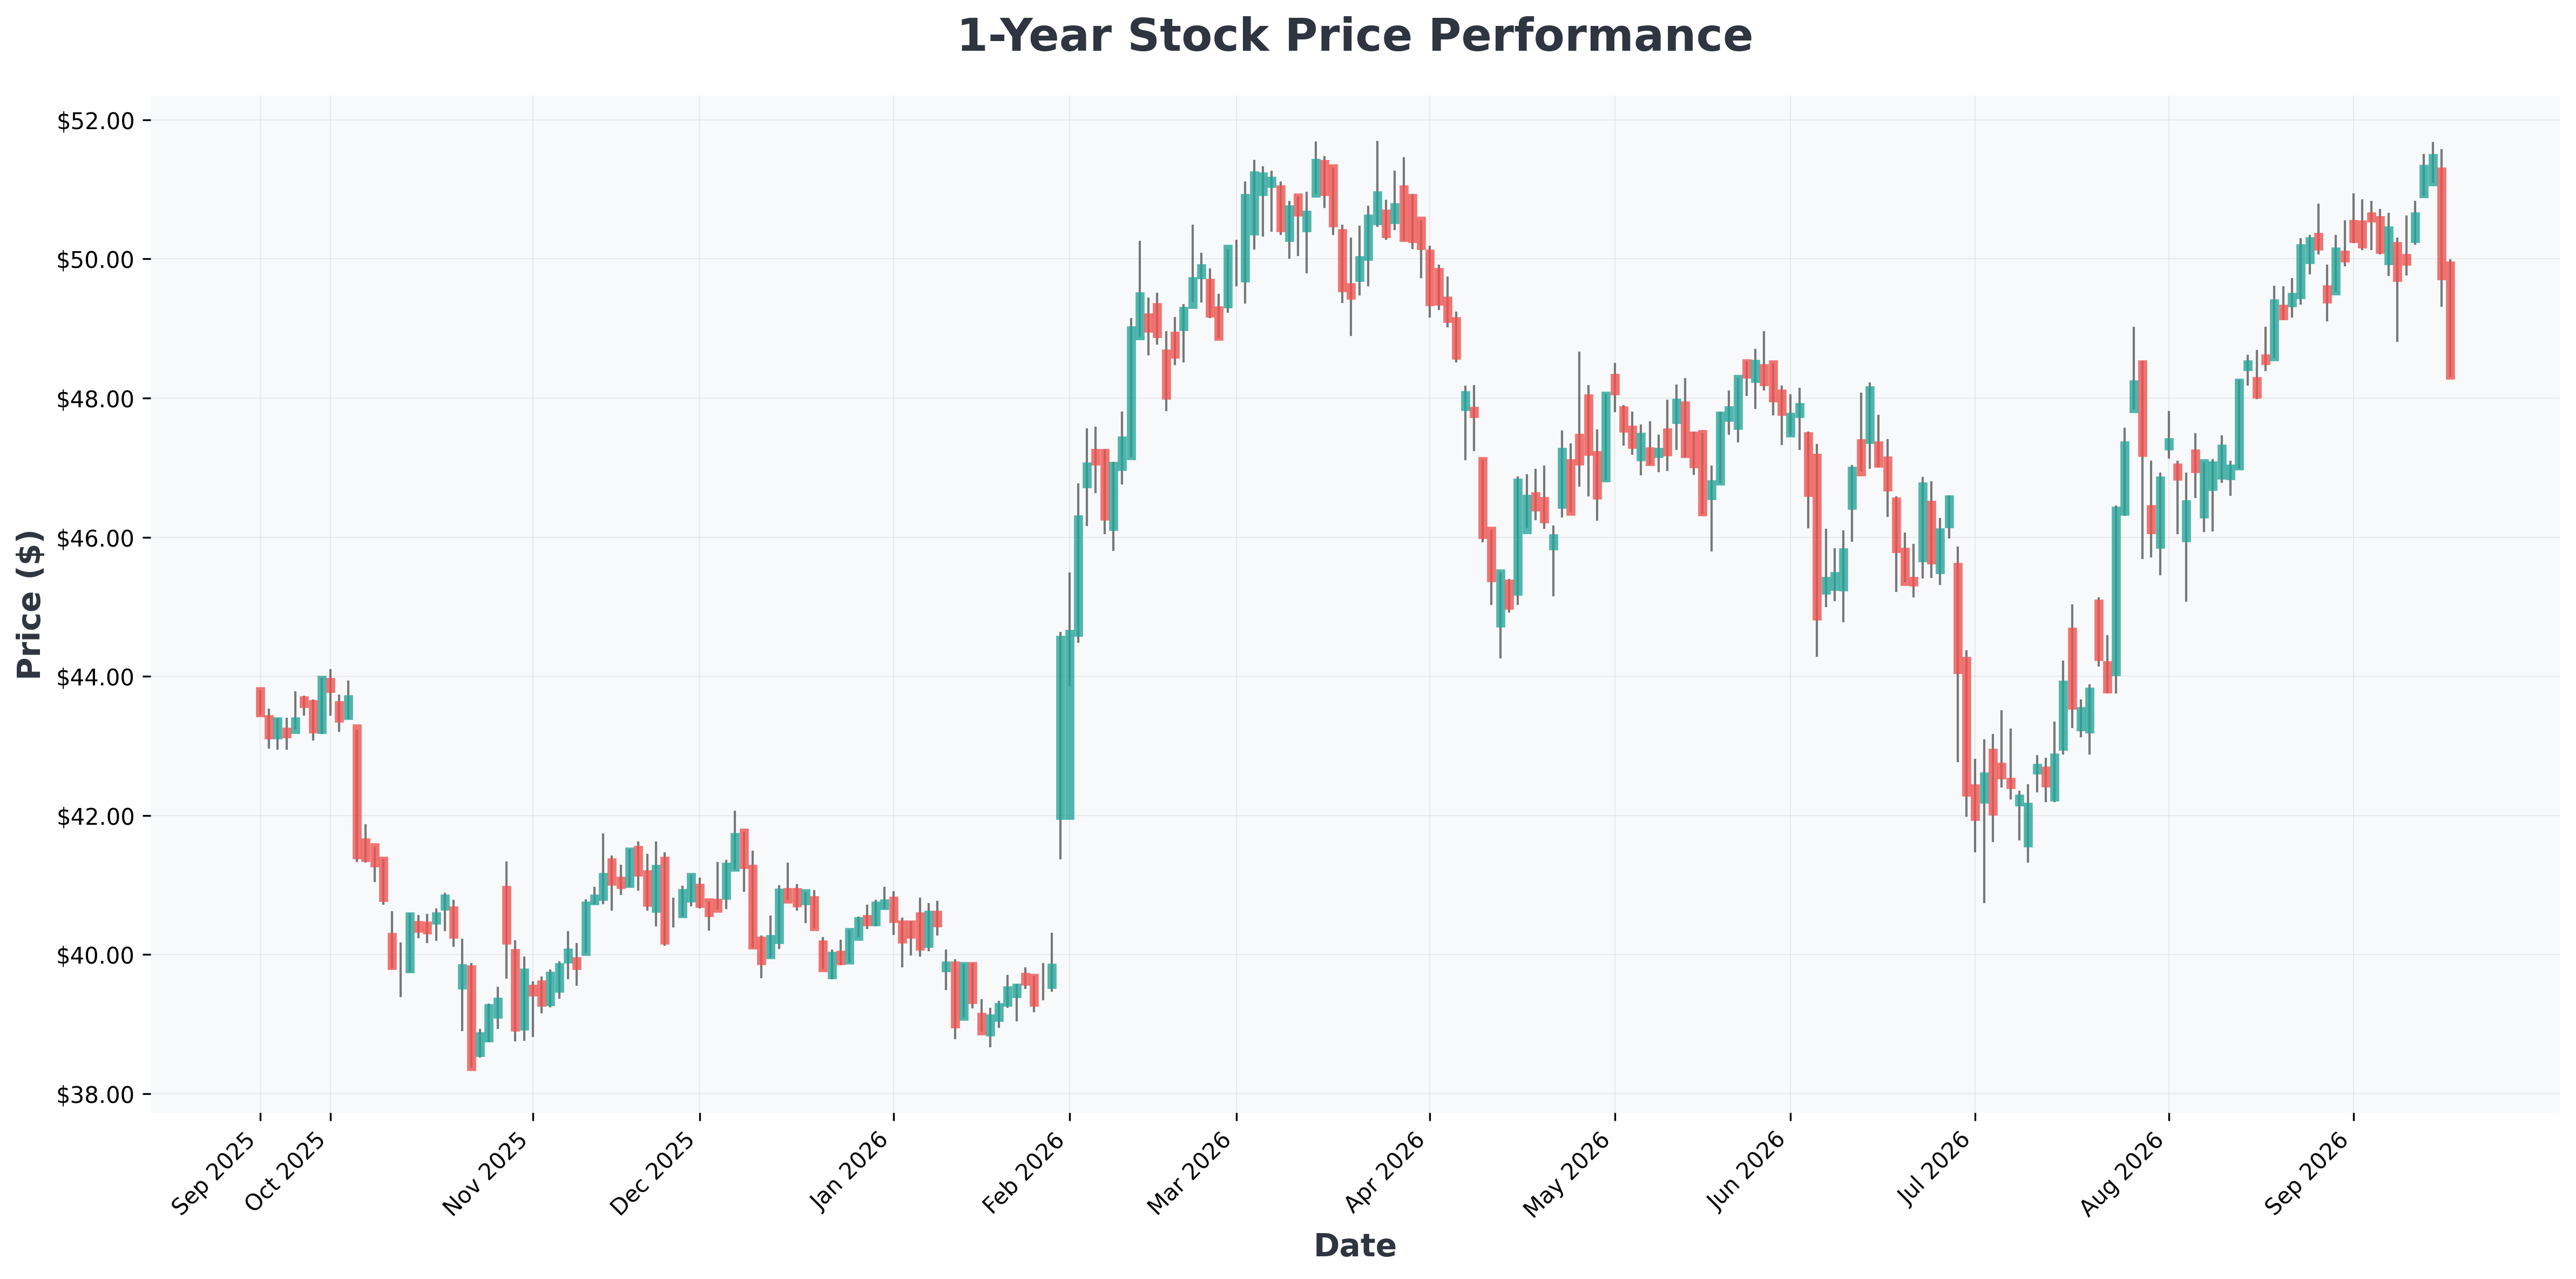
A $48,09, Verizon cotiza a un múltiplo razonable para su trayectoria de crecimiento mejorada. El rango de 52 semanas ($38,39–$51,68) muestra que la acción está presionando la resistencia cerca de $51–52, un nivel que ya frenó ralis en ciclos anteriores. Una ruptura limpia de esa zona abriría la puerta hacia los $55.
| Métrica | Valor |
|---|---|
| Precio Actual | $48,09 |
| Rango 52 Semanas | $38,39 – $51,68 |
| Market Cap | $201B |
| Dividend Yield | 5,78% |
| Margen Bruto | 45,71% |
| Volumen Medio | 25,8M |
| Rendimiento YTD | +25% |
🔍 Nota de backtesting: Históricamente, cuando VZ rompe su máximo de 52 semanas con volumen por encima de la media, tiende a consolidar durante 4–6 semanas antes de continuar al alza. Vigila de cerca los $51,68 — es la línea en la arena.
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| T (AT&T) | $25 | 8.38 | 1.58 | 18.34% | 24.79% | 2.30% |
| TMUS (T-Mobile) | $168 | 17.61 | 3.21 | 17.99% | 25.22% | 7.90% |
| TpC (Tutor) | $85 | 36.64 | 3.68 | 13.74% | 7.22% | 19.20% |
| VZ (Verizon) | $48 | 12.52 | 1.92 | 15.84% | 23.00% | -0.70% |

Análisis de Escenarios: ¿Hacia Dónde Va VZ Ahora? 🧭
🐂 Escenario Bull (Mejor Caso)
- Los recortes de costes de Schulman se entregan antes de plazo, empujando el margen EBITDA por encima del 40%.
- La integración de Frontier eleva el ARPU de fibra y Verizon revisa al alza el guidance de suscriptores para 2027.
- La acción rompe los $52 y se re-valoriza hacia $58–60 conforme vuelven los inversores de dividendo.
🐻 Escenario Bear (Peor Caso)
- T-Mobile y AT&T responden con promociones agresivas, frenando el momento de Verizon.
- Los costes de integración de Frontier se disparan más allá de los $5B previstos.
- Los tipos altos presionan el trade del dividendo y VZ vuelve a testear el soporte en $42–44.
Conclusión
El giro es real, pero el 25% fácil ya se ha capturado. Para inversores de rentas, el yield del 5,78% sigue siendo atractivo. Para inversores de crecimiento, el siguiente tramo depende de si Schulman puede sostener las victorias de suscriptores en 2027. Es una acción para vigilar de cerca — pero no para perseguir ciegamente en máximos. ⚠️
Toda inversión conlleva riesgo, incluida la pérdida de capital. Haz tu propio análisis.
