El boom de semiconductores de IA está al rojo vivo, y los inversores están, con razón, obsesionados con los diseñadores de chips más llamativos como Nvidia y AMD. 🚨 Sin embargo, la jugada de 'picos y palas' podría ser el gigante detrás de ellos: Taiwan Semiconductor Manufacturing (TSMC). Este artículo desglosa por qué TSM es, posiblemente, la empresa más estratégicamente posicionada para beneficiarse del crecimiento explosivo de la computación de IA, ofreciendo una combinación única de escala, liderazgo tecnológico y solidez financiera.

La Potencia Invisible: Por Qué TSMC es la Base de la IA 🏭
Nvidia y AMD diseñan GPUs y CPUs de vanguardia, pero no las fabrican. Dependen de las instalaciones de fabricación avanzada de TSMC para dar vida a sus diseños. Esto convierte a TSMC en el socio indispensable en el ecosistema de IA.
- Un Imperio Diversificado: A diferencia de Nvidia, que depende en gran medida de la demanda de centros de datos de IA, la lista de clientes de TSMC es un quién es quién de la tecnología: Apple, Qualcomm, Broadcom, Amazon, Microsoft y Alphabet. Esta diversificación no solo captura el crecimiento de los centros de datos de IA, sino también la creciente demanda de PC y smartphones con capacidad de IA, proporcionando un flujo de ingresos más estable y completo.
- Monopolio Tecnológico: El liderazgo de TSMC en nodos de proceso avanzados (como 3nm y el próximo 2nm) es asombroso. Con una participación de ~73% en el mercado global de fundición, tienen un inmenso poder de fijación de precios. Esto les permite planificar un aumento significativo del 25% en los precios para capacidad adicional de chips de IA el próximo año, una señal clara de su dominio en el mercado.
La opinión del mercado sobre TSMC es abrumadoramente positiva, pero una mirada más cercana revela un debate lleno de matices. Aquí tienes una mirada a ambos lados de la moneda.
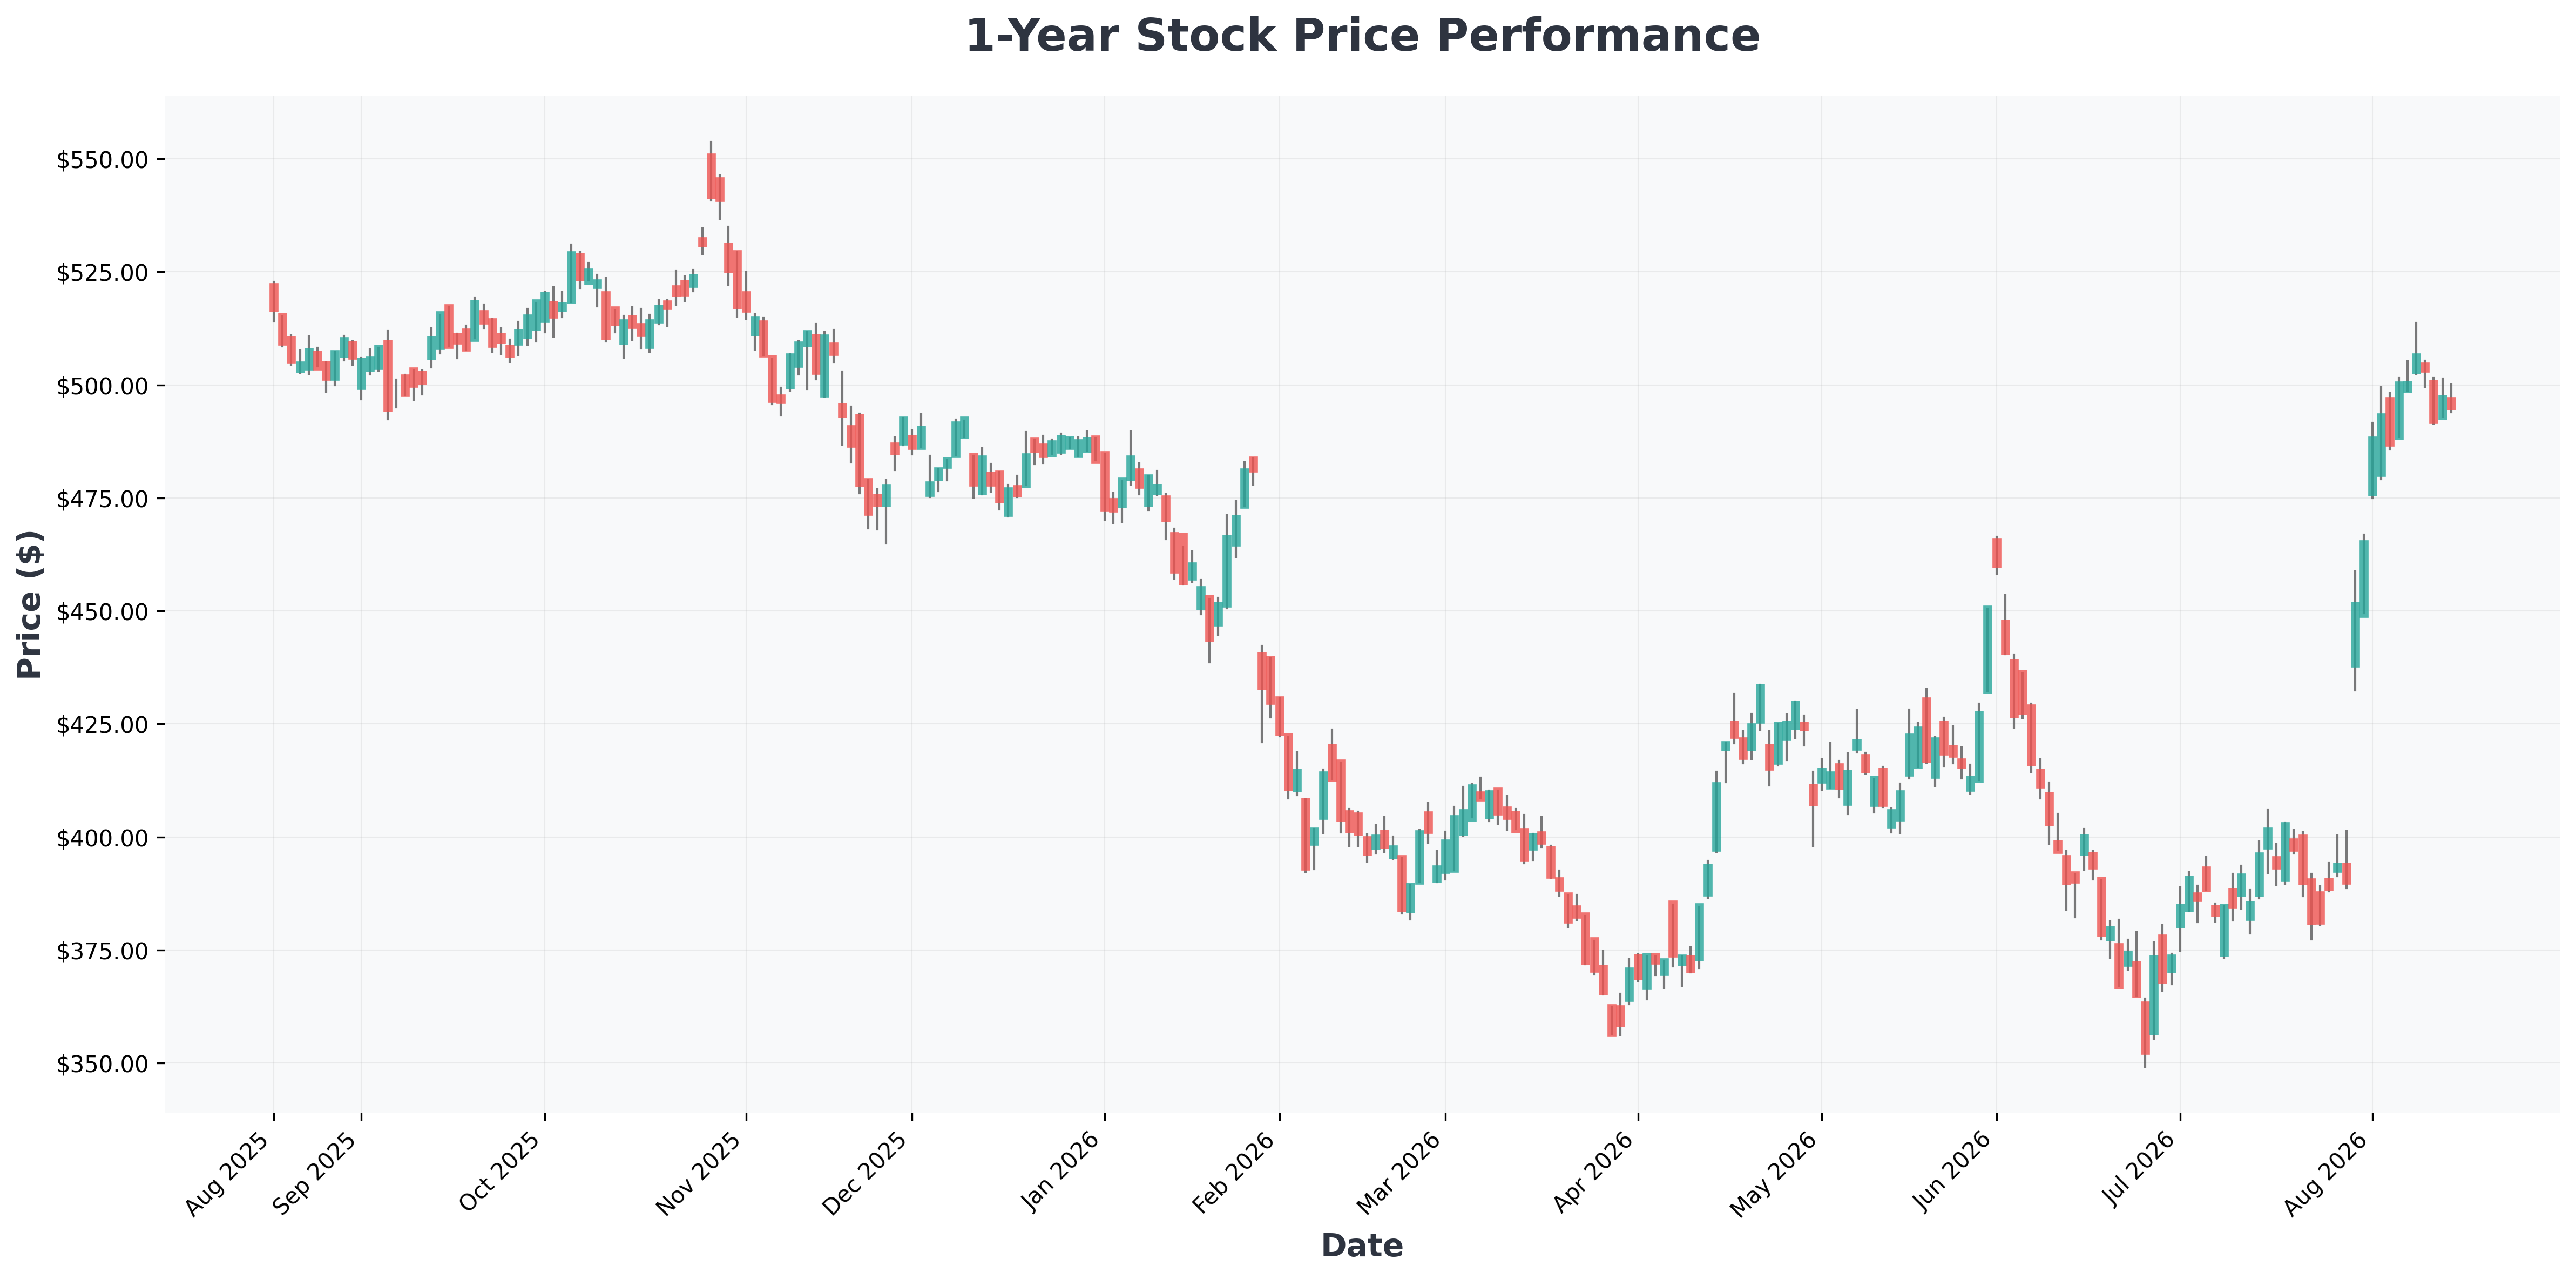
El Debate Toro vs. Oso: ¿El Crecimiento Ya Está en el Precio? 🤔
El consenso es alcista sobre TSMC, pero vale la pena examinar ambos lados de la operación para entender el perfil completo de riesgo/recompensa.
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $306 | 35.08 | 41.57 | 148.75% | 32.62% | 16.40% |
| AMD (Advanced) | $514 | 131.56 | 12.49 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $263 | 21.15 | 5.13 | 30.56% | 13.69% | 19.60% |
| AVGO (Broadcom) | $393 | 65.39 | 21.32 | 37.28% | 48.99% | 47.90% |
| GOOG (Alphabet) | $344 | 17.24 | 6.75 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $346 | 17.36 | 6.80 | 48.68% | 34.03% | 24.20% |
| MSFT (Microsoft) | $495 | 27.63 | 8.32 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $225 | 34.48 | 27.90 | 114.29% | 65.60% | 85.20% |
| QCOM (QUALCOMM) | $166 | 18.95 | 6.34 | 33.75% | 18.53% | -4.00% |
| TSM (Taiwan) | $426 | 32.15 | 88.92 | 39.97% | 60.34% | 36.00% |

Análisis de Escenarios & Conclusión: La Pregunta de los $848 💰
Escenario Alcista:
- El nodo de proceso de 2nm de TSMC ve una adopción masiva por parte de AMD, Nvidia, Apple y otros.
- La empresa ejecuta con éxito sus aumentos de precios, expandiendo márgenes brutos ya impresionantes.
- El beneficio por acción (BPA) alcanza los $28.26 para 2028.
- Si el mercado asigna un PER futuro premium de 30x (lo cual es plausible dado su crecimiento y dominio), el precio de la acción podría alcanzar los $848, casi el doble de su nivel actual.
Escenario Bajista:
- Una severa desaceleración económica global lleva a un recorte en el gasto en electrónica de consumo y TI empresarial.
- Las tensiones geopolíticas en torno a Taiwán se intensifican, creando una prima de riesgo significativa sobre la acción.
- La competencia de Samsung o Intel inesperadamente reduce la brecha tecnológica, presionando el poder de fijación de precios de TSMC.
Nuestra Opinión: Si bien el caso bajista es válido, el liderazgo tecnológico y la importancia estratégica de TSMC la convierten en una posición central para cualquier inversor tecnológico a largo plazo. La acción no es barata, pero su trayectoria de crecimiento y su posición de mercado justifican su valoración premium. A diferencia de la Nvidia, que vuela más alto, TSMC ofrece un perfil de riesgo-recompensa más equilibrado y sigue siendo una forma poderosa de jugar el boom de la IA.
Descargo de responsabilidad: Este análisis es solo para fines informativos y no constituye asesoramiento financiero. Invertir implica riesgos, incluida la posible pérdida de capital.
