La Verdad Incómoda Sobre Tu Cuenta de Ahorro 💰
Si estás en edad laboral y ya piensas en cómo financiar tu jubilación, probablemente hayas llegado a la misma conclusión que muchos: construir un patrimonio real con una cuenta de ahorro básica es casi imposible.
Sí, puedes buscar bancos online y brókers con rendimientos de cuentas remuneradas alrededor del 4%. Pero aquí está el problema: esas tasas apenas igualan la inflación. Para realmente salir adelante, tu dinero necesita crecer mucho más rápido que el costo de vida.
Y para la mayoría de las personas, solo hay un camino probado: la bolsa de valores. 📈
Ojo, esto no significa volcar todo a acciones. El fondo de emergencia y gastos a corto plazo van en renta fija. Pero para el largo plazo, las cuentas de ahorro simplemente no compiten. 😱
Qué Es Realmente la Bolsa (Y Por Qué Parece un Caos)
Es tentador ver el mercado como un casino aleatorio. No lo es. Cada acción que compras representa una pequeña parte de una empresa real — Coca-Cola, Apple, Walmart o Alphabet.
Entonces, ¿por qué tanta volatilidad? Porque cerca de 6.000 tickers cotizados se negocian constantemente, y la opinión de los inversores cambia cada segundo. Como dijo el legendario Benjamin Graham:
"A corto plazo, el mercado es una máquina de votar. A largo plazo, es una máquina de pesar."
Traducción: el miedo y la codicia empujan los precios demasiado lejos en el corto plazo, pero con el tiempo, los precios reflejan ventas y beneficios reales. La paciencia gana. 🧘
La Respuesta Simple: ETFs de Índice
Si elegir acciones individuales te parece abrumador, hay una solución limpia: ETFs de bajo costo como el SPDR S&P 500 ETF Trust (SPY) o el Vanguard S&P 500 ETF (VOO). Replican el S&P 500 — 500 de las mayores empresas de EE.UU., representando más del 80% del valor total del mercado.
Históricamente, el retorno medio anual a largo plazo del S&P 500 ronda el 10% (con dividendos reinvertidos). Es el motor de interés compuesto que ninguna cuenta de ahorro puede igualar. 🚀
El debate entre ETFs de índice y acciones individuales es tan antiguo como el propio mercado. Así lo ven ambos bandos:

Las Matemáticas Que Lo Cambian Todo 🔢
Así se ve el crecimiento compuesto al 10% anual:
| Período | Valor de $1 Invertido |
|---|---|
| 10 años | $2,59 |
| 20 años | $6,73 |
| 30 años | $17,45 |
La última fila es la que importa. Treinta años convierten $1 en $17,45 — una ganancia del 1.645% que ninguna cuenta de ahorro en el mundo entrega.
Y hay más: cuanto más intentas batir al mercado, peor suele ser el resultado. Datos de Standard & Poor's muestran que la mayoría de los fondos activos en EE.UU. rinden por debajo de sus benchmarks. Ni los profesionales lo logran. ¿Tu mejor apuesta estadística? No intentes batir al S&P 500 — simplemente tenlo en cartera.
Una Acción Fundamental: Alphabet (GOOGL)
Pero digamos que aún quieres una oportunidad de superar al índice. Considera algo familiar: Alphabet (NASDAQ: GOOGL).
Sí, es una tecnológica volátil metida hasta el cuello en IA. Pero mira de cerca:
- Más de la mitad de los ingresos aún vienen de publicidad en Google Search
- Sumando YouTube, Android, Google Play y suscripciones → ~80% de los ingresos
- Google procesa ~90% de las búsquedas globales
- Android está en 69% de los móviles del mundo
La narrativa de IA domina los titulares, pero el negocio central de Alphabet es un casi-monopolio sobre cómo funciona internet. Mientras exista la web, Alphabet prospera. 📌
Contexto Técnico
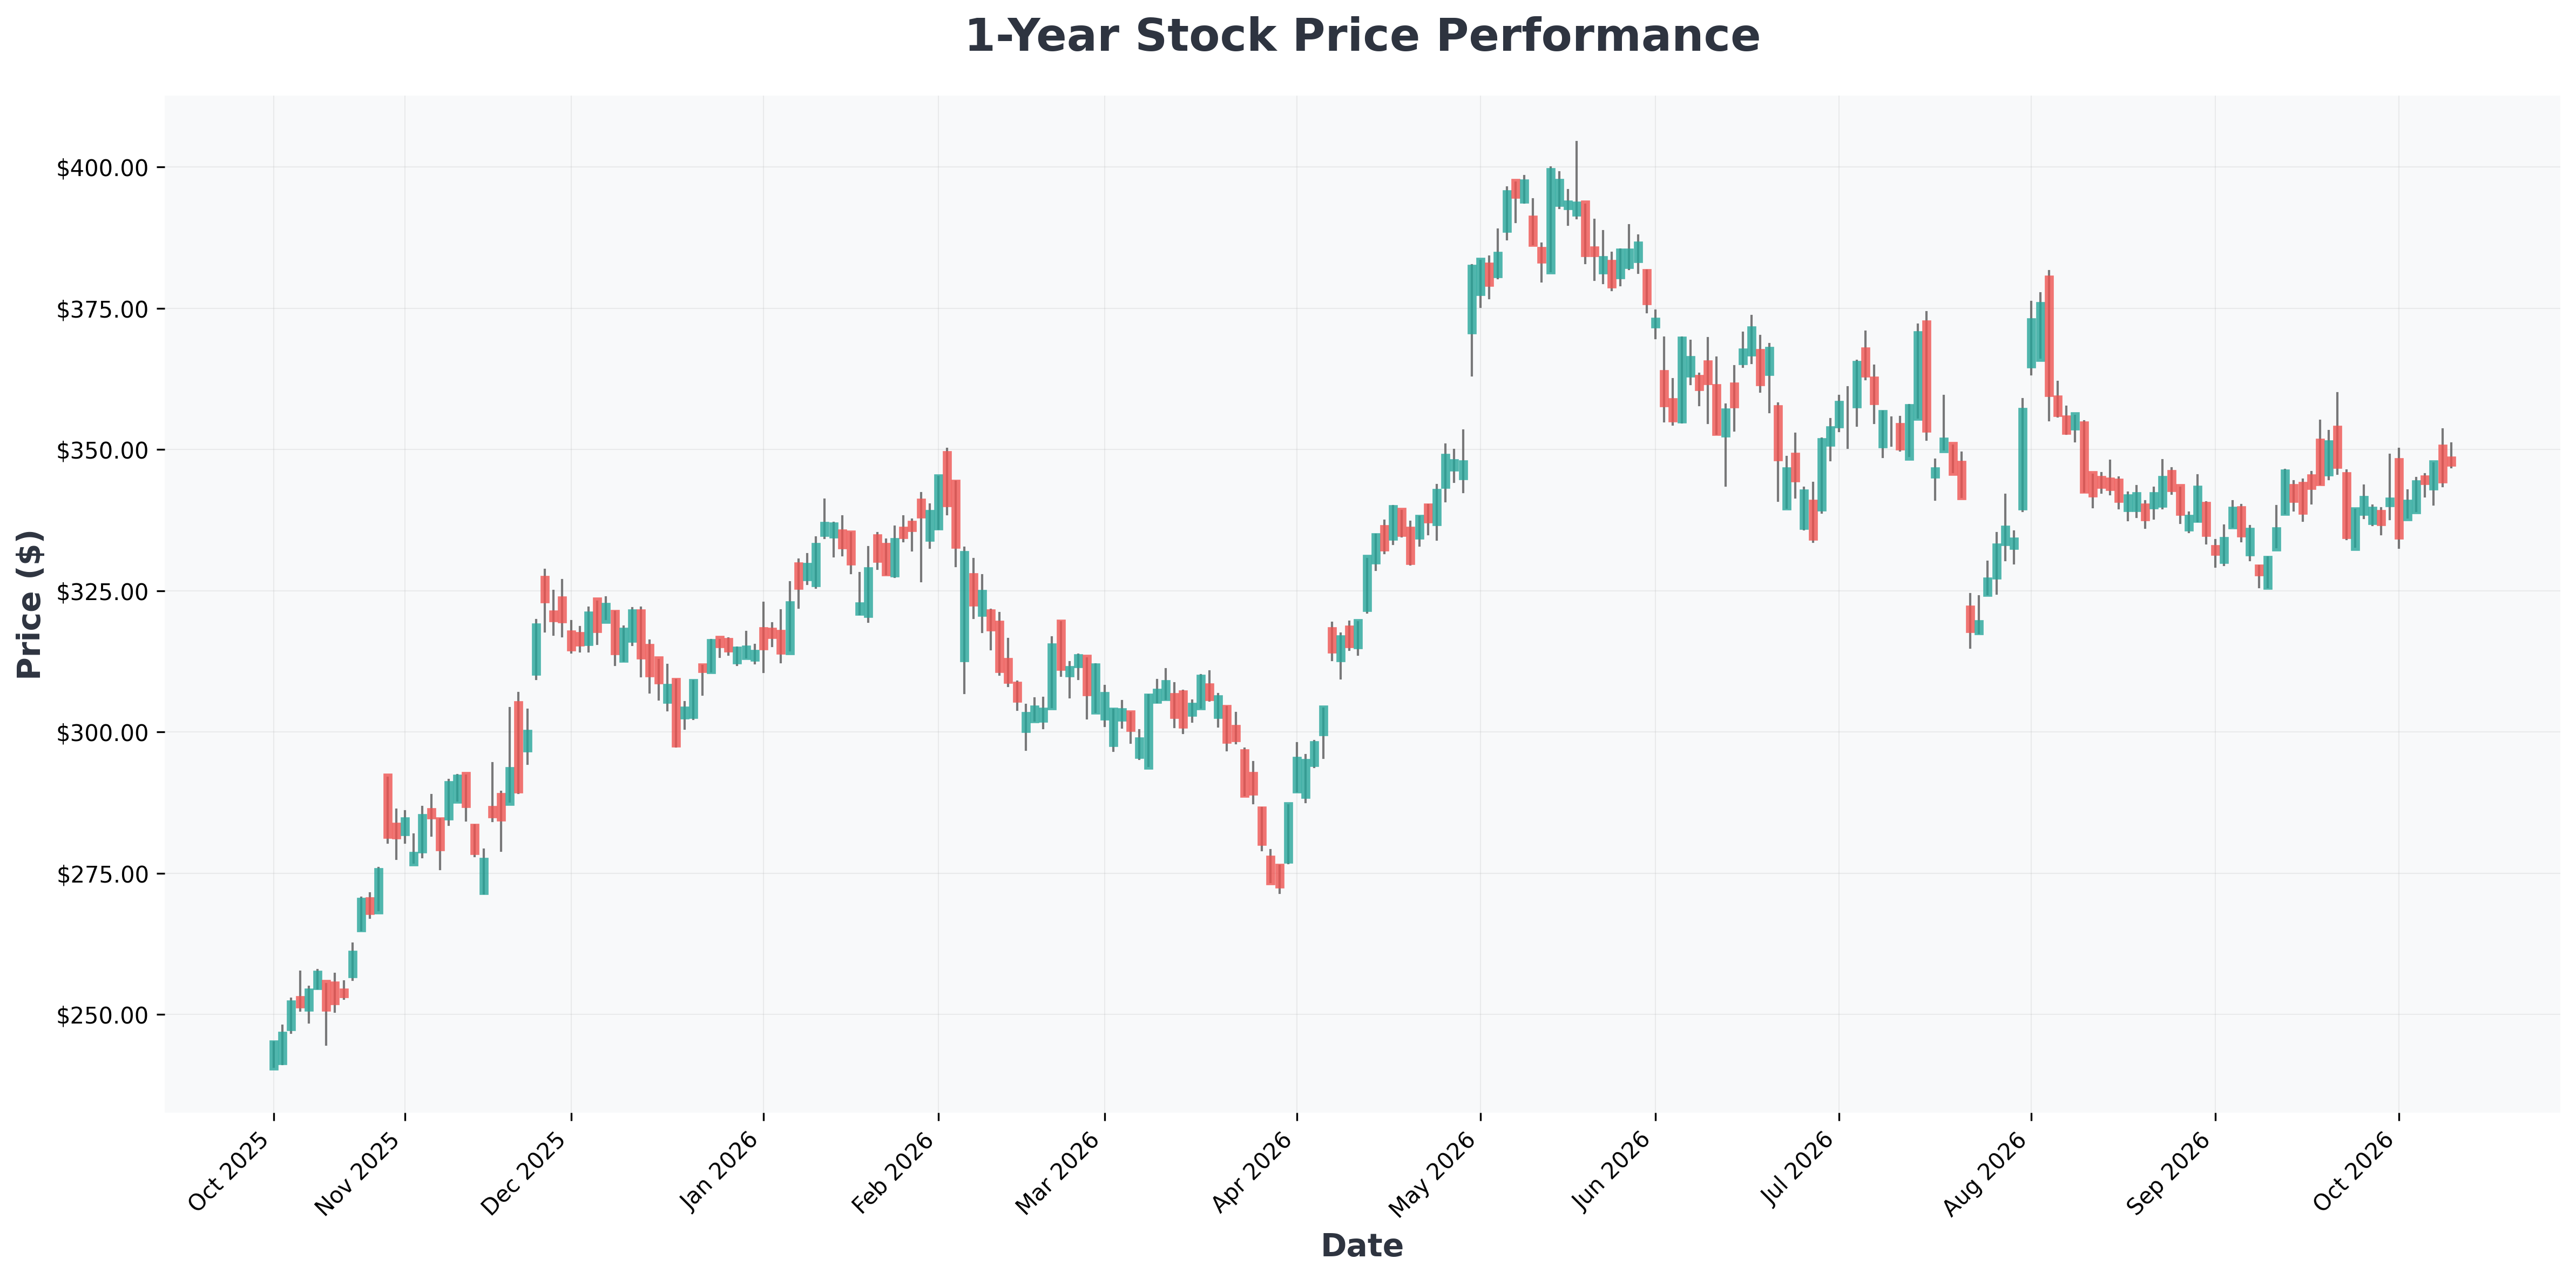
El rango de 52 semanas de GOOGL ($239,71 – $408,61) muestra lo salvaje que ha sido el sentimiento. El nivel de $350 actúa como pivote clave — manteniéndose por encima, la estructura alcista sigue intacta; una ruptura decisiva por debajo podría abrir la puerta a retestar la zona psicológica de $300.
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| GOOG (Alphabet) | $348 | 17.45 | 6.83 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $352 | 17.64 | 6.91 | 48.68% | 34.03% | 24.20% |

El Veredicto Final 🎯
Las cuentas de ahorro tienen su lugar — pero son un estacionamiento, no un motor de riqueza. Si tu objetivo es jubilarte tranquilo, la bolsa sigue siendo la mejor herramienta de construcción de patrimonio disponible para el inversor común.
Dos Escenarios a Considerar
🟢 Mejor Caso:
- Haces aportes periódicos a VOO o SPY durante 25–30 años
- El interés compuesto al ~10% convierte aportes modestos en un patrimonio de siete cifras
- Una posición satélite en GOOGL añade upside si la monetización de IA se acelera
🔴 Peor Caso:
- Vendes en pánico durante una caída del 30% y fijas la pérdida
- Corres detrás de meme stocks o modas de IA y quedas por debajo del índice
- Dejas el dinero al 4% y pierdes contra la inflación durante una década
Advertencia de Riesgo
La renta variable es volátil. Caídas del 20–40% son normales y pueden ocurrir en cualquier momento. Nunca inviertas dinero que vayas a necesitar en 3–5 años, y siempre mantén un fondo de emergencia en liquidez. Rentabilidades pasadas no garantizan rentabilidades futuras — pero para inversores de largo plazo, el tiempo en el mercado vence a intentar acertar el timing. ⏳
