La Estrategia del Tiburón: Más Allá del Hype de la IA 🧠🎯
Stanley Druckenmiller es una leyenda. Fue de los primeros en comprar Nvidia, pero su jugada más interesante ahora es su mayor posición: Natera (NASDAQ: NTRA), una empresa de diagnóstico genético que pocos inversores siguen. ¡Casi el 20% de su cartera de acciones de EE. UU. está en NTRA! 😱
Pero no ha abandonado la IA. Sus apuestas en Amazon (AMZN) y Alphabet (GOOGL) demuestran que está rotando desde los 'chips' hacia la 'infraestructura' y la 'aplicación' de la IA. Es una jugada inteligente para seguir en la ola sin pagar valoraciones de locura. 📊

El Dúo de Infraestructura de IA: Amazon y Alphabet 🚀☁️
Druckenmiller no está comprando la 'pala' (chips de Nvidia), sino a las empresas que usan esas palas para construir minas de oro (cloud computing).
- Amazon (AMZN): AWS es una máquina de crecimiento. Los ingresos subieron un 37% hasta los $42.2 mil millones. La demanda de servicios de IA en la nube es imparable. El CEO Andy Jassy visualiza un potencial de $1 billón en ingresos anuales. Es una apuesta al futuro de la computación. 💻
- Alphabet (GOOGL): Google Cloud está creciendo al 82% interanual. Gemini, con casi 950 millones de usuarios, es un gran activo. Pero la presión competitiva en la búsqueda es un riesgo. Es una apuesta más compleja y con más matices. ⚖️
Estas dos empresas son la base sólida de la tesis de IA de Druckenmiller, aportando estabilidad y escala a la cartera.

La Joya de la Corona: Natera (NTRA) y la Revolución Genómica 🧬💎🔥
La gran jugada de Druckenmiller es Natera. Esta empresa de diagnóstico genético está revolucionando la oncología, la salud de la mujer y los trasplantes de órganos. Es el tipo de empresa disruptiva que le gusta encontrar antes que al mercado. 💰
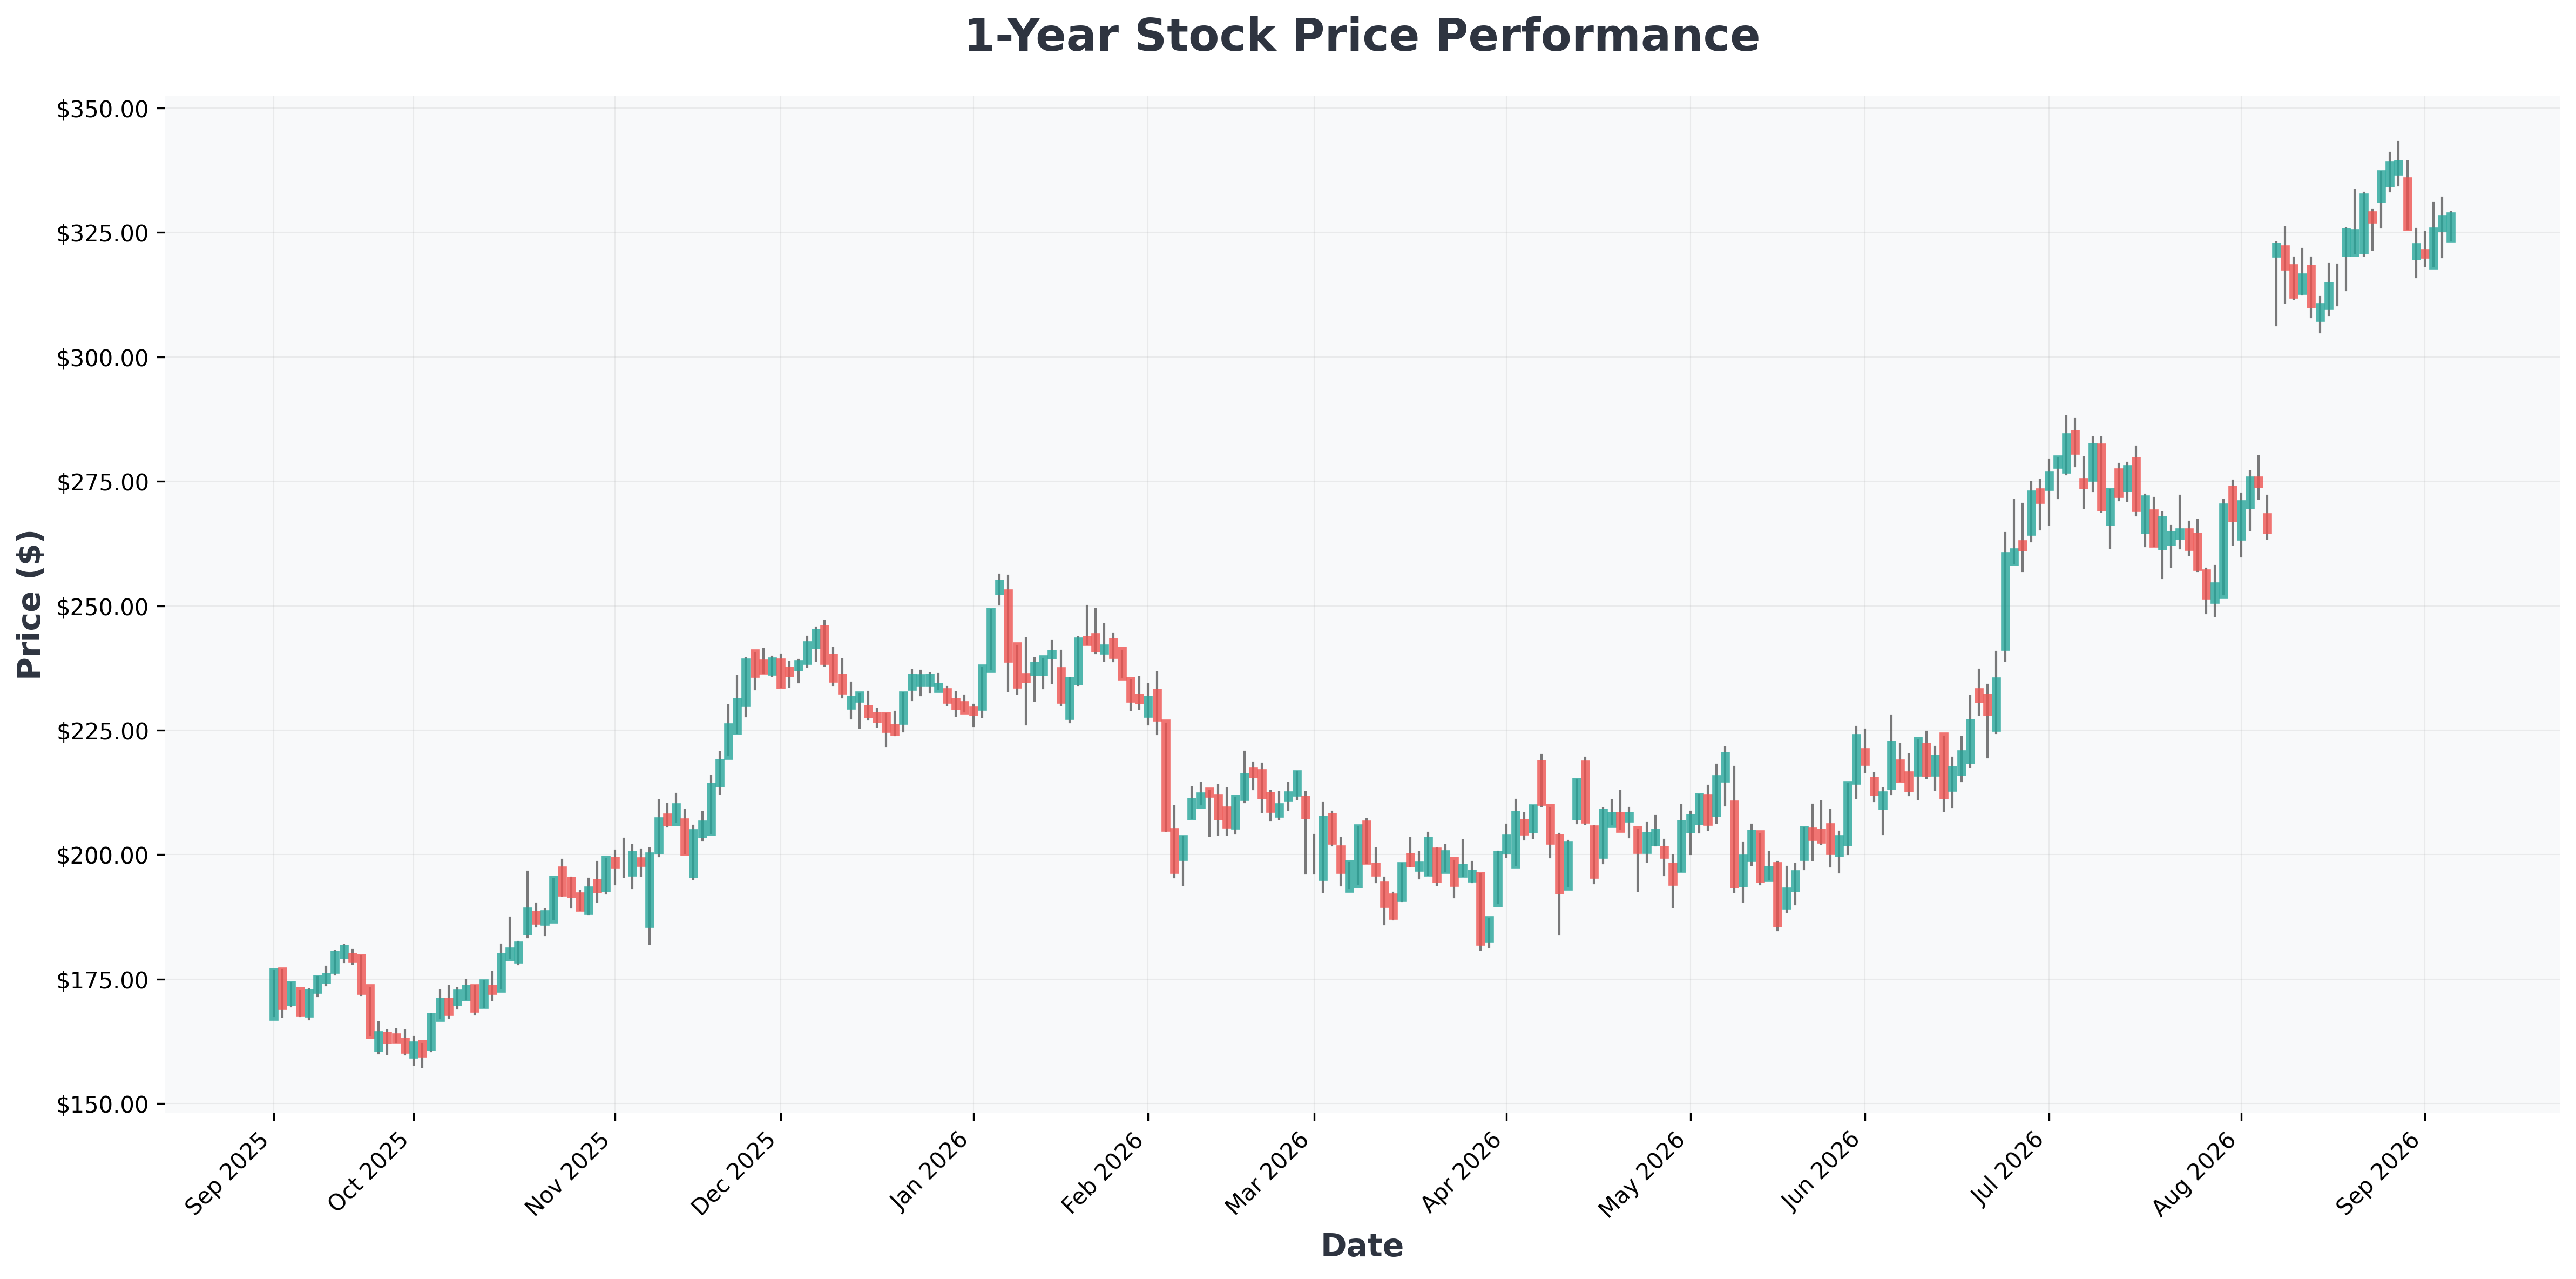
- Momentum Financiero: Los ingresos crecieron un 38% hasta los $753 millones, y las guías para el año fueron elevadas. La acción ha subido más de un 300% en el último año. Druckenmiller compró entre $35 y $50; ahora cotiza a $324. ¡Beneficio brutal! 🤑
- El Diferencial: Natera no es solo una empresa de diagnóstico; es una empresa de datos. Cada prueba refuerza su base de datos genéticos, creando un foso competitivo casi imposible de replicar. Es una apuesta por el futuro de la medicina de precisión.
Perspectiva Técnica: NTRA ha roto un patrón de consolidación. Con el precio cerca de su máximo de 52 semanas en $343, una corrección al soporte psicológico de $300 podría ser una oportunidad de entrada, con la media móvil de 50 días como soporte dinámico.
El mercado está dividido sobre la valoración de Natera. ¿Es una disruptora de alto crecimiento con un camino claro, o el mercado se está adelantando? Escuchemos a ambos lados.
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| NTRA (Natera,) | $324 | 0.00 | 25.56 | -12.54% | -10.29% | 37.70% |
| AMZN (Amazon.com,) | $257 | 20.67 | 5.02 | 30.56% | 13.69% | 19.60% |
| GOOGL (Alphabet) | $338 | 16.97 | 6.65 | 48.68% | 34.03% | 24.20% |
| TSM (Taiwan) | $439 | 32.59 | 89.84 | 39.97% | 60.34% | 36.00% |
| NVDA (NVIDIA) | $226 | 28.57 | 23.80 | 117.21% | 66.24% | 105.90% |
| GOOG (Alphabet) | $335 | 16.84 | 6.59 | 48.68% | 34.03% | 24.20% |

El Error con Nvidia y el Giro hacia TSMC 🎯🔄
Druckenmiller admitió que vender Nvidia fue un error. Vendió a un precio ajustado de $80-$90, y ahora vale $230. Una lección sobre dejar correr a los ganadores.
Pero ha aprendido rápido. En lugar de recomprar Nvidia, ahora apuesta por Taiwan Semiconductor Manufacturing (TSM), la empresa que fabrica los chips de Nvidia. Es una forma de beneficiarse de la IA con una valoración más razonable y un monopolio en la fabricación de chips avanzados. Una jugada de maestro. 🧠
Análisis de Escenarios: ¿Qué Esperar? 🧭
| Escenario | Probabilidad | Impacto en Natera (NTRA) | Impacto en AMZN y GOOGL |
|---|---|---|---|
| Escenario Alcista 🐂 | 35% | Adopción masiva de las pruebas de Natera en guías clínicas. Crecimiento de ingresos acelera a >50%. La acción podría revalorizarse a $400+. | AWS y Google Cloud continúan viendo una demanda de IA que supera la oferta, llevando los ingresos a máximos históricos. |
| Escenario Base ⚖️ | 45% | Natera mantiene un crecimiento del 30-40%, ganando cuota de mercado gradualmente. La acción consolida entre $300-$350 antes del siguiente movimiento. | Crecimiento constante, con segmentos de nube creciendo >30%. Las acciones suben en línea con los beneficios. |
| Escenario Bajista 🐻 | 20% | Aumento de la competencia lleva a guerras de precios. Un escándalo de privacidad de datos o un revés regulatorio golpea la acción. Una caída a $250 es posible. | Una 'pausa' en el gasto en IA o una recesión macroeconómica lleva a recortes en los presupuestos de nube. Las acciones podrían corregir un 20-30%. |
Conclusión: La cartera de Druckenmiller es una clase magistral de cómo equilibrar crecimiento disruptivo con estabilidad. Natera es la apuesta de alto riesgo y alta recompensa, mientras que Amazon y Alphabet son el ancla. La lección es mirar más allá de los nombres obvios de la IA y encontrar las 'palas y picos' de la próxima ola tecnológica. 🚀
