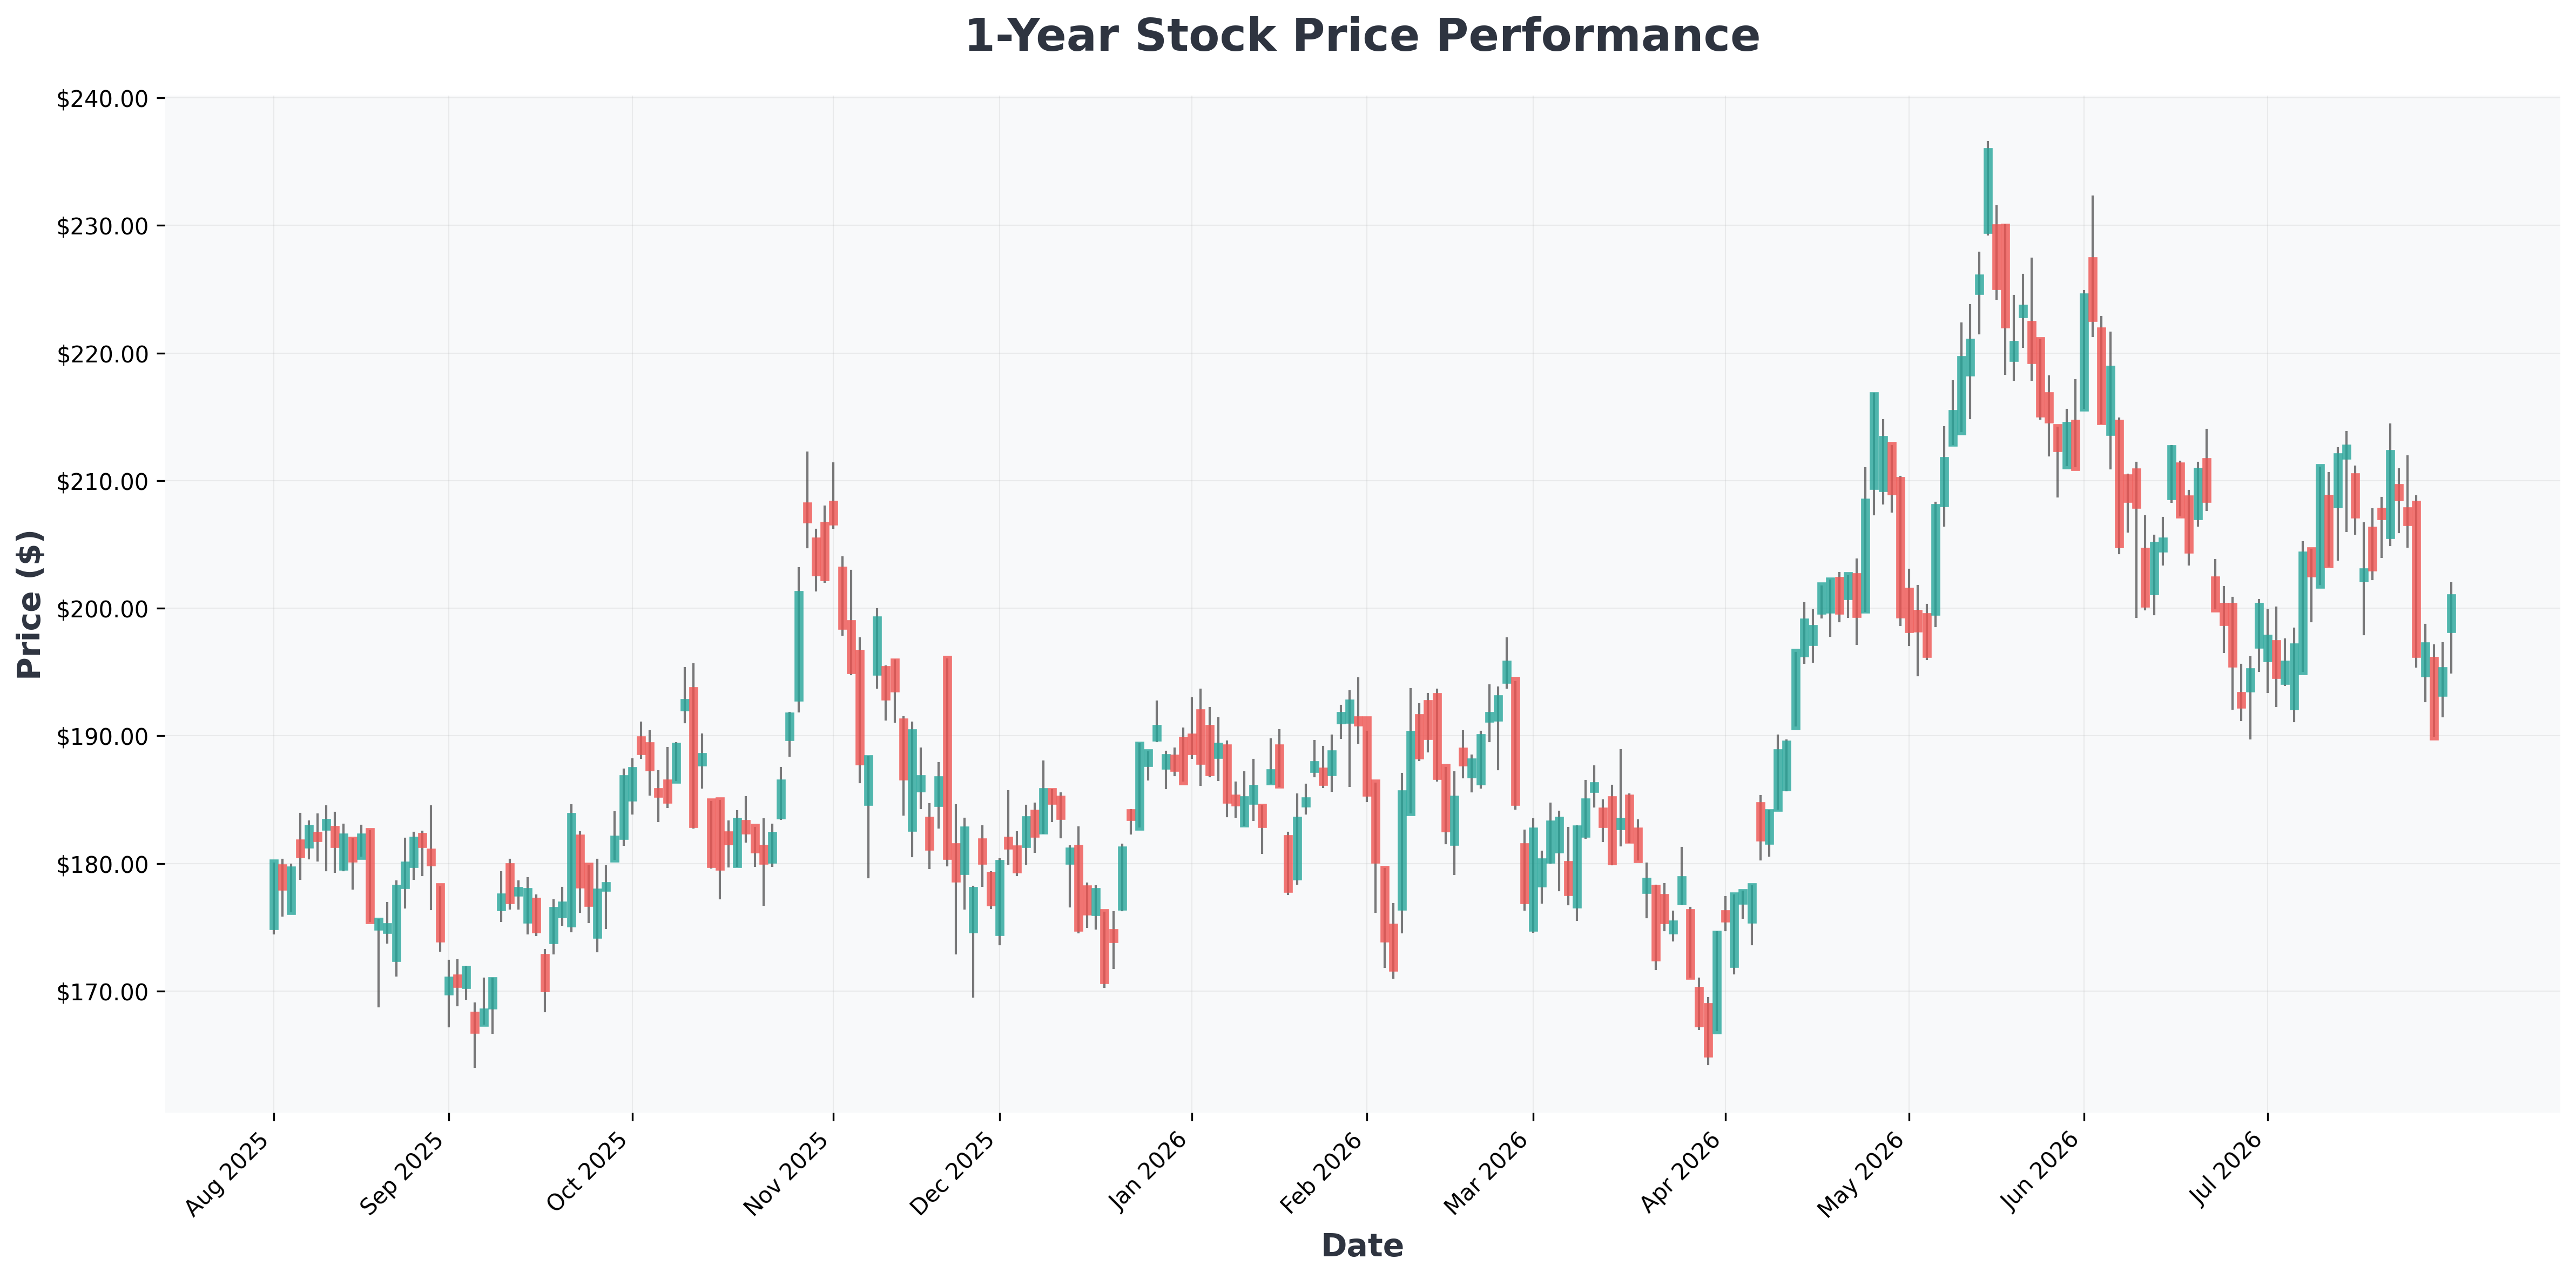
Durante la mayor parte de 2025, Nvidia (NASDAQ: NVDA) fue el rey indiscutible del mercado, cabalgando la ola de la IA para convertirse en la empresa más valiosa del mundo. Pero la corona se ha resbalado. Apple (NASDAQ: AAPL) ha vuelto con fuerza, ganando un 27% en los últimos tres meses mientras que Nvidia ha caído un 8%. Ahora, la pregunta crítica es: ¿es esto solo un tropiezo temporal o el comienzo de una corrección más profunda para el gigante de los chips de IA? 🚨

El Caso Alcista: Por Qué el Alto Gasto en IA es una Señal Verde para Nvidia 🚀
A pesar de la reciente caída de las acciones, los fundamentos de Nvidia siguen siendo sólidos. El motor principal es el implacable gasto de capital de los hyperscalers como Alphabet y Amazon, que planean gastar alrededor de $200 mil millones en infraestructura de IA solo en 2026. Esto es un viento de cola masivo para Nvidia, que sigue siendo el estándar de oro en aceleradores de IA.
- La Jugada de 'Pico y Pala': Cada dólar gastado por Amazon o Alphabet en centros de datos de IA es un flujo de ingresos potencial para Nvidia. Incluso si estas empresas diseñan sus propios chips, aún dependen de las GPU de gama alta de Nvidia para ofrecer las soluciones en la nube más potentes.
- La Gran Visión del CEO: Jensen Huang ha proyectado que el gasto total en IA podría alcanzar $1 billón el próximo año y hasta $4 billones para finales de la década. Espera que Nvidia genere $1 billón en ingresos de 2025 a 2027, impulsado solo por las líneas de chips Blackwell y Rubin.
Aunque el mercado está nervioso, estos compromisos multimillonarios de los principales clientes son la señal más fuerte de que el auge de la IA está lejos de terminar. El mercado se está centrando en el escenario del 'qué pasaría si', pero el escenario del 'qué es' muestra a Nvidia en el centro de una revolución tecnológica.
Esta divergencia de opiniones está creando un debate candente en el mercado. Vamos a desglosar ambos lados de la operación.
El Caso Bajista: Las Expectativas de Crecimiento Son un Juego Peligroso 🐻
La razón principal de la caída de las acciones de Nvidia no es la falta de negocio; es el miedo a una desaceleración del crecimiento. Las acciones se negocian a 19 veces las ventas de los últimos doce meses, una prima que valora una ejecución impecable.
- La Ley de los Grandes Números: A medida que la base de ingresos de Nvidia se vuelve enorme, mantener la misma tasa de crecimiento porcentual se vuelve matemáticamente más desafiante. Cualquier señal de desaceleración, incluso si es de un crecimiento astronómico del 90% a uno aún masivo del 60%, podría asustar a los inversores y desencadenar un ajuste de valoración.
- Sentimiento del Mercado: El mercado está valorando actualmente las preocupaciones sobre la longevidad del ciclo de IA. Este miedo es palpable y puede conducir a ventas masivas impulsadas por el sentimiento, que tienen poco que ver con el rendimiento diario del negocio.
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| NVDA (NVIDIA) | $201 | 30.79 | 24.88 | 114.29% | 65.60% | 85.20% |
| AAPL (Apple) | $309 | 35.47 | 42.55 | 148.75% | 32.62% | 16.40% |
| AMZN (Amazon.com,) | $272 | 21.83 | 6.61 | 30.56% | 13.69% | 19.60% |
| GOOGL (Alphabet) | $356 | 17.86 | 7.00 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $357 | 17.89 | 7.01 | 48.68% | 34.03% | 24.20% |

Análisis de Escenarios: ¿Qué Sigue para las Acciones de NVDA?
| Escenario | Probabilidad | Impacto en la Acción de NVDA | Desencadenante Clave |
|---|---|---|---|
| Caso Alcista | 40% | Recuperación al Máximo Histórico ($236+) | Los hyperscalers anuncian presupuestos de IA aún mayores, y Nvidia reporta un trimestre espectacular con una guía que supera las estimaciones. |
| Caso Base | 40% | Consolidación ($180 - $210) | El gasto en IA se mantiene fuerte pero estable. El crecimiento de Nvidia se desacelera pero sigue siendo saludable, lo que lleva a un período de negociación lateral mientras el mercado digiere su nueva valoración. |
| Caso Bajista | 20% | Prueba del Soporte Clave ($164) | Un cliente importante de IA escala o retrasa públicamente sus planes de gasto, o un competidor lanza un chip significativamente mejor o más barato. |
Conclusión Final: El panorama a corto plazo para Nvidia está nublado por las preocupaciones de valoración y los nervios macro. Sin embargo, la tesis a largo plazo, respaldada por enormes inversiones de capital de las empresas tecnológicas más grandes del mundo, permanece intacta. Los inversores deben prepararse para la volatilidad y centrarse en la ejecución de la empresa en los próximos trimestres. Este retroceso reciente podría ser una oportunidad, pero solo para aquellos con alta tolerancia al riesgo y un horizonte a largo plazo.
