Las Magnificent Seven tienen una nueva etiqueta: "barata" 📌
Las Magnificent Seven — Apple, Amazon, Alphabet, Meta, Microsoft, Nvidia y Tesla — han sido el motor del rally del S&P 500 durante años. Cada una domina su nicho, y la mayoría está directamente ligada al boom de la inteligencia artificial.
La sabiduría convencional dice que estas acciones deberían estar carísimas tras años de ganancias extraordinarias. Pero la realidad es otra. Los beneficios han crecido aún más rápido que los precios, y una de ellas — Nvidia (NASDAQ: NVDA) — hoy aparece como la más barata del grupo.
Con cerca de 23 veces beneficios proyectados, Nvidia cotiza por debajo de Meta, que durante años fue considerada la "ganga" de las Mag Seven. Para quien busca un ganador de IA a largo plazo, esta es la ventana que no aparece todos los días. 🚨

Por qué el motor de crecimiento de Nvidia no se frena
El dominio de Nvidia está en sus GPUs — los chips que alimentan el entrenamiento e inferencia de modelos de IA. Ese liderazgo se tradujo en cifras impresionantes: ingresos y beneficios creciendo a doble y triple dígito trimestre tras trimestre, alcanzando recientemente US$ 96.000 millones y US$ 59.000 millones, respectivamente.
Pero la historia evoluciona. Con la IA pasando de chatbots a IA agéntica — sistemas que ejecutan tareas en múltiples pasos y resuelven problemas reales — el perfil de demanda cambia. Nvidia se posiciona en el centro de esa transición entrando en el mercado de CPUs standalone, un segmento que la compañía estima vale US$ 200.000 millones.
La empresa espera US$ 20.000 millones en ingresos por CPU solo este año con el lanzamiento de sus primeros chips. Es una segunda curva de crecimiento apilada sobre el imperio de las GPUs — exactamente el tipo de opcionalidad que sostiene valoraciones elevadas en el tiempo.
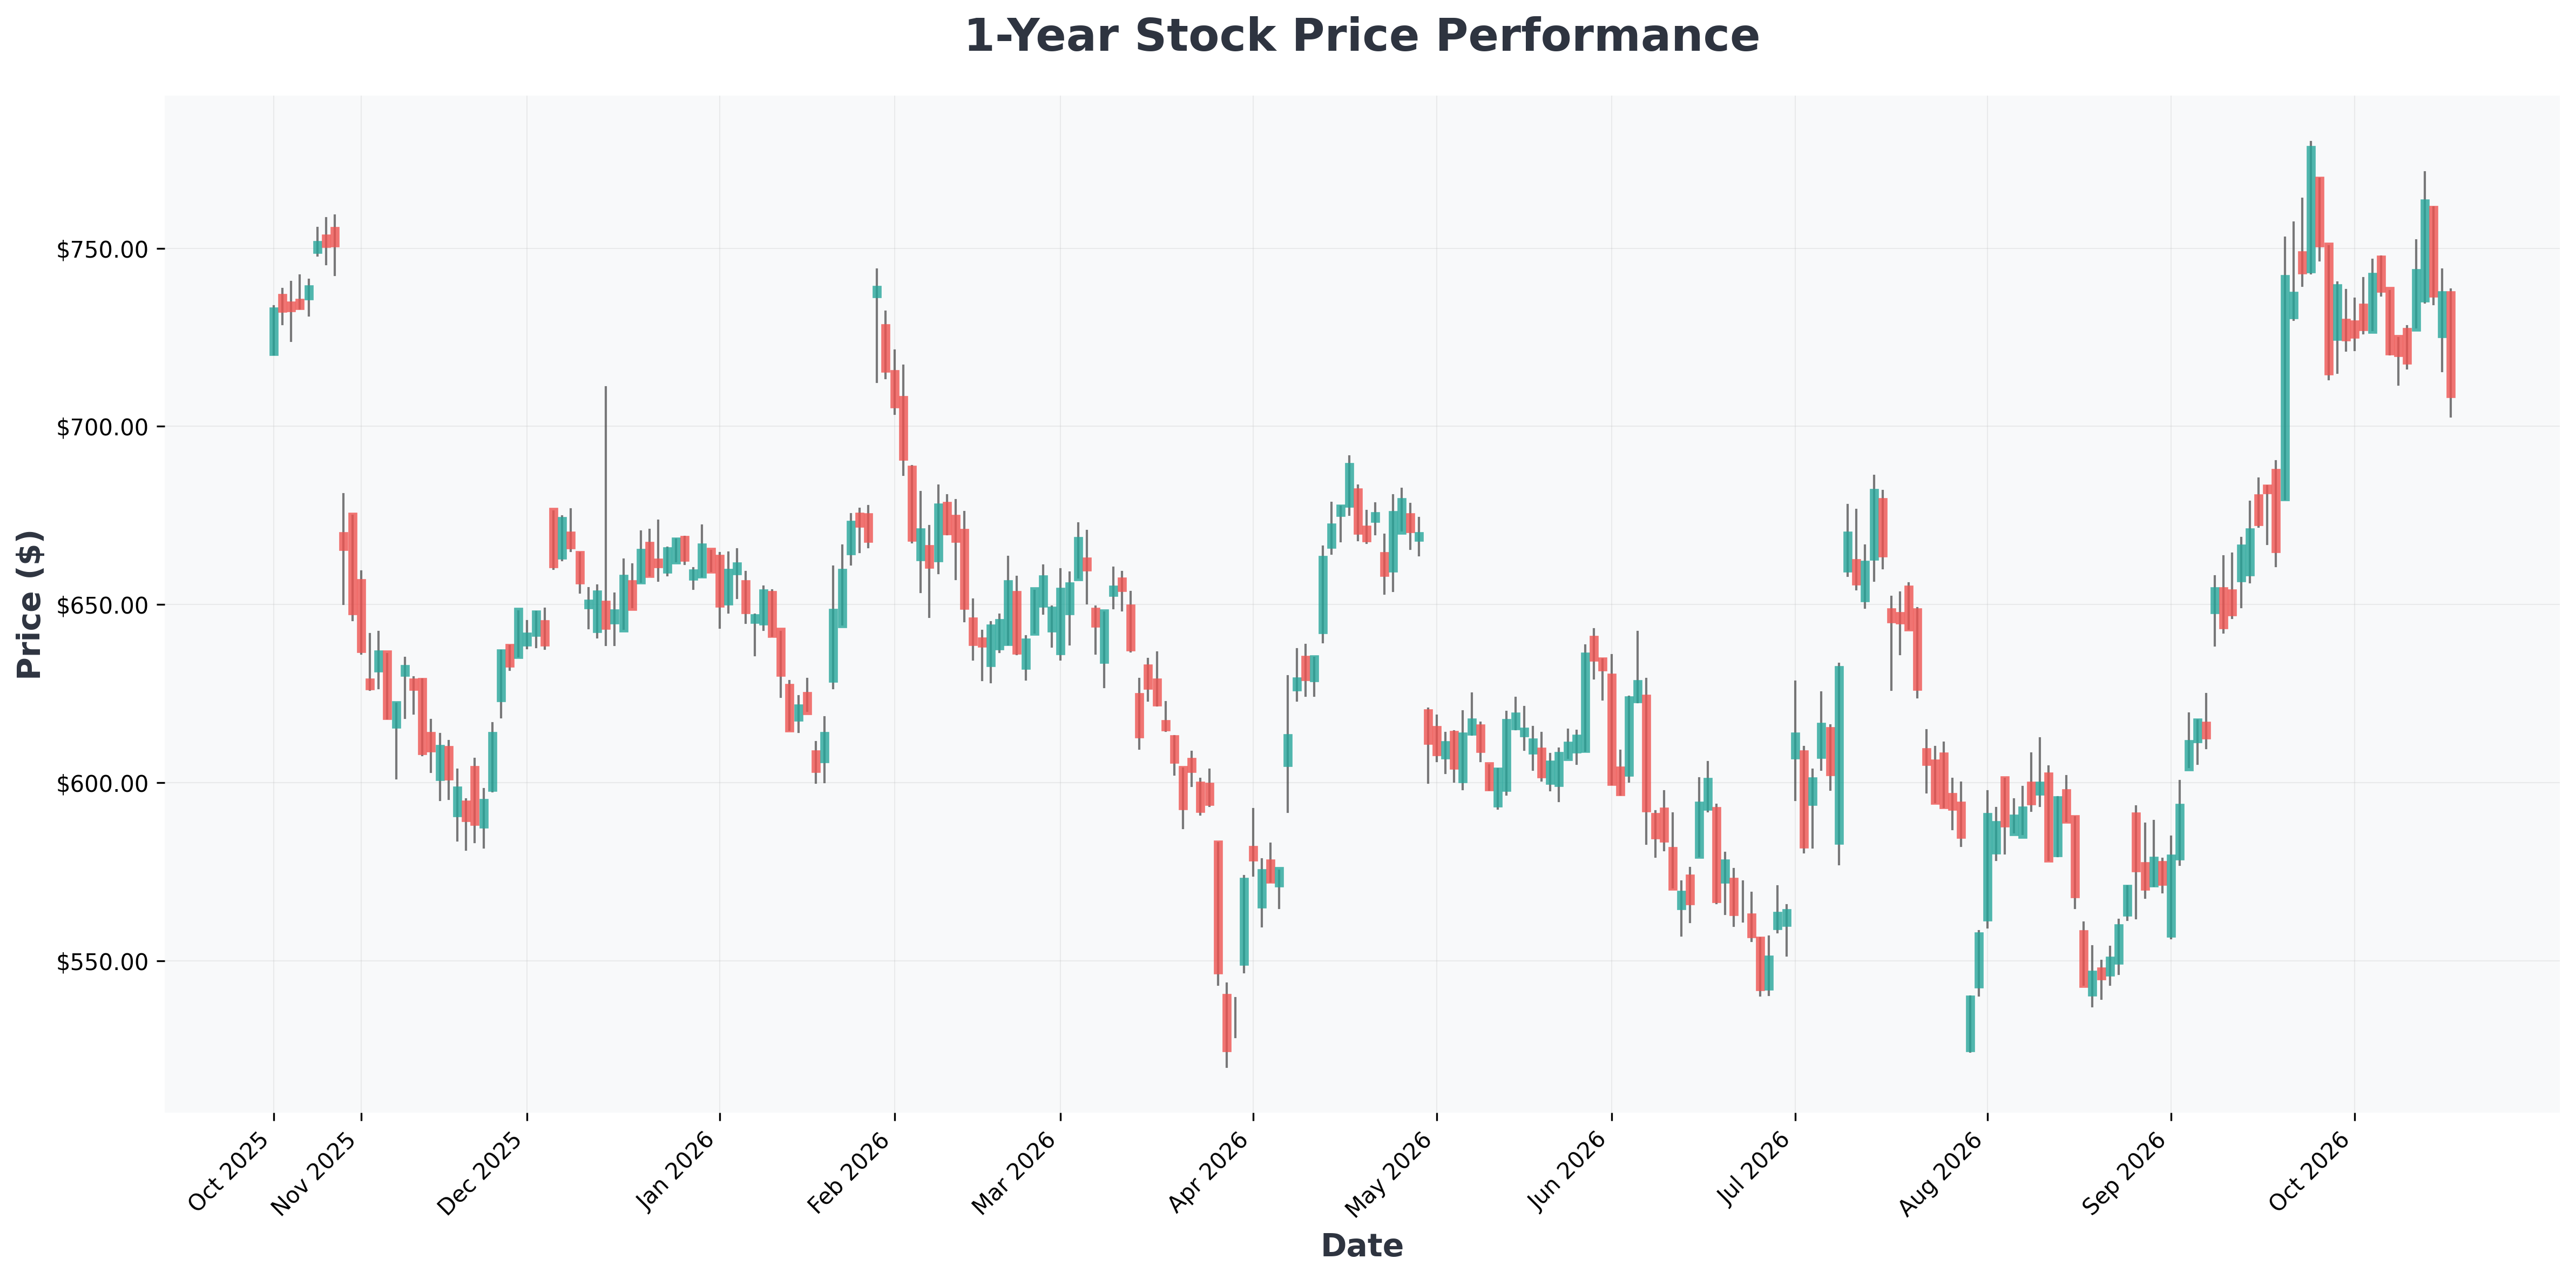
Nota técnica: NVDA ha encontrado soporte recurrente cerca de su media móvil de 50 días en las correcciones del último año, señal de acumulación institucional en las caídas — patrón a vigilar si vuelve la volatilidad.
Aquí es donde el mercado se divide. Los toros ven una entrada generacional; los osos advierten que el trade de IA está madurando. Este es el debate:

Las matemáticas de la valoración detrás de la oportunidad
Pongamos las cifras en perspectiva. Un PER proyectado de ~23x es notable para una empresa creciendo ingresos a triple dígito. Históricamente, NVDA cotizó con prima frente a sus pares — a menudo 35x-40x beneficios proyectados en los picos de euforia de la IA. El múltiplo actual está cerca del mínimo de su propio rango de cinco años.
| Métrica | Nvidia | Media Magnificent Seven |
|---|---|---|
| PER proyectado | ~23x | ~30x |
| Retorno 5 años | +900% | Varía |
| Margen bruto | 74,7% | ~50-70% |
| Capitalización | US$ 5,16 billones | — |
| Dividend yield | 0,24% | ~0,5% |
La lectura: Nvidia está valorada como una tecnológica madura, pero creciendo como startup. Esa brecha es la oportunidad. 📈
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $343 | 39.39 | 46.67 | 148.75% | 32.62% | 16.40% |
| AMZN (Amazon.com,) | $250 | 20.11 | 4.89 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $337 | 16.90 | 6.62 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $341 | 17.09 | 6.69 | 48.68% | 34.03% | 24.20% |
| META (Meta) | $709 | 26.73 | 6.92 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $529 | 29.47 | 8.88 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $214 | 27.07 | 22.58 | 117.21% | 66.24% | 105.90% |
| TSLA (Tesla,) | $355 | 328.44 | 16.13 | 4.67% | 1.41% | 25.50% |

Escenarios: toro vs. oso
Escenario alcista 🐂
- La adopción de IA agéntica se acelera, impulsando demanda de CPU y GPU simultáneamente.
- El objetivo de US$ 20.000 millones en CPUs se supera, creando una nueva narrativa de crecimiento.
- El PER proyectado se re-valora hacia 30x conforme mejora la visibilidad de beneficios.
Escenario bajista 🐻
- El ciclo de capex en IA se enfría mientras los hyperscalers digieren inversiones previas.
- Presión competitiva de ASICs personalizados (TPU de Google, Trainium de Amazon) erosiona el share de GPUs.
- El múltiplo se comprime aún más si el crecimiento desacelera por debajo del 50%.
Conclusión
Nvidia no es barata en términos absolutos — pero, en relación a su crecimiento y a su propia historia, es posiblemente el punto de entrada más atractivo en años. Para inversores con horizonte de varios años, el riesgo/retorno está a favor. Solo dimensiona la posición con responsabilidad: hasta las grandes empresas corrigen fuerte cuando el sentimiento cambia.
