La amenaza que nadie en Wall Street quiere nombrar 🚨
Cuando se habla de la competencia de Nvidia (NASDAQ: NVDA), todo el mundo señala a Broadcom (NASDAQ: AVGO) y AMD (NASDAQ: AMD). Pero ninguna de las dos está posicionada para romper realmente el dominio de Nvidia en centros de datos acelerados por IA.
El peligro real es mucho más incómodo de discutir: los mayores clientes de Nvidia son también su mayor riesgo a largo plazo.
Amazon, Microsoft y Meta representan una porción enorme de los ingresos de data center de Nvidia — y cada una está construyendo su propio silicio de IA. Eso es riesgo estructural, no un titular pasajero.

Por qué Broadcom y AMD no son la verdadera amenaza
Primero, limpiemos el ruido. 📌
- Las GPUs Instinct de AMD son más baratas, pero compiten por el mismo espacio de cómputo de propósito general. AMD puede morder cuota, pero no reemplaza el ecosistema de Nvidia (CUDA, stack de software, lock-in de desarrolladores) de la noche a la mañana.
- Broadcom juega otro partido — ASICs personalizados para hyperscalers. Eso es complementario al negocio de GPUs de propósito general de Nvidia, no canibaliza directamente.
Ambas pueden coexistir con Nvidia dentro del rack de un hyperscaler. La matemática cambia, sin embargo, cuando el hyperscaler decide fabricar el chip por su cuenta.
El stack de silicio propio ya está operativo
- Amazon: Inferentia2 para inferencia, Trainium para entrenamiento e inferencia.
- Microsoft: Maia 200 ya desplegado, Maia 300 supuestamente inminente — con rumores de venta externa en el radar.
- Meta: Cuatro generaciones de su programa MTIA entregadas en solo dos años.
Ninguno de estos chips va a superar a las GPUs tope de línea de Nvidia. No es ese el punto. El punto es que cada rack lleno con chip propio es un rack que Nvidia no factura.
Aquí es donde el mercado se divide. Así están viendo el asunto los dos bandos ahora mismo:

La matemática de margen que debería preocupar a los bulls de NVDA
Los márgenes brutos extraordinarios de Nvidia — históricamente por encima del 70% en los últimos trimestres — nunca fueron una característica permanente del sector de semiconductores. Fueron producto de una condición específica: demanda insaciable encontrando oferta restringida.
Esa condición está empezando a cambiar.
| Factor | Escenario 2023–2024 | Escenario 2025–2026 |
|---|---|---|
| Oferta de GPUs de IA | Severamente restringida | Aflojando gradualmente |
| Chips propios de hyperscalers | Prototipos iniciales | Escala de producción |
| Poder de fijación de precios Nvidia | Máximo | Bajo presión |
| Trayectoria de margen bruto | Expandiéndose | Estabilizándose / comprimiéndose |
| Concentración de clientes | Alta | Aún alta — pero con autosuministro |
Una lectura técnica que vale la pena seguir
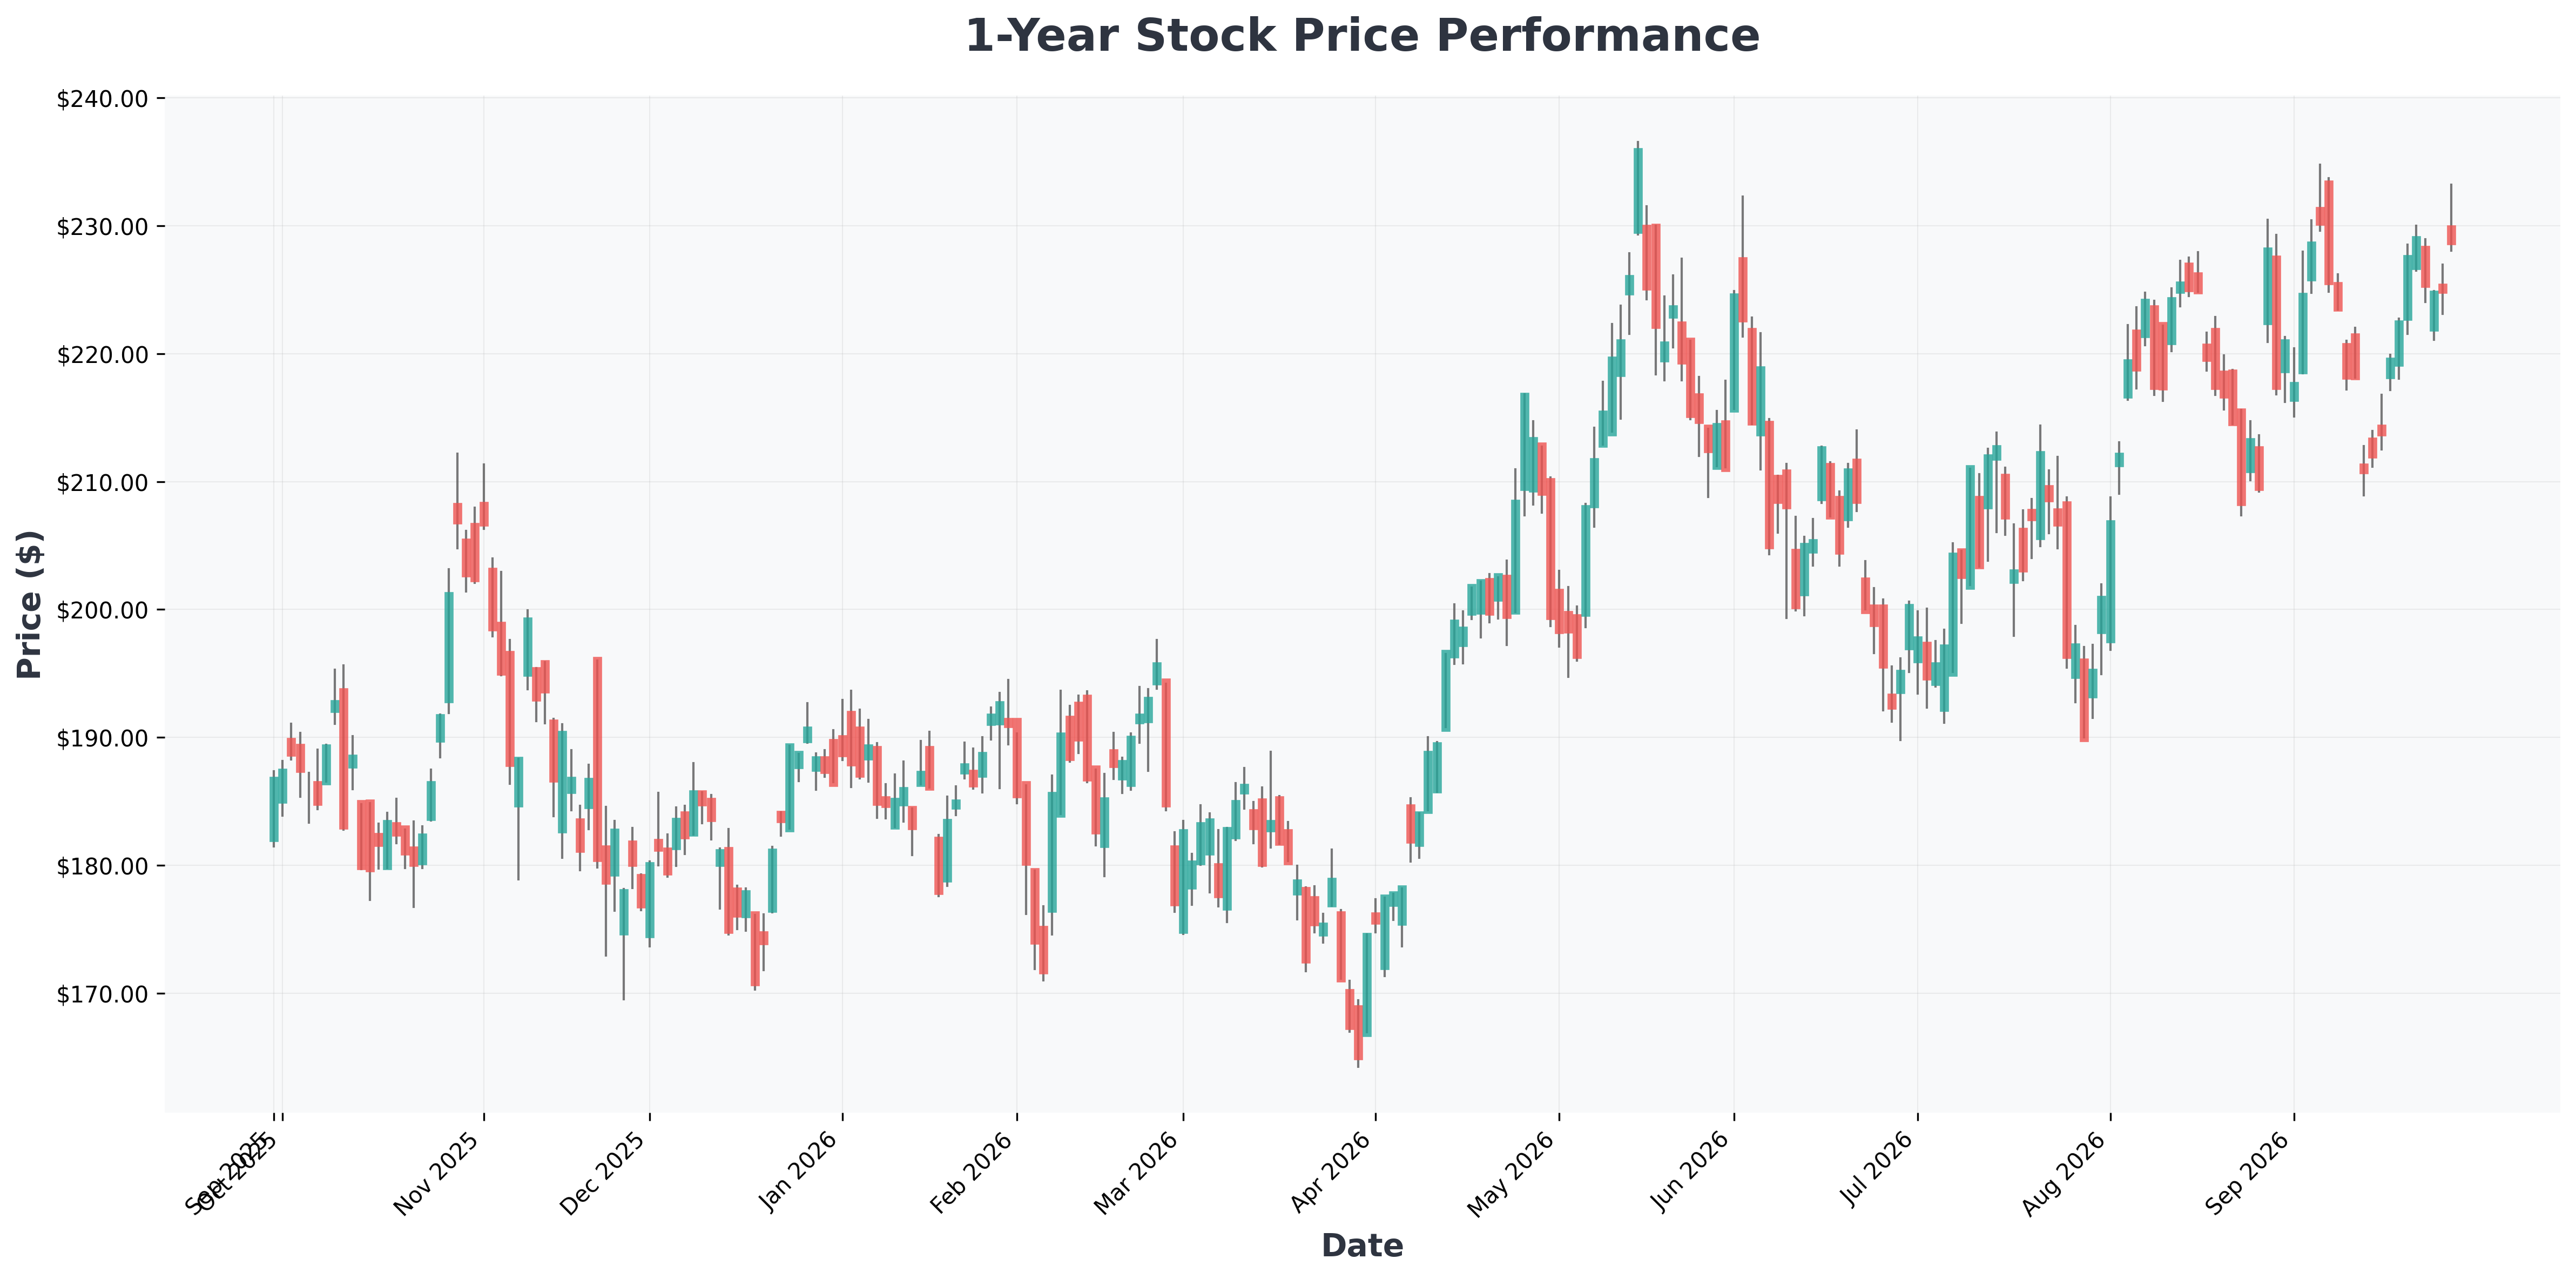
En el gráfico, NVDA ha estado oscilando alrededor de su media móvil de 50 días mientras la tendencia de 200 días sigue inclinada al alza — un patrón clásico de consolidación que suele preceder a un breakout o a una ruptura. Si el papel pierde la media de 200 días con volumen creciente junto a cualquier comentario de capex de los hyperscalers, sería una señal relevante de que el mercado empieza a descontar normalización de márgenes.
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $608 | 156.19 | 14.75 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $247 | 19.84 | 4.82 | 30.56% | 13.69% | 19.60% |
| AVGO (Broadcom) | $355 | 45.76 | 17.01 | 44.25% | 54.31% | 85.50% |
| META (Meta) | $739 | 27.83 | 7.21 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $509 | 28.40 | 8.54 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $227 | 28.69 | 23.96 | 117.21% | 66.24% | 105.90% |

Escenarios: hacia dónde va esto ahora
Escenario Bull 🐂
- Los chips propios de los hyperscalers cubren solo inferencia; el entrenamiento sigue firme en territorio Nvidia.
- El crecimiento de demanda de IA supera cualquier sustitución por autosuministro.
- La cadencia anual de nuevos chips de Nvidia mantiene la brecha de rendimiento lo suficientemente amplia como para que el silicio propio siga siendo una jugada de coste, no de capacidad.
- Los márgenes brutos se sostienen por encima del 70% durante el próximo año fiscal.
Escenario Bear 🐻
- Microsoft empieza a vender el Maia 300 externamente, abriendo una segunda fuente real de cómputo de IA a hyperscale.
- Amazon y Meta migran agresivamente cargas de inferencia — el segmento de mayor volumen — a silicio propio.
- La oferta afloja más rápido de lo que crece la demanda, y el poder de fijación de precios de Nvidia se desinfla.
- El margen bruto se comprime hacia la parte baja-media de los 60%, forzando un reset de múltiplo incluso con ingresos creciendo.
Conclusión
Nvidia no está perdiendo contra Broadcom. No está perdiendo contra AMD. El riesgo lento y estructural es que sus mejores clientes simplemente dejen de ser clientes — y ese es el tipo más difícil de competencia de anticipar. Los inversores deberían seguir las calls de capex de los hyperscalers y las divulgaciones sobre silicio propio mucho más de cerca que cualquier lanzamiento de un competidor.
