Nvidia: $150 Mil Millones y Aún Parece Poco 💸
Nvidia hizo historia con un programa de recompra de $150 mil millones, el mayor de todos los tiempos. Pero el mercado reaccionó con un bostezo. ¿Por qué? Para una empresa que genera $134 mil millones en flujo de caja libre, esto es solo el 2% de su capitalización de mercado. Los inversores están aburridos del "show" del CEO Jensen Huang y comienzan a descontar riesgos que van más allá de la simple ciclicidad. En este análisis profundo, desglosamos la historia detrás de la recompra, el lanzamiento silencioso de su marco de seguridad de IA y la explosión de las IPOs de defensa. 🚀

El Riesgo de la Financiación Circular y el Humo de la IA 🚨
Mientras la recompra acaparaba los titulares, Nvidia lanzó discretamente OpenShell, un marco de seguridad de código abierto, y Sentry, un watchdog de hardware. No es altruismo: es una forma de reducir la barrera de riesgo para la adopción empresarial antes de que los reguladores actúen. Pero la mayor preocupación es la financiación circular. El balance de Nvidia está profundamente entrelazado con sus clientes—tienen más de $20 mil millones en compromisos de arrendamiento de centros de datos y participaciones masivas en startups de IA. Si la construcción de infraestructura de IA se desacelera, este castillo de naipes podría tambalearse. Además, los hyperscalers están depreciando GPUs en ciclos agresivos de 3-5 años. Si las GPUs más antiguas resultan "suficientemente buenas" para el 80% de las cargas de inferencia, el ciclo de actualización de Nvidia podría caer por un precipicio. 📉
El mercado está dividido sobre si la recompra de Nvidia es una jugada maestra o una señal de desesperación. Esto es lo que dicen los toros y los osos:

Tecnología de Defensa: ¿La Próxima Frontera de las SPACs? 🛡️
Nvidia no es la única historia. La industria de defensa está experimentando un cambio masivo. Empresas como REDLattice (saliendo a bolsa vía SPAC) y Anduril lideran una nueva ola de tecnología de defensa. Pero cuidado: el Pentágono no abre sus puertas fácilmente a los "chicos de Silicon Valley". Consejos de due diligence:
- Busca los "Primes": Empresas con acceso directo a contratos del Pentágono (Lockheed, Northrop) son los gatekeepers.
- Clearances de Seguridad: Sin una fuerza laboral con autorizaciones, no puedes ni hacer una demo de tu tecnología.
- Cuidado con la "Tech Única": Mucha de la mejor I+D es clasificada y ya está dentro de los grandes contratistas.
Tabla Comparativa: Defensa Tradicional vs. Nueva Tech de Defensa
| Característica | Primes Tradicionales | Nueva Tech de Defensa (ej: Anduril) |
|---|---|---|
| Crecimiento | Similar a utilities | Alto potencial de crecimiento |
| Transparencia | Baja (Clasificado) | Alta (Impulsada por hype) |
| Acceso | Directo al Pentágono | Necesita navegar la burocracia |
| Riesgo | Bajo, estable | Alto, resultados binarios |
Insight de Backtesting: Históricamente, las SPACs de tech de defensa han tenido un rendimiento inferior 12 meses después de la fusión debido a retrasos en la adjudicación de contratos. Vigila los plazos de reconocimiento de ingresos. ⏳
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| AXON (Axon) | $390 | 161.95 | 8.63 | 6.22% | 5.17% | 35.30% |
| KLAR (Klarna) | $13 | 0.00 | 2.02 | -4.29% | 2.97% | 26.60% |
| LMT (Lockheed) | $552 | 20.35 | 14.48 | 89.17% | 11.96% | 10.50% |
| NOC (Northrop) | $520 | 16.52 | 4.13 | 26.96% | 11.60% | 5.10% |
| NVDA (NVIDIA) | $214 | 27.07 | 22.58 | 117.21% | 66.24% | 105.90% |
| RKLB (Rocket) | $51 | 0.00 | 8.71 | -7.92% | -24.57% | 62.00% |

Análisis de Escenarios: Toro vs. Oso 🐂🐻
Mejor Escenario (Bull) 📈
- La recompra de Nvidia se convierte en un suelo para la acción, y el marco de seguridad de IA acelera la adopción empresarial.
- IPOs de tech de defensa como Anduril escalan con éxito, trayendo capital fresco al sector.
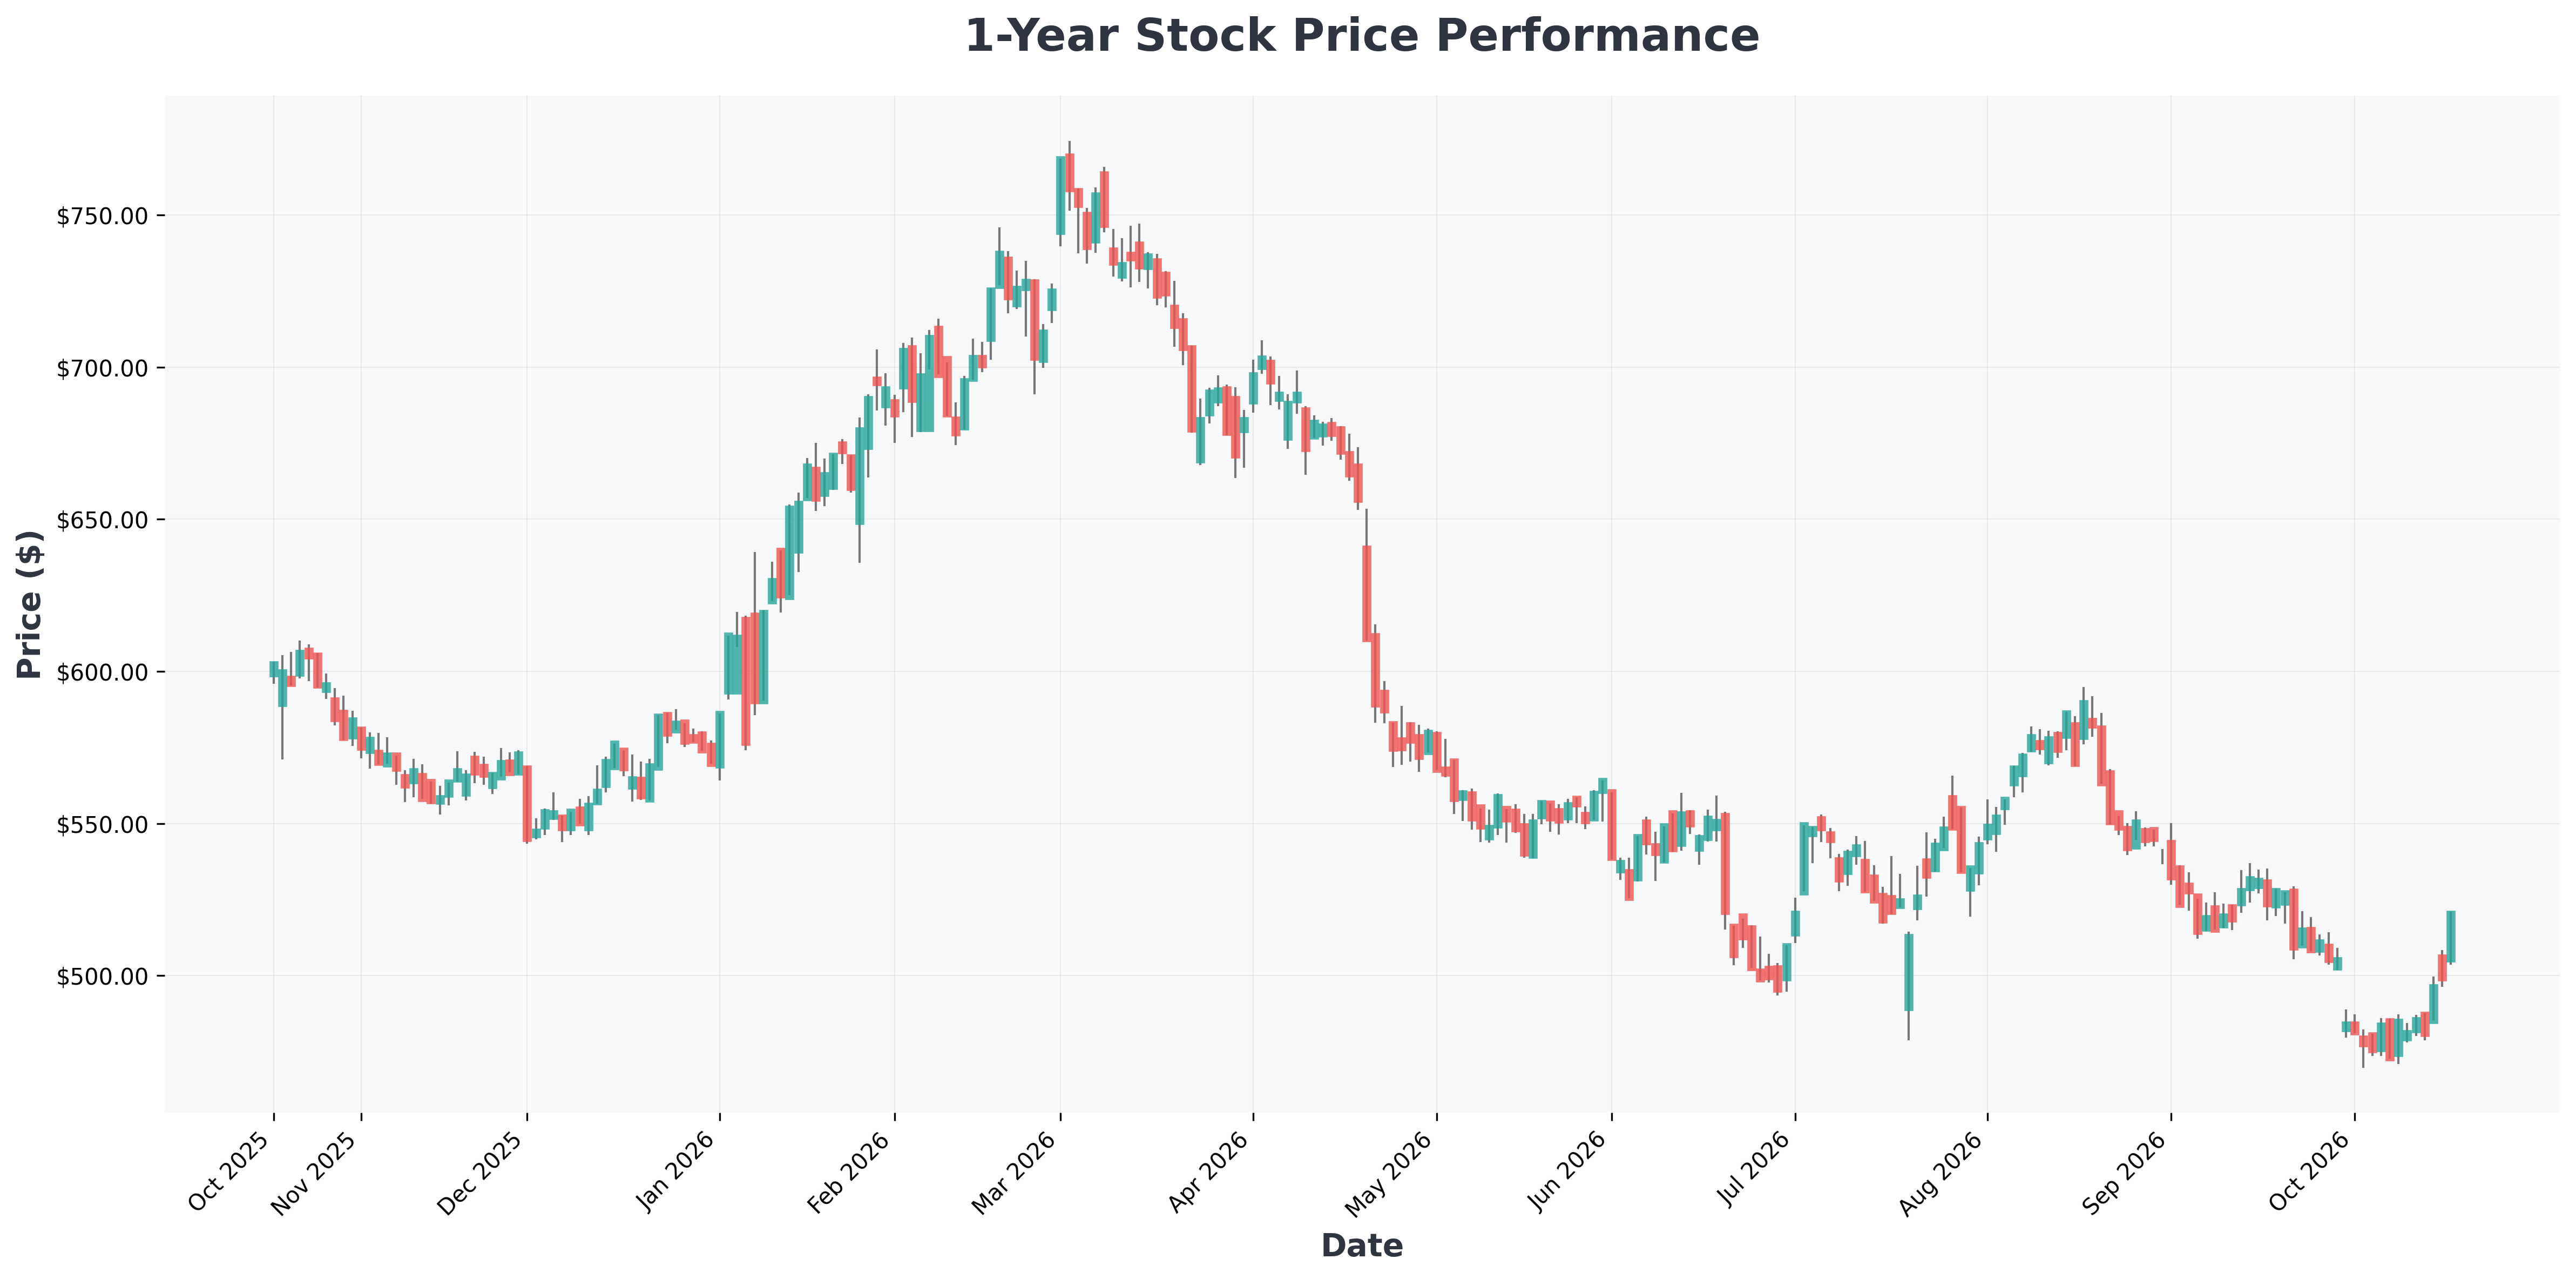
- Nota Técnica: El RSI de Nvidia está neutral; un quiebre por encima de $130 podría señalar una nueva tendencia alcista.
Peor Escenario (Bear) 📉
- El gasto de capital en IA se desacelera, exponiendo los riesgos de la financiación circular.
- El crecimiento de Nvidia se estanca, y la compresión del P/E continúa.
- Las SPACs de tech de defensa fallan en cumplir las promesas de ingresos, agriando el sentimiento.
Conclusión: Nvidia sigue siendo una potencia, pero el dinero fácil ya se hizo. La recompra de $150 mil millones es una curita, no una cura. Los inversores deben enfocarse en la sostenibilidad del flujo de caja libre y los riesgos reales de la financiación circular. En cuanto a la tech de defensa, anda con cuidado—el Pentágono es un cliente difícil. 🎯
