Las Magnificent Seven, Revisitadas 📌
El término "Magnificent Seven" — acuñado por el analista de BofA Michael Hartnett en 2023 — describía a un grupo intocable de gigantes tecnológicos: Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta y Tesla. Dos años después, el grupo se ha fracturado. Amazon, Microsoft y Tesla se han quedado atrás del S&P 500 en los últimos doce meses, mientras que Nvidia y Alphabet siguen subiendo.
Pero aquí está la trampa en la que cae la mayoría de los inversores minoristas: asumir que los ganadores son las compras y los rezagados son las ventas. Esa lógica está al revés. Después de correr los números, puedo construir un caso alcista creíble para seis de las siete. Hay exactamente una que evitaría activamente — o vendería si ya la tuviera en cartera.
Esa es Microsoft (NASDAQ: MSFT).
⚠️ Esto no es una condena total de la empresa. Es un argumento de valoración y riesgo de ejecución. Lee hasta el final antes de pulsar el botón de venta.

¿Por Qué Justamente Microsoft? 🤔
Empecemos por lo que señalan los toros. En el trimestre cerrado en junio, Microsoft reportó un crecimiento de ingresos del 18% interanual, impulsado por un crecimiento del 43% en Azure — el segmento donde se contabilizan sus ingresos de IA. Ambas cifras superaron el consenso. La dirección proyecta un crecimiento del 45% en IA este trimestre, con un backlog de 678.000 millones de dólares en contratos esperando ser reconocidos.
Impresionante en la superficie. Pero cava una capa más profunda y el panorama se enturbia.
El Backlog Es Una Espada de Doble Filo
Ese backlog de 678.000 millones solo vale lo que Microsoft logre entregar. El hardware de centros de datos para IA es escaso, y los precios siguen subiendo. Cada dólar de ese ingreso contratado conlleva una estructura de costes incierta. Si los costes de entrega se disparan, quien absorbe el golpe son los accionistas — no los clientes que ya firmaron.
El Techo del Copilot en Empresas
Microsoft reporta 30 millones de usuarios de pago del Copilot en la versión profesional, con un precio entre 21 y 38 dólares al mes. Sólido, pero no el éxito arrollador que exige la tesis alcista. Las empresas se hacen una pregunta simple: ¿por qué pagar por Copilot si ChatGPT, Gemini y Claude ofrecen capacidad comparable — muchas veces gratis? La integración con Office es un foso, pero los fosos se erosionan.
Mientras tanto, Windows sigue perdiendo relevancia conforme los dispositivos móviles desplazan a los PCs, y los ingresos de Xbox cayeron un 10% el último trimestre tras una caída del 5% en el trimestre anterior. La historia de diversificación se está adelgazando.
Wall Street está dividida con Microsoft ahora mismo. Así están enmarcando el debate los dos bandos:

Los Números Detrás de la Preocupación 📊
| Métrica | Valor | Señal |
|---|---|---|
| Market Cap | 3,8 billones $ | Prima de mega-cap ya descontada |
| Precio Actual | 516,17 $ | Cerca del máximo de 52 semanas de 553,72 $ |
| Rango 52 Semanas | 349,20 $ – 553,72 $ | Amplitud = alta volatilidad |
| Margen Bruto | 67,94% | Fuerte, pero presión de capex en IA por delante |
| Dividend Yield | 0,71% | Colchón de renta insignificante |
| Crecimiento Azure (trim. junio) | +43% YoY | Beat en el headline |
| Ingresos Xbox | -10% QoQ | Segmento deteriorándose |
Contexto Técnico 🔍
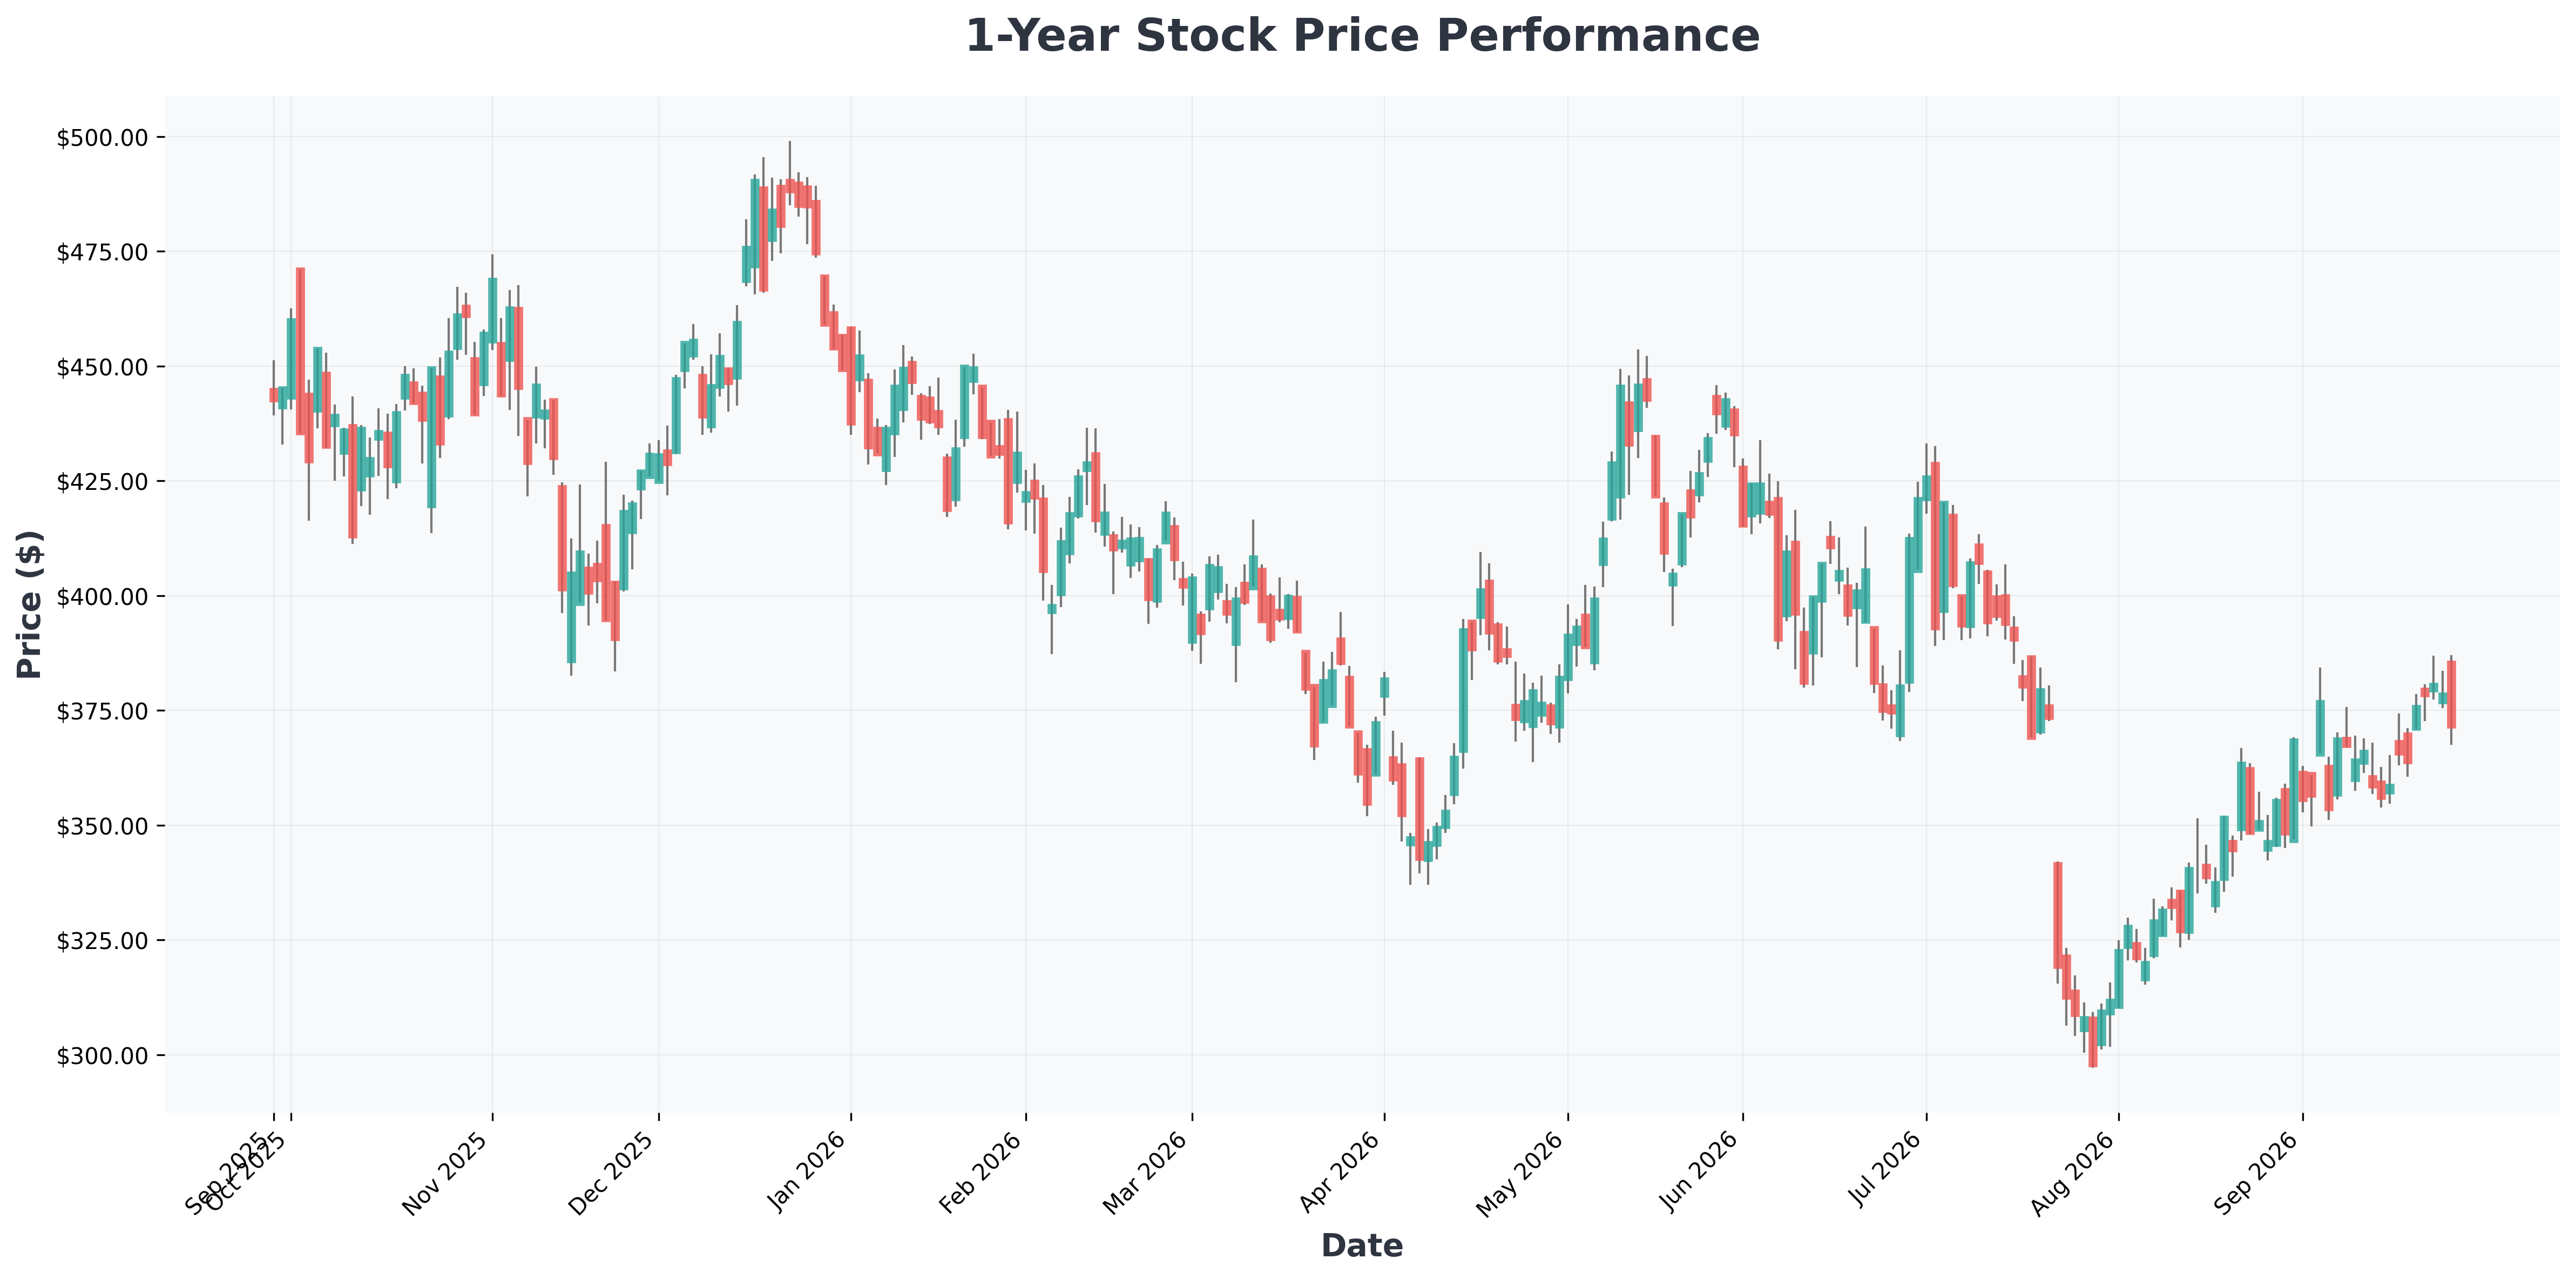
En el gráfico, MSFT opera en el tercio superior de su rango de 52 semanas, pero ha fallado en recuperar el máximo de 553,72 $ en múltiples intentos — una clásica estructura de máximos descendentes que a menudo precede a la consolidación. La zona de soporte de 497 $ (mínimo reciente) es la primera línea de defensa; una ruptura limpia por debajo abriría la puerta a la región de 450–470 $. Históricamente, las mega-caps tecnológicas que se estancan tras un rally del 40%+ tienden a digerir durante 2 o 3 trimestres antes de retomar la tendencia — es decir, el coste de oportunidad de mantener aquí es real.
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| META (Meta) | $752 | 28.33 | 7.33 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $516 | 28.72 | 8.67 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $225 | 28.49 | 23.73 | 117.21% | 66.24% | 105.90% |
| AAPL (Apple) | $341 | 39.07 | 46.34 | 148.75% | 32.62% | 16.40% |
| GOOGL (Alphabet) | $344 | 17.27 | 6.76 | 48.68% | 34.03% | 24.20% |
| AMZN (Amazon.com,) | $250 | 20.09 | 4.88 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $341 | 17.12 | 6.70 | 48.68% | 34.03% | 24.20% |
| TSLA (Tesla,) | $372 | 344.55 | 16.92 | 4.67% | 1.41% | 25.50% |

Escenarios: Hacia Dónde Va MSFT Ahora 🎯
🐂 Escenario Optimista
- Los ingresos de IA de Azure convierten a tiempo, el backlog se monetiza con los márgenes esperados.
- La adopción del Copilot en empresas acelera por encima de los 50M de asientos de pago.
- La acción recupera 553 $ y apunta a 600 $ en 12 meses.
🐻 Escenario Pesimista
- Los costes de centros de datos de IA se inflan, comprimiendo los márgenes de Azure.
- Las empresas estandarizan alternativas más baratas (Gemini, Claude, ChatGPT Enterprise).
- Xbox y Windows siguen erosionándose, forzando revisiones negativas del guidance.
- La acción retestea 450 $ o menos conforme el múltiplo se comprime.
El Veredicto
Microsoft no es una mala empresa. Es una empresa totalmente valorada con una historia dependiente de la ejecución. Hace tres meses, el mercado la trataba como un pasivo. Un trimestre fuerte después, vuelve a ser la favorita. Ese tipo de latigazo en el sentimiento rara vez termina bien para quien compra persiguiendo el movimiento.
Si tienes MSFT, este es un momento razonable para recortar. Si estás pensando en entrar, espera un retroceso a la zona de 450–470 $ o evidencia concreta de que Copilot está ganando la guerra de los asistentes de IA corporativos. Hasta entonces, la paciencia paga. 💸
Toda inversión conlleva riesgo de pérdida. El tamaño de la posición y el horizonte temporal importan más que cualquier tesis aislada.
