El Atractivo de IonQ: Tecnología de Iones Atrapados y Potencial Masivo 🚀
IonQ (NYSE: IONQ) es uno de los nombres más comentados en computación cuántica. Su tecnología de qubits de iones atrapados ofrece estabilidad y conectividad total — ventajas que podrían definir la industria. Con una capitalización de mercado de $13B y unos ingresos de solo $65M, la acción cotiza basándose en puro potencial futuro. ¿Pero es suficiente?
Los inversores a menudo se hipnotizan con la promesa de una revolución tecnológica. Sin embargo, la historia está llena de startups que tenían una gran tecnología pero pésimos resultados financieros. Analicemos lo que realmente dicen los datos.

La Realidad Financiera: Dilución y Pérdidas Profundas 📉
Las cifras del primer trimestre de IonQ cuentan una historia preocupante: $65M en ingresos frente a $272M en pérdidas operativas. Eso es un margen bruto del -2,879%. La empresa sobrevive con capital externo — y lo está recaudando emitiendo acciones, no contrayendo deuda.
- Dilución de acciones: Las acciones en circulación aumentaron un 15% solo en el último año.
- Efectivo disponible: $2B en liquidez compran tiempo, pero con esta tasa de quema, el reloj corre.
- Riesgo de penny stock: La historia muestra que las startups tecnológicas no rentables que no logran recaudar más capital pueden desplomarse a casi cero.
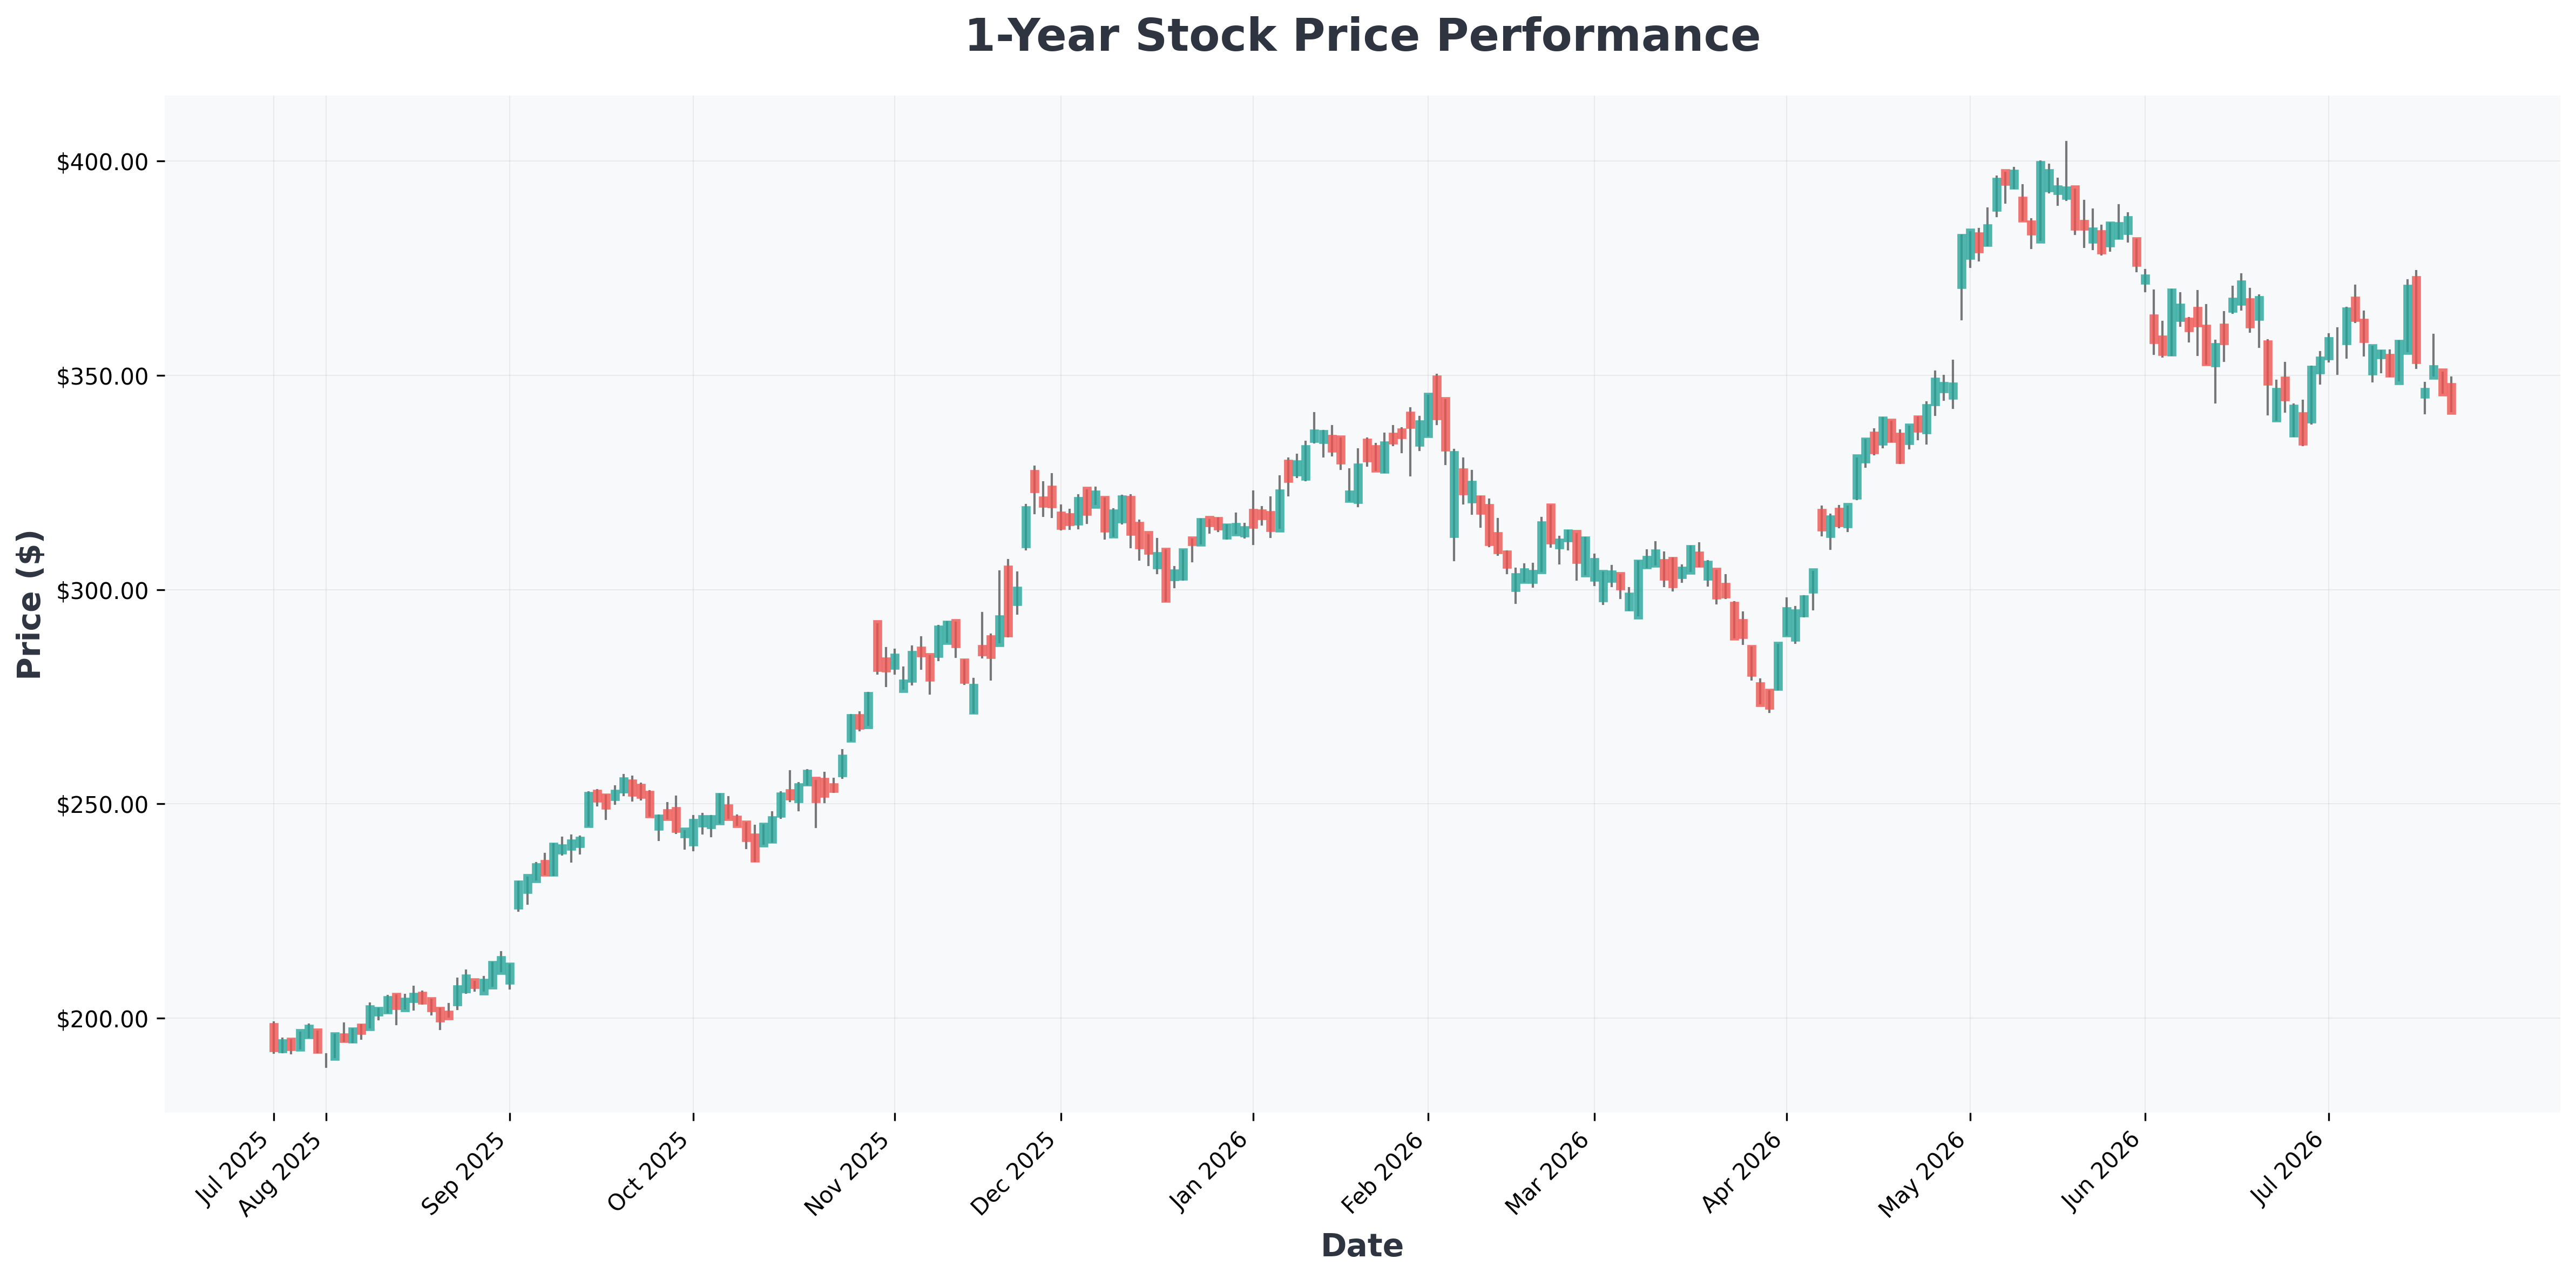
El mercado está dividido sobre el futuro de IonQ. Así es como lo ven los alcistas y los bajistas:

El Panorama Competitivo: David Contra Goliat 🐻
IonQ no solo lucha contra otras startups como Rigetti y D-Wave. Se enfrenta a Alphabet (Google) e IBM — dos gigantes con presupuestos de I+D casi ilimitados.
| Competidor | Enfoque | Ventaja |
|---|---|---|
| IonQ | Iones atrapados | Estabilidad, conectividad total |
| Alphabet (Google) | Superconductores | Escala masiva, integración con IA |
| IBM | Superconductores | Ecosistema empresarial, décadas de investigación |
Si Alphabet o IBM igualan o superan el rendimiento de IonQ, el foso competitivo de la startup desaparece. La historia del boom de internet muestra que los gigantes pueden aplastar a los pequeños, pero también que las startups ágiles pueden ganar (ej: Amazon vs. Sears). La pregunta clave: ¿puede IonQ ejecutar lo suficientemente rápido?
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| RGTIW (Rigetti) | $6 | 0.00 | 3.30 | -57.09% | -589.79% | 198.90% |
| IONQ (IonQ,) | $34 | 87.36 | 2.56 | 11.29% | -401.75% | 754.70% |
| IBM (International) | $207 | 18.35 | 5.89 | 34.46% | 16.20% | 1.10% |
| RGTI (Rigetti) | $15 | 0.00 | 8.46 | -57.09% | -589.79% | 198.90% |
| QBTS (D-Wave) | $17 | 0.00 | 5.63 | -55.27% | -1914.87% | -80.90% |
| AMZN (Amazon.com,) | $234 | 27.98 | 5.69 | 24.29% | 13.14% | 16.60% |
| GOOGL (Alphabet) | $318 | 15.93 | 8.04 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $318 | 15.97 | 8.06 | 48.68% | 34.03% | 24.20% |

Escenarios Optimista y Pesimista para IONQ 📊
Escenario Optimista 🟢
- La tecnología de iones atrapados demuestra ser significativamente más fiable que los qubits superconductores.
- IonQ consigue grandes contratos gubernamentales o empresariales, acelerando el crecimiento de ingresos.
- La empresa alcanza la rentabilidad para 2028, validando la valoración actual.
- Potencial de subida: 3x–5x desde los niveles actuales.
Escenario Pesimista 🔴
- Alphabet o IBM logran un avance en qubits superconductores, dejando obsoleto el enfoque de IonQ.
- La quema de efectivo continúa, forzando una ampliación de capital dilutiva a un precio de acción más bajo.
- El crecimiento de ingresos se estanca y la acción cae por debajo de los $10.
- Potencial de caída: 70%–90% de pérdida.
Precedente Histórico
Durante la era puntocom, empresas como Lucent (antiguos Bell Labs) no lograron adaptarse a la tecnología IP, mientras que Cisco prosperó. IonQ tiene la ventaja de la innovación hoy, pero los gigantes están mucho más preparados de lo que estaba Sears en 1994. Invierta con cautela y posicione esto como una inversión especulativa de alto riesgo.
